
Comprendre les bases : qu’est-ce qu’un privilège ?
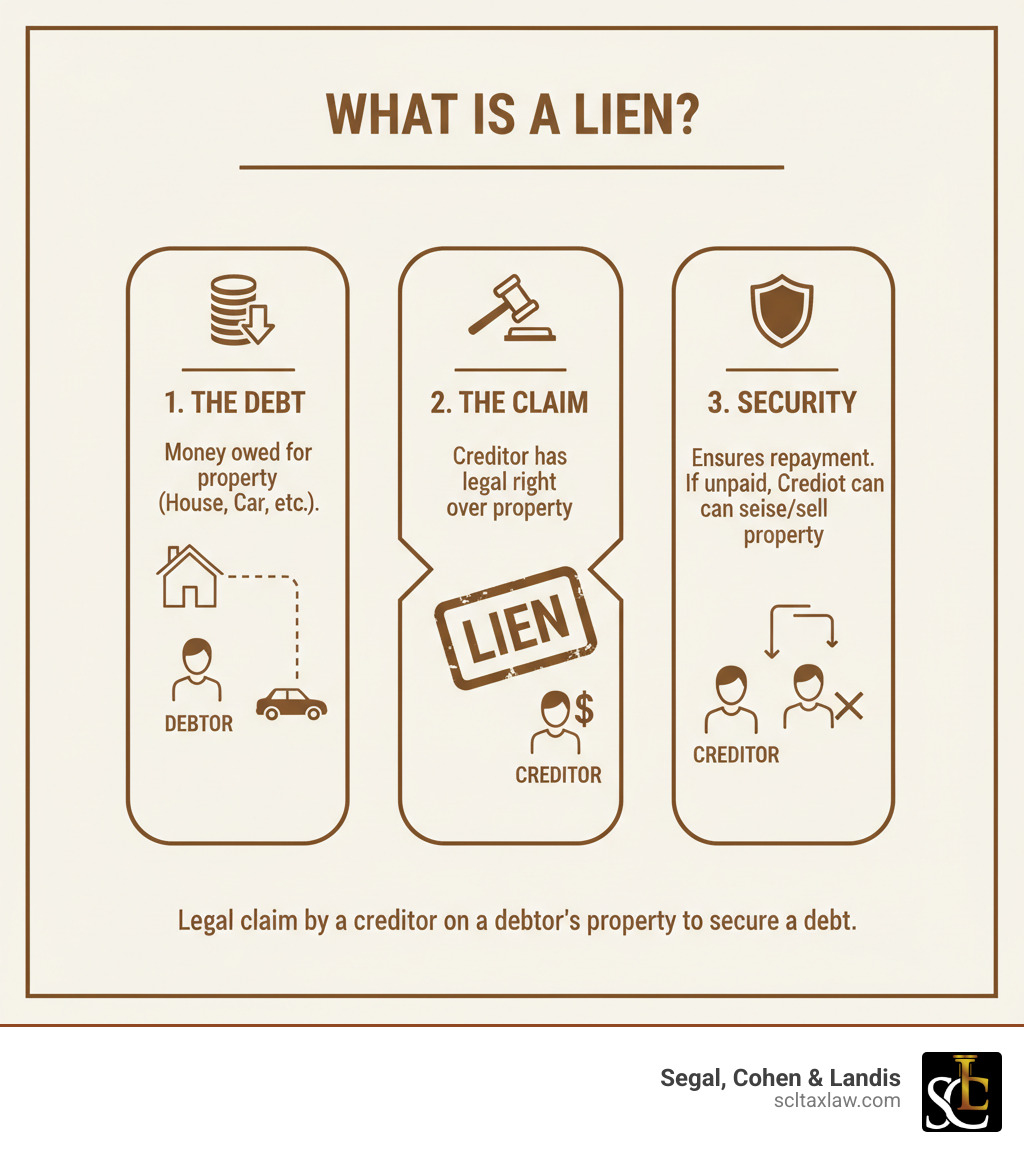
Lorsque vous entendez l’expression « qu’est-ce qu’un privilège », considérez-le comme une garantie juridique. C’est un droit qu’un créancier détient sur vos biens, qui sert de garantie (collateral) pour s’assurer que vous remboursez une dette. Si cette dette n’est pas réglée, le créancier peut généralement saisir ou vendre le bien concerné.
Voici un aperçu rapide :
- Ce que c’est : un droit juridique sur un bien.
- Qui l’établit : un créancier (celui à qui l’argent est dû).
- Pourquoi : pour garantir une dette impayée.
- Résultat en cas de non-paiement : le créancier peut être en mesure de prendre possession du bien.
Par exemple, lorsque vous achetez une maison ou une voiture, le prêteur utilise un privilège pour s’assurer de récupérer son argent. C’est un concept fondamental du droit des biens et du droit commercial, qui donne aux créanciers une sûreté (security interest) sur vos actifs jusqu’à ce que vos obligations financières soient remplies.
qu’est-ce qu’un privilège : Passez en revue les avis, l’historique des dépôts, les dossiers et les délais pertinents avant de choisir une réponse. Évaluez l’aide professionnelle en fonction des faits, du droit applicable et de l’étendue convenue de la représentation.
Qu’est-ce qu’un privilège et comment fonctionne-t-il ?
En termes simples, qu’est-ce qu’un privilège ? C’est un droit juridique qu’un créancier détient sur vos biens pour assurer le paiement. Cette sûreté donne au créancier le droit de saisir ou de vendre le bien si vous ne payez pas.
Les exigences de création, de notification, d’enregistrement, de rang et d’exécution d’un privilège dépendent de son type et de la juridiction. Un créancier ne peut pas nécessairement créer un privilège valide du simple fait d’enregistrer des documents après un défaut de paiement. Un droit enregistré peut affecter le titre de propriété ainsi qu’une vente ou un refinancement envisagés ; l’exécution exige le respect des procédures juridiques applicables.
L’objectif principal d’un privilège
La raison principale d’être des privilèges est de garantir une dette. Il donne aux créanciers un recours juridique si un débiteur est en défaut. Sans privilège, le recouvrement d’une dette peut être un processus désordonné et incertain de poursuites judiciaires et de recherches d’actifs.
Un privilège transforme une obligation générale en un droit précis lié à un actif, faisant de celui-ci une garantie (collateral). Par exemple, un prêteur hypothécaire inscrit un privilège sur votre maison, qui sert de sûreté pour le prêt. Cela protège l’intérêt financier du prêteur en lui offrant une voie claire de recouvrement si vous êtes en défaut. C’est le fondement du crédit garanti, qui permet aux gens d’acheter des maisons et des voitures parce que les prêteurs disposent de garanties sur lesquelles se rabattre.
Comment un privilège fonctionne en pratique
Rendons cela concret. Supposons que vous engagiez un entrepreneur pour une rénovation mais que vous ne puissiez pas payer la facture finale.
Si un entrepreneur n’est pas payé, un privilège de constructeur (mechanic’s lien) peut être disponible en vertu du droit applicable au bien et aux travaux. Un droit valide exige le respect des exigences applicables de notification, d’enregistrement et d’exécution ; le simple non-paiement n’établit pas la validité d’un privilège. En Californie, les privilèges de constructeur sont enregistrés auprès du bureau d’enregistrement du comté (county recorder’s office), sous réserve des lois applicables.
Vous serez avisé après l’inscription du privilège. Il a une incidence directe sur le titre de propriété de votre bien, et toute personne effectuant une recherche de titre verra le droit enregistré. Vous ne pouvez pas facilement vendre ou refinancer votre maison tant que le privilège n’est pas réglé. L’entrepreneur dispose d’un droit juridique sur votre bien à titre de sûreté. Si vous l’ignorez, il pourrait forcer la vente de votre maison pour recouvrer la dette, bien que ce soit généralement un dernier recours.
Le privilège crée une pression pour régler la dette. C’est un mécanisme juridique qui affecte votre capacité à utiliser, vendre ou mettre en garantie votre bien. Tel est le pouvoir de comprendre ce qu’est un privilège et comment il fonctionne.
Les principales catégories de privilèges
Tous les privilèges ne se valent pas. Lorsque vous essayez de comprendre ce qu’est un privilège, il est utile de savoir qu’il en existe différents types. Les principales distinctions tiennent à la manière dont ils sont créés et aux biens sur lesquels ils peuvent porter.
Commençons par une comparaison simple :
| Type de privilège | Mode de création | Exemples | Incidence |
|---|---|---|---|
| Privilège volontaire | Convenu par contrat | Hypothèques, prêts automobiles | Le débiteur consent au privilège comme garantie d’un prêt. |
| Privilège involontaire | Imposé par la loi ou par une décision de justice | Privilèges fiscaux, privilèges judiciaires, privilèges de constructeur | Le débiteur ne consent pas ; il découle d’obligations impayées. |
Au-delà de cette distinction principale, les privilèges sont également classés en spécifiques ou généraux. Ces catégories déterminent ce qui est en jeu et l’étendue du pouvoir qu’un créancier a sur vos actifs.
Privilèges volontaires et involontaires : quelle est la différence ?
La distinction essentielle est de savoir si vous avez consenti au privilège. Un privilège volontaire est un privilège que vous acceptez, créé par un contrat avec un prêteur. C’est un arrangement consensuel dans lequel vous offrez un bien en garantie d’une dette. L’exemple le plus courant est le prêt hypothécaire. Lorsque vous achetez une maison, vous accordez au prêteur un privilège sur le bien, qui subsiste jusqu’au remboursement du prêt. De même, un prêt automobile comporte un privilège sur le titre du véhicule.
Un privilège involontaire est imposé sans votre consentement, généralement en raison d’obligations impayées. Il découle de la loi à la suite de dettes impayées ou de jugements. Les privilèges fiscaux en sont un excellent exemple ; le gouvernement peut en inscrire un sur votre bien pour des impôts impayés. Les privilèges judiciaires peuvent être ordonnés par un tribunal à la suite d’une action en justice, et les privilèges de constructeur peuvent être inscrits par des entrepreneurs impayés. La différence essentielle est le consentement : vous consentez aux privilèges volontaires, tandis que les privilèges involontaires vous sont imposés.
Privilèges spécifiques et généraux
Une autre distinction concerne l’étendue des biens qu’un privilège peut affecter. Un privilège spécifique porte sur un seul actif. Par exemple, une hypothèque ne porte que sur la maison que vous avez achetée avec le prêt. En cas de défaut, le prêteur ne peut poursuivre que ce bien. Un privilège de constructeur est également spécifique, lié au bien sur lequel les travaux ont été réalisés.
Un privilège général est beaucoup plus large : il porte sur tous vos biens non exemptés, y compris les biens immobiliers, les actifs personnels et les comptes bancaires. L’exemple le plus puissant est un privilège fiscal fédéral (Anglais). Il porte sur tous les biens que vous possédez actuellement et que vous acquerrez à l’avenir. Les privilèges judiciaires peuvent aussi être des privilèges généraux, un jugement enregistré pouvant porter sur tous les biens immobiliers qu’un débiteur possède dans ce comté.
Il est essentiel de comprendre si un privilège est spécifique ou général. Un privilège spécifique est un problème ciblé, tandis qu’un privilège général peut affecter l’ensemble de votre situation financière.
Exemples courants de privilèges que vous pourriez rencontrer
Les privilèges sont plus courants qu’on ne le pense et touchent de nombreux aspects de la vie financière. Comprendre ce qu’est un privilège et ses types courants est utile, que vous contractiez un prêt ou que l’on ait inscrit un privilège sur votre bien.
Privilèges fiscaux
Les privilèges fiscaux sont souvent les plus stressants. Si vous ne payez pas vos impôts fédéraux, d’État ou locaux, le gouvernement peut inscrire un privilège sur votre bien. Un privilège fiscal fédéral est particulièrement puissant. C’est un privilège général qui naît automatiquement après que l’IRS a établi une cotisation d’impôt et exigé le paiement, et qui porte sur tous vos biens présents et futurs.
L’IRS dépose un avis de privilège fiscal fédéral (Notice of Federal Tax Lien) public, qui alerte les autres créanciers et peut compliquer une vente ou un financement. Une libération (discharge) ou une subordination admissible peut permettre une opération sans paiement intégral de la totalité de la dette. Pour plus de détails, consultez le guide officiel de l’IRS Understanding a Federal Tax Lien ou notre article Unraveling the Mystery of IRS Tax Liens (Anglais).
Privilèges de constructeur
Si vous engagez un entrepreneur pour une rénovation et que vous ne payez pas la facture finale, il dispose d’un recours juridique : le privilège de constructeur. Il s’applique aux entrepreneurs, aux sous-traitants et aux fournisseurs de matériaux qui ne sont pas payés.
Un privilège de constructeur est un privilège spécifique sur le bien où les travaux ont été réalisés. Il protège ceux qui améliorent votre bien en veillant à ce qu’ils soient payés. Une fois inscrit, il crée une ombre (« cloud ») sur votre titre de propriété, que vous devez résoudre avant de vendre ou de refinancer. Ces privilèges sont inscrits auprès du bureau d’enregistrement du comté et deviennent des documents publics.
Privilèges judiciaires : qu’est-ce qu’un privilège résultant d’une action en justice ?
Un privilège judiciaire est un privilège involontaire qui naît lorsque vous perdez un procès et ne payez pas le montant ordonné par le tribunal. Le créancier peut convertir le jugement du tribunal en un privilège sur votre bien. En enregistrant le jugement auprès du bureau d’enregistrement du comté, le créancier le « perfectionne » (perfects), ce qui crée un droit juridique sur vos biens immobiliers dans ce comté. Cela garantit la dette et assure que le créancier sera payé lorsque vous vendrez finalement le bien.
Ces privilèges peuvent être frustrants, car ils peuvent apparaître de manière inattendue dans les registres de votre bien. Pour plus de détails juridiques, consultez la ressource de la Cornell Law School avec More on Judgment Liens. Comprendre ces privilèges courants est la première étape pour protéger vos actifs, car chaque type a ses propres règles et recours.
Les conséquences et l’incidence d’un privilège
Un privilège sur votre bien est un problème sérieux qui complique votre vie financière. C’est un droit juridique qui signale qu’un créancier est déterminé à recouvrer une dette.
L’incidence est importante : un privilège peut vous empêcher de vendre ou de refinancer votre maison et causer un stress persistant. Comprendre ce qu’est un privilège et ses conséquences montre pourquoi il est urgent de s’en occuper.
Puis-je vendre ou refinancer mon bien ?
Un privilège est un obstacle majeur si vous voulez vendre ou refinancer votre bien. Vous ne pouvez pas transférer un titre net, car le privilège crée une « ombre » (cloud) sur celui-ci — un problème non résolu qui doit être traité avant que le bien ne change de mains.
Un privilège doit être pris en compte dans la planification d’une vente. Un paiement prélevé sur le produit de la clôture, un arrangement négocié ou une libération (discharge) fédérale admissible du privilège peut permettre l’opération, selon le privilège et les exigences applicables. La libération d’un bien ne supprime pas nécessairement l’ensemble de la dette. Notre article Selling Property Subject to a Federal Tax Lien (Anglais) détaille ces options.
Le refinancement peut être difficile lorsqu’un privilège affecte le titre de propriété ou le rang des créanciers. Une subordination fédérale admissible du privilège peut permettre un refinancement sans paiement intégral de la dette fiscale. Discutez de l’opération envisagée et des exigences applicables avec le prêteur et un conseiller.
Quelle est l’incidence d’un privilège sur un rapport de crédit ?
Étonnamment, la plupart des privilèges n’apparaissent plus sur votre rapport de crédit. Les principales agences de crédit ont cessé il y a des années d’inclure dans les rapports les jugements civils et les privilèges fiscaux. Seules les faillites figurent généralement parmi les registres publics.
Cependant, cela ne signifie pas que vous êtes tiré d’affaire. Les difficultés financières sous-jacentes, comme les paiements manqués, sont signalées et nuisent à votre crédit. L’historique de paiement représente 35 % de votre score FICO.
Le privilège est aussi un document public, que les acheteurs ou les prêteurs peuvent trouver dans toute recherche de titre. Ainsi, même si votre score de crédit n’est pas directement touché, le privilège peut compliquer la vente ou le refinancement ; une libération (discharge) ou une subordination peut permettre une opération admissible. Les prêteurs consultent les registres publics à la recherche de privilèges et d’autres signaux d’alerte. Un privilège signale un risque, ce qui rend plus difficile l’obtention de nouveau crédit, quel que soit votre score de crédit.
En bref, même si un privilège peut ne pas faire baisser directement votre score de crédit, il crée de sérieuses complications financières et nuit à votre réputation financière.
Comment régler et faire lever un privilège
Un privilège sur votre bien n’est pas permanent. C’est un droit juridique destiné à garantir une dette, et une fois la dette réglée, le privilège peut être levé. Pour cela, vous avez besoin d’un document de mainlevée du privilège délivré par le titulaire du privilège, confirmant que la dette est acquittée. Vous devez déposer ce document auprès du bureau d’enregistrement du comté afin de purger officiellement le titre de propriété de votre bien.
Obtenir que le titulaire du privilège renonce à son droit dépend de votre situation financière et de la validité du privilège.
Méthodes de levée d’un privilège
Il existe plusieurs façons de faire lever un privilège, selon votre situation :
- Payer la dette en totalité. C’est la méthode la plus directe. Une fois la dette payée, le titulaire du privilège est légalement tenu d’en donner mainlevée. Veillez à recevoir la mainlevée signée et à la déposer auprès du bureau d’enregistrement du comté.
- Négocier un règlement. Si vous ne pouvez pas payer en totalité, de nombreux créanciers accepteront un montant réduit. Obtenez tout accord de règlement par écrit avant de payer. Une fois le paiement effectué, le créancier devrait fournir une mainlevée du privilège.
- Contester le privilège devant un tribunal. Si vous pensez que le privilège n’est pas valide (par ex. la dette a été payée ou les travaux étaient mal exécutés), vous pouvez le contester. Cela exige généralement une aide juridique et des éléments de preuve. Un juge peut ordonner la levée d’un privilège invalide.
- Attendre l’expiration du délai de prescription. Les privilèges ont une date d’expiration. Si suffisamment de temps s’écoule, vous pourriez être en mesure de faire lever le privilège, souvent au moyen d’une ordonnance judiciaire. Les délais varient selon l’État et le type de privilège.
- Déclarer faillite. La libération de la responsabilité personnelle et la levée d’un privilège sont des questions distinctes. Un privilège peut survivre à la faillite ; toute annulation ou tout autre allègement exige les motifs légaux et la procédure applicables. Obtenez des conseils sur la dette et le privilège précis. Pour plus d’informations, consultez le guide des U.S. Courts sur la Discharge in Bankruptcy.
Passez en revue les avis, l’historique des dépôts, les dossiers et les délais pertinents avant de choisir une réponse. Évaluez l’aide professionnelle en fonction des faits, du droit applicable et de l’étendue convenue de la représentation.
Questions fréquentes sur les privilèges
Nos clients nous posent souvent des questions sur ce qu’est un privilège et sur la façon dont il les touche. Voici les réponses aux questions les plus courantes.
En quoi un privilège diffère-t-il d’une hypothèque ?
Une hypothèque est un type de privilège. Plus précisément, c’est un privilège volontaire et spécifique que vous acceptez lorsque vous obtenez un prêt pour acheter un bien immobilier. Vous accordez volontairement au prêteur un droit juridique sur votre maison en garantie.
Cependant, « privilège » est un terme plus large qui désigne tout droit juridique sur un bien destiné à garantir une dette. Si toutes les hypothèques sont des privilèges, tous les privilèges ne sont pas des hypothèques. D’autres types, comme les privilèges fiscaux, de constructeur ou judiciaires, sont souvent involontaires et sans rapport avec l’achat d’une maison. Une hypothèque n’est qu’un type de privilège, et comprendre cette distinction est essentiel pour savoir ce qu’est un privilège.
Quel est le rang des privilèges, et comment cela affecte-t-il le remboursement ?
Lorsqu’un bien grevé de plusieurs privilèges est vendu, le rang des privilèges détermine qui est payé en premier. La règle générale est « premier dans le temps, premier en droit » (first in time, first in right) : le premier privilège enregistré (le privilège de premier rang, senior lien) est payé en premier. Les privilèges ultérieurs (privilèges de rang inférieur, junior liens) sont payés après.
Le rang d’un privilège fiscal fédéral dépend des dates d’inscription, des intérêts protégés et des exceptions prévues par la loi. Une hypothèque antérieure protégée peut avoir priorité sur un avis de privilège fédéral postérieur. Indications connexes : Privilèges fiscaux.
Un privilège peut-il être inscrit sur mon bien à mon insu ?
Oui, des privilèges involontaires peuvent être inscrits sur votre bien sans votre consentement ni votre connaissance immédiate. L’inscription initiale peut avoir lieu avant que vous ne soyez avisé. Par exemple, un créancier peut enregistrer un privilège judiciaire après avoir gagné un procès, l’IRS peut inscrire un privilège fiscal pour des impôts impayés, et un entrepreneur peut inscrire un privilège de constructeur pour des travaux impayés.
Ces privilèges sont des documents publics, mais il se peut que vous ne soyez pas avisé immédiatement. Vous pourriez ne le découvrir que lorsqu’une recherche de titre effectuée pour une vente ou un refinancement le révèle. C’est pourquoi il est important de suivre de près vos obligations financières et de consulter les registres publics.
Conclusion
Alors, qu’est-ce qu’un privilège ? C’est le droit juridique d’un créancier sur vos biens pour s’assurer qu’une dette est payée. En tant que propriétaire, c’est une affaire sérieuse qui exige votre attention.
Nous avons vu comment fonctionnent les privilèges, des hypothèques volontaires aux privilèges fiscaux et judiciaires involontaires. Nous avons également abordé leurs conséquences, notamment la difficulté de vendre ou de refinancer et la possibilité d’une vente forcée. Le point essentiel à retenir est que régler rapidement les privilèges est indispensable. Ignorer un privilège ne fait que le rendre plus compliqué et plus coûteux avec le temps. Passer à l’action — qu’il s’agisse de payer, de négocier ou de contester — est toujours la meilleure approche.
Les privilèges fiscaux, en particulier, méritent une attention particulière. Ils sont puissants, complexes et bénéficient souvent d’un statut de « super-priorité » (super-priority), plaçant le gouvernement en tête de file pour le remboursement. Un privilège fiscal fédéral peut porter sur presque tout ce que vous possédez. Ces situations peuvent sembler accablantes, mais vous n’avez pas à y faire face seul.
Passez en revue les avis, l’historique des dépôts, les dossiers et les délais pertinents avant de choisir une réponse. Évaluez l’aide professionnelle en fonction des faits, du droit applicable et de l’étendue convenue de la représentation. Ressources connexes : privilège fiscal.
Ne laissez pas un privilège contrôler votre avenir financier. Comprendre ce qu’est un privilège est la première étape ; passer à l’action est la suivante. Adressez-vous à des professionnels expérimentés pour obtenir le meilleur résultat possible. Votre bien et votre tranquillité d’esprit en valent la peine.
Services connexes
Articles connexes
Représentation menée par des avocats
Prêt à résoudre votre problème avec l'IRS ?
Planifiez une consultation confidentielle avec un avocat fiscaliste. Aucune pression commerciale, seulement des conseils juridiques honnêtes et une voie claire.
Consultation gratuite