
재산세 고지서는 최종이 아닙니다 — 이에 대해 할 수 있는 일은 다음과 같습니다
캘리포니아 재산세 이의 신청은 카운티 재산세 평가관(county assessor)의 귀하 재산 평가에 이의를 제기하는 공식 절차이며, 매년 수천 달러를 절약할 수 있습니다.
절차의 간략한 개요는 다음과 같습니다.
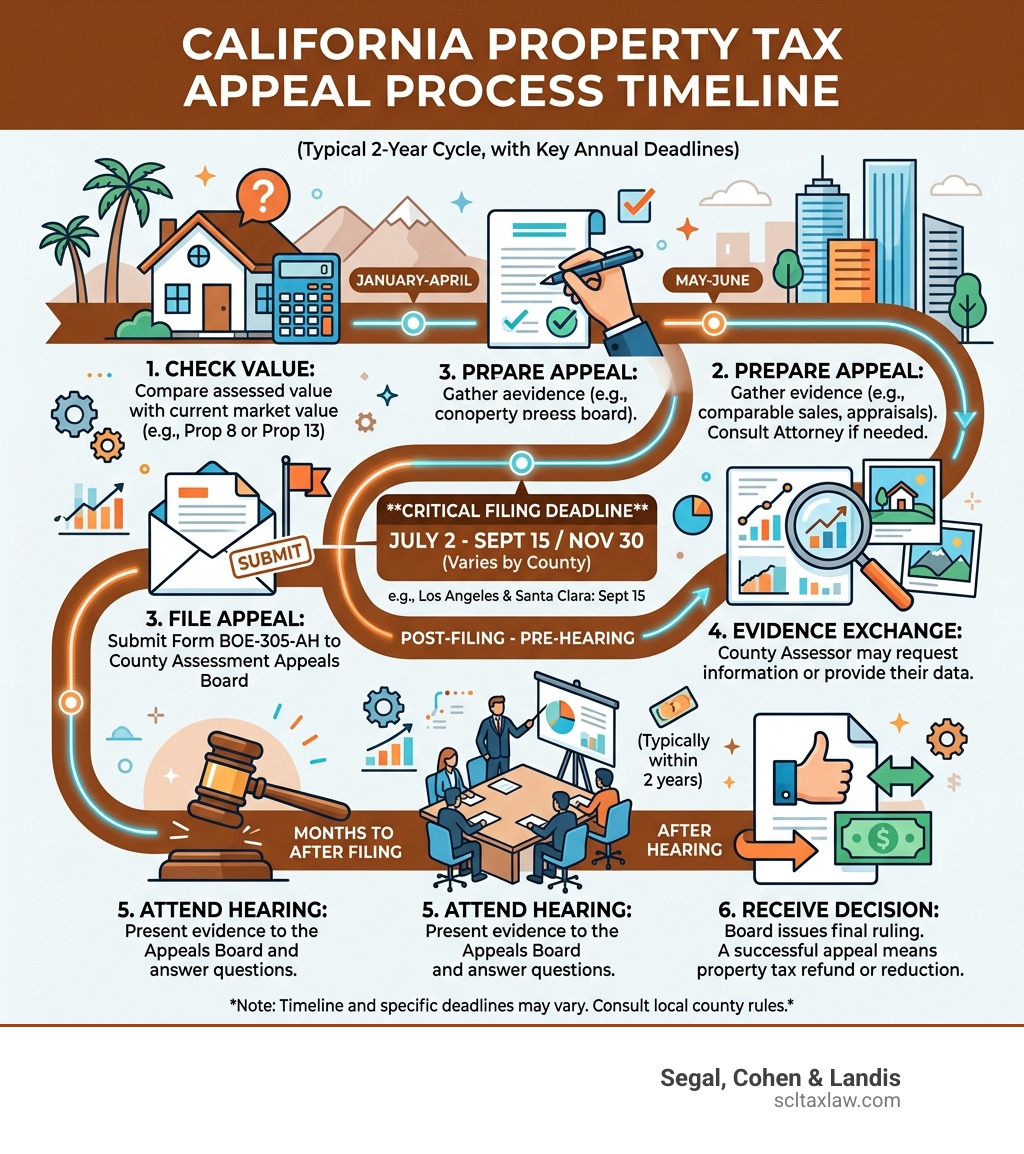
- 평가액을 확인하고 현재 시장가치와 비교합니다(인근의 유사한 주택의 최근 매매 사례를 조회하십시오)
- 이의 신청 유형을 결정합니다 — Prop 8 가치 하락(decline-in-value) 청구 또는 Prop 13 기준연도(base year) 분쟁 중 하나입니다
- 기한 전에 귀하의 카운티 Assessment Appeals Board(평가 이의 신청 위원회)에 Form BOE-305-AH를 제출합니다
- 증거를 수집합니다 — 비교 매매 사례, 감정평가서, 재산 문제를 보여 주는 사진
- 청문에 출석하여 위원회에 귀하의 사건을 설명합니다
- 결정을 받습니다 — 승소하면 이자와 함께 환급을 받습니다
주요 기한: 대부분의 카운티는 7월 2일부터 11월 30일까지 이의 신청을 접수합니다. 일부 카운티(로스앤젤레스와 산타클라라 포함)는 9월 15일에 마감합니다. 기한을 놓치면 꼬박 1년을 더 기다려야 합니다.
대부분의 캘리포니아 주택 소유자는 자신의 평가액이 잘못되었을 수 있다는 사실, 그리고 카운티가 이를 자동으로 바로잡지 않는다는 사실을 깨닫지 못합니다. 시장 침체기에는 재산의 가치와 과세 기준 사이의 격차가 귀하가 조치를 취하지 않는 한 아무런 시정 없이 해마다 조용히 커질 수 있습니다.
걸려 있는 이해관계는 실제적입니다. 평가액을 $100,000 낮추면 재산세가 연간 약 $1,000 절감됩니다. 10년이면 단 한 번의 성공적인 이의 신청으로 $10,000 이상이 됩니다.
이 안내서는 전문가처럼 캘리포니아 재산세 평가에 이의를 제기하는 방법을 다룹니다. 적용되는 규정과 사실관계를 검토하고, 제안된 대리의 자격과 업무 범위를 확인하십시오.
법적 체계 이해: Proposition 13 대 Proposition 8

캘리포니아에서 재산세는 두 개의 획기적인 법률 사이의 독특한 상호작용에 따라 결정됩니다. 둘의 차이를 이해하는 것이 성공적인 캘리포니아 재산세 이의 신청으로 가는 첫걸음입니다.
Proposition 13은 우리 제도의 토대입니다. 1978년에 통과된 이 법은 재산의 기준연도 가치(base year value)가 소유권이 변경되거나 새로 건축될 때 결정되도록 정했습니다. 그때부터 평가액은 최대 연 2%(또는 물가상승률 중 더 낮은 쪽)까지만 증가할 수 있습니다. 이 “조정 기준연도 가치(factored base year value)”는 장기적인 안정성을 제공하지만 시장이 급락하면 현실과 괴리될 수 있습니다.
Proposition 8은 “안전 밸브”입니다. 재산의 현재 공정 시장가치가 Prop 13 조정 기준연도 가치보다 낮아질 때 평가액을 일시적으로 낮추는 것을 허용합니다. 이를 가치 하락(decline-in-value) 이의 신청이라고 합니다. Prop 13의 보호와 달리 Prop 8에 따른 인하는 영구적이지 않습니다. 평가관은 이 가치를 매년 검토하며, 시장이 회복되면 원래의 “보호된” 궤적에 도달할 때까지 귀하의 평가를 Prop 13 한도까지 다시 올릴 수 있습니다 — 때로는 한 해에 2%를 훨씬 넘어서기도 합니다.
이의 신청에서 승소하려면 과세 기준일(lien date)(1월 1일)에 시장가치가 세금 고지서상의 가치보다 낮았음을 입증해야 합니다. 공식 규정에 대한 자세한 내용은 평가 이의 신청을 검토하십시오.
카운티 재산세 평가관의 역할
카운티 평가관(County Assessor)은 모든 과세 대상 재산을 찾아내고 그 공정 시장가치(fair market value)를 결정할 책임이 있습니다. 그러나 이들이 독심술사는 아닙니다. 일반적으로 다음과 같은 “촉발 사건”이 발생할 때에만 재산을 재평가합니다.
- 소유권 변경(새 주택 구입).
- 신축 공사 완료(침실 또는 수영장 추가).
- 대규모 개조 또는 법인 이전(entity transfers).
평가관 사무소는 수천 개의 필지를 처리하기 때문에, 귀하의 주택이 지닌 구체적인 특성을 놓치는 대량 평가(mass appraisal) 기법에 의존하는 경우가 많습니다. 평가관이 빗나갔다고 생각하신다면, 평가관의 추정치와 귀하 주택의 실제 가치 사이의 간극을 메우는 데 도움을 줄 내 근처 재산세 이의 신청 변호사 (영어)가 필요할 수 있습니다.
2026년에 시장 변동이 중요한 이유
2026년 4월을 지나면서 부동산 환경에 상당한 변화가 나타나고 있습니다. 일부 지역의 주거용 시장은 안정적이지만, 상업용 부동산과 다세대 부문은 최근 몇 년간 급격한 가치 하락을 겪었습니다. 높은 금리와 변화하는 점유 패턴으로 많은 사무용 건물과 아파트 단지가 과대평가된 상태가 되었습니다.
2024년 이후 가치가 정체되었거나 하락한 부동산을 소유하고 계시다면, 귀하의 2025-2026년 세금을 좌우하는 2025년 1월 1일 평가가 상당히 부풀려져 있을 수 있습니다. 지금 이의를 신청하는 것은 권리일 뿐 아니라 세금 최적화를 위한 필요한 조치입니다.
2025-2026 과세연도의 기한 및 자격 요건
캘리포니아 재산세 이의 신청에서는 시기가 전부입니다. 기간을 놓치면 위원회는 관할권을 잃게 되고, 귀하는 고지서를 그대로 부담하게 됩니다.
| 카운티 그룹 | 신청 기한 |
|---|---|
| 캘리포니아의 정규 재산 평가 이의 신청 기간은 카운티가 인증한 신청 기간과 평가 유형에 따라 달라집니다. 신청 전에 현재의 카운티 기한과 평가 명부(roll) 연도를 확인하십시오. 전년도 이의 신청이 2026년에 일률적으로 기한 내에 해당하는 것은 아닙니다. | 9월 15일 |
| 표준 기한 카운티(대부분의 기타 CA 카운티) | 11월 30일 |
신청 기간은 공식적으로 7월 2일에 시작됩니다. 마지막 순간의 혼잡을 피하기 위해 가능한 한 일찍 신청하시기를 항상 권장합니다. 11월 30일이 주말이면 마감일은 일반적으로 다음 영업일로 이동합니다(2025년에는 12월 1일이 이에 해당했습니다).
정규 평가 명부 외에도 추가 평가(supplemental assessments)를 접하실 수 있습니다. 이는 연중에 재산을 구입하거나 공사를 마쳤을 때 발생합니다. 이의 신청은 통지일로부터 엄격한 60일 규칙이 적용됩니다. 마찬가지로 재산이 화재나 홍수로 손상된 경우 재해 재평가(calamity reassessment) 자격이 될 수 있으나, 재평가 통지일로부터 6개월 이내에 신청해야 합니다. LA 세금 고지서 해독에 대한 추가 정보는 이러한 구체적인 항목을 파악하는 데 도움이 될 수 있습니다.
누가 이의 신청을 할 수 있습니까?
다음에 해당하는 경우 캘리포니아 재산세 이의 신청을 할 자격이 있습니다.
- 재산 소유자.
- 서명된 위임장이 있는 권한 있는 대리인(변호사 또는 컨설턴트 등).
- 직접적인 경제적 이해관계를 가진 사람(계약상 세금을 납부할 의무가 있는 임차인 등).
배우자, 부모 또는 자녀가 귀하를 대신해 신청하는 경우 일반적으로 대리인으로 지정될 필요는 없지만, BOE-305-AH 양식에 귀하와의 관계를 기재해야 합니다. 법인을 대신해 이의 신청을 하는 경우, 양식은 외부 대리인만이 아니라 회사의 임원이 서명해야 합니다.
캘리포니아 재산세 이의 신청 단계별 안내
이의 신청은 관료적인 미로처럼 느껴질 수 있지만, 체계적인 절차를 따르면 성공률이 상당히 높아집니다.
- 비공식 검토: 공식 이의 신청을 하기 전에 카운티 평가관 사무소에 전화하십시오. 많은 카운티가 1월부터 6월 사이에 “Prop 8 검토 요청(Request for Review)”을 제공합니다. 이는 청문 없이 명백한 시장 하락 사례를 해결하는 더 빠르고 무료인 방법입니다.
- Form BOE-305-AH 입수: 이것은 “Application for Changed Assessment(평가 변경 신청서)”입니다. 귀하의 카운티 Clerk of the Board(위원회 서기)에게서 받을 수 있습니다.
- 신청서 제출: 양식을 꼼꼼하게 작성하십시오. “Opinion of Value(가치 의견)”가 추측이 아니라 데이터에 근거하도록 하십시오. 일부 카운티는 소액의 신청 수수료(보통 $30–$60)를 부과합니다.
- 청문 대기: 신청이 접수되면 위원회는 귀하의 사건을 심리하는 데 최대 2년이 걸릴 수 있습니다. 예정된 날짜 최소 45일 전에 통지를 받게 됩니다.
구체적인 절차를 더 깊이 알아보려면 캘리포니아에서 재산세에 이의를 제기하는 방법 안내서를 참조하십시오.
성공적인 캘리포니아 재산세 이의 신청에 필요한 증거
위원회는 감정이 아니라 사실에 근거하여 결정합니다. 승소하려면 “증거의 우세(preponderance of evidence)”가 필요합니다.
- 비교 매매 사례: 주거용 재산에서 가장 확실한 기준(gold standard)입니다. 1월 1일 과세 기준일 무렵에 매매된 유사한 주택 3–5채를 찾으십시오. 90일 규칙에 따라, 위원회는 일반적으로 평가 기준일 이후 90일을 넘겨 이루어진 매매는 고려하지 않습니다.
- 전문 감정평가: 필수는 아니지만, 공인 전문가의 정식 감정평가는 매우 설득력이 있을 수 있습니다.
- 재산 상태: 주택에 기초 문제, 흰개미 피해 또는 낡은 지붕이 있다면 이를 기록으로 남기십시오. 면허를 가진 시공업자의 사진과 수리 견적서는 필수적입니다.
- 사실 오류: 재산 기록에서 잘못된 제곱피트 수 등 사실과 다른 부분이 있는지 검토하고, 제안하는 정정을 뒷받침하는 증거를 수집하십시오.
Assessment Appeals Board 청문 진행
청문은 준사법적(quasi-judicial) 절차입니다. 이는 법정보다 덜 형식적이지만 여전히 구체적인 증거 규칙을 따른다는 뜻입니다.
- 입증 책임(Burden of Proof): 소유자가 거주하는 단독주택의 경우 입증 책임은 보통 평가관이 자신의 평가가 정확하다는 것을 증명하는 쪽에 있습니다. 상업용 또는 소유자가 거주하지 않는 재산의 경우 일반적으로 귀하에게 입증 책임이 있습니다.
- 구두 증언: 귀하가 먼저 사건을 설명합니다. 간결하게 하십시오. 비교 사례와 재산 상태에 집중하십시오.
- 반대신문: 평가관의 대리인이 귀하에게 질문할 수 있으며, 귀하 또한 평가관의 자료에 대해 질문할 권리가 있습니다.
- 합의서(Stipulation): 평가관이 청문 전에 귀하에게 연락하여 타협안을 제안하는 경우가 많습니다. 동의하면 합의서(stipulation)에 서명하며, 청문은 취소됩니다.
- 서면 사실 인정(Written Findings of Fact): 위원회의 결정에 대해 Superior Court(상급법원)에 이의를 제기할 계획이라면, 청문이 끝나기 전에 “서면 사실 인정(written findings of fact)”을 반드시 요청해야 합니다. 이에 대해서는 보통 추가 수수료가 있습니다.
이의 신청의 위험과 재정적 고려 사항
캘리포니아 재산세 이의 신청의 보상은 크지만, 위험도 알고 계셔야 합니다.
가장 중요한 위험은 평가액 인상입니다. 주거용 재산에서는 드문 일이지만, 증거에 비추어 평가관이 실제로 귀하의 주택을 과소평가했다고 판단되는 경우 위원회에는 가치를 올릴 권한이 있습니다. 이것이 저희가 “투기적” 신청을 권하지 않는 이유입니다. 데이터가 더 낮은 가치를 명확히 뒷받침하는 경우에만 이의 신청을 하십시오.
성공보수(contingency) 약정은 법률 수수료를 절감액에 연동할 수 있으나, 위임에는 비용이 수반될 수 있으며 허용되는 경우 이의 신청으로 평가액이 증가할 수 있습니다. 적용되는 규정과 서면 수수료 약정서를 검토하십시오. 관련 안내: 로스앤젤레스 세무 변호사 안내서 (영어).
이의 신청이 계류 중인 동안의 세금 납부
납세자가 저지르는 가장 큰 실수 중 하나는 청문을 기다리는 동안 납부를 보류하는 것입니다. 그렇게 하지 마십시오. 연체 가산세(10%)와 이자를 피하려면 재산세를 기한 내에 전액 납부해야 합니다.
이의 신청에서 승소하면 카운티는 환급 절차를 개시합니다. 초과 납부한 금액과 이자를 받게 됩니다. 2년 해결 규칙(2-year resolution rule)에 따라 카운티가 청문 일정을 잡는 데 오랜 시간이 허용되므로 환급 수표를 받기까지 한동안 기다려야 할 수 있으니, 그에 맞추어 현금 흐름을 계획하십시오.
캘리포니아 재산세 이의 신청에서 흔한 실수
- 기한 놓침: 연장은 없습니다. 하루 늦은 소인(postmark)은 자격을 상실시킵니다.
- 불충분한 비교 사례: 종결된 매매 대신 현재 매물을 사용하는 것. 위원회는 주택이 실제로 얼마에 팔렸는지만 중시합니다.
- 대리인 위임 오류: 재산 소유자가 BOE-305-AH의 위임 부분에 서명하도록 하지 않는 것.
- 감정적 주장: “세금이 너무 높다”거나 “감당할 수 없다”고 호소하는 것. 위원회는 공정 시장가치만 중시합니다.
- 과세 기준일 무시: 2025년 평가에 대해 2026년 매매 사례를 제시하는 것. 증거는 해당 과세연도의 1월 1일을 중심으로 해야 합니다.
캘리포니아 재산세 이의 신청에 관한 자주 묻는 질문
이의 신청에서 패소하면 위원회가 제 재산세를 올릴 수 있습니까?
예, 법적으로 가능합니다. 위원회가 공정 시장가치가 평가관의 현재 가치보다 실제로 더 높다고 판단하면 귀하의 평가를 올릴 수 있습니다. 그러나 절차 중에 중대한 오류가 발견되지 않는 한 주거용 주택에서는 매우 드뭅니다.
주거용 이의 신청을 위해 전문가를 고용해야 합니까?
꼭 그렇지는 않습니다. 많은 주택 소유자가 간단한 Prop 8 사건에서는 스스로를 대리하여 성공을 거둡니다. 그러나 복잡한 Prop 13 기준연도 분쟁, 고가의 상업용 재산 또는 법인 이전을 다루는 경우, 세무 변호사의 전문성은 기술적 쟁점을 헤쳐 나가는 데 매우 귀중할 수 있습니다.
승소 후 환급을 받기까지 얼마나 걸립니까?
위원회가 결정을 내린 후에는 보통 Auditor-Controller(회계 감사관)가 환급을 처리하는 데 2~6개월이 걸립니다. 전체적으로 이의 신청을 한 때부터 수표를 받기까지의 과정은 6~18개월이 걸릴 수 있습니다.
결론
캘리포니아 재산세 이의 신청은 재산 소유자로서 재정적 이익을 보호하는 가장 효과적인 방법 중 하나입니다. 주거용 가치의 단순한 하락을 다루든 복잡한 상업용 과대평가를 다루든, 핵심은 준비, 시기, 그리고 증거입니다.
Segal, Cohen & Landis(SCL)에 문의하여 해당 세금 문제, 관련 통지서와 기한, 그리고 가능한 대응 옵션에 대해 상담하십시오. 제안된 대리인의 자격과 위임 업무의 범위를 확인하십시오. 관련 자료: 샌프란시스코 세무 변호사에게 문의 (영어).