
固定資産税の請求額は確定ではありません — 取れる対応をご説明します
カリフォルニア州の固定資産税の不服申立て(property tax protest)とは、郡の課税評価官(county assessor)による不動産の評価額に異議を唱える正式な手続のことで、毎年数千ドルを節約できます。
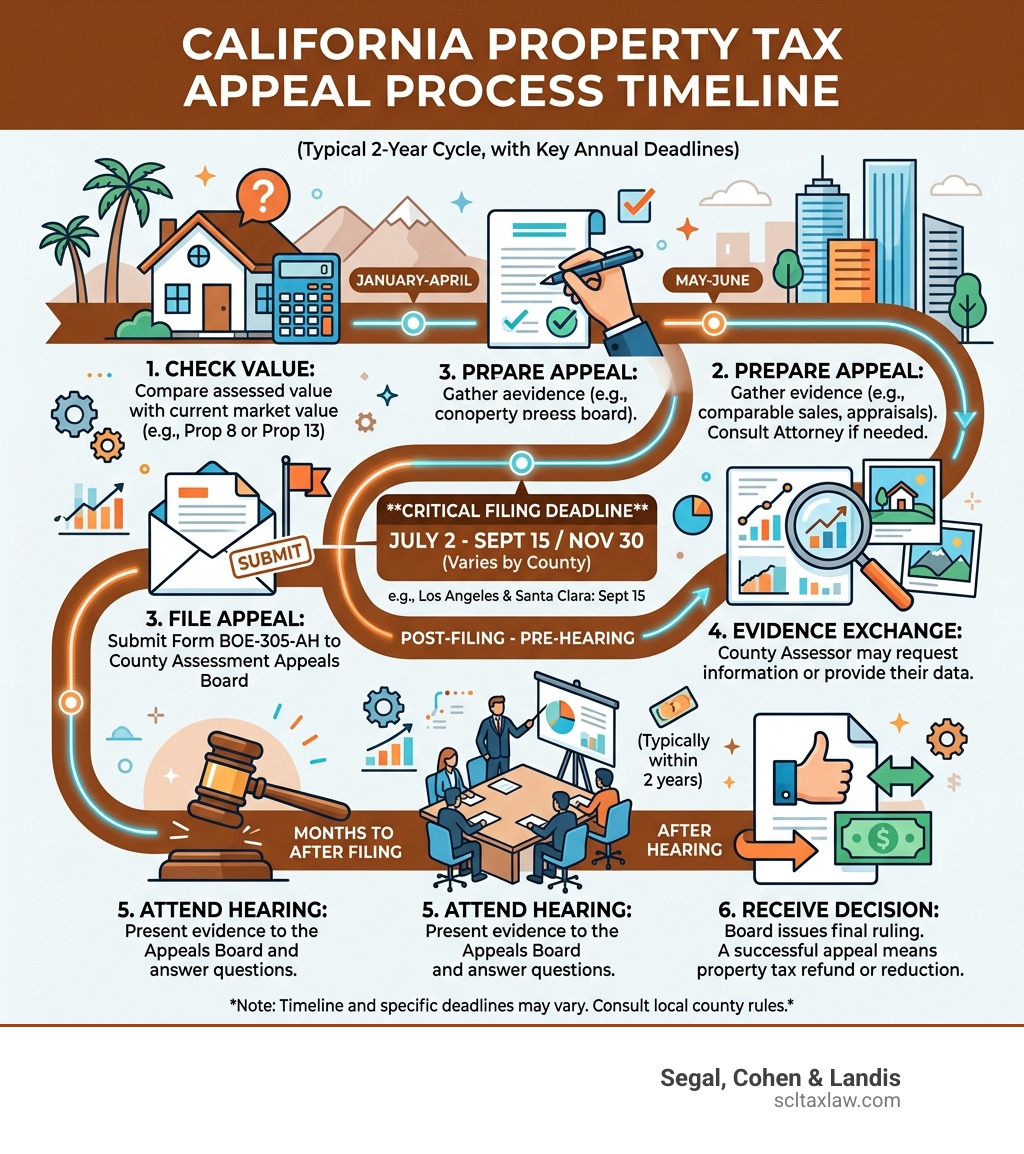
手続の概要は次のとおりです:
- 課税評価額を確認します。現在の市場価値と比較します(近隣の類似住宅の最近の売却事例を調べます)
- 不服申立ての種類を判断します — Prop 8の価値下落(decline-in-value)申立て、またはProp 13の基準年(base year)価額に関する争いのいずれかです
- Form BOE-305-AHを提出します。期限前に、郡の評価不服審査委員会(Assessment Appeals Board)に提出します
- 証拠を集めます — 比較可能な売却事例、鑑定評価、不動産の問題を示す写真
- 審理に出席します。委員会に対して主張を述べます
- 決定を受け取ります — 申立てが認められた場合は、利息付きで還付を受けられます
主な期限:ほとんどの郡では、7月2日から11月30日まで不服申立てを受け付けています。一部の郡(ロサンゼルスとサンタクララを含む)では、9月15日で締め切られます。期限を逃すと、さらに丸1年待つことになります。
ほとんどのカリフォルニア州の住宅所有者は、自分の課税評価額が誤っている可能性があること、そして郡がそれを自動的に修正してくれないことに気づいていません。市場の下落局面では、不動産の価値と課税されている額との差が、静かに年々広がっていくことがあり、あなた自身が行動を起こさない限り、是正されません。
その影響は現実的なものです。課税評価額を$100,000引き下げると、固定資産税が年間およそ$1,000節約されます。10年間では、1回の成功した不服申立てから$10,000以上になります。
本ガイドでは、カリフォルニア州の固定資産税評価に対する不服申立てを、プロのように行うことについて説明します。適用されるルールと事実関係を確認し、提案されている代理人の資格と代理の範囲を確認してください。
法的枠組みの理解:Proposition 13とProposition 8

カリフォルニア州では、固定資産税は2つの画期的な法律の独特な相互作用によって規律されています。両者の違いを理解することが、成功するカリフォルニア州の固定資産税の不服申立てに向けた第一歩です。
Proposition 13は、当州の制度の基盤です。1978年に可決され、不動産の基準年価額(base year value)は、所有権が移転したとき、または新築されたときに決定されると定めました。その後、課税評価額は、最大でも年2%(またはインフレ率のいずれか低い方)しか上昇させることができません。この「係数調整後の基準年価額(factored base year value)」は長期的な安定をもたらしますが、市場が急落した場合には、現実から乖離する可能性があります。
Proposition 8は「安全弁」です。不動産の現在の公正市場価値がProp 13の係数調整後の基準年価額を下回る場合に、課税評価額を一時的に引き下げることを認めています。これは価値下落(decline-in-value)の不服申立てと呼ばれます。Prop 13による保護とは異なり、Prop 8による引き下げは恒久的ではありません。課税評価官はこれらの価額を毎年見直し、市場が回復するにつれて、評価額をProp 13の上限まで引き上げることができます — 場合によっては1年で2%をはるかに超える幅で — 元の「保護された」軌道に達するまで続きます。
不服申立てに勝つには、リーエン日(lien date)(1月1日)に、市場価値が納税通知書の価額より低かったことを立証しなければなりません。正式なルールの詳細については、Assessment Appeals(評価に対する不服申立て)をご確認いただけます。
郡の課税評価官の役割
郡の課税評価官(County Assessor)は、課税対象となるすべての不動産を発見し、その公正市場価値を確定する責任を負っています。ただし、課税評価官は読心術師ではありません。一般的に、次のような「引き金となる出来事」が起きたときにのみ、不動産を再評価します:
- 所有権の変更(新しい住宅の購入)。
- 新築工事の完了(寝室やプールの増設)。
- 大規模な改修、または事業体への移転。
課税評価官の事務所は数千もの区画を扱っているため、多くの場合、一括評価(mass appraisal)の手法に頼っており、あなたの住宅固有の細かな事情を見落としがちです。評価が的外れだと思われる場合は、課税評価官の見積りとあなたの住宅の真の価値との差を埋めるために、お近くの固定資産税不服申立て弁護士 (英語)が必要になるかもしれません。
2026年に市場の変動が重要な理由
2026年4月に入り、不動産市場には大きな変化が見られます。一部の地域の住宅市場は安定していますが、商業用不動産と集合住宅(multifamily)セクターでは、近年、価値が大きく下落しました。高金利と入居状況の変化により、多くのオフィスビルやアパート群が過大評価された状態になっています。
2024年以降、価値が横ばいまたは下落している不動産をお持ちの場合、2025年1月1日時点の評価額(2025-2026年度の税額を左右するもの)が大幅に過大になっている可能性があります。今、不服申立てを行うことは、権利であるだけでなく、税の最適化のために必要な一手です。
2025-2026年度の期限と適格要件
カリフォルニア州の固定資産税の不服申立てでは、タイミングがすべてです。期間を逃すと、委員会は管轄権を失い、請求額をそのまま負担することになります。
| 郡のグループ | 申請期限 |
|---|---|
| カリフォルニア州の通常の固定資産評価に対する不服申立て期間は、郡が認定した申請期間と評価の種類によって異なります。申請前に、現在の郡の期限と課税台帳年度(roll year)を確認してください。前年度分の不服申立てが2026年に一律に適時であるとは限りません。 | 9月15日 |
| 標準期限の郡(その他のほとんどのカリフォルニア州の郡) | 11月30日 |
申請期間(filing window)は、正式には7月2日に開始されます。直前の混雑を避けるため、できるだけ早く申請することを常にお勧めしています。11月30日が週末に当たる場合、期限は通常、翌営業日に移ります(2025年は12月1日でした)。
通常の課税台帳(regular roll)とは別に、補足評価(supplemental assessments)に遭遇することもあるでしょう。これは、年の途中で不動産を購入したときや建築工事を完了したときに発生します。通知の日付から60日ルールという厳格な期限内に不服申立てを行わなければなりません。同様に、火災や洪水で不動産が損害を受けた場合は、災害再評価(calamity reassessment)の対象となる可能性がありますが、再評価通知から6か月以内に申請しなければなりません。LAの納税通知書を読み解くための詳細情報は、これらの個別の項目を特定する助けになり得ます。
誰が不服申立てを行えますか?
次のいずれかに該当する場合、カリフォルニア州の固定資産税の不服申立てを行う資格があります:
- 不動産の所有者。
- 署名入りの委任がある授権代理人(弁護士やコンサルタントなど)。
- 直接の経済的利害関係を有する者(税金の支払いを契約上義務づけられているテナントなど)。
配偶者、親、または子があなたに代わって申請する場合、一般に代理人として指定される必要はありませんが、BOE-305-AH書式に自分との関係を記載しなければなりません。法人を代表して不服申立てを行う場合は、外部の代理人だけでなく、その会社の役員が書式に署名しなければなりません。
カリフォルニア州の固定資産税の不服申立て:ステップごとのガイド
不服申立てを行うことは、官僚的な迷路のように感じられることがありますが、体系的な手順に従うことで、成功率は大幅に高まります。
- 非公式な見直し:正式な不服申立てを行う前に、郡の課税評価官の事務所に電話してください。多くの郡では、1月から6月の間に「Prop 8の見直し要請(Request for Review)」を受け付けています。これは、審理なしで明らかな市場下落の事例を解決する、より迅速で無料の方法です。
- Form BOE-305-AHを入手する:これは「評価変更申請書(Application for Changed Assessment)」です。郡の委員会書記官(Clerk of the Board)から入手できます。
- 申請書を提出する:書式を細心の注意を払って記入してください。「価値に関する意見(Opinion of Value)」は、推測ではなくデータに基づくようにしてください。郡によっては、少額の申請手数料(通常は$30~$60)がかかります。
- 審理を待つ:申請後、委員会には最長2年の間に事案を審理する猶予があります。予定日の少なくとも45日前に通知が届きます。
仕組みをさらに詳しく知りたい方は、カリフォルニア州で固定資産税の不服申立てを行う方法(How to Appeal Property Taxes in California)のガイドをご覧ください。
成功するカリフォルニア州の固定資産税の不服申立てに必要な証拠
委員会は、感情ではなく事実に基づいて決定を行います。勝つためには、「証拠の優越(preponderance of evidence)」が必要です。
- 比較可能な売却事例(Comparable Sales):これは住宅用不動産におけるゴールドスタンダードです。1月1日のリーエン日に近い時期に売却された、類似の住宅を3~5件探してください。90日ルールの下では、委員会は一般に、評価基準日の後90日を超えて発生した売却を考慮しません。
- 専門家による鑑定評価:必須ではありませんが、認定された専門家による正式な鑑定評価は、非常に説得力を持ち得ます。
- 不動産の状態:住宅に基礎の問題、シロアリ被害、古い屋根がある場合は、それを記録してください。写真や、免許を持つ施工業者による修繕見積書は不可欠です。
- 事実の誤り:不動産記録に、床面積の誤りなどの事実上の不正確さがないかを確認し、提案する訂正を裏付ける証拠を集めてください。
評価不服審査委員会の審理の進め方
審理は準司法的(quasi-judicial)な手続です。つまり、法廷より形式ばってはいませんが、証拠に関する特定のルールには従います。
- 立証責任(Burden of Proof):所有者が居住する一戸建て住宅の場合、通常、課税評価官が自らの評価が正しいことを証明する立証責任を負います。商業用または非所有者居住の不動産の場合、通常は、あなたが立証責任を負います。
- 口頭証言(Oral Testimony):最初にあなたが主張を述べます。簡潔にしてください。比較事例と不動産の状態に焦点を当ててください。
- 反対尋問(Cross-Examination):課税評価官の代理人があなたに質問することがあり、あなたも相手方のデータについて質問する権利があります。
- 合意書(Stipulation):審理の前に、課税評価官が妥協案を提示するために連絡してくることがよくあります。同意する場合は、合意書(stipulation)に署名し、審理は取り消されます。
- 事実認定書(Written Findings of Fact):委員会の決定をSuperior Court(上級裁判所)で争うことを予定している場合、審理の終了前に「事実認定の書面(written findings of fact)」を請求しなければなりません。通常、追加の手数料がかかります。
不服申立てのリスクと財務上の考慮事項
カリフォルニア州の固定資産税の不服申立てで得られるものは大きい一方、リスクも認識しておく必要があります。
最も大きなリスクは、課税評価額の引き上げです。住宅用不動産ではまれですが、課税評価官が実際にはあなたの住宅を過小評価していたことを証拠が示唆する場合、委員会には評価額を引き上げる権限が実際にあります。そのため、当事務所は「投機的な」申請を行わないようお勧めします。データが明らかにより低い価値を裏付ける場合にのみ、不服申立てを行ってください。
成功報酬型(contingency)の取り決めは、弁護士費用を節税額に連動させることがありますが、その契約には費用が発生する場合があり、また、認められる場合には、不服申立てによって課税評価額が上昇することがあります。適用される規則と書面の報酬契約を確認してください。関連ガイダンス:ロサンゼルス税務弁護士ガイド (英語)。
不服申立て係属中の納税
納税者が犯す最大の過ちの一つは、審理を待つ間、支払いを保留することです。これはしないでください。固定資産税は、延滞ペナルティ(10%)と利息を避けるため、全額を期限内に支払わなければなりません。
不服申立てが認められた場合、郡は還付手続を開始します。過払い分に利息を加えた額を受け取ります。2年の解決ルール(2-year resolution rule)により、郡が審理を設定するまでに長い時間がかかることがあるため、その小切手を受け取るまでしばらく待つことになる可能性があります。したがって、資金繰りをそれに合わせて計画してください。
カリフォルニア州の固定資産税の不服申立てでよくある間違い
- 期限の見落とし:延長はありません。消印が1日遅れただけで、資格を失います。
- 比較事例の不足:成約済みの売却事例ではなく、売り出し中の物件を使用すること。委員会が重視するのは、住宅が実際に売れた価格だけです。
- 代理人の委任に関する誤り:BOE-305-AHの委任欄に、不動産所有者の署名がないこと。
- 感情的な主張:「税金が高すぎる」「これを払う余裕がない」と訴えること。委員会が重視するのは公正市場価値だけです。
- リーエン日の無視:2025年の評価に対して2026年の売却事例を提示すること。証拠は、対象となる課税年度の1月1日を中心とするものでなければなりません。
カリフォルニア州の固定資産税の不服申立てに関するよくある質問
不服申立てに負けた場合、委員会は固定資産税を引き上げることがありますか?
はい、法的には可能です。公正市場価値が課税評価官の現在の評価額より高いと委員会が判断した場合、課税評価額を引き上げることができます。ただし、手続中に重大な誤りが見つかった場合を除き、住宅についてこれは極めてまれです。
住宅用の不服申立てでは、専門家を雇う必要がありますか?
必ずしもそうではありません。多くの住宅所有者が、わかりやすいProp 8の事案では自分で代理して成功しています。ただし、複雑なProp 13の基準年価額に関する争い、高額な商業用不動産、または法人(法的事業体)の移転を扱う場合は、税務弁護士の専門知識が、技術的な細部に対処するうえで非常に貴重になり得ます。
勝訴後、還付を受けるまでにどのくらいかかりますか?
委員会が決定を下した後、Auditor-Controllerが還付を処理するのに、通常2~6か月かかります。申請から小切手の受領までの全体の期間は、6~18か月かかることがあります。
結論
カリフォルニア州の固定資産税の不服申立ては、不動産所有者として自身の経済的利益を守る最も効果的な方法の一つです。単純な住宅価値の下落であれ、複雑な商業用不動産の過大評価であれ、重要なのは準備、タイミング、そして証拠です。
Segal, Cohen & Landis(SCL)にご連絡のうえ、税務上の問題、関連する通知と期限、および利用可能な対応の選択肢についてご相談ください。提案される代理人の資格と、依頼の範囲を確認してください。関連リソース:サンフランシスコの税務弁護士に連絡する (英語)。