체납 세금 탕감 프로그램이란 무엇이며, 도움이 될 수 있을까요?
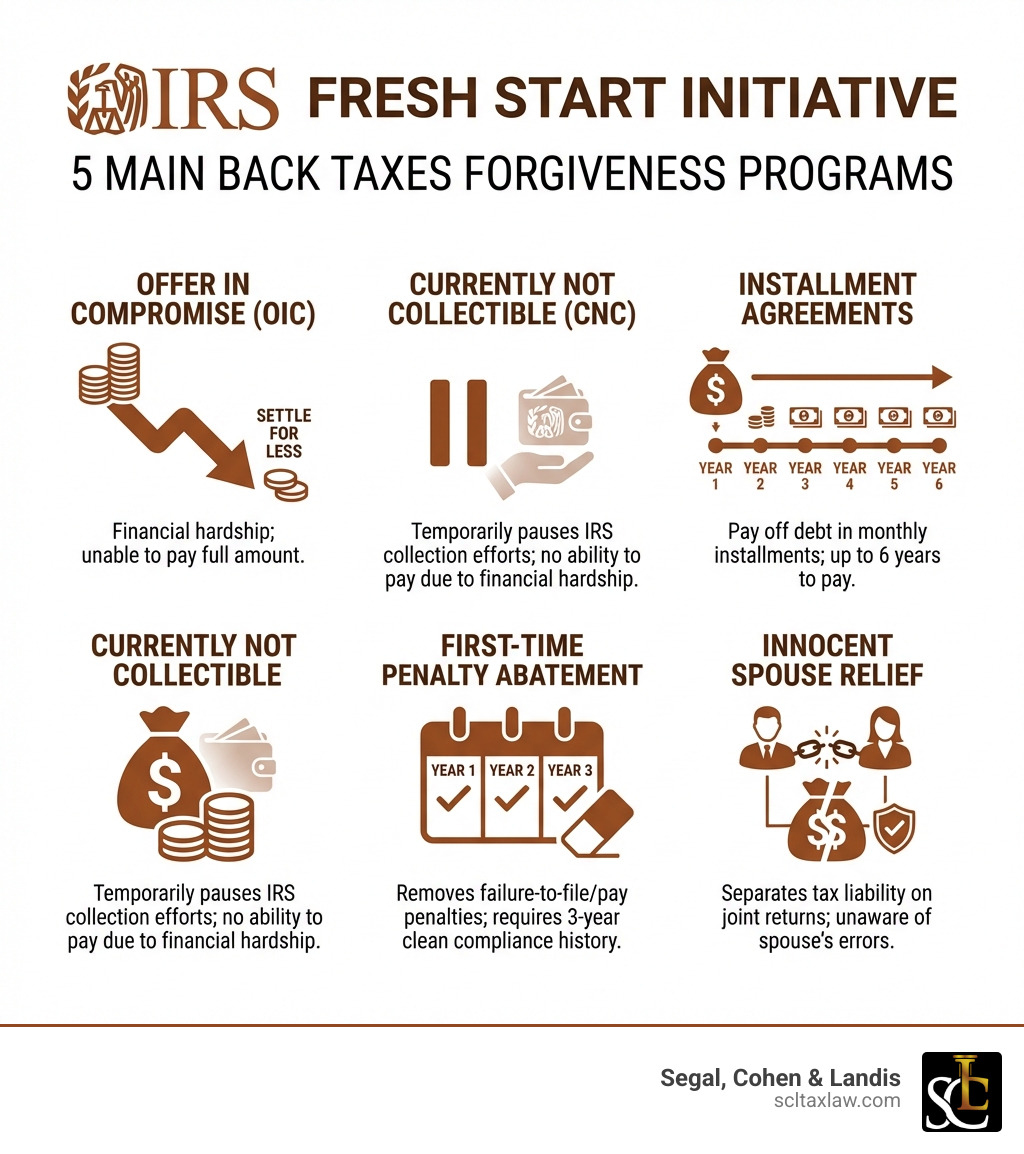
체납 세금 탕감 프로그램은 자격을 갖춘 납세자가 세금 채무를 전액보다 적은 금액으로 합의하거나, 징수를 일시 중지하거나, 특정 가산세를 면제받을 수 있도록 하는 IRS 프로그램의 모음입니다. 주요 선택지를 한눈에 정리하면 다음과 같습니다.
| 프로그램 | 기능 | 적합한 대상 |
|---|---|---|
| 타협 제안(Offer in Compromise, OIC) | 납부할 금액보다 적은 금액으로 채무를 합의 | 전액을 납부할 수 없는 납세자 |
| 현재 징수 불가(Currently Not Collectible, CNC) | IRS의 징수를 일시적으로 중지 | 납부 능력이 전혀 없는 납세자 |
| 분할납부 약정(Installment Agreement) | 최대 6년에 걸쳐 채무를 분할 납부 | 납부 기간이 더 필요한 납세자 |
| 최초 가산세 감면(First-Time Penalty Abatement) | 처음 위반한 경우 가산세를 제거 | 양호한 준수 이력(3년)이 있는 납세자 |
| 선의의 배우자 구제(Innocent Spouse Relief) | 공동 신고서상의 책임을 분리 | 배우자의 세금 오류를 알지 못했던 배우자 |
이 프로그램들 중 어느 것도 채무를 자동으로 없애 주지는 않습니다. 그러나 실제로 재정적 곤란을 겪고 있는 납세자에게는 엄청난 차이를 만들 수 있습니다.
2026년의 중대한 체납 세금 채무 기준액은 $66,000를 초과하는 금액이며, 법정 징수 요건과 제외 사유가 적용됩니다. IRS의 인증은 여권 관련 결정을 담당하는 국무부(State Department)에 통보됩니다.
어려운 점은 어떤 프로그램이 본인의 상황에 맞는지, 실제로 자격이 되는지, 그리고 값비싼 실수를 하지 않고 올바르게 신청하는 방법을 아는 것입니다. 모든 신고서를 제출하기 전에 타협 제안(Offer in Compromise)을 제출하는 것과 같은 잘못된 한 수는 신청이 즉시 반려되는 결과를 낳을 수 있습니다.
체납 세금 탕감 프로그램: 대응 방법을 선택하기 전에 관련 통지서, 신고 이력, 기록 및 기한을 검토하십시오. 전문가의 도움은 사실관계, 적용 법률, 그리고 합의된 대리 업무의 범위에 따라 평가하십시오.
IRS 체납 세금 탕감 프로그램 이해하기
사람들이 체납 세금 탕감 프로그램을 이야기할 때는 대개 감당하기 어려운 처지에 놓인 사람들을 돕기 위해 마련된 일련의 정책을 가리킵니다. 그 중심에는 IRS가 2011년에 시작한 Fresh Start 프로그램(또는 Fresh Start Initiative)이 있습니다. 이는 일회성 조치가 아니었으며, 세금을 체납했지만 이를 갚을 자산이 부족한 납세자를 IRS가 다루는 방식에 근본적인 변화를 가져온 것이었습니다.
가장 널리 알려진 “탕감” 수단은 타협 제안(Offer in Compromise, OIC)입니다. 이는 IRS가 납세자의 세금 채무를 전액보다 적은 금액으로 합의하도록 허용하는 공식 합의입니다. “1달러에 몇 센트(pennies on the dollar)”만 내는 합의라고 생각하실 수도 있지만, IRS는 이를 사탕처럼 나누어 주지 않습니다. 전액을 납부하면 “부당한 경제적 곤란”이 생긴다는 점을 입증해야 합니다.
연방 세금을 납부하면 기본적이고 합리적인 생활비를 충당할 수 없게 되는 경우, IRS에 본인의 재정 상황에 대한 검토를 요청하십시오. 현재 징수 불가(Currently Not Collectible) 상태는 대부분의 징수를 늦추지만, 채무는 계속 납부 대상으로 남고, 이자와 해당 가산세는 계속 발생하며, 환급금이 상계될 수 있고, IRS는 여전히 연방 세금 담보권 통지(Notice of Federal Tax Lien)를 제출할 수 있습니다. 적격 여부와 이후의 검토는 사실관계에 따라 달라집니다.
징수 시효 만료일(Collection Statute Expiration Date, CSED)도 반드시 이해해야 합니다. 일반적으로 IRS가 세금 채무를 징수할 수 있는 기간은 10년뿐입니다. 부분 납부 분할납부 약정(Partial Payment Installment Agreement)과 같은 일부 구제 프로그램은 그 10년의 기간이 끝날 때까지 납부할 수 있는 만큼만 납부하도록 허용하며, 그 시점에는 남은 잔액이 사실상 사라질 수 있습니다. 이러한 전략을 더 깊이 알아보려면 저희의 IRS 세금 채무 해결 완벽 가이드를 참고하십시오.
혼자서 IRS와의 채무 합의를 직접 진행하는 방법을 알아볼 수도 있지만, 서류 작업은 복잡하고 걸려 있는 이해관계는 큽니다. “자산 지분(equity in assets)”을 계산할 때의 사소한 오류 하나가 신속한 거절로 이어질 수 있습니다.
타협 제안(OIC)의 자격을 갖추는 방법

OIC 자격을 갖추는 일은 일종의 수학적 계산입니다. IRS는 합리적 징수 가능성(Reasonable Collection Potential, RCP)이라는 공식을 사용합니다. RCP를 산정하기 위해 IRS는 다음을 살펴봅니다.
- 자산 지분(Asset Equity): 주택, 자동차, 은행 계좌의 가치(해당 자산에 대해 갚아야 할 금액을 뺀 금액).
- 미래 소득(Future Income): 현재 소득을 기준으로 향후 몇 년 동안 납부할 수 있을 것으로 IRS가 예상하는 금액.
Fresh Start 규정에 따라 IRS는 다소 관대해졌습니다. 예를 들어 제안 금액을 5개월 이내에 모두 납부할 수 있다면 (4년치가 아닌) 1년치의 미래 소득만 살펴봅니다. 납부에 최대 24개월이 걸리는 경우에는 2년치의 소득을 살펴봅니다.
서류 작업에 많은 시간을 들이기 전에 OIC 사전 자격 확인 도구(Pre-Qualifier Tool)로 적격 여부를 확인해 보시기 바랍니다. 이 도구는 IRS가 귀하의 제안을 검토라도 해 줄 것인지에 대한 “대략적인” 감을 알려 줍니다. 또한 저소득 인증 기준을 충족하면 IRS는 $205의 신청 수수료와 최초 계약금을 면제하므로, 가장 필요한 사람들이 이 프로그램을 이용할 수 있습니다.
체납 세금 탕감 프로그램의 자격 요건
체납 세금 탕감 프로그램에 발을 들이기라도 하려면 다음과 같은 타협의 여지가 없는 요건을 충족해야 합니다.
- 모든 신고서 제출: 제출해야 하는 모든 연방 세금 신고서를 제출했어야 합니다. 미제출 연도가 있으면 IRS는 신청서를 즉시 반송합니다.
- 추정세 납부: 자영업자인 경우 해당 연도의 추정세 납부가 최신 상태여야 합니다.
- 진행 중인 파산 절차 없음: 현재 파산 절차가 진행 중이라면 OIC를 신청할 수 없습니다.
- 재무 정보 공개: Form 433-A(개인용) 또는 Form 433-B(사업체용)와 Form 656을 사용하여 본인의 재정 상황 전체를 제공해야 합니다.
필요한 양식과 서류를 단계별로 자세히 알아보려면 저희의 타협 제안 완벽 가이드를 참고하십시오.
가산세 감면 및 이자 구제 옵션
때로는 “본세”가 문제가 아니라 그 위에 산더미처럼 쌓인 가산세와 이자가 문제입니다. IRS에는 최초 가산세 감면(First-Time Penalty Abatement, FTA)이라는 “1회성” 구제 옵션이 있습니다.
FTA 자격을 갖추려면 일반적으로 지난 3년간 양호한 준수 이력이 있어야 합니다. 이는 그 기간에 중대한 가산세가 없었고 현재 신고 의무를 모두 이행했다는 의미입니다. 이는 전화 한 통이나 간단한 서신만으로 신고 불이행 가산세와 납부 불이행 가산세를 제거할 수 있는 행정적 면제입니다.
FTA 자격이 없더라도 정당한 사유(Reasonable Cause)를 근거로 구제를 요청할 수 있습니다. 이를 위해서는 다음과 같이 제때 납부하거나 신고하지 못한 타당한 이유가 있었음을 입증해야 합니다.
- 직계 가족의 사망 또는 중병.
- 자연재해(화재, 홍수 등).
- 기록을 확보하지 못한 경우.
- 세무 전문가의 잘못된 조언(매우 특정한 경우).
IRS가 이자를 면제해 주는 경우는 드물지만, 가산세가 제거되면 그 가산세와 관련된 이자도 함께 제거됩니다. 이러한 요청을 처리하는 방법에 대한 자세한 내용은 저희의 IRS 가산세 감면 상세 안내를 확인하십시오. IRS가 귀하를 부당하게 대우한다고 느껴지면, 납세자 옹호 서비스(Taxpayer Advocate Service)는 IRS 내부의 독립 조직으로서 귀하의 권리를 보호하는 데 도움을 줄 수 있습니다.
체납 세금 탕감 프로그램을 통한 가산세 경감
IRS는 최근 2020년 및 2021년 과세연도에 대해 대규모의 구제 기회를 제공했습니다. 팬데믹으로 IRS 업무와 통지서 전달이 차질을 빚었기 때문에, IRS는 2020-2021 과세연도 IRS 구제 조치를 발표했습니다. 이 프로그램은 부과된 소득세가 $100,000 미만인 개인과 사업체의 납부 불이행 가산세를 자동으로 면제했습니다.
다른 연도의 경우 가산세의 환급 또는 감면을 요청하려면 Form 843을 사용해야 합니다. “납부 불이행(Failure to Pay)” 가산세는 세금이 납부되지 않은 매월 또는 월의 일부마다 미납 세금의 0.5%이며, 최대 25%입니다. 여러 해에 걸쳐 쌓이면 엄청난 금액이 되며, 체납 세금 탕감 프로그램이 잠재적으로 이를 없애 줄 수 있습니다.
채무 탕감의 대안: 납부 계획과 주 정부 프로그램
주택의 지분이 너무 많거나 소득이 너무 높아서 OIC 자격이 되지 않더라도 당황하지 마십시오. IRS Fresh Start 프로그램을 통해 채무를 관리할 수 있는 다른 방법이 있습니다.
| 항목 | 분할납부 약정(Installment Agreement) | 타협 제안(Offer in Compromise, OIC) |
|---|---|---|
| 채무 감축 | 세금 + 이자의 100%를 납부 | 채무의 일부만으로 합의 |
| 적격 여부 | 자격을 갖추기 매우 쉬움 | 자격을 갖추기 매우 어려움 |
| 신용에 미치는 영향 | 담보권 철회 가능성 | 담보권 철회 가능성 |
| 기간 | 자격을 갖춘 납세자는 남은 징수 기간과 해당 요건에 따라, 현행 IRS 간편 납부 계획(Simple Payment Plans)에서 최대 10년까지 가능할 수 있습니다. | 제안 금액 납부에 6개월에서 24개월 |
| 재무 정보 공개 | “간소화(Streamlined)” 방식에는 필요하지 않음 | 광범위한 공개 필요 |
간소화 분할납부 약정(Streamlined Installment Agreements)은 $50,000 이하를 체납한 납세자가 이용할 수 있습니다. 이 계획에서는 상세한 재무 명세서를 IRS에 제공하지 않고도 72개월에 걸쳐 채무를 납부할 수 있습니다.
주별 구제 제도
주 세금도 잊지 마십시오! 많은 주에서 자체적인 체납 세금 탕감 프로그램을 운영하고 있습니다.
- 대응 방법을 선택하기 전에 관련 통지서, 신고 이력, 기록 및 기한을 검토하십시오. 전문가의 도움은 사실관계, 적용 법률, 그리고 합의된 대리 업무의 범위에 따라 평가하십시오. 관련 자료: 캘리포니아주 세금 해결 서비스.
- 일리노이: 이 주는 최근 납세자가 체납 세금을 가산세와 이자 없이 납부할 수 있도록 한 세금 사면 프로그램(Tax Amnesty Program)을 운영했습니다. 해당 기간은 이미 지났지만, 이 주는 어려움을 겪는 납세자에게 OIC와 유사한 합의를 제공하는 경우가 많습니다.
본인이 거주하는 주의 세무 당국 연락처를 찾으려면 NASACT 주 세금 담당 기관 디렉터리를 방문하십시오.
세금 구제에 관한 자주 묻는 질문
타협 제안(Offer in Compromise)이 거절되면 어떻게 됩니까?
IRS는 상당히 높은 비율의 OIC 신청을 거절하며, 이는 흔히 납세자가 제안한 금액보다 더 많이 낼 능력이 있다고 판단하기 때문입니다. 이런 일이 발생하면 이의 신청 절차를 이용할 권리가 있습니다. 거절 서신 날짜로부터 30일 이내에 Form 13711을 사용하여 이의서(protest)를 제출해야 합니다. 그러면 최초 제안을 거절한 부서와는 별개인 Independent Office of Appeals가 사건을 검토합니다. 이 절차에 도움이 필요하면 저희의 IRS 이의 신청 안내서를 참고하십시오.
IRS가 탕감 요청을 처리하는 데 얼마나 걸립니까?
여기에서는 인내가 필수입니다. 일반적인 OIC는 처리에 6개월에서 12개월이 걸리며, 적체로 인해 더 길어질 수도 있습니다. 다만 “2년 규칙(Two-Year Rule)”이 있습니다. IRS가 OIC를 접수한 날로부터 2년 이내에 결정을 내리지 않으면 해당 제안은 자동으로 수락됩니다.
세금 구제 사기를 피하려면 어떻게 해야 합니까?
세금 구제 업계에는 안타깝게도 납세자의 재무 기록을 살펴보지도 않고 푼돈으로 채무를 합의해 주겠다고 약속하는 “사기꾼”이 가득합니다. 위험 신호는 다음과 같습니다.
- 채무를 합의해 줄 수 있다는 보장.
- 사건을 분석하기도 전에 요구하는 거액의 선불 수수료.
- 강압적인 영업 방식.
- 세무 변호사가 소속되어 있지 않은 회사.
IRS가 제공하는 신뢰할 수 있는 전문가의 징표를 확인하십시오. Segal, Cohen & Landis (SCL)와 같은 정직한 법률 사무소는 영업 멘트가 아니라 법에 근거한 현실적인 평가를 항상 제공합니다.
결론
체납 세금 탕감 프로그램을 헤쳐 나가는 것은 직면할 수 있는 가장 복잡한 재정적 과제 중 하나입니다. 타협 제안(Offer in Compromise)을 목표로 하든, 가산세 감면을 구하든, 가족을 파산시키지 않을 납부 계획을 확보하려 하든, 세부 사항이 중요합니다.
대응 방법을 선택하기 전에 관련 통지서, 신고 이력, 기록 및 기한을 검토하십시오. 전문가의 도움은 사실관계, 적용 법률, 그리고 합의된 대리 업무의 범위에 따라 평가하십시오.
IRS가 귀하의 재정적 미래를 좌우하도록 두지 마십시오. 오늘 체납 세금 문제에 대한 도움을 받으려면 저희에게 문의하시고, 귀하가 마땅히 누려야 할 새 출발을 찾도록 저희가 돕겠습니다.