Lorsque l’IRS prélève votre salaire : comprendre vos droits
Vous pouvez arrêter la saisie sur salaire de l’IRS en agissant immédiatement dès réception d’un Final Notice of Intent to Levy (avis final d’intention de saisie). Vous disposez de plusieurs options pour interrompre le processus et régler votre dette fiscale.
Vos principales options pour arrêter la saisie sur salaire :
- Payer la dette fiscale en totalité : entraîne immédiatement la mainlevée de la saisie.
- Demander un accord de paiement échelonné : mettre en place des paiements mensuels.
- Présenter une offre de compromis : régler pour moins que ce que vous devez.
- Prouver des difficultés financières : demander une mainlevée de la saisie pour difficultés et, le cas échéant, le statut non recouvrable actuellement (Currently Not Collectible, CNC).
- Déposer un appel Collection Due Process (CDP) : demander une audience dans les 30 jours suivant le Final Notice.
- Demander l’allègement pour conjoint innocent (Innocent Spouse Relief) : pour les dettes issues de déclarations conjointes admissibles.
Le temps est critique : vous disposez de seulement 30 jours à compter du Final Notice pour préserver vos droits d’appel et empêcher la saisie.
Une saisie sur salaire de l’IRS est alarmante parce que l’IRS peut prélever une large part de votre salaire sans ordonnance d’un tribunal. Après avoir envoyé une série d’avis, l’IRS émet un Final Notice of Intent to Levy (Letter LT11), vous accordant un délai de 30 jours pour répondre avant de contacter votre employeur.
Le montant prélevé par l’IRS est fondé sur votre statut de déclarant et vos personnes à charge, et non sur vos dépenses de subsistance réelles, et il peut être dévastateur. Pour les travailleurs indépendants, l’IRS peut prélever la totalité de leurs revenus.
Toutefois, une saisie sur salaire n’est pas permanente. Vous avez des droits, et l’IRS doit accorder la mainlevée d’une saisie dans des conditions précises, par exemple lorsque vous concluez un plan de paiement ou prouvez des difficultés économiques. Ne rien faire est la pire réponse possible.
Arrêter la saisie sur salaire de l’IRS : Passez en revue les avis pertinents, l’historique de dépôt, les dossiers et les échéances avant de choisir une réponse. Évaluez le recours à une assistance professionnelle en fonction des faits, du droit applicable et de l’étendue convenue de la représentation.
Contenu connexe sur arrêter la saisie sur salaire de l’IRS :
- Avocat en dettes fiscales à Los Angeles
- Allègement de dettes fiscales à Los Angeles
- avocat fiscaliste près de chez moi (Anglais)
Comprendre le processus de saisie sur salaire de l’IRS
Une saisie sur salaire de l’IRS est un type de saisie fiscale utilisé pour recouvrer des arriérés d’impôts. Contrairement à d’autres créanciers, l’IRS n’a pas besoin d’une ordonnance d’un tribunal pour saisir votre salaire, ce qui lui donne le pouvoir de s’adresser directement à votre employeur. Toutefois, l’IRS suit un processus précis, qui offre des occasions d’arrêter la saisie sur salaire de l’IRS avant qu’elle ne commence.

Quel est le processus que suit l’IRS avant de saisir un salaire ?
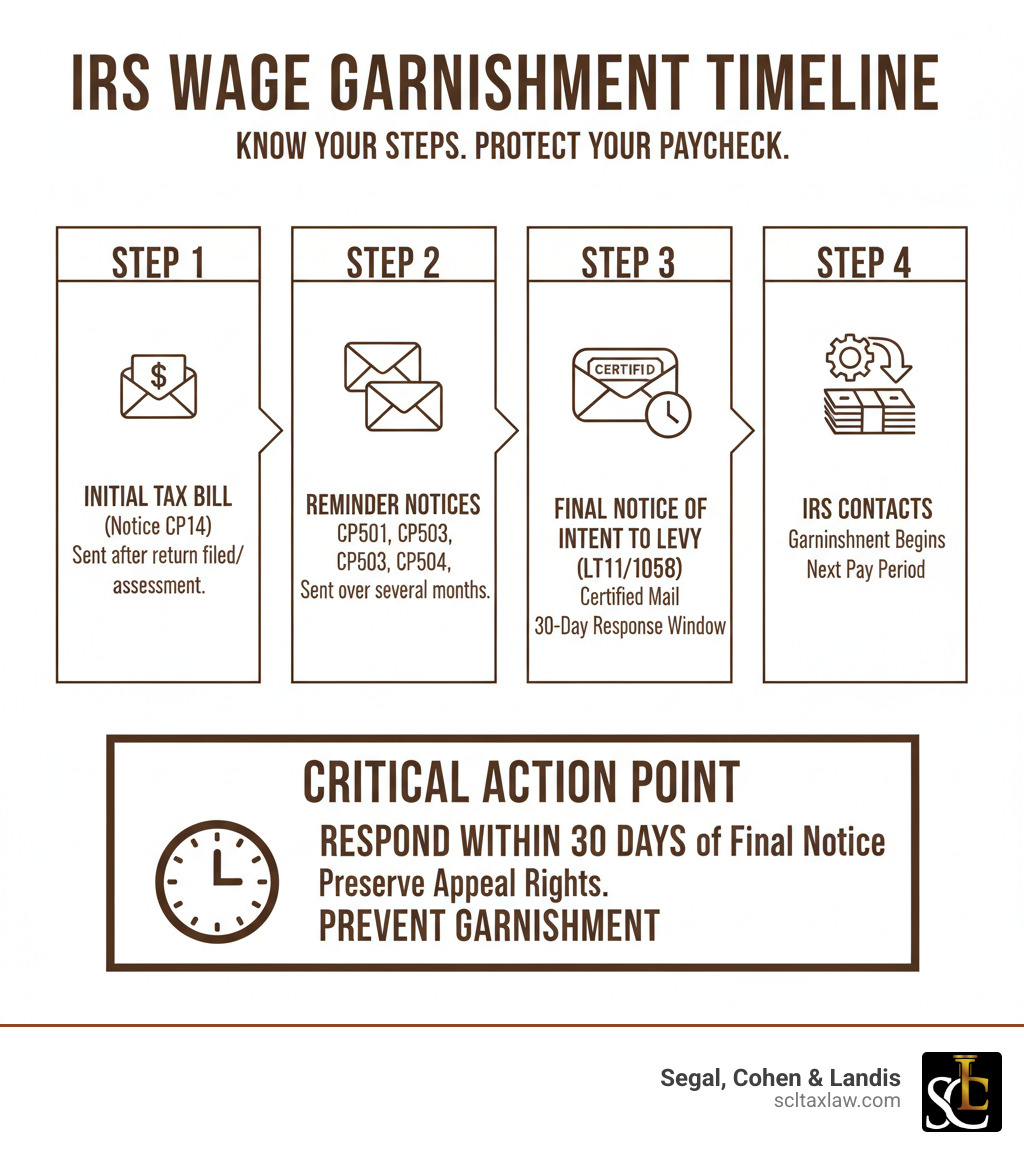
Le processus de recouvrement de l’IRS comprend une série d’avis envoyés sur plusieurs mois.
- Il commence par une facture initiale, l’avis CP14, après le dépôt ou la mise en recouvrement d’une déclaration fiscale.
- Si la facture n’est pas payée, des avis de rappel comme les CP501, CP503 et CP504 suivent.
- L’avertissement final est le Final Notice of Intent to Levy and Notice of Your Right to a Hearing (avis final d’intention de saisie et avis de votre droit à une audience) (Letter LT11 ou Letter 1058), envoyé par courrier recommandé.
Cet avis final déclenche un délai de réponse de 30 jours critique. Si vous ne prenez pas de dispositions ou ne faites pas appel dans ce délai, l’IRS contactera directement votre employeur pour commencer la saisie sur votre prochain salaire. Comprendre La saisie fiscale fédérale, un signe avant-coureur d’exaction (The Federal Tax Levy A Harbinger of Exaction) (Anglais) met en évidence la gravité de cet avis.
Quelle part de mon salaire l’IRS peut-elle légalement prélever ?
Le montant que l’IRS peut saisir est souvent bien supérieur à la limite de 25 % qui s’applique aux autres créanciers. Le calcul de l’IRS détermine un montant « exempté » que vous êtes autorisé à conserver pour vos dépenses de subsistance de base. Tout salaire supérieur à ce montant est susceptible de saisie.
Les créances des travailleurs indépendants peuvent faire l’objet d’une saisie, mais les règles relatives aux biens insaisissables et les critères de mainlevée pour difficultés économiques exigent un examen des faits particuliers ; le travail indépendant n’établit pas à lui seul une règle universelle de 100 %. Conseils connexes : calculs précis.
En quoi la saisie sur salaire diffère-t-elle d’une saisie fiscale ?
Une saisie fiscale (tax levy) est le terme général désignant la saisie légale de biens par l’IRS pour régler une dette fiscale. Elle peut comprendre une saisie ponctuelle de fonds sur un compte bancaire ou la saisie d’actifs physiques. Notre article de fond sur la saisie fiscale (Tax Levy Featured Article) l’explique plus en détail.
Une saisie sur salaire est un type précis de saisie qui est continue. Elle ordonne à votre employeur de retenir une partie de chaque paie et de l’envoyer à l’IRS jusqu’à ce que la dette soit intégralement payée ou que la saisie fasse l’objet d’une mainlevée. Ce caractère continu rend la saisie sur salaire particulièrement préjudiciable à votre stabilité financière, ce qui explique pourquoi une action immédiate est cruciale.
Comment arrêter la saisie sur salaire de l’IRS : vos options immédiates
L’IRS préfère souvent travailler avec les contribuables pour régler une dette plutôt que d’exécuter une saisie sur salaire. Explorer ces options peut interrompre le processus avant qu’il ne commence ou obtenir la mainlevée d’une saisie active.

Négocier un accord de paiement échelonné avec l’IRS
Un accord de paiement échelonné permet d’effectuer des paiements planifiés pour la dette fiscale. Les conditions dépendent de l’admissibilité, du montant dû et de la période de recouvrement restante ; les Simple Payment Plans admissibles accordent généralement à la plupart des contribuables cette période restante, habituellement jusqu’à dix ans. Un accord exige la mainlevée de la saisie lorsque ses conditions ne permettent pas à la saisie de se poursuivre. Des exigences de conformité en matière de dépôt et de paiement s’appliquent. Nous pouvons vous aider à évaluer l’arrangement disponible et à confirmer la mainlevée auprès de l’IRS et de l’employeur. Voir Aide pour les arriérés d’impôts de l’IRS (IRS Back Tax Help).
Régler pour moins avec une offre de compromis (OIC)
Si vous n’avez pas les moyens de payer votre dette fiscale en totalité, une offre de compromis (Offer in Compromise, OIC) peut être une option. Une OIC permet aux contribuables admissibles de régler leur dette fiscale pour un montant inférieur à la totalité de la somme due. L’IRS peut accepter une OIC fondée sur un « doute quant à la possibilité de recouvrement » (doubt as to collectibility), lorsqu’il détermine que vous n’avez ni les revenus ni les actifs pour payer l’intégralité de la dette.
Une OIC en cours restreint généralement toute nouvelle mesure de saisie, avec des exceptions ; une saisie sur salaire continue existante peut subsister et nécessite une demande de mainlevée distincte. Conseils connexes : Offre de compromis de l’IRS (IRS Offer In Compromise) ; Guide complet de l’offre de compromis (Offer In Compromise Complete Guide).
Prouver des difficultés financières pour arrêter la saisie sur salaire de l’IRS
Si une saisie sur salaire vous empêche de vous offrir les nécessités de base comme la nourriture, le logement ou les soins médicaux, vous pouvez demander une mainlevée fondée sur des difficultés économiques. L’IRS doit accorder la mainlevée d’une saisie sur salaire dont il détermine qu’elle cause de telles difficultés. Une décision distincte de statut non recouvrable actuellement (Currently Not Collectible, CNC) peut retarder la plupart des mesures de recouvrement, mais n’éteint pas la dette, les accumulations continues, les compensations de remboursements ni un éventuel dépôt de privilège.
Le statut CNC peut retarder la plupart des mesures de recouvrement, mais n’éteint pas la dette ; les intérêts et les pénalités applicables continuent de courir, les remboursements peuvent être compensés, et des privilèges peuvent subsister ou être déposés. L’IRS peut examiner votre situation financière. Une demande pour difficultés ou de statut CNC exige généralement des informations financières et des pièces justificatives ; utilisez le formulaire que l’IRS demande. Notre page sur le statut non recouvrable actuellement de l’IRS (IRS Currently Not Collectible Status) contient plus d’informations.
Solutions avancées et circonstances particulières
Les dossiers complexes peuvent nécessiter des approches spécialisées pour arrêter la saisie sur salaire de l’IRS. Ces options exigent souvent une documentation détaillée et une solide compréhension du droit fiscal, ce qui rend un avocat fiscaliste expérimenté précieux.
Contester la saisie : l’audience Collection Due Process (CDP)
Vous avez le droit légal de contester une saisie en demandant une audience Collection Due Process (CDP). Vous devez déposer le Form 12153, Request for a Collection Due Process Hearing (demande d’audience Collection Due Process) dans les 30 jours suivant la date figurant sur votre Final Notice of Intent to Levy.
Passez en revue les avis pertinents, l’historique de dépôt, les dossiers et les échéances avant de choisir une réponse. Évaluez le recours à une assistance professionnelle en fonction des faits, du droit applicable et de l’étendue convenue de la représentation. Ressources connexes : Contester une mesure de recouvrement de l’IRS au moyen de l’appel Collection Due Process (Challenging IRS Collection Action via the Collection Due Process Appeal).
Comprendre l’incidence de la faillite sur les mesures de recouvrement de l’IRS
Remarque : bien que la faillite puisse avoir une incidence sur les mesures de recouvrement de l’IRS, Segal, Cohen & Landis (SCL) se concentre sur les solutions propres à l’IRS et ne fournit pas de services en matière de faillite. Pour obtenir des conseils sur les options d’allègement fiscal auprès de l’IRS, consultez nos avocats fiscalistes expérimentés.
Le dépôt d’une demande de faillite déclenche une « suspension automatique » (automatic stay), qui interrompt immédiatement la plupart des mesures de recouvrement, y compris les saisies sur salaire de l’IRS. Toutefois, la relation entre la faillite et la dette fiscale est complexe. Toutes les dettes fiscales ne peuvent pas être annulées (discharged), et la faillite a des conséquences importantes à long terme sur votre crédit. Elle constitue généralement un dernier recours. Notre Guide de l’avocat en dettes fiscales à Los Angeles explore des solutions propres à l’IRS qui peuvent régler les problèmes fiscaux sans les dommages collatéraux de la faillite.
Demander l’allègement pour conjoint innocent (Innocent Spouse Relief)
Si vous avez déposé une déclaration fiscale conjointe et que la dette fiscale découle d’erreurs ou d’omissions de votre conjoint (ou ex-conjoint) dont vous n’aviez pas connaissance, vous pouvez être admissible à l’allègement pour conjoint innocent. Lorsque vous déposez une déclaration conjointe, l’IRS tient les deux conjoints responsables de la totalité de la dette fiscale. L’allègement pour conjoint innocent peut vous dégager de cette responsabilité.
Pour faire une demande, vous devez déposer le Form 8857, Request for Innocent Spouse Relief (demande d’allègement pour conjoint innocent). L’IRS examinera votre dossier pour déterminer s’il serait injuste de vous tenir responsable. Si vous êtes admissible, l’allègement peut mettre fin à une saisie sur salaire en supprimant votre responsabilité à l’égard de la dette. Ce processus exige une documentation rigoureuse, comme pour Que faire lorsque vous n’êtes pas d’accord avec un audit de l’IRS (Anglais).
Parcourir le processus de résolution
Une fois que vous avez conclu un accord avec l’IRS, la dernière étape consiste à obtenir la mainlevée officielle de la saisie. Comprendre le calendrier et les ressources disponibles est essentiel.
En combien de temps pouvez-vous arrêter la saisie sur salaire de l’IRS ?
Demandez à l’IRS d’envoyer rapidement la mainlevée de la saisie et confirmez la réception par l’employeur et le traitement par la paie ; aucune période de paie particulière n’est garantie. Conseils connexes : Mainlevée de saisie de l’IRS (IRS Levy Release) ; Comment obtenir la mainlevée d’une saisie ? (How do I get a levy released?).
Le rôle du Taxpayer Advocate Service (TAS)

Le Taxpayer Advocate Service (TAS) est un organisme indépendant au sein de l’IRS qui aide les contribuables à résoudre des problèmes qu’ils ne parviennent pas à régler par les voies habituelles. Le TAS est particulièrement utile dans les cas de difficultés financières importantes. Bien que le TAS puisse plaider en votre faveur, la décision finale revient toujours à l’IRS. Combiner une représentation juridique expérimentée avec l’aide du TAS peut renforcer votre position et accélérer une résolution, en particulier dans des situations complexes d’appels auprès de l’IRS (IRS Appeals).
Et si vous changez d’employeur ou quittez votre emploi ?
Quitter votre emploi ou changer d’employeur pour éviter une saisie sur salaire n’est pas une stratégie viable à long terme. L’IRS utilise des systèmes sophistiqués de recoupement de données pour suivre l’emploi. Il finira par trouver votre nouvel employeur et émettra une nouvelle saisie sur salaire. Cela ne fait que retarder l’inévitable pendant que votre dette fiscale augmente avec les pénalités et les intérêts. La seule solution permanente est de traiter directement la dette fiscale et d’obtenir la mainlevée officielle de la saisie.
Foire aux questions sur l’arrêt des saisies sur salaire de l’IRS
Quelle est la toute première démarche à entreprendre si je reçois un Final Notice of Intent to Levy ?
Ne l’ignorez pas. Vous avez 30 jours à compter de la date figurant sur l’avis pour agir. Il s’agit d’un délai légal critique pour préserver vos droits d’appel et empêcher la saisie. La meilleure première démarche est de contacter immédiatement un professionnel de la fiscalité qualifié pour explorer vos options et arrêter la saisie sur salaire de l’IRS avant qu’elle ne commence.
Que se passe-t-il si l’IRS a déjà saisi mon compte bancaire ?
Une saisie bancaire est une saisie ponctuelle. La banque gèle les fonds de votre compte et les conserve pendant 21 jours avant de les envoyer à l’IRS. Cette période de 21 jours est votre fenêtre pour agir. Contactez immédiatement un professionnel de la fiscalité pour négocier une mainlevée, surtout si la saisie cause des difficultés économiques. Vous pouvez en apprendre davantage dans notre article sur La saisie fiscale fédérale, un signe avant-coureur d’exaction (The Federal Tax Levy A Harbinger of Exaction) (Anglais).
Puis-je contester une décision de saisie sur salaire de l’IRS ?
Une demande d’audience CDP relative à une saisie doit généralement être présentée au moyen du Form 12153 dans les 30 jours suivant la date de l’avis applicable. Une demande présentée en temps utile restreint généralement les mesures de saisie visées, sous réserve des exceptions prévues par la loi, et permet l’examen d’alternatives de recouvrement. Lisez sans tarder l’avis en cause et les instructions de dépôt.
Reprenez le contrôle de vos finances et arrêtez la saisie
Une saisie sur salaire de l’IRS est une menace sérieuse, mais ce n’est pas un verdict définitif. Vous avez des droits et des options pour reprendre le contrôle de vos finances. Ce guide a présenté plusieurs stratégies puissantes pour arrêter la saisie sur salaire de l’IRS, notamment :
- Accords de paiement échelonné
- Offres de compromis
- Statut non recouvrable actuellement
- Appels Collection Due Process
- Allègement pour conjoint innocent
L’étape la plus importante est d’agir rapidement. Le délai de 30 jours qui suit un Final Notice of Intent to Levy est votre occasion critique d’empêcher la saisie. Attendre n’est pas une stratégie.
Passez en revue les avis pertinents, l’historique de dépôt, les dossiers et les échéances avant de choisir une réponse. Évaluez le recours à une assistance professionnelle en fonction des faits, du droit applicable et de l’étendue convenue de la représentation.
Si vous faites face à une saisie sur salaire, n’attendez pas que l’IRS prélève un autre salaire. Chaque jour compte.
Faites dès aujourd’hui le premier pas vers une solution. Votre avenir financier vaut la peine de se battre, et vous n’avez pas à vous battre seul.
Services connexes
Articles connexes
Représentation menée par des avocats
Prêt à résoudre votre problème avec l'IRS ?
Planifiez une consultation confidentielle avec un avocat fiscaliste. Aucune pression commerciale, seulement des conseils juridiques honnêtes et une voie claire.
Consultation gratuite