Cuando el IRS toma su sueldo: cómo entender sus derechos
Usted puede detener el embargo de salario del IRS actuando de inmediato al recibir un Aviso final de intención de embargo (Final Notice of Intent to Levy). Tiene varias opciones para detener el proceso y resolver su deuda tributaria.
Sus opciones principales para detener el embargo de salario:
- Pagar la deuda tributaria en su totalidad: Libera el embargo de inmediato.
- Solicitar un acuerdo de pago a plazos: Establecer pagos mensuales.
- Solicitar una oferta de transacción (Offer in Compromise): Resolver la deuda por menos de lo que debe.
- Demostrar dificultad financiera: Solicitar la liberación del embargo por dificultad y, cuando corresponda, el estado No Cobrable Actualmente (Currently Not Collectible, CNC).
- Presentar una apelación de Debido Proceso de Cobro (Collection Due Process, CDP): Solicitar una audiencia dentro de los 30 días posteriores al Aviso final.
- Solicitar el Alivio para el Cónyuge Inocente (Innocent Spouse Relief): Para deudas de declaraciones conjuntas que cumplan los requisitos.
El tiempo es fundamental: Solo tiene 30 días a partir del Aviso final para conservar sus derechos de apelación y evitar el embargo.
Un embargo de salario del IRS es alarmante porque el IRS puede tomar una gran parte de su sueldo sin una orden judicial. Después de enviar una serie de avisos, el IRS emite un Aviso final de intención de embargo (Carta LT11), que le da una ventana de 30 días para responder antes de que se comuniquen con su empleador.
El monto que toma el IRS se basa en su estado civil para efectos de la declaración y en sus dependientes, no en sus gastos de vida reales, y puede ser devastador. En el caso de los trabajadores por cuenta propia, el IRS puede tomar la totalidad de sus ingresos.
Sin embargo, un embargo de salario no es permanente. Usted tiene derechos, y el IRS debe liberar un embargo bajo condiciones específicas, como cuando usted entra en un plan de pagos o demuestra dificultad económica. No hacer nada es la peor respuesta posible.
Detener el embargo de salario del IRS: Examine los avisos, el historial de presentación, los registros y los plazos pertinentes antes de elegir una respuesta. Evalúe la asistencia profesional según los hechos, la ley aplicable y el alcance acordado de la representación.
Contenido relacionado sobre cómo detener el embargo de salario del IRS:
- Abogado de deudas tributarias en Los Ángeles
- Alivio de deudas tributarias en Los Ángeles
- abogado tributarista cerca de mí (Inglés)
Cómo entender el proceso de embargo de salario del IRS
Un embargo de salario del IRS es un tipo de embargo fiscal que se usa para cobrar impuestos atrasados. A diferencia de otros acreedores, el IRS no necesita una orden judicial para embargar su sueldo, lo que le da el poder de ir directamente a su empleador. Sin embargo, el IRS sigue un proceso específico, que ofrece oportunidades para detener el embargo de salario del IRS antes de que comience.

¿Cuál es el proceso que sigue el IRS antes de embargar el salario?
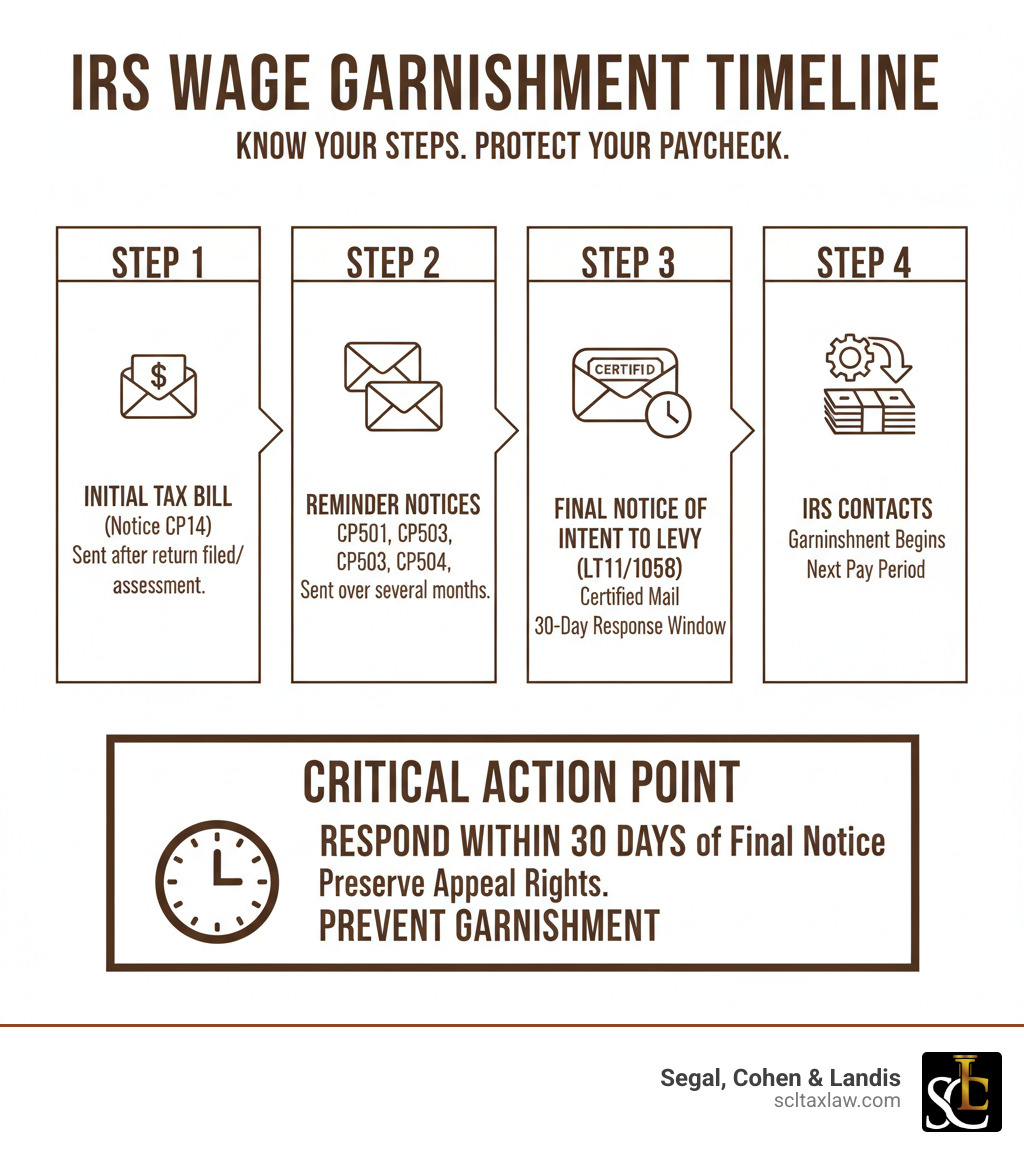
El proceso de cobro del IRS implica una serie de avisos enviados durante varios meses.
- Comienza con una factura inicial, el Aviso CP14, después de que se presenta o se determina una declaración de impuestos.
- Si la factura no se paga, siguen avisos recordatorios como el CP501, CP503 y CP504.
- La advertencia final es el Aviso final de intención de embargo y Aviso de su derecho a una audiencia (Final Notice of Intent to Levy and Notice of Your Right to a Hearing) (Carta LT11 o Carta 1058), enviado por correo certificado.
Este aviso final inicia una ventana de respuesta de 30 días crítica. Si no hace arreglos ni apela dentro de este plazo, el IRS se comunicará directamente con su empleador para iniciar el embargo en su próximo cheque de pago. Entender El embargo fiscal federal: un presagio de exacción (The Federal Tax Levy A Harbinger of Exaction) (Inglés) pone de relieve la gravedad de este aviso.
¿Cuánto de mi sueldo puede tomar legalmente el IRS?
El monto que el IRS puede embargar suele ser mucho mayor que el límite del 25 % que se aplica a otros acreedores. El cálculo del IRS determina un monto “exento” que usted puede conservar para sus gastos básicos de vida. Cualquier salario por encima de este monto está sujeto a embargo.
Las cuentas por cobrar de los trabajadores por cuenta propia pueden ser embargadas, pero las reglas sobre bienes exentos y los criterios de liberación por dificultad económica requieren revisar los hechos particulares; el trabajo por cuenta propia no establece por sí mismo una regla universal del 100 %. Orientación relacionada: cálculos específicos.
¿En qué se diferencia el embargo de salario de un embargo fiscal?
Un embargo fiscal es el término general para la incautación legal que hace el IRS de bienes para satisfacer una deuda tributaria. Esto puede incluir una incautación única de fondos de una cuenta bancaria o la incautación de bienes físicos. Nuestro artículo destacado sobre el embargo fiscal (Tax Levy Featured Article) lo explica con más detalle.
Un embargo de salario es un tipo específico de embargo que es continuo. Ordena a su empleador retener una parte de cada cheque de pago y enviarla al IRS hasta que la deuda se pague en su totalidad o se libere el embargo. Esta naturaleza continua hace que el embargo de salario sea particularmente perjudicial para su estabilidad financiera, por lo cual es crucial actuar de inmediato.
Cómo detener el embargo de salario del IRS: sus opciones inmediatas
El IRS suele preferir trabajar con los contribuyentes para resolver una deuda en lugar de hacer cumplir un embargo de salario. Explorar estas opciones puede detener el proceso antes de que comience o liberar un embargo activo.

Negocie un acuerdo de pago a plazos con el IRS
Un acuerdo de pago a plazos permite realizar pagos programados para saldar una deuda tributaria. Los términos dependen de la elegibilidad, de la obligación y del período de cobro restante; los Planes de Pago Simple (Simple Payment Plans) elegibles generalmente permiten a la mayoría de los contribuyentes ese período restante, que por lo general es de hasta diez años. Un acuerdo exige la liberación del embargo cuando sus términos no permiten que el embargo continúe. Se aplican requisitos de cumplimiento de presentación y de pago. Podemos ayudarle a evaluar el arreglo disponible y a confirmar la liberación con el IRS y con el empleador. Consulte Ayuda con impuestos atrasados del IRS (IRS Back Tax Help).
Resuelva por menos con una oferta de transacción (OIC)
Si no puede pagar su deuda tributaria en su totalidad, una oferta de transacción (Offer in Compromise, OIC) puede ser una opción. Una OIC permite a los contribuyentes que reúnan los requisitos resolver su obligación tributaria por menos del monto total adeudado. El IRS puede aceptar una OIC con base en la “duda sobre la posibilidad de cobro” (“doubt as to collectibility”), cuando determina que usted carece de los ingresos y bienes para pagar la deuda completa.
Una OIC pendiente generalmente restringe nuevas acciones de embargo, con excepciones; un embargo continuo de salario que ya exista puede permanecer y requiere una solicitud de liberación por separado. Orientación relacionada: Oferta de transacción del IRS (IRS Offer In Compromise); Guía completa de la oferta de transacción (Offer In Compromise Complete Guide).
Demuestre dificultad financiera para detener el embargo de salario del IRS
Si un embargo de salario le impide costear necesidades básicas como alimentos, vivienda o atención médica, puede solicitar la liberación con base en dificultad económica. El IRS debe liberar un embargo de salario que determine que causa esa dificultad. Una determinación independiente de No Cobrable Actualmente (Currently Not Collectible, CNC) puede retrasar la mayor parte del cobro, pero no elimina la deuda, los cargos que se siguen acumulando, las compensaciones de reembolsos ni la posible presentación de un gravamen.
El estado CNC puede retrasar la mayor parte del cobro, pero no elimina la deuda; los intereses y las sanciones aplicables continúan, los reembolsos pueden ser compensados y los gravámenes pueden permanecer o presentarse. El IRS puede revisar su situación financiera. Una solicitud por dificultad o de CNC generalmente requiere información financiera y documentos de respaldo; use el formulario que el IRS le solicite. Nuestra página sobre el estado No Cobrable Actualmente del IRS (IRS Currently Not Collectible Status) tiene más información.
Resoluciones avanzadas y circunstancias especiales
Los casos complejos pueden requerir enfoques especializados para detener el embargo de salario del IRS. Estas opciones a menudo exigen documentación detallada y un sólido conocimiento del derecho tributario, lo que hace que un abogado tributarista con experiencia sea invaluable.
Cómo apelar el embargo: la audiencia de Debido Proceso de Cobro (CDP)
Usted tiene el derecho legal de apelar un embargo solicitando una audiencia de Debido Proceso de Cobro (Collection Due Process, CDP). Debe presentar el Formulario 12153, Solicitud de una audiencia de Debido Proceso de Cobro (Form 12153, Request for a Collection Due Process Hearing) dentro de los 30 días posteriores a la fecha que figura en su Aviso final de intención de embargo.
Examine los avisos, el historial de presentación, los registros y los plazos pertinentes antes de elegir una respuesta. Evalúe la asistencia profesional según los hechos, la ley aplicable y el alcance acordado de la representación. Recursos relacionados: Cómo impugnar una acción de cobro del IRS mediante la apelación de Debido Proceso de Cobro (Challenging IRS Collection Action via the Collection Due Process Appeal).
Cómo entender el impacto de la quiebra en las acciones de cobro del IRS
Nota: Aunque la quiebra puede afectar las acciones de cobro del IRS, Segal, Cohen & Landis (SCL) se enfoca en soluciones específicas para el IRS y no presta servicios de quiebra. Para obtener orientación sobre las opciones de alivio tributario del IRS, consulte con nuestros abogados tributaristas con experiencia.
Presentar una solicitud de quiebra activa una “suspensión automática” (“automatic stay”), que detiene de inmediato la mayoría de las acciones de cobro, incluidos los embargos de salario del IRS. Sin embargo, la relación entre la quiebra y la deuda tributaria es compleja. No todas las deudas tributarias pueden ser exoneradas, y la quiebra tiene consecuencias significativas a largo plazo para su crédito. Por lo general, es un último recurso. Nuestra Guía de abogados de deudas tributarias en Los Ángeles (Tax Debt Attorney Los Angeles Guide) explora soluciones específicas para el IRS que pueden resolver problemas tributarios sin el daño colateral de la quiebra.
Cómo solicitar el Alivio para el Cónyuge Inocente
Si presentó una declaración de impuestos conjunta y la deuda tributaria proviene de errores u omisiones de su cónyuge (o excónyuge) que usted desconocía, es posible que reúna los requisitos para el Alivio para el Cónyuge Inocente (Innocent Spouse Relief). Cuando se presenta una declaración conjunta, el IRS considera a ambos cónyuges responsables de la totalidad de la deuda tributaria. El Alivio para el Cónyuge Inocente puede eximirle de esta responsabilidad.
Para solicitarlo, debe presentar el Formulario 8857, Solicitud de Alivio para el Cónyuge Inocente (Request for Innocent Spouse Relief). El IRS revisará su caso para determinar si responsabilizarlo sería injusto. Si reúne los requisitos, el alivio puede detener un embargo de salario al eliminar su responsabilidad por la deuda. Este proceso requiere una documentación cuidadosa, similar a Qué hacer cuando no está de acuerdo con una auditoría del IRS (What to Do When You Disagree with an IRS Audit) (Inglés).
Cómo avanzar en el proceso de resolución
Una vez que llega a un acuerdo con el IRS, el paso final es lograr que el embargo se libere oficialmente. Entender el cronograma y los recursos disponibles es clave.
¿Con qué rapidez puede detener el embargo de salario del IRS?
Pida al IRS que envíe la liberación del embargo sin demora y confirme que el empleador la recibió y la procesó en la nómina; no se garantiza ningún período de pago en particular. Orientación relacionada: Liberación de embargos del IRS (IRS Levy Release); ¿Cómo logro que se libere un embargo? (How do I get a levy released?).
La función del Servicio del Defensor del Contribuyente (TAS)

El Servicio del Defensor del Contribuyente (Taxpayer Advocate Service, TAS) es una organización independiente dentro del IRS que ayuda a los contribuyentes a resolver problemas que no pueden solucionar por los canales normales. El TAS es particularmente útil en casos de dificultad financiera significativa. Aunque el TAS puede abogar en su nombre, la decisión final sigue correspondiendo al IRS. Combinar una representación legal con experiencia con la asistencia del TAS puede fortalecer su posición y agilizar una resolución, especialmente en situaciones complejas de Apelaciones del IRS (IRS Appeals).
¿Qué pasa si cambia de empleador o renuncia a su trabajo?
Renunciar a su trabajo o cambiar de empleador para evitar un embargo no es una estrategia viable a largo plazo. El IRS usa sistemas sofisticados de cotejo de datos para rastrear el empleo. Con el tiempo encontrarán a su nuevo empleador y emitirán un nuevo embargo de salario. Esto solo retrasa lo inevitable mientras su deuda tributaria crece con sanciones e intereses. La única solución permanente es abordar la deuda tributaria directamente y lograr que el embargo se libere oficialmente.
Preguntas frecuentes sobre cómo detener los embargos de salario del IRS
¿Cuál es el primer paso que debo dar si recibo un Aviso final de intención de embargo?
No lo ignore. Tiene 30 días a partir de la fecha del aviso para actuar. Este es un plazo legal crítico para conservar sus derechos de apelación y evitar el embargo. El mejor primer paso es comunicarse de inmediato con un profesional tributario calificado para explorar sus opciones y detener el embargo de salario del IRS antes de que comience.
¿Qué sucede si el IRS ya embargó mi cuenta bancaria?
Un embargo bancario es una incautación única. El banco congela los fondos de su cuenta y los retiene durante 21 días antes de enviarlos al IRS. Este período de 21 días es su ventana para actuar. Comuníquese de inmediato con un profesional tributario para negociar una liberación, especialmente si el embargo causa dificultad económica. Puede obtener más información en nuestro artículo sobre El embargo fiscal federal: un presagio de exacción (The Federal Tax Levy A Harbinger of Exaction) (Inglés).
¿Puedo apelar una decisión de embargo de salario del IRS?
Una solicitud de audiencia CDP sobre un embargo generalmente debe presentarse mediante el Formulario 12153 dentro de los 30 días posteriores a la fecha del aviso correspondiente. Una solicitud oportuna generalmente restringe las acciones de embargo cubiertas, sujeto a excepciones legales, y permite considerar alternativas de cobro. Lea con prontitud el aviso particular y las instrucciones de presentación.
Tome el control de sus finanzas y detenga el embargo
Un embargo de salario del IRS es una amenaza grave, pero no es un veredicto final. Usted tiene derechos y opciones para recuperar el control de sus finanzas. Esta guía ha descrito varias estrategias poderosas para detener el embargo de salario del IRS, entre ellas:
- Acuerdos de pago a plazos
- Ofertas de transacción
- Estado No Cobrable Actualmente
- Apelaciones de Debido Proceso de Cobro
- Alivio para el Cónyuge Inocente
El paso más importante es actuar con rapidez. La ventana de 30 días posterior a un Aviso final de intención de embargo es su oportunidad crítica para evitar el embargo. Esperar no es una estrategia.
Examine los avisos, el historial de presentación, los registros y los plazos pertinentes antes de elegir una respuesta. Evalúe la asistencia profesional según los hechos, la ley aplicable y el alcance acordado de la representación.
Si enfrenta un embargo de salario, no espere a que el IRS tome otro cheque de pago. Cada día cuenta.
Dé hoy el primer paso hacia una solución. Su futuro financiero vale la pena defenderlo, y no tiene que luchar solo.
Servicios relacionados
Artículos relacionados
Representación dirigida por abogados
¿Listo para resolver su problema con el IRS?
Programe una consulta confidencial con un abogado tributario. Sin presión de ventas, solo asesoría legal honesta y un camino claro.
Consulta gratuita