Wenn der IRS auf Ihr Gehalt zugreift: Ihre Rechte verstehen
Sie können die IRS-Lohnpfändung stoppen, indem Sie sofort handeln, wenn Sie eine Final Notice of Intent to Levy (endgültige Mitteilung über die beabsichtigte Pfändung) erhalten. Es gibt mehrere Möglichkeiten, das Verfahren anzuhalten und Ihre Steuerschuld zu regeln.
Ihre wichtigsten Möglichkeiten, die Lohnpfändung zu stoppen:
- Die Steuerschuld vollständig bezahlen: Hebt die Pfändung sofort auf.
- Eine Ratenzahlungsvereinbarung beantragen: Monatliche Zahlungen einrichten.
- Ein Vergleichsangebot (Offer in Compromise) beantragen: Beilegung für weniger, als Sie schulden.
- Finanzielle Härte nachweisen: Beantragen Sie eine Freigabe der Pfändung wegen Härte und gegebenenfalls den Status „vorübergehend nicht einziehbar“ (Currently Not Collectible, CNC).
- Einen Collection-Due-Process-(CDP-)Einspruch einlegen: Beantragen Sie innerhalb von 30 Tagen nach der Final Notice eine Anhörung.
- Entlastung für unschuldige Ehepartner (Innocent Spouse Relief) beantragen: Für Schulden aus qualifizierenden gemeinsamen Steuererklärungen.
Zeit ist entscheidend: Sie haben nur 30 Tage ab der Final Notice, um Ihre Einspruchsrechte zu wahren und die Lohnpfändung zu verhindern.
Eine IRS-Lohnpfändung ist alarmierend, weil der IRS einen großen Teil Ihres Gehalts ohne Gerichtsbeschluss einziehen kann. Nach einer Reihe von Mitteilungen erlässt der IRS die Final Notice of Intent to Levy (Letter LT11) und räumt Ihnen ein 30-tägiges Zeitfenster zur Reaktion ein, bevor er Ihren Arbeitgeber kontaktiert.
Der Betrag, den der IRS einbehält, richtet sich nach Ihrem Veranlagungsstatus (Filing Status) und Ihren unterhaltsberechtigten Angehörigen, nicht nach Ihren tatsächlichen Lebenshaltungskosten, und kann verheerend sein. Bei Selbstständigen kann der IRS ihr gesamtes Einkommen einziehen.
Eine Lohnpfändung ist jedoch nicht dauerhaft. Sie haben Rechte, und der IRS muss eine Pfändung unter bestimmten Bedingungen freigeben, etwa wenn Sie einen Zahlungsplan vereinbaren oder wirtschaftliche Härte nachweisen. Nichts zu tun ist die schlechteste mögliche Reaktion.
IRS-Lohnpfändung stoppen: Prüfen Sie die maßgeblichen Mitteilungen, die Einreichungshistorie, die Unterlagen und die Fristen, bevor Sie eine Antwort wählen. Beurteilen Sie professionelle Unterstützung anhand der Tatsachen, des anwendbaren Rechts und des vereinbarten Umfangs der Vertretung.
Verwandte Inhalte zu IRS-Lohnpfändung stoppen:
- Steuerschulden-Anwalt Los Angeles
- Steuerschuldenentlastung Los Angeles
- Steueranwalt in meiner Nähe (Englisch)
Den Ablauf der IRS-Lohnpfändung verstehen
Eine IRS-Lohnpfändung ist eine Art Steuerpfändung (Tax Levy), die zur Einziehung von Steuernachzahlungen dient. Anders als andere Gläubiger braucht der IRS keinen Gerichtsbeschluss, um Ihren Lohn zu beschlagnahmen, und kann sich direkt an Ihren Arbeitgeber wenden. Der IRS folgt jedoch einem bestimmten Verfahren, das Gelegenheiten bietet, die IRS-Lohnpfändung zu stoppen, bevor sie beginnt.

Welches Verfahren befolgt der IRS, bevor er Löhne pfändet?
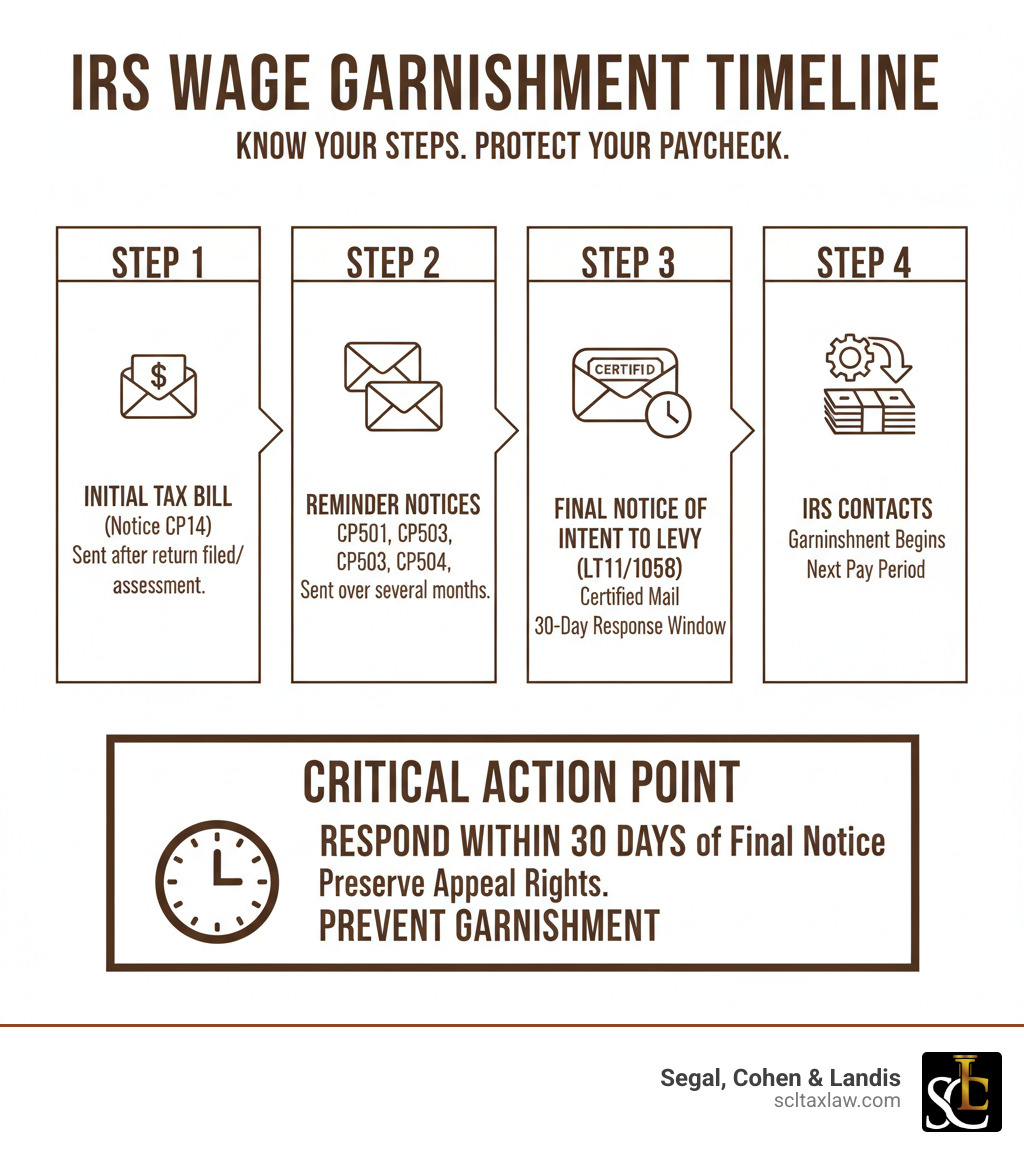
Das Einziehungsverfahren des IRS umfasst eine Reihe von Mitteilungen, die über mehrere Monate versandt werden.
- Es beginnt mit einer ersten Rechnung, der Notice CP14, nachdem eine Steuererklärung eingereicht oder festgesetzt wurde.
- Wird die Rechnung nicht bezahlt, folgen Erinnerungsmitteilungen wie CP501, CP503 und CP504.
- Die letzte Warnung ist die Final Notice of Intent to Levy and Notice of Your Right to a Hearing (endgültige Mitteilung über die beabsichtigte Pfändung und Hinweis auf Ihr Recht auf eine Anhörung; Letter LT11 oder Letter 1058), die per Einschreiben (Certified Mail) versandt wird.
Diese Final Notice setzt ein entscheidendes 30-tägiges Reaktionsfenster in Gang. Wenn Sie innerhalb dieser Frist keine Vorkehrungen treffen oder keinen Einspruch einlegen, wird der IRS Ihren Arbeitgeber direkt kontaktieren, um die Lohnpfändung ab Ihrem nächsten Gehalt zu beginnen. Das Verständnis von Die bundesweite Steuerpfändung (Federal Tax Levy) als Vorbote der Zwangseintreibung (Englisch) verdeutlicht den Ernst dieser Mitteilung.
Wie viel meines Gehalts darf der IRS rechtmäßig einbehalten?
Der Betrag, den der IRS pfänden kann, liegt oft deutlich über der 25-%-Grenze, die für andere Gläubiger gilt. Bei der IRS-Berechnung wird ein „freigestellter“ (exempt) Betrag ermittelt, den Sie für grundlegende Lebenshaltungskosten behalten dürfen. Alle Löhne oberhalb dieses Betrags unterliegen der Pfändung.
Forderungen aus selbstständiger Tätigkeit können gepfändet werden, doch die Regeln zu freigestelltem Vermögen und die Kriterien für eine Freigabe wegen wirtschaftlicher Härte erfordern eine Prüfung der besonderen Tatsachen; Selbstständigkeit begründet für sich genommen keine allgemeingültige 100-%-Regel. Verwandte Hinweise: spezifische Berechnungen.
Worin unterscheidet sich eine Lohnpfändung von einer Steuerpfändung?
Eine Steuerpfändung (Tax Levy) ist der allgemeine Begriff für die rechtliche Beschlagnahme von Vermögen durch den IRS zur Tilgung einer Steuerschuld. Dazu kann die einmalige Beschlagnahme von Geldern von einem Bankkonto oder die Beschlagnahme von Sachwerten gehören. Unser Featured-Artikel zur Steuerpfändung (Tax Levy) erklärt dies ausführlicher.
Eine Lohnpfändung ist eine besondere Art der Pfändung, die fortlaufend ist. Sie weist Ihren Arbeitgeber an, von jedem Gehalt einen Teil einzubehalten und an den IRS zu überweisen, bis die Schuld vollständig bezahlt oder die Pfändung freigegeben ist. Diese Dauerwirkung macht die Lohnpfändung für Ihre finanzielle Stabilität besonders schädlich, weshalb sofortiges Handeln entscheidend ist.
So stoppen Sie die IRS-Lohnpfändung: Ihre unmittelbaren Möglichkeiten
Der IRS arbeitet oft lieber mit Steuerpflichtigen zusammen, um eine Schuld zu regeln, als eine Lohnpfändung durchzusetzen. Das Ausloten dieser Optionen kann das Verfahren anhalten, bevor es beginnt, oder eine aktive Pfändung freigeben.

Eine IRS-Ratenzahlungsvereinbarung aushandeln
Eine Ratenzahlungsvereinbarung ermöglicht planmäßige Zahlungen auf eine Steuerschuld. Die Bedingungen hängen von der Berechtigung, der Verbindlichkeit und dem verbleibenden Einziehungszeitraum ab; berechtigte Simple Payment Plans gewähren den meisten Steuerpflichtigen im Allgemeinen diesen verbleibenden Zeitraum, in der Regel bis zu zehn Jahre. Eine Vereinbarung erfordert die Freigabe der Pfändung, wenn ihre Bedingungen eine Fortsetzung der Pfändung nicht zulassen. Es gelten Compliance-Anforderungen hinsichtlich Einreichung und Zahlung. Wir können dabei helfen, die verfügbare Regelung zu beurteilen und die Freigabe mit dem IRS und dem Arbeitgeber zu bestätigen. Siehe Hilfe bei Steuernachzahlungen an den IRS.
Mit einem Vergleichsangebot (Offer in Compromise, OIC) für weniger beilegen
Wenn Sie Ihre Steuerschuld nicht vollständig bezahlen können, kann ein Vergleichsangebot (Offer in Compromise, OIC) eine Option sein. Mit einem OIC können qualifizierte Steuerpflichtige ihre Steuerverbindlichkeit für weniger als den vollen geschuldeten Betrag beilegen. Der IRS kann ein OIC auf der Grundlage von „Zweifeln an der Einbringlichkeit“ (doubt as to collectibility) annehmen, wenn er feststellt, dass Ihnen Einkommen und Vermögen fehlen, um die volle Schuld zu bezahlen.
Ein anhängiges OIC beschränkt im Allgemeinen neue Pfändungsmaßnahmen, mit Ausnahmen; eine bestehende fortlaufende Lohnpfändung kann fortbestehen und erfordert einen gesonderten Antrag auf Freigabe. Verwandte Hinweise: IRS-Vergleichsangebot (Offer in Compromise); Vergleichsangebot (Offer in Compromise) – Vollständiger Leitfaden.
Finanzielle Härte nachweisen, um die IRS-Lohnpfändung zu stoppen
Wenn eine Lohnpfändung Sie daran hindert, sich grundlegende Notwendigkeiten wie Nahrung, Wohnraum oder medizinische Versorgung zu leisten, können Sie die Freigabe wegen wirtschaftlicher Härte beantragen. Der IRS muss eine Lohnpfändung freigeben, bei der er feststellt, dass sie diese Härte verursacht. Eine gesonderte Feststellung „vorübergehend nicht einziehbar“ (Currently Not Collectible, CNC) kann die meisten Einziehungsmaßnahmen aufschieben, beseitigt aber weder die Schuld noch weiter auflaufende Beträge, Verrechnungen von Erstattungen oder eine mögliche Eintragung eines Steuerpfandrechts.
CNC kann die meisten Einziehungsmaßnahmen aufschieben, beseitigt die Schuld aber nicht; Zinsen und anwendbare Strafen laufen weiter, Erstattungen können verrechnet werden, und Steuerpfandrechte können bestehen bleiben oder eingetragen werden. Der IRS kann Ihre finanzielle Situation überprüfen. Ein Härtefall- oder CNC-Antrag erfordert im Allgemeinen Finanzinformationen und Belege; verwenden Sie das vom IRS angeforderte Formular. Weitere Informationen finden Sie auf unserer Seite IRS-Status „vorübergehend nicht einziehbar“ (Currently Not Collectible).
Fortgeschrittene Lösungen und besondere Umstände
Komplexe Fälle können spezialisierte Ansätze erfordern, um die IRS-Lohnpfändung zu stoppen. Diese Optionen verlangen oft eine detaillierte Dokumentation und gute Kenntnisse des Steuerrechts, was einen erfahrenen Steueranwalt unschätzbar macht.
Gegen die Pfändung vorgehen: Die Collection-Due-Process-(CDP-)Anhörung
Sie haben ein gesetzliches Recht, gegen eine Pfändung Einspruch einzulegen, indem Sie eine Collection-Due-Process-(CDP-)Anhörung beantragen. Sie müssen Form 12153 (Antrag auf eine Collection-Due-Process-Anhörung) innerhalb von 30 Tagen ab dem Datum auf Ihrer Final Notice of Intent to Levy einreichen.
Prüfen Sie die maßgeblichen Mitteilungen, die Einreichungshistorie, die Unterlagen und die Fristen, bevor Sie eine Antwort wählen. Beurteilen Sie professionelle Unterstützung anhand der Tatsachen, des anwendbaren Rechts und des vereinbarten Umfangs der Vertretung. Verwandte Ressourcen: Gegen IRS-Einziehungsmaßnahmen im Wege des Collection-Due-Process-Einspruchs vorgehen.
Die Auswirkungen einer Insolvenz auf IRS-Einziehungsmaßnahmen verstehen
Hinweis: Eine Insolvenz kann sich zwar auf IRS-Einziehungsmaßnahmen auswirken, doch Segal, Cohen & Landis (SCL) konzentriert sich auf IRS-spezifische Lösungen und bietet keine Insolvenzdienstleistungen an. Für Beratung zu den Optionen der IRS-Steuerentlastung wenden Sie sich an unsere erfahrenen Steueranwälte.
Ein Insolvenzantrag löst einen „automatischen Vollstreckungsstopp“ (automatic stay) aus, der die meisten Einziehungsmaßnahmen sofort anhält, einschließlich IRS-Lohnpfändungen. Das Verhältnis zwischen Insolvenz und Steuerschulden ist jedoch komplex. Nicht alle Steuerschulden können erlassen werden, und eine Insolvenz hat erhebliche langfristige Folgen für Ihre Kreditwürdigkeit. Sie ist im Allgemeinen ein letzter Ausweg. Unser Leitfaden zum Steuerschulden-Anwalt in Los Angeles beleuchtet IRS-spezifische Lösungen, die Steuerprobleme ohne die Kollateralschäden einer Insolvenz lösen können.
Entlastung für unschuldige Ehepartner (Innocent Spouse Relief) beantragen
Wenn Sie eine gemeinsame Steuererklärung eingereicht haben und die Steuerschuld auf Fehlern oder Auslassungen Ihres Ehepartners (oder früheren Ehepartners) beruht, von denen Sie nichts wussten, können Sie sich möglicherweise für die Entlastung für unschuldige Ehepartner (Innocent Spouse Relief) qualifizieren. Wenn Sie gemeinsam veranlagt werden, macht der IRS beide Ehepartner für die gesamte Steuerschuld haftbar. Die Innocent Spouse Relief kann Sie von dieser Verantwortung befreien.
Zur Antragstellung müssen Sie Form 8857 (Antrag auf Entlastung für unschuldige Ehepartner, Request for Innocent Spouse Relief) einreichen. Der IRS prüft Ihren Fall, um festzustellen, ob es unfair wäre, Sie haftbar zu machen. Wenn Sie sich qualifizieren, kann die Entlastung eine Lohnpfändung stoppen, indem sie Ihre Haftung für die Schuld beseitigt. Dieser Prozess erfordert sorgfältige Dokumentation, ähnlich wie bei Was Sie tun können, wenn Sie mit einem IRS-Audit nicht einverstanden sind (Englisch).
Den Lösungsprozess durchlaufen
Sobald Sie sich mit dem IRS geeinigt haben, besteht der letzte Schritt darin, die Lohnpfändung offiziell freigeben zu lassen. Das Verständnis des Zeitablaufs und der verfügbaren Ressourcen ist entscheidend.
Wie schnell können Sie die IRS-Lohnpfändung stoppen?
Bitten Sie den IRS, die Freigabe der Pfändung zügig zu versenden, und bestätigen Sie den Eingang beim Arbeitgeber sowie die Verarbeitung in der Lohnbuchhaltung; es wird keine bestimmte Gehaltsperiode garantiert. Verwandte Hinweise: Freigabe einer IRS-Pfändung (IRS Levy Release); Wie erreiche ich die Freigabe einer Pfändung?.
Die Rolle des Taxpayer Advocate Service (TAS)

Der Taxpayer Advocate Service (TAS) ist eine unabhängige Organisation innerhalb des IRS, die Steuerpflichtigen hilft, Probleme zu lösen, die sie über die üblichen Kanäle nicht klären können. Der TAS ist besonders hilfreich in Fällen erheblicher finanzieller Härte. Der TAS kann sich zwar in Ihrem Namen einsetzen, die endgültige Entscheidung liegt aber weiterhin beim IRS. Die Kombination aus erfahrener rechtlicher Vertretung und Unterstützung durch den TAS kann Ihre Position stärken und eine Lösung beschleunigen, insbesondere in komplexen Fällen vor dem IRS-Einspruchsverfahren (IRS Appeals).
Was geschieht, wenn Sie den Arbeitgeber wechseln oder kündigen?
Zu kündigen oder den Arbeitgeber zu wechseln, um einer Lohnpfändung zu entgehen, ist keine tragfähige langfristige Strategie. Der IRS nutzt ausgeklügelte Datenabgleichssysteme, um Beschäftigungsverhältnisse nachzuverfolgen. Er wird Ihren neuen Arbeitgeber irgendwann finden und eine neue Lohnpfändung veranlassen. Das verzögert nur das Unvermeidliche, während Ihre Steuerschuld durch Strafen und Zinsen wächst. Die einzige dauerhafte Lösung besteht darin, die Steuerschuld direkt anzugehen und die Pfändung offiziell freigeben zu lassen.
Häufig gestellte Fragen zum Stoppen von IRS-Lohnpfändungen
Was ist der allererste Schritt, wenn ich eine Final Notice of Intent to Levy erhalte?
Ignorieren Sie sie nicht. Sie haben 30 Tage ab dem Datum auf der Mitteilung, um zu handeln. Das ist eine entscheidende gesetzliche Frist, um Ihre Einspruchsrechte zu wahren und die Lohnpfändung zu verhindern. Der beste erste Schritt ist, umgehend eine qualifizierte Steuerfachperson zu kontaktieren, um Ihre Optionen auszuloten und die IRS-Lohnpfändung zu stoppen, bevor sie beginnt.
Was geschieht, wenn der IRS bereits mein Bankkonto gepfändet hat?
Eine Kontopfändung ist eine einmalige Beschlagnahme. Die Bank friert die Gelder auf Ihrem Konto ein und hält sie 21 Tage lang zurück, bevor sie an den IRS überwiesen werden. Diese 21 Tage sind Ihr Zeitfenster zum Handeln. Kontaktieren Sie umgehend eine Steuerfachperson, um eine Freigabe zu verhandeln, insbesondere wenn die Pfändung wirtschaftliche Härte verursacht. Mehr erfahren Sie in unserem Artikel Die bundesweite Steuerpfändung (Federal Tax Levy) als Vorbote der Zwangseintreibung (Englisch).
Kann ich gegen eine Entscheidung zur IRS-Lohnpfändung Einspruch einlegen?
Ein Antrag auf eine CDP-Anhörung zu einer Pfändung muss im Allgemeinen mit Form 12153 innerhalb von 30 Tagen ab dem Datum der maßgeblichen Mitteilung gestellt werden. Ein fristgerechter Antrag beschränkt im Allgemeinen erfasste Pfändungsmaßnahmen, vorbehaltlich gesetzlicher Ausnahmen, und ermöglicht die Berücksichtigung von Einziehungsalternativen. Lesen Sie die jeweilige Mitteilung und die Hinweise zur Einreichung umgehend.
Übernehmen Sie die Kontrolle über Ihre Finanzen und stoppen Sie die Pfändung
Eine IRS-Lohnpfändung ist eine ernste Bedrohung, aber kein endgültiges Urteil. Sie haben Rechte und Möglichkeiten, die Kontrolle über Ihre Finanzen zurückzugewinnen. Dieser Leitfaden hat mehrere wirkungsvolle Strategien skizziert, um die IRS-Lohnpfändung zu stoppen, darunter:
- Ratenzahlungsvereinbarungen
- Vergleichsangebote (Offers in Compromise)
- Status „vorübergehend nicht einziehbar“ (Currently Not Collectible)
- Collection-Due-Process-Einsprüche
- Entlastung für unschuldige Ehepartner (Innocent Spouse Relief)
Der wichtigste Schritt ist, zügig zu handeln. Das 30-tägige Zeitfenster nach einer Final Notice of Intent to Levy ist Ihre entscheidende Gelegenheit, die Lohnpfändung zu verhindern. Abzuwarten ist keine Strategie.
Prüfen Sie die maßgeblichen Mitteilungen, die Einreichungshistorie, die Unterlagen und die Fristen, bevor Sie eine Antwort wählen. Beurteilen Sie professionelle Unterstützung anhand der Tatsachen, des anwendbaren Rechts und des vereinbarten Umfangs der Vertretung.
Wenn Sie mit einer Lohnpfändung konfrontiert sind, warten Sie nicht darauf, dass der IRS ein weiteres Gehalt nimmt. Jeder Tag zählt.
Machen Sie noch heute den ersten Schritt zu einer Lösung. Ihre finanzielle Zukunft ist es wert, dafür zu kämpfen, und Sie müssen nicht allein kämpfen.
Passende Leistungen
Verwandte Artikel
Anwaltlich geführte Vertretung
Bereit, Ihr IRS-Problem zu lösen?
Vereinbaren Sie ein vertrauliches Gespräch mit einem Steueranwalt. Kein Verkaufsdruck, nur ehrliche Rechtsberatung und ein klarer Weg.
Kostenlose Erstberatung