
Quand votre salaire diminue sans avertissement : ce que vous devez savoir
Un employeur peut-il saisir un salaire sans consentement ? La réponse courte est la suivante : votre employeur n’a pas besoin de votre consentement — mais dans presque tous les cas, il lui faut une ordonnance légale avant de pouvoir toucher à votre paie.
Voici ce que cela signifie en pratique :
| Situation | Ordonnance d’un tribunal requise ? | Consentement de l’employé requis ? |
|---|---|---|
| Dette de carte de crédit / dette médicale | Oui | Non |
| Saisie fiscale de l’IRS | Non | Non |
| Défaut de paiement d’un prêt étudiant fédéral | Non | Non |
| Pension alimentaire pour enfants / pension alimentaire au conjoint | Non | Non |
| Cession volontaire de salaire | Non | Oui |
À retenir :
- La plupart des créanciers privés doivent d’abord vous poursuivre en justice et obtenir un jugement en leur faveur
- Les agences fédérales comme l’IRS peuvent contourner entièrement les tribunaux
- Votre employeur est légalement tenu de se conformer à une ordonnance valide dès qu’elle lui parvient — que vous soyez d’accord ou non
Ainsi, même si vous ne verrez pas votre employeur décider de lui-même de prélever de l’argent sur votre paie, le processus peut tout de même donner l’impression d’une attaque sournoise. Des ordonnances de saisie peuvent parvenir au service de paie de votre employeur avant même que vous ne sachiez qu’un jugement existe — surtout si les avis du tribunal ont été envoyés à une ancienne adresse ou sont passés complètement inaperçus.
Cet écart entre « légalement notifié » et « réellement informé » est l’endroit où la plupart des gens se font surprendre.
un employeur peut-il saisir un salaire sans consentement : Passez en revue les avis pertinents, l’historique de dépôt, les dossiers et les échéances avant de choisir une réponse. Évaluez le recours à une assistance professionnelle en fonction des faits, du droit applicable et de l’étendue convenue de la représentation.
Comprendre le processus juridique : un employeur peut-il saisir un salaire sans consentement ?

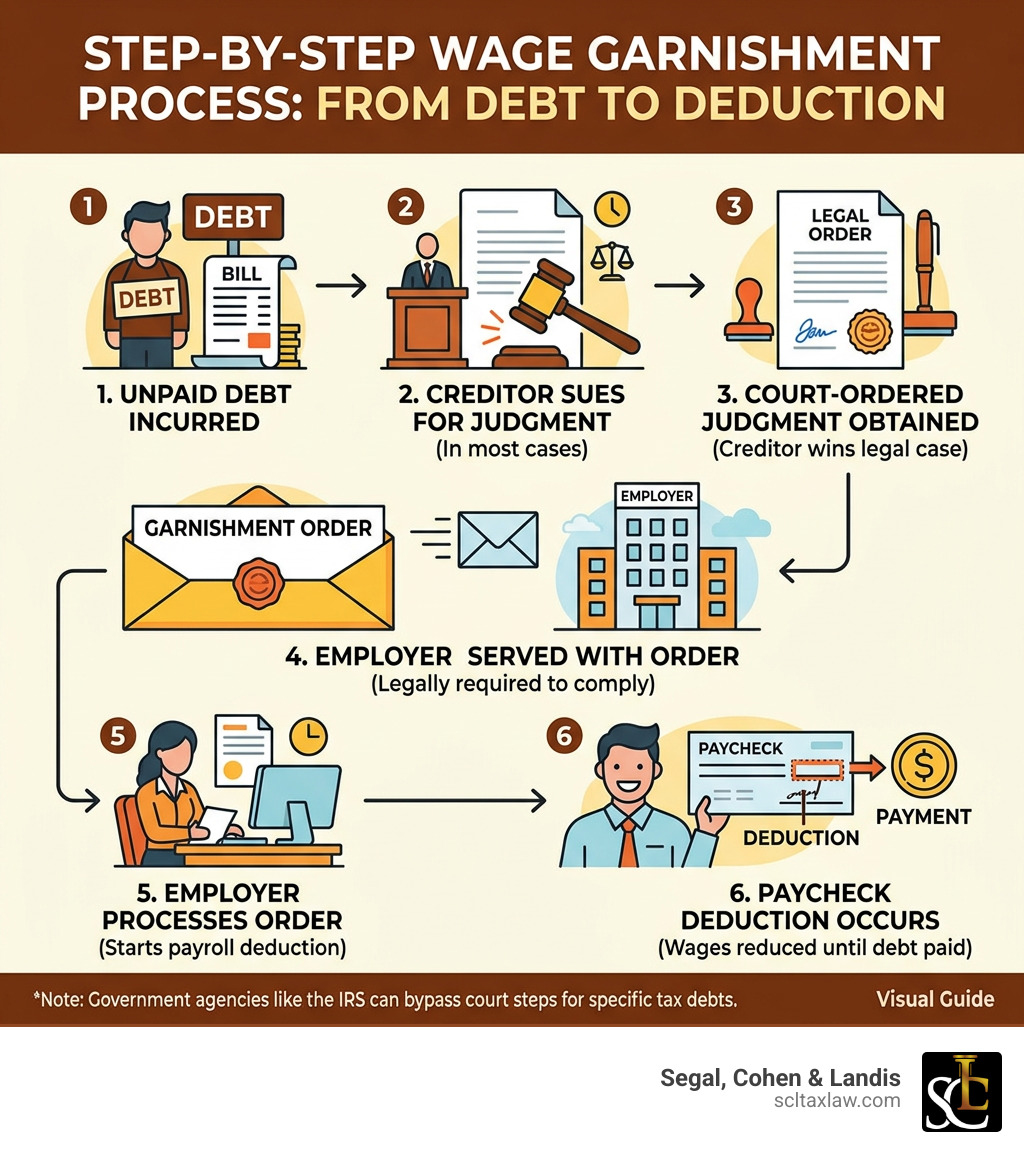
À la base, la saisie sur salaire est une procédure légale par laquelle une partie de vos revenus est retenue par votre employeur pour rembourser une dette. La question que nous entendons le plus souvent chez Segal, Cohen & Landis (SCL) est de savoir si cela peut se produire sans que l’employé dise « oui ».
La réalité est que le consentement fait rarement partie de l’équation. Le processus repose plutôt sur un jugement pécuniaire (money judgment) ou sur un droit prévu par la loi. En vertu du 15 U.S.C. § 1673 La loi fédérale fixe des limites au montant que peuvent prélever les créanciers judiciaires, le pouvoir de saisir est conféré par le gouvernement ou par un tribunal, et non par le débiteur lui-même.
Quand un jugement pécuniaire est requis
Pour les dettes de consommation ordinaires — pensez aux cartes de crédit, aux factures médicales ou aux prêts personnels — un créancier ne peut pas simplement appeler votre patron et exiger de l’argent. Il doit d’abord intenter une action en justice contre vous. Si vous perdez le procès (ou si vous omettez de répondre, ce qui conduit à un jugement par défaut (default judgment)), le tribunal rend un jugement pécuniaire. Ce jugement fait du créancier un « créancier judiciaire (judgment creditor) », lui donnant l’autorité légale de demander une ordonnance de saisie. Si vous avez été pris au dépourvu par une retenue soudaine, cela signifie souvent qu’une assignation judiciaire a été envoyée à une ancienne adresse ou que vous n’avez pas mesuré la gravité d’une poursuite en cours. Si la dette est de nature fiscale, toutefois, les règles changent considérablement, ce qui explique pourquoi consulter un avocat spécialisé en dettes fiscales est souvent la première étape pour monter une défense.
L’obligation légale de l’employeur de se conformer
Dès que votre employeur reçoit un avis au tiers saisi (garnishee notice) ou une ordonnance de saisie-arrêt (writ of garnishment), il n’agit pas en tant qu’« ennemi » — il agit en tant que tiers neutre investi d’un mandat légal. En fait, si un employeur refuse de saisir un salaire après avoir reçu une ordonnance valide, il peut être tenu personnellement responsable de la totalité du montant de votre dette. Notre Article vedette sur les saisies sur salaire explique que les services de paie doivent traiter ces ordonnances en priorité afin d’éviter de lourdes pénalités. Votre consentement n’est pas requis, car la loi considère que l’employeur détient de l’argent (votre salaire) qui appartient légalement au créancier dès que l’ordonnance est signifiée.
Les exceptions « sans ordonnance du tribunal » : quand le consentement n’est pas requis
Alors que la plupart des créanciers doivent franchir les obstacles d’une procédure judiciaire, certains « super-créanciers » disposent du pouvoir de saisie administrative (administrative levy). Cela signifie qu’ils peuvent prélever de l’argent directement sur votre paie sans jamais voir un juge. C’est souvent là que la sensation d’« attaque sournoise » est la plus forte.
Saisies fiscales de l’IRS et saisie sur salaire administrative
L’IRS est l’entité la plus puissante en matière de recouvrement. En vertu du 26 U.S.C. § 6334, le gouvernement fédéral peut saisir votre salaire pour des arriérés d’impôts sans jugement d’un tribunal. Toutefois, il doit suivre une procédure de notification précise :
- Il envoie un Notice of Intent to Levy (avis d’intention de saisie).
- Il envoie un Final Notice of Intent to Levy (avis final d’intention de saisie), qui vous accorde un délai de 30 jours pour demander une audience.
Si vous ignorez ces avis, l’IRS enverra un Form 668-W à votre employeur. À ce stade, la machine de recouvrement automatisée se met en marche. La saisie fiscale fédérale : un signe avant-coureur d’exaction (Anglais) décrit cela comme l’un des outils les plus agressifs de l’arsenal du gouvernement. Si vous vous trouvez dans cette situation, notre Guide complet pour arrêter la saisie sur salaire de l’IRS vous fournit la feuille de route pour interrompre le processus.
Prêts étudiants fédéraux et obligations de pension alimentaire pour enfants
L’IRS n’est pas la seule à disposer de pouvoirs administratifs. Le département de l’Éducation (Department of Education) peut également engager une saisie sur salaire administrative pour les prêts étudiants fédéraux si vous êtes en défaut de paiement. Il peut généralement prélever jusqu’à 15 % de vos revenus disponibles (disposable earnings) sans ordonnance d’un tribunal, à condition de vous donner un préavis de 30 jours.
De même, les ordonnances de pension alimentaire pour enfants et de pension alimentaire au conjoint comportent souvent une retenue automatique sur le revenu. Depuis 1988, la plupart des ordonnances alimentaires sont « immédiates », ce qui signifie que la saisie commence dès la signature de l’ordonnance, garantissant que les obligations familiales sont honorées avant le paiement des autres dettes.
Limites fédérales et définition des revenus disponibles
Même si votre consentement n’est pas requis, la loi ne permet pas aux créanciers de prendre la totalité de votre paie. Vous êtes protégé par le Consumer Credit Protection Act (CCPA, loi sur la protection du crédit à la consommation), qui fixe un plafond au montant pouvant être prélevé.
Le montant pouvant être prélevé est calculé sur la base de vos revenus disponibles (disposable earnings). Selon le Ga. Code § 18-4-1, les revenus disponibles sont ce qui reste après les retenues obligatoires telles que les impôts fédéraux, étatiques et locaux, ainsi que la sécurité sociale (Social Security). Les retenues volontaires — comme les primes d’assurance maladie, les cotisations 401(k) ou les cotisations syndicales — ne sont généralement pas soustraites lors du calcul du montant saisissable.
Calcul de votre protection en vertu du CCPA
Pour la plupart des dettes ordinaires (cartes de crédit, factures médicales), la saisie hebdomadaire ne peut pas dépasser le moindre des montants suivants :
- 25 % de vos revenus disponibles.
- Le montant par lequel vos revenus disponibles dépassent 30 fois le salaire minimum fédéral (7,25 $ US × 30 = 217,50 $ US).
Si vous gagnez 217,50 $ US ou moins de revenu disponible par semaine, votre salaire ne peut pas du tout être saisi pour des dettes ordinaires. Si la saisie vous empêche de payer vos besoins de base, vous pourriez être admissible à La porte de sortie pour difficultés : comment demander un allègement de saisie (Anglais).
Comment les lois des États influent sur les limites de saisie sur salaire
La loi fédérale fournit le « plancher » de protection, mais les États peuvent choisir d’être plus généreux envers les employés. Par exemple, le Ga. Code § 18-4-5 expose le respect de ces limites par la Géorgie, mais note également des protections spécifiques pour certains types de revenus.
En Californie, les limites sont encore plus strictes. En général, un créancier ne peut prélever que le moindre des montants suivants : 20 % des revenus disponibles ou 40 % du montant dépassant 48 fois le salaire minimum horaire applicable pour une paie hebdomadaire, avec des ajustements pour les autres périodes de paie ; les ordonnances fiscales obéissent à des règles différentes. Comme le salaire minimum de la Californie est nettement supérieur au taux fédéral, cela protège souvent une part beaucoup plus importante de votre paie.
Droits des employés et protections contre le licenciement
L’une des plus grandes craintes des employés est qu’une saisie entraîne la perte de leur emploi. Les employeurs trouvent souvent la charge administrative de la saisie ennuyeuse, mais la loi fédérale vous protège.
En vertu du 15 U.S.C. § 1674, il est interdit à un employeur de licencier un employé parce que ses revenus ont fait l’objet d’une saisie pour une seule dette. Cette protection est essentielle pour la sécurité de l’emploi. Toutefois, sachez que si vous faites l’objet de plusieurs saisies pour différentes dettes, cette protection fédérale peut ne plus s’appliquer.
Que faire si votre employeur saisit votre salaire sans consentement
Si vous constatez une retenue à laquelle vous ne vous attendiez pas, votre première démarche devrait être de vérifier l’avis. Demandez à votre service des ressources humaines ou de paie une copie de l’ordonnance de saisie. Il arrive que des erreurs de paie se produisent, ou que l’ordonnance concerne une personne portant un nom similaire.
Si la saisie provient de l’IRS et que vous estimez qu’elle est irrégulière, vous pouvez vous défendre en Respectez l’échéance indiquée dans l’avis admissible réel pour demander une audience Collection Due Process sur le Form 12153. Les audiences équivalentes, l’examen dans le cadre du Collection Appeals Program et les demandes de mainlevée de saisie obéissent à des exigences et produisent des effets différents. Cela vous permet de soulever des objections juridiques et de présenter des solutions de rechange à la saisie.
Comment arrêter ou contester une saisie sur salaire
Vous n’êtes pas sans défense une fois qu’une saisie a commencé. Voici les moyens les plus courants d’« arrêter l’hémorragie » :
- Pour une saisie opérée par un créancier privé, une demande d’exemption devant le tribunal peut être disponible selon la procédure applicable de l’État. Les saisies sur salaire de l’IRS relèvent des règles d’exemption fédérales et de procédures distinctes d’appel ou de mainlevée de l’IRS
- Faillite : le dépôt d’une demande de faillite déclenche une « suspension automatique (automatic stay) » qui interrompt immédiatement la plupart des saisies.
- Offre de compromis (Offer in Compromise) : pour les dettes fiscales, vous pouvez négocier le règlement de votre dette pour moins que ce que vous devez.
- Mainlevée de saisie de l’IRS (IRS Levy Release) : si nous pouvons prouver que la saisie cause des difficultés économiques immédiates, nous pouvons souvent obtenir une mainlevée de saisie de l’IRS pour mettre fin aux retenues.
Foire aux questions sur la saisie sur salaire
Une société de recouvrement de créances peut-elle saisir mon salaire sans m’en informer ?
Légalement, non. Vous devez bénéficier d’une « procédure régulière (due process) ». Cela implique généralement une assignation dans le cadre d’une poursuite et un avis du jugement. Toutefois, beaucoup de personnes ont l’impression de ne pas avoir été informées parce que le courrier a été envoyé à une ancienne adresse, qu’un agent chargé de la signification (process server) a commis une erreur, ou simplement parce qu’elles n’ont pas compris le jargon juridique des enveloppes reçues.
Quel est le maximum qu’ils peuvent saisir sur ma paie ?
Pour les dettes ordinaires, le plafond est de 25 % du revenu disponible. Toutefois, pour la pension alimentaire pour enfants, les limites sont beaucoup plus élevées — jusqu’à 50 % si vous subvenez aux besoins d’un autre enfant ou d’un conjoint, et jusqu’à 60 % si ce n’est pas le cas. Si vous avez plus de 12 semaines de retard (arriérés), ces limites peuvent passer à 55 % ou 65 %.
Les prestations de Social Security sont-elles protégées contre la saisie ?
Généralement, oui. La section 207 du Social Security Act protège ces prestations contre la plupart des créanciers. Toutefois, le gouvernement fédéral peut tout de même « compenser » votre Social Security pour des impôts fédéraux impayés ou des prêts étudiants en défaut (généralement plafonnés à 15 %). Les banques sont également tenues de protéger l’équivalent de deux mois de prestations fédérales versées par dépôt direct contre le gel de votre compte.
Conclusion
Passez en revue les avis pertinents, l’historique de dépôt, les dossiers et les échéances avant de choisir une réponse. Évaluez le recours à une assistance professionnelle en fonction des faits, du droit applicable et de l’étendue convenue de la représentation.
Passez en revue les avis pertinents, l’historique de dépôt, les dossiers et les échéances avant de choisir une réponse. Évaluez le recours à une assistance professionnelle en fonction des faits, du droit applicable et de l’étendue convenue de la représentation. Ressources connexes : Arrêtez la saisie sur salaire dès aujourd’hui.
Services connexes
Articles connexes
Représentation menée par des avocats
Prêt à résoudre votre problème avec l'IRS ?
Planifiez une consultation confidentielle avec un avocat fiscaliste. Aucune pression commerciale, seulement des conseils juridiques honnêtes et une voie claire.
Consultation gratuite