
Wenn Ihr Gehalt ohne Vorwarnung schrumpft: Was Sie wissen müssen
Darf ein Arbeitgeber Löhne ohne Zustimmung pfänden? Die kurze Antwort lautet: Ihr Arbeitgeber braucht Ihre Zustimmung nicht — aber in fast allen Fällen benötigt er eine rechtliche Anordnung, bevor er Ihr Gehalt anrühren darf.
Was das in der Praxis bedeutet:
| Situation | Gerichtsbeschluss erforderlich? | Zustimmung des Arbeitnehmers erforderlich? |
|---|---|---|
| Kreditkarten- / Arztschulden | Ja | Nein |
| IRS-Steuerpfändung (Tax Levy) | Nein | Nein |
| Zahlungsausfall bei Bundesstudiendarlehen | Nein | Nein |
| Kindesunterhalt / Ehegattenunterhalt | Nein | Nein |
| Freiwillige Lohnabtretung | Nein | Ja |
Die wichtigste Erkenntnis:
- Die meisten privaten Gläubiger müssen Sie zuerst verklagen und ein Urteil erwirken
- Bundesbehörden wie der IRS können die Gerichte vollständig umgehen
- Ihr Arbeitgeber ist gesetzlich verpflichtet, einer gültigen Anordnung nachzukommen, sobald sie eintrifft — unabhängig davon, wie Sie dazu stehen
Auch wenn Ihr Arbeitgeber also nicht von sich aus beschließen wird, Geld von Ihrem Gehalt einzubehalten, kann sich das Verfahren dennoch wie ein Überraschungsangriff („sneak attack“) anfühlen. Pfändungsanordnungen können in der Lohnbuchhaltung Ihres Arbeitgebers eingehen, bevor Sie überhaupt wissen, dass ein Urteil existiert — insbesondere, wenn Gerichtsmitteilungen an eine alte Adresse gingen oder ganz übersehen wurden.
Diese Lücke zwischen „rechtlich benachrichtigt“ und „tatsächlich informiert“ ist der Punkt, an dem die meisten Menschen überrumpelt werden.
darf ein Arbeitgeber Löhne ohne Zustimmung pfänden: Prüfen Sie die maßgeblichen Mitteilungen, die Einreichungshistorie, die Unterlagen und die Fristen, bevor Sie eine Antwort wählen. Beurteilen Sie professionelle Unterstützung anhand der Tatsachen, des anwendbaren Rechts und des vereinbarten Umfangs der Vertretung.
Das rechtliche Verfahren verstehen: Darf ein Arbeitgeber Löhne ohne Zustimmung pfänden?

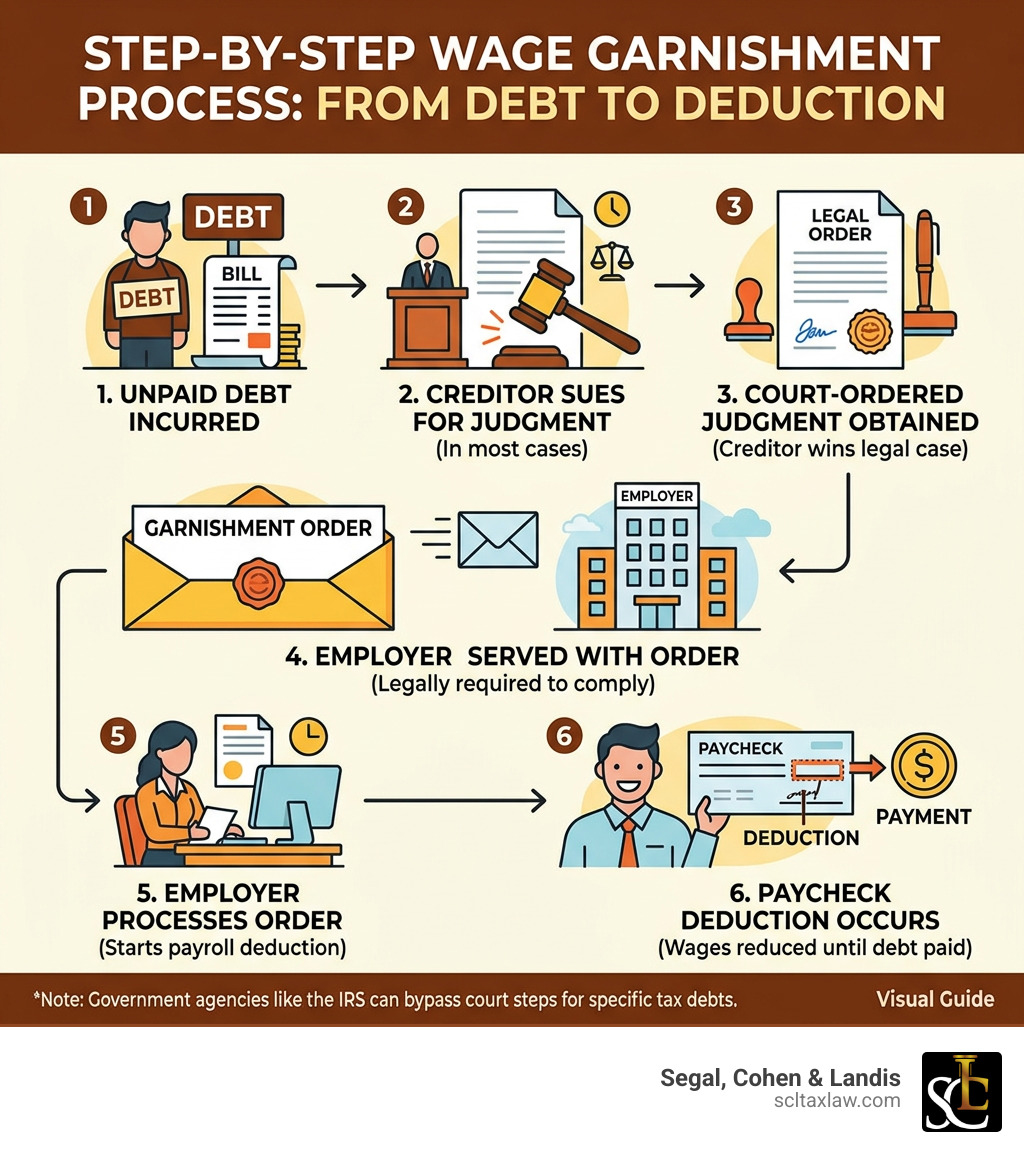
Im Kern ist eine Lohnpfändung (Wage Garnishment) ein rechtliches Verfahren, bei dem Ihr Arbeitgeber einen Teil Ihres Einkommens einbehält, um eine Schuld zu begleichen. Die häufigste Frage, die uns bei Segal, Cohen & Landis (SCL) gestellt wird, lautet, ob dies geschehen kann, ohne dass der Arbeitnehmer „Ja“ sagt.
In der Realität ist die Zustimmung selten Teil der Gleichung. Stattdessen beruht das Verfahren auf einem Zahlungsurteil (Money Judgment) oder einem gesetzlichen Recht. Gemäß 15 U.S.C. § 1673 Bundesrecht setzt Grenzen dafür, wie viel Urteilsgläubiger entnehmen dürfen wird die Befugnis zur Pfändung vom Staat oder von einem Gericht erteilt, nicht vom einzelnen Schuldner.
Wann ein Zahlungsurteil erforderlich ist
Bei gewöhnlichen Verbraucherschulden—etwa Kreditkarten, Arztrechnungen oder Privatkrediten—kann ein Gläubiger nicht einfach Ihren Vorgesetzten anrufen und Geld verlangen. Er muss zuerst eine Klage gegen Sie erheben. Wenn Sie den Prozess verlieren (oder nicht reagieren, was zu einem Versäumnisurteil (Default Judgment) führt), erlässt das Gericht ein Zahlungsurteil. Dieses Urteil macht den Gläubiger zu einem „Urteilsgläubiger“ („judgment creditor“) und gibt ihm die rechtliche Befugnis, eine Pfändungsanordnung zu beantragen. Wenn Sie von einem plötzlichen Abzug überrumpelt wurden, bedeutet das oft, dass eine Klageschrift an eine alte Adresse geschickt wurde oder dass Ihnen der Ernst einer anhängigen Klage nicht bewusst war. Wenn die Schuld jedoch steuerlicher Natur ist, ändern sich die Regeln erheblich; deshalb ist die Beratung durch einen Steuerschulden-Anwalt oft der erste Schritt zur Verteidigung.
Die gesetzliche Pflicht des Arbeitgebers zur Befolgung
Sobald Ihr Arbeitgeber eine Mitteilung an den Drittschuldner (Garnishee Notice) oder einen Pfändungsbeschluss (Writ of Garnishment) erhält, handelt er nicht als Ihr „Feind“—er handelt als neutraler Dritter mit einem gesetzlichen Auftrag. Tatsächlich kann ein Arbeitgeber, der sich nach Erhalt einer gültigen Anordnung weigert, Löhne zu pfänden, persönlich für den gesamten Betrag Ihrer Schuld haftbar gemacht werden. Unser Fachbeitrag zu Lohnpfändungen (Wage Garnishments Featured Article) erläutert, dass Lohnbuchhaltungen diese Anordnungen vorrangig behandeln müssen, um empfindliche Strafen zu vermeiden. Ihre Zustimmung ist nicht erforderlich, weil das Gesetz den Arbeitgeber als Inhaber von Geld (Ihrem Lohn) ansieht, das nach Zustellung der Anordnung rechtlich dem Gläubiger gehört.
Die Ausnahmen „ohne Gerichtsbeschluss“: Wenn keine Zustimmung erforderlich ist
Während die meisten Gläubiger die Hürden eines Gerichtsverfahrens nehmen müssen, haben bestimmte „Super-Gläubiger“ die Befugnis zur Verwaltungspfändung (Administrative Levy). Das bedeutet, dass sie Geld direkt von Ihrem Gehalt einziehen können, ohne je einen Richter zu sehen. Hier ist das „Überraschungsangriff“-Gefühl oft am stärksten.
IRS-Steuerpfändungen und Verwaltungspfändung von Löhnen
Der IRS ist bei der Einziehung die mächtigste Stelle. Gemäß 26 U.S.C. § 6334 kann die Bundesregierung Ihre Löhne wegen Steuernachzahlungen ohne gerichtliches Urteil pfänden. Sie muss jedoch ein bestimmtes Benachrichtigungsverfahren einhalten:
- Der IRS sendet eine Notice of Intent to Levy (Mitteilung über die beabsichtigte Pfändung).
- Der IRS sendet eine Final Notice of Intent to Levy (endgültige Mitteilung über die beabsichtigte Pfändung), die Ihnen ein 30-tägiges Zeitfenster einräumt, um eine Anhörung zu beantragen.
Wenn Sie diese Mitteilungen ignorieren, sendet der IRS ein Form 668-W an Ihren Arbeitgeber. Ab diesem Zeitpunkt beginnt die automatisierte Einziehungsmaschinerie. Die bundesweite Steuerpfändung (Federal Tax Levy) als Vorbote der Zwangseintreibung (Englisch) beschreibt dies als eines der aggressivsten Werkzeuge im Arsenal der Regierung. Wenn Sie sich in dieser Lage befinden, bietet unser Vollständiger Leitfaden: IRS-Lohnpfändung stoppen den Fahrplan, um das Verfahren anzuhalten.
Bundesstudiendarlehen und Unterhaltsverpflichtungen
Der IRS steht mit seinen Verwaltungsbefugnissen nicht allein. Auch das Bildungsministerium (Department of Education) kann eine Verwaltungspfändung wegen Bundesstudiendarlehen einleiten, wenn Sie in Zahlungsverzug sind. Es kann typischerweise bis zu 15 % Ihres verfügbaren Einkommens ohne Gerichtsbeschluss einziehen, sofern es Ihnen 30 Tage im Voraus Mitteilung macht.
Ebenso enthalten Anordnungen zu Kindesunterhalt und Ehegattenunterhalt oft eine automatische Einkommenseinbehaltung. Seit 1988 sind die meisten Unterhaltsanordnungen „sofort wirksam“ („immediate“), was bedeutet, dass die Pfändung beginnt, sobald die Anordnung unterzeichnet ist, damit familiäre Verpflichtungen erfüllt werden, bevor andere Schulden bezahlt werden.
Bundesrechtliche Grenzen und die Definition des verfügbaren Einkommens
Auch wenn Ihre Zustimmung nicht erforderlich ist, erlaubt das Gesetz Gläubigern nicht, Ihr gesamtes Gehalt einzuziehen. Sie sind durch den Consumer Credit Protection Act (CCPA) geschützt, der eine Obergrenze dafür festlegt, wie viel entnommen werden darf.
Der Betrag, der entnommen werden darf, wird auf Grundlage Ihres verfügbaren Einkommens (Disposable Earnings) berechnet. Laut Ga. Code § 18-4-1 ist das verfügbare Einkommen das, was nach Pflichtabzügen wie Bundes-, Landes- und Kommunalsteuern sowie Sozialversicherungsbeiträgen (Social Security) übrig bleibt. Freiwillige Abzüge—wie Krankenversicherungsprämien, 401(k)-Beiträge oder Gewerkschaftsbeiträge—werden bei der Berechnung des pfändbaren Betrags in der Regel nicht abgezogen.
Berechnung Ihres Schutzes nach dem CCPA
Bei den meisten gewöhnlichen Schulden (Kreditkarten, Arztrechnungen) darf die wöchentliche Pfändung den niedrigeren der folgenden Beträge nicht übersteigen:
- 25 % Ihres verfügbaren Einkommens.
- Den Betrag, um den Ihr verfügbares Einkommen das 30-Fache des bundesweiten Mindestlohns übersteigt (7,25 $ x 30 = 217,50 $).
Wenn Ihr verfügbares Einkommen pro Woche 217,50 $ oder weniger beträgt, dürfen Ihre Löhne für gewöhnliche Schulden überhaupt nicht gepfändet werden. Wenn die Pfändung dazu führt, dass Sie grundlegende Lebensnotwendigkeiten nicht bezahlen können, haben Sie möglicherweise Anspruch auf Der Ausweg bei Härtefällen: So beantragen Sie Entlastung von der Lohnpfändung (Englisch).
Wie sich Landesgesetze auf die Pfändungsgrenzen auswirken
Das Bundesrecht bietet die „Untergrenze“ des Schutzes, aber die Bundesstaaten können sich entscheiden, Arbeitnehmern gegenüber großzügiger zu sein. So legt beispielsweise Ga. Code § 18-4-5 die Einhaltung dieser Grenzen in Georgia dar, nennt aber auch besondere Schutzvorschriften für bestimmte Einkommensarten.
In Kalifornien sind die Grenzen sogar strenger. Generell kann ein Gläubiger nur den niedrigeren Betrag von 20 % des verfügbaren Einkommens oder 40 % des Betrags nehmen, der das 48-Fache des geltenden Stundenmindestlohns bei wöchentlicher Zahlung übersteigt, mit Anpassungen für andere Zahlungszeiträume; Steueranordnungen folgen anderen Regeln. Da der Mindestlohn in Kalifornien deutlich höher ist als der bundesweite Satz, schützt dies oft einen wesentlich größeren Teil Ihres Gehalts.
Arbeitnehmerrechte und Schutz vor Kündigung
Eine der größten Befürchtungen von Arbeitnehmern ist, dass eine Pfändung zum Verlust ihres Arbeitsplatzes führt. Arbeitgeber empfinden den Verwaltungsaufwand einer Pfändung oft als lästig, aber das Bundesrecht schützt Sie.
Gemäß 15 U.S.C. § 1674 ist es einem Arbeitgeber untersagt, einen Arbeitnehmer zu entlassen, weil sein Einkommen wegen einer einzigen Verbindlichkeit gepfändet wurde. Dieser Schutz ist für die Arbeitsplatzsicherheit entscheidend. Beachten Sie jedoch, dass dieser bundesrechtliche Schutz möglicherweise nicht mehr gilt, wenn gegen Sie mehrere Pfändungen wegen verschiedener Schulden vorliegen.
Was zu tun ist, wenn Ihr Arbeitgeber Ihre Löhne ohne Zustimmung pfändet
Wenn Sie einen Abzug sehen, mit dem Sie nicht gerechnet haben, sollte Ihr erster Schritt sein, die Mitteilung zu überprüfen. Bitten Sie Ihre Personal- oder Lohnbuchhaltungsabteilung um eine Kopie der Pfändungsanordnung. Manchmal kommen Fehler in der Lohnabrechnung vor, oder die Anordnung betrifft eine Person mit ähnlichem Namen.
Wenn die Pfändung vom IRS stammt und Sie sie für unzulässig halten, können Sie sich wehren, indem Sie die Frist der tatsächlich maßgeblichen Mitteilung zur Beantragung einer Collection-Due-Process-Anhörung auf Form 12153 einhalten. Gleichwertige Anhörungen, die Überprüfung im Collection Appeals Program und Anträge auf Freigabe der Pfändung haben unterschiedliche Anforderungen und Wirkungen. So können Sie rechtliche Einwände vorbringen und Alternativen zur Pfändung vorlegen.
Wie Sie eine Lohnpfändung stoppen oder anfechten
Sie sind nicht hilflos, sobald eine Pfändung beginnt. Hier sind die gängigsten Wege, den Aderlass zu stoppen:
- Bei einer Pfändung durch einen privaten Gläubiger kann nach dem anwendbaren landesrechtlichen Verfahren ein gerichtlicher Freistellungsantrag (claim of exemption) zur Verfügung stehen. IRS-Lohnpfändungen unterliegen den bundesrechtlichen Freistellungsregeln sowie gesonderten IRS-Einspruchs- oder Freigabeverfahren
- Insolvenz: Die Einleitung eines Insolvenzverfahrens löst einen „automatischen Vollstreckungsstopp“ („automatic stay“) aus, der die meisten Pfändungen sofort anhält.
- Vergleichsangebot (Offer in Compromise): Bei Steuerschulden können Sie verhandeln, Ihre Schuld für weniger als den geschuldeten Betrag zu begleichen.
- Freigabe einer IRS-Pfändung (IRS Levy Release): Wenn wir nachweisen können, dass die Pfändung unmittelbare wirtschaftliche Härte verursacht, können wir oft eine Freigabe einer IRS-Pfändung (IRS Levy Release) erwirken, um die Abzüge zu beenden.
Häufig gestellte Fragen zur Lohnpfändung
Kann ein Inkassounternehmen meine Löhne pfänden, ohne mich zu informieren?
Rechtlich gesehen nein. Ihnen muss ein „ordnungsgemäßes Verfahren“ („due process“) gewährt werden. Dazu gehören in der Regel eine Klageschrift und eine Mitteilung über das Urteil. Dennoch haben viele Menschen das Gefühl, nicht informiert worden zu sein, weil die Post an eine alte Adresse geschickt wurde, ein Zusteller einen Fehler gemacht hat oder sie die juristische Fachsprache in den erhaltenen Briefen schlicht nicht verstanden haben.
Wie viel können sie höchstens von meinem Gehalt pfänden?
Bei gewöhnlichen Schulden liegt die Obergrenze bei 25 % des verfügbaren Einkommens. Beim Kindesunterhalt sind die Grenzen jedoch deutlich höher—bis zu 50 %, wenn Sie ein weiteres Kind oder einen Ehepartner unterstützen, und bis zu 60 %, wenn nicht. Wenn Sie mehr als 12 Wochen im Rückstand (in arrears) sind, können sich diese Grenzen auf 55 % oder 65 % erhöhen.
Sind Leistungen der Social Security vor Pfändung geschützt?
Im Allgemeinen ja. Section 207 des Social Security Act schützt diese Leistungen vor den meisten Gläubigern. Die Bundesregierung kann Ihre Social-Security-Leistungen jedoch dennoch wegen unbezahlter Bundessteuern oder ausgefallener Studiendarlehen „verrechnen“ („offset“) (in der Regel auf 15 % begrenzt). Banken sind außerdem verpflichtet, Bundesleistungen im Umfang von zwei Monaten, die per Direktüberweisung eingegangen sind, davor zu schützen, auf Ihrem Konto eingefroren zu werden.
Fazit
Prüfen Sie die maßgeblichen Mitteilungen, die Einreichungshistorie, die Unterlagen und die Fristen, bevor Sie eine Antwort wählen. Beurteilen Sie professionelle Unterstützung anhand der Tatsachen, des anwendbaren Rechts und des vereinbarten Umfangs der Vertretung.
Prüfen Sie die maßgeblichen Mitteilungen, die Einreichungshistorie, die Unterlagen und die Fristen, bevor Sie eine Antwort wählen. Beurteilen Sie professionelle Unterstützung anhand der Tatsachen, des anwendbaren Rechts und des vereinbarten Umfangs der Vertretung. Weiterführende Informationen: Lohnpfändung noch heute stoppen.
Passende Leistungen
Verwandte Artikel
Anwaltlich geführte Vertretung
Bereit, Ihr IRS-Problem zu lösen?
Vereinbaren Sie ein vertrauliches Gespräch mit einem Steueranwalt. Kein Verkaufsdruck, nur ehrliche Rechtsberatung und ein klarer Weg.
Kostenlose Erstberatung