
כשה-IRS קובעת שאתם חייבים יותר: הבנת הודעות גירעון מס
קיים גירעון מס של ה-IRS כאשר ה-IRS קובעת שאתם חייבים מס רב יותר מזה שדיווחתם עליו בדוח שלכם. קביעה זו נמסרת במכתב רשמי – הידוע לרוב כהודעת גירעון (Notice of Deficiency) או כמכתב 90 הימים – המסביר את המס הנוסף המוצע, את הקנסות ואת הריבית.
תשובה מהירה: מה עליכם לדעת על גירעון מס של ה-IRS
- זה עדיין אינו חיוב – הודעת גירעון היא העלאת מס מוצעת, ולא שומה סופית
- בדקו בהודעה מהו המועד האחרון להגשת עתירה לבית המשפט לענייני מס (Tax Court). תקופת העתירה היא בדרך כלל 90 ימים; כלל כתובת מחוץ לארצות הברית עשוי להעניק 150 ימים. מענה ל-IRS אינו מאריך את המועד בבית המשפט.
- שלוש אפשרויות עיקריות: להסכים ולשלם, לא להסכים ולמסור מידע, או להגיש עתירה ל-U.S. Tax Court
- אי עמידה במועד היא עניין חמור – ה-IRS רשאית להתחיל בפעולות גבייה מבלי שניתנה לכם תחילה הזדמנות לערער על הסכום בבית המשפט
- הטריגר הנפוץ ביותר הוא כאשר מידע ממעסיקים, מבנקים או מצדדים שלישיים אחרים אינו תואם את מה שדיווחתם
ה-IRS שולחת הודעות אלה כאשר היא סבורה שקיים פער בין מה שדיווחתם לבין מה שמופיע ברישומיה. הדבר עשוי לקרות עקב הכנסה שלא דווחה, ניכויים או זיכויים שנשללו, או פשוט משום שלא הגבתם להתכתבות קודמת של ה-IRS. ההודעה תכלול הסבר מפורט כיצד חישבה את הגירעון, אילו התאמות ביצעה, ובעיקר – מהן זכויותיכם לערער על קביעתה.
מדוע זה חשוב: קראו מיד את המועד האחרון להגשת עתירה המופיע בהודעה. התכתבות עם ה-IRS אינה מאריכה את מועד בית המשפט. אם הגירעון המוצע ייקבע בשומה, ייתכן שיגיעו הודעות גבייה רגילות ודרישות פרוצדורליות נוספות; אי עמידה במועד הגשת העתירה אינה מתירה, כשלעצמה, את כל פעולות הגבייה באופן מיידי.
מדריך זה מסביר את ההודעה, את ההתאמות המוצעות ואת דרכי המענה הנפרדות – המינהלית ובבית המשפט לענייני מס. ההודעה והרישומים התומכים קובעים אילו אפשרויות עומדות לרשותכם בתיק מסוים.
הסעיפים הבאים ילוו אתכם בדיוק במה שהודעת גירעון כוללת, מדוע קיבלתם אותה, ובעיקר – מהן האפשרויות האסטרטגיות העומדות לרשותכם לפתור את העניין לטובתכם.
הכירו את מונחי ה-IRS בנושא גירעון מס:
מהי הודעת גירעון? פענוח מכתב ה-IRS
כאשר ה-IRS סבורה שאתם חייבים מס רב יותר מזה שדיווחתם, היא לא שולחת סתם מכתב מזדמן. היא מוציאה הודעת גירעון (Notice of Deficiency) – מסמך משפטי רשמי בעל משקל רב. ייתכן שתשמעו שמכנים אותה גם “הודעת גירעון סטטוטורית (Statutory Notice of Deficiency)” (SNOD) או, לרוב, “מכתב 90 הימים” משום שבדרך כלל יש לכם 90 ימים להגיב.
ה-IRS משתמשת במספרי טפסים ייעודיים להודעות אלה, ובהם בעיקר CP3219A או CP3219N. אם קיבלתם אחת מאלה, אתם מחזיקים באחד מפריטי הדואר החשובים ביותר שה-IRS יכולה לשלוח. הדף הבנת הודעת CP3219A שלכם באתר ה-IRS מספק את ההסבר הרשמי שלה למה שאתם רואים לפניכם.
הנה הדבר הקריטי שיש להבין: הודעת גירעון אינה חשבון לתשלום. זהו שינוי מוצע בדוח המס שלכם. ה-IRS אומרת לכם מה היא מתכוונת לקבוע בשומה, אך היא עדיין לא קבעה אותו בפועל. הבחנה זו חשובה מאוד משום שמשמעה שעדיין עומדות לרשותכם זכויות ואפשרויות לפני שניתן להתחיל בכל פעולת גבייה.
חשבו על כך כעל ה-IRS שאומרת: “אנו סבורים שאתם חייבים סכום נוסף זה, וזו הסיבה. יש לכם 90 ימים לומר לנו אם אנו צודקים או טועים.” חלון הזמן הזה הוא ההזדמנות שלכם לערער על קביעתה מבלי שתצטרכו לשלם תחילה.
מה כוללת ההודעה?
כשאתם פותחים הודעת גירעון, אתם תמצאו מספר רכיבים חשובים. ה-IRS אינה מסתפקת ברמזים כאן – היא מפרטת הכול משום שמדובר במסמך משפטי שחייב לעמוד בדרישות מסוימות.
ההודעה נפתחת עם הסבר על מטרתה – בעיקרו של דבר, מדוע אתם מקבלים אותה ומה, לדעת ה-IRS, השתבש בדוח שלכם. אתם תמצאו את סכום הגירעון מודגש בבולטות – זהו המס הנוסף שה-IRS מציעה שאתם חייבים בו.
טופס הוויתור תלוי בהודעה. הודעה CP3219A כוללת בדרך כלל Form 5564, Notice of Deficiency – Waiver; הודעות גירעון אחרות עשויות לצרף טפסי הסכמה שונים. חתימה על ויתור עשויה לאפשר שומה ולהשפיע על זכותכם להגיש עתירה ל-Tax Court, ולכן עיינו בטופס בפועל לפני החתימה.
עיקרה של ההודעה הוא דוח החישוב – פירוט מלא המראה בדיוק כיצד חישבה ה-IRS את הגירעון המוצע. חלק זה עובר על החישוב שורה אחר שורה. לצדו אתם תמצאו הסבר להתאמות המתאר אילו שינויים ביצעה ה-IRS בדוח שלכם ומדוע. האם הוסיפה הכנסה שלא דיווחתם? שללה ניכוי? הסירה זיכוי? חלק זה מספר לכם.
כיצד ה-IRS מחשבת את הגירעון
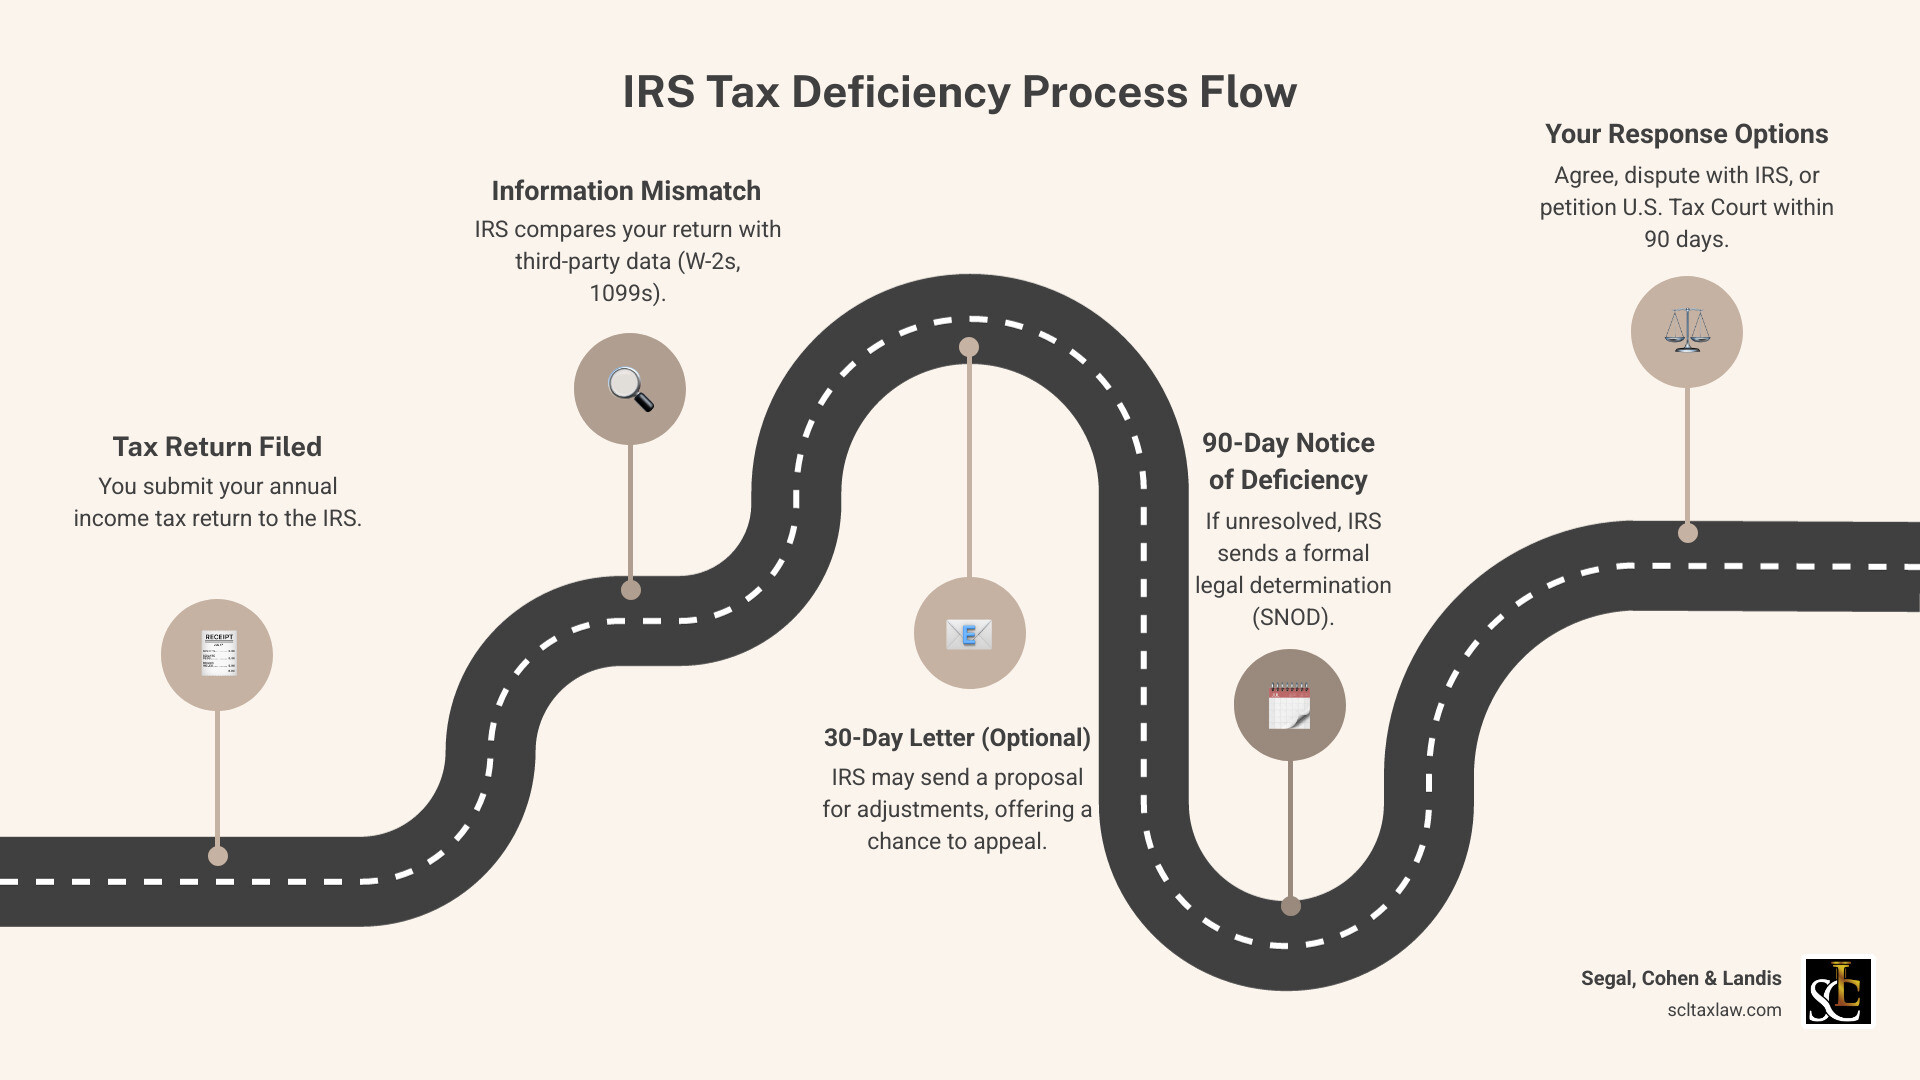
הדרך אל גירעון מס של ה-IRS מתחילה בדרך כלל במערכות התאמת המידע המתוחכמות של ה-IRS. מדי שנה מעסיקים שולחים ל-IRS עותקים של טפסי W-2 שלכם, ובנקים ומתווכים שולחים טפסי 1099 שונים המדווחים על ריבית, דיבידנדים והכנסות אחרות, וגופים רבים נוספים מדווחים על תשלומים ששילמו לכם.
מחשבי ה-IRS משווים את כל המידע מצד שלישי הזה מול מה שדיווחתם בדוח המס שלכם. כאשר משהו אינו תואם – למשל המעסיק שלכם דיווח על שכר בסך $50,000 ואתם דיווחתם רק על $45,000, או שבנק שלח טופס 1099-INT המציג ריבית בסך $1,200 שאינה מופיעה בשום מקום בדוח שלכם – נדלקות נורות אזהרה.
אי-ההתאמות הללו מפעילות בדיקה, ואם ה-IRS קובעת שאתם חייבים מס נוסף, היא מחשבת את הגירעון. אבל זה לא נעצר במס הנוסף בלבד. ה-IRS מוסיפה גם קנסות בגין נושאים שונים כגון הגשה באיחור, תשלום באיחור או דיווח חסר מהותי של המס. נוסף על כך, מצטברת ריבית על היתרה שלא שולמה ממועד ההגשה המקורי של הדוח שלכם ועד לתשלום מלא.
הריבית מחושבת בריבית דריבית, כלומר אתם משלמים ריבית על ריבית. ככל שגירעון נותר ללא פתרון זמן רב יותר, כך הסכום הכולל גדל. הבנת אופן פעולתם של הקנסות יכולה לסייע לכם להבין את התמונה המלאה – הדף של ה-IRS בנושא קנס אי-תשלום | Internal Revenue Service מסביר את אחד הקנסות הנפוצים ביותר שנוספים לגירעונות.
הכלל של “הכתובת הידועה האחרונה” (Last Known Address)
הנה דבר שתופס אנשים לא מוכנים: ה-IRS חייבת לשלוח את הודעת הגירעון שלכם אל “הכתובת הידועה האחרונה” שלכם באמצעות דואר מאושר (certified mail) או דואר רשום (registered mail). זוהי דרישה חוקית המגנה על זכויותיכם.
אבל מה נחשב לכתובת הידועה האחרונה שלכם? בדרך כלל זו הכתובת המופיעה בדוח המס האחרון שלכם – זה שה-IRS אכן עיבדה. אם עברתם דירה מאז הגשת הדוח האחרון ולא עדכנתם את ה-IRS, היא תשלח את ההודעה לכתובת הישנה שלכם. והנה הנקודה המפתיעה: גם אם לעולם לא תקבלו בפועל את ההודעה משום שעברתם דירה, שעון 90 הימים עדיין מתחיל לרוץ ממועד שליחתה בדואר.
מחלוקת בנוגע למשלוח או לכתובת מחייבת בחינה של ההודעה, של ראיות המשלוח ושל רישומי הכתובות. אין להניח שאי-קבלה של ההודעה משעה מועד או שהכתובת האחרונה המודפסת על מסמך כלשהו בהכרח מכריעה בסוגיה המשפטית.
הפתרון פשוט: בכל פעם שאתם עוברים דירה, הגישו את טופס 8822, שינוי כתובת, ל-IRS. הדבר אורך חמש דקות ועשוי לחסוך לכם החמצה של מועדים קריטיים. אל תסתמכו על העברת הדואר על ידי סניף הדואר – הודעות IRS הנשלחות בדואר מאושר לעיתים קרובות אינן מועברות, וגם אם כן, העברת הדואר פוקעת לאחר שנה.
שמירה על כתובת מעודכנת אינה רק ניהול תקין של העניינים – היא מגנה על זכותכם לערער על כל קביעה של ה-IRS לפני שהיא הופכת לסופית.
גורמים מפעילים ולוחות זמנים: מדוע קיבלתם הודעה ומה קודם לה
קבלת הודעת גירעון עשויה להרגיש כמשהו שהגיע משום מקום, אך במציאות בדרך כלל קיימת שרשרת אירועים ברורה שהובילה לכך שהיא תנחת בתיבת הדואר שלכם. הבנת מה מפעיל הודעות אלה – ואת ציר הזמן שקודם להן – יכולה לסייע לכם להבין היכן אתם נמצאים בתהליך ומה צריך להיות הצעד הבא שלכם.
גורמים מפעילים נפוצים להודעת גירעון
הסיבה השכיחה ביותר שבגללה תקבלו הודעת גירעון מס של ה-IRS היא אי-התאמה במידע. ה-IRS מקבלת עותקים של טפסי W-2, של טפסי 1099 ושל מסמכי הכנסה אחרים ישירות ממעסיקיכם, מהבנקים ומהמוסדות הפיננסיים שלכם. כאשר המחשבים שלה משווים מספרים אלה למה שדיווחתם בדוח המס, כל פער מעלה דגל אדום. למשל, אם המעסיק דיווח ששילם לכם $70,000 אך הדוח שלכם מציג רק $60,000 בשכר, ה-IRS תציע התאמה בגין $10,000 החסרים.
הכנסה שלא דווחה פועלת באופן דומה. אולי עשיתם עבודה עצמאית, הרווחתם הכנסות מהשקעות או קיבלתם תשלומים מחשבון זר שלא כללתם בדוח. אם ה-IRS מגלה זאת באמצעות דיווח של צד שלישי, היא תחשב את המס הנוסף שהייתם צריכים לשלם.
לעיתים ביקורת מובילה להודעת גירעון. אם בוחן של ה-IRS סוקר את הדוח שלכם ומציע שינויים – אולי שלילת ניכויים או זיכויים מסוימים שתבעתם – ואינכם יכולים להגיע להסכמה, הצעד הרשמי הבא הוא לרוב הודעה זו. המדריך המלא להגנה בפני ביקורת של ה-IRS שלנו מפרט כיצד מתנהלות ביקורות וכיצד להגן על עצמכם.
טריגר נפוץ נוסף הוא פשוט אי-מענה להתכתבות קודמת של ה-IRS. ה-IRS בדרך כלל אינה קופצת ישר להודעת גירעון. לעיתים קרובות היא שולחת תחילה מכתבים פחות רשמיים, ונותנת לכם הזדמנות להסביר או לתקן את הבעיה. אם תתעלמו ממכתבים אלה או תחמיצו את מועדי המענה, ה-IRS מסלימה להודעה הסטטוטורית.
במקרים מסוימים, תקופת ההתיישנות עומדת לפוג ביחס ליכולתה של ה-IRS לקבוע שומה למס נוסף. אם הזמן אוזל והיא לא הצליחה לגרום לכם להסכים להארכה, היא תוציא הודעת גירעון כדי לשמור על זכותה לגבות.
מדי פעם, נישום עשוי אף לבקש הודעת גירעון. מדוע מישהו יעשה זאת? משום שזוהי הדרך היחידה להביא את התיק שלכם ל-U.S. Tax Court מבלי לשלם תחילה את הסכום השנוי במחלוקת. אם אתם מתנגדים בתוקף לעמדתה של ה-IRS ורוצים את יומכם בבית המשפט, בקשת ההודעה יכולה להיות מהלך אסטרטגי.
מכתב 30 הימים לעומת מכתב 90 הימים
אחת ההבחנות החשובות ביותר בהליך של גירעון מס של ה-IRS היא הבנת ההבדל בין מכתב 30 הימים לבין מכתב 90 הימים. אלה אינם רק מועדים שונים – הם מייצגים שלבים שונים לחלוטין בהליך הגבייה של ה-IRS, עם השלכות שונות מאוד.
המכתב 30 הימים (המכונה לעיתים Letter 692, Letter 525 או בכינוי דומה) הוא הודעה טרום-שומה. זו דרכה של ה-IRS לומר: “אנו סבורים שאתם חייבים מס נוסף, וזו הסיבה. יש לכם 30 ימים להסכים, למסור מידע נוסף או לבקש ערעור.” מכתב זה הוא בעיקרו הצעה, ולא קביעה משפטית. בשלב זה עדיין עומדת לרשותכם האפשרות ליישב את העניינים מול ה-IRS באמצעות הליך הערעורים המינהלי שלה, בלי לפנות לבית המשפט. תוכלו להגיש תיעוד, להציג את עמדתכם בפני קצין ערעורים, ואולי ליישב את העניין באופן בלתי רשמי.
המכתב 90 הימים הוא הודעת גירעון סטטוטורית. תקופת העתירה היא בדרך כלל 90 ימים, או 150 ימים כאשר חל הכלל הסטטוטורי בדבר כתובת מחוץ לארצות הברית. בדקו מהו המועד האחרון בפועל להגשת העתירה. מסירת מידע ל-IRS או דיון בתשלום אינם מחליפים עתירה מוגשת במועד ל-Tax Court כאשר מבקשים ביקורת שיפוטית.
הנה ההבדל הקריטי: מכתב 90 הימים מקנה לכם גישה ל-Tax Court. זו ההזדמנות האחרונה שלכם לערער על הגירעון מבלי לשלם אותו תחילה. אם תניחו לחלון של 90 הימים להיסגר בלי להגיש עתירה, ה-IRS רשאית לקבוע את המס בשומה ולהתחיל בפעולות גבייה – עיקולי שכר, עיקולי בנק, שעבודים – מבלי לתת לכם הזדמנות נוספת לביקורת שיפוטית לפני תשלום.
מכתב 30 הימים הוא ההזדמנות שלכם ליישב עניינים באופן בלתי רשמי ולהימנע לחלוטין מבית משפט. מכתב 90 הימים הוא רשת הביטחון המשפטית שלכם, המבטיחה לכם את הזכות לערער על קביעתה של ה-IRS בפני שופט אם אינכם יכולים להגיע להסכמה. אי עמידה במועד 90 הימים היא אחת הטעויות החמורות ביותר שאפשר לעשות בסכסוך מס, ולכן כה חשוב לפעול במהירות ובאופן אסטרטגי.
אם אתם לא בטוחים אם קיבלתם מכתב 30 ימים או מכתב 90 ימים, עיינו במכתב עצמו – הוא יציין בבירור את המועד ואת אפשרויות המענה שלכם. ואם אתם מרגישים המומים, זה מובן לחלוטין. לוחות זמנים והליכים אלה עשויים להיות מבלבלים, אך אינכם חייבים לנווט בהם לבד.
CP2000 או CP3219A? התאימו את המענה להודעה
CP2000 מציעה בדרך כלל שינויים על סמך אי-התאמה בין הדוח שלכם לדיווח של צדדים שלישיים. CP3219A היא הודעת גירעון סטטוטורית עם מועד להגשת עתירה ל-Tax Court. אותו פער בהכנסה יכול להופיע בשני השלבים, אך זכויות המענה והמועדים שונים.
| הודעה | מה לבדוק | מוקד המענה |
|---|---|---|
| CP2000 | הפריט המדווח, שנת המס, החישוב המוצע והוראות המענה | להסביר הסכמה או אי-הסכמה ולהמציא את הרישומים התומכים |
| CP3219A | חישוב הגירעון, הטפסים המצורפים והמועד האחרון להגשת עתירה | להעריך בנפרד את המענה להודעה ואת מועד בית המשפט |
צרו גיליון עבודה לאי-התאמות בהכנסה עם עמודות עבור המשלם, סוג המסמך, הסכום המדווח, מיקום הפריט בדוח, ההפרש השנוי במחלוקת והנספח התומך. לגבי תמורה מניירות ערך, אספו רישומי בסיס (עלות מקורית) ואת הלוחות (schedules) שהוגשו; תמורה ברוטו בלבד אינה מבססת את הרווח החייב במס. לגבי דוח מידע כפול או שגוי, השיגו את התיקון או ההצהרה התומכת של המשלם ושמרו את התכתבויותיכם.
השוו את חישוב המס המוצע לעובדות המתוקנות שלכם. תיקון הכנסה עשוי להשפיע גם על ניכויים, זיכויים או קנסות, ולכן אל תניחו שהפחתת סכום מדווח אחד משלימה את החישוב. שמרו את ההודעה, הדוח, גיליון העבודה והנספחים כתיק אחד ממוין לפי אינדקס.
לגבי CP3219A, ה-IRS עשויה לשקול מידע נוסף בזמן שתקופת המענה נמשכת, אך התכתבות עם ה-IRS אינה מאריכה את הזמן להגשת עתירה ל-Tax Court. השתמשו במועד האחרון המופיע בהודעה וקבלו ייעוץ מהיר אם עולות שאלות של עמידה במועד או של כללי כתובת מחוץ לארץ. אל תתייחסו לשיחת טלפון או לבקשת מסמכים שלא נענתה כאל הארכה.
פעלו לפי ההוראות של ההודעה בפועל ושמרו את המענה החתום, הנספחים וראיות המשלוח. אל תחתמו על הסכם או על ויתור בעודכם חולקים על ההתאמה המוצעת מבלי להבין את השלכותיו.
ראו הנחיות ה-IRS בנושא CP2000, הנחיות ה-IRS בנושא CP3219A ואת מדריך המענה למכתבי ה-IRS שלנו (אנגלית). ההנחיות נבדקו ב-1 באוקטובר 2026.
שירותים קשורים
מאמרים קשורים
ייצוג בהובלת עורכי דין
מוכנים לפתור את הבעיה שלכם מול ה-IRS?
קבעו ייעוץ חסוי עם עורך דין למסים. ללא לחץ מכירתי, רק ייעוץ משפטי כן ודרך ברורה קדימה.
ייעוץ ראשוני ללא עלות