
Cuando el IRS dice que usted debe más: cómo entender los avisos de deficiencia tributaria
Una deficiencia tributaria del IRS ocurre cuando el IRS determina que usted debe más impuestos de los que declaró en su declaración. Esta determinación llega en forma de una carta formal, conocida con mayor frecuencia como Aviso de Deficiencia (Notice of Deficiency) o carta de 90 días, que explica el impuesto adicional propuesto, las multas y los intereses.
Respuesta rápida: lo que debe saber sobre una deficiencia tributaria del IRS
- Todavía no es una factura – Un Aviso de Deficiencia es un aumento de impuestos propuesto, no una liquidación definitiva
- Verifique en el aviso la última fecha para presentar una petición ante el Tribunal Fiscal. El plazo para presentar la petición es, por lo general, de 90 días; una regla aplicable a domicilios fuera de EE. UU. puede otorgar 150 días. Responder al IRS no prorroga el plazo judicial.
- Tres opciones principales: estar de acuerdo y pagar, estar en desacuerdo y proporcionar información, o presentar una petición ante el Tribunal Fiscal de EE. UU. (U.S. Tax Court)
- Dejar vencer el plazo es grave – El IRS puede iniciar acciones de cobro sin darle antes la oportunidad de disputar el monto ante el tribunal
- El desencadenante más común es que la información proporcionada por empleadores, bancos u otros terceros no coincida con lo que usted declaró
El IRS envía estos avisos cuando considera que existe una discrepancia entre lo que usted declaró y lo que muestran sus registros. Esto puede ocurrir por ingresos no declarados, deducciones o créditos denegados, o simplemente porque usted no respondió a correspondencia anterior del IRS. El aviso incluirá una explicación detallada de cómo calcularon la deficiencia, qué ajustes realizaron y, lo más importante, sus derechos para impugnar su determinación.
Por qué es importante: Lea de inmediato la última fecha para presentar la petición que figura en el aviso. La correspondencia con el IRS no prorroga ese plazo judicial. Si la deficiencia propuesta se liquida, pueden seguir los avisos de cobro ordinarios y otros requisitos procesales; el vencimiento del plazo para presentar la petición no autoriza, por sí solo, de inmediato todas las acciones de cobro.
Esta guía explica el aviso, los ajustes propuestos y las vías de respuesta administrativa y ante el Tribunal Fiscal, que son independientes. El aviso y los registros de respaldo determinan las opciones disponibles en cada caso particular.
Las siguientes secciones le explicarán exactamente qué contiene un Aviso de Deficiencia, por qué lo recibió y, lo más importante, las opciones estratégicas disponibles para resolverlo a su favor.
Conozca los términos de la deficiencia tributaria del IRS:
¿Qué es un Aviso de Deficiencia? Cómo interpretar la carta del IRS
Cuando el IRS cree que usted debe más impuestos de los que declaró, no envía simplemente una carta informal. Emite un Aviso de Deficiencia: un documento legal formal que tiene un peso considerable. También puede oír que se le llama “Aviso Estatutario de Deficiencia” (Statutory Notice of Deficiency, SNOD) o, más comúnmente, “carta de 90 días”, porque por lo general usted dispone de 90 días para responder.
El IRS utiliza números de formulario específicos para estos avisos, más comúnmente CP3219A o CP3219N. Si ha recibido uno de ellos, tiene en sus manos una de las comunicaciones más importantes que el IRS puede enviar. La página Understanding Your CP3219A Notice del sitio web del IRS ofrece su explicación oficial de lo que usted está leyendo.
Esto es lo fundamental que debe entender: un Aviso de Deficiencia no es una factura. Es un cambio propuesto a su declaración de impuestos. El IRS le indica lo que pretende liquidar, pero todavía no lo ha liquidado. Esta distinción es sumamente importante porque significa que usted aún tiene derechos y opciones antes de que pueda comenzar cualquier actividad de cobro.
Piénselo como si el IRS dijera: “Creemos que usted debe esta cantidad adicional, y este es el motivo. Tiene 90 días para decirnos si tenemos razón o no”. Ese plazo es su oportunidad para impugnar su determinación sin tener que pagar primero.
¿Qué contiene el aviso?
Cuando abre un Aviso de Deficiencia, encontrará varios componentes importantes. El IRS no es sutil en este aspecto: expone todo con detalle porque se trata de un documento legal que debe cumplir requisitos específicos.
El aviso comienza con una explicación de su propósito: básicamente, por qué lo recibe y qué considera el IRS que estuvo mal en su declaración. Verá el monto de la deficiencia destacado de manera prominente, que es el impuesto adicional que el IRS propone que usted debe.
El formulario de renuncia depende del aviso. El CP3219A normalmente incluye el Formulario 5564, Aviso de Deficiencia – Renuncia (Notice of Deficiency – Waiver); otros avisos de deficiencia pueden adjuntar formularios de acuerdo diferentes. Firmar una renuncia puede permitir la liquidación y afectar su derecho a presentar una petición ante el Tribunal Fiscal, por lo que debe revisar el formulario real antes de firmar.
El núcleo del aviso es el estado de cálculo: un desglose detallado que muestra exactamente cómo calculó el IRS la deficiencia propuesta. Esta sección recorre las operaciones matemáticas línea por línea. Junto a ella, encontrará una explicación de los ajustes que describe qué cambios hizo el IRS a su declaración y por qué. ¿Agregaron ingresos que usted no declaró? ¿Denegaron una deducción? ¿Eliminaron un crédito? Esta sección se lo indica.
Cómo calcula el IRS la deficiencia
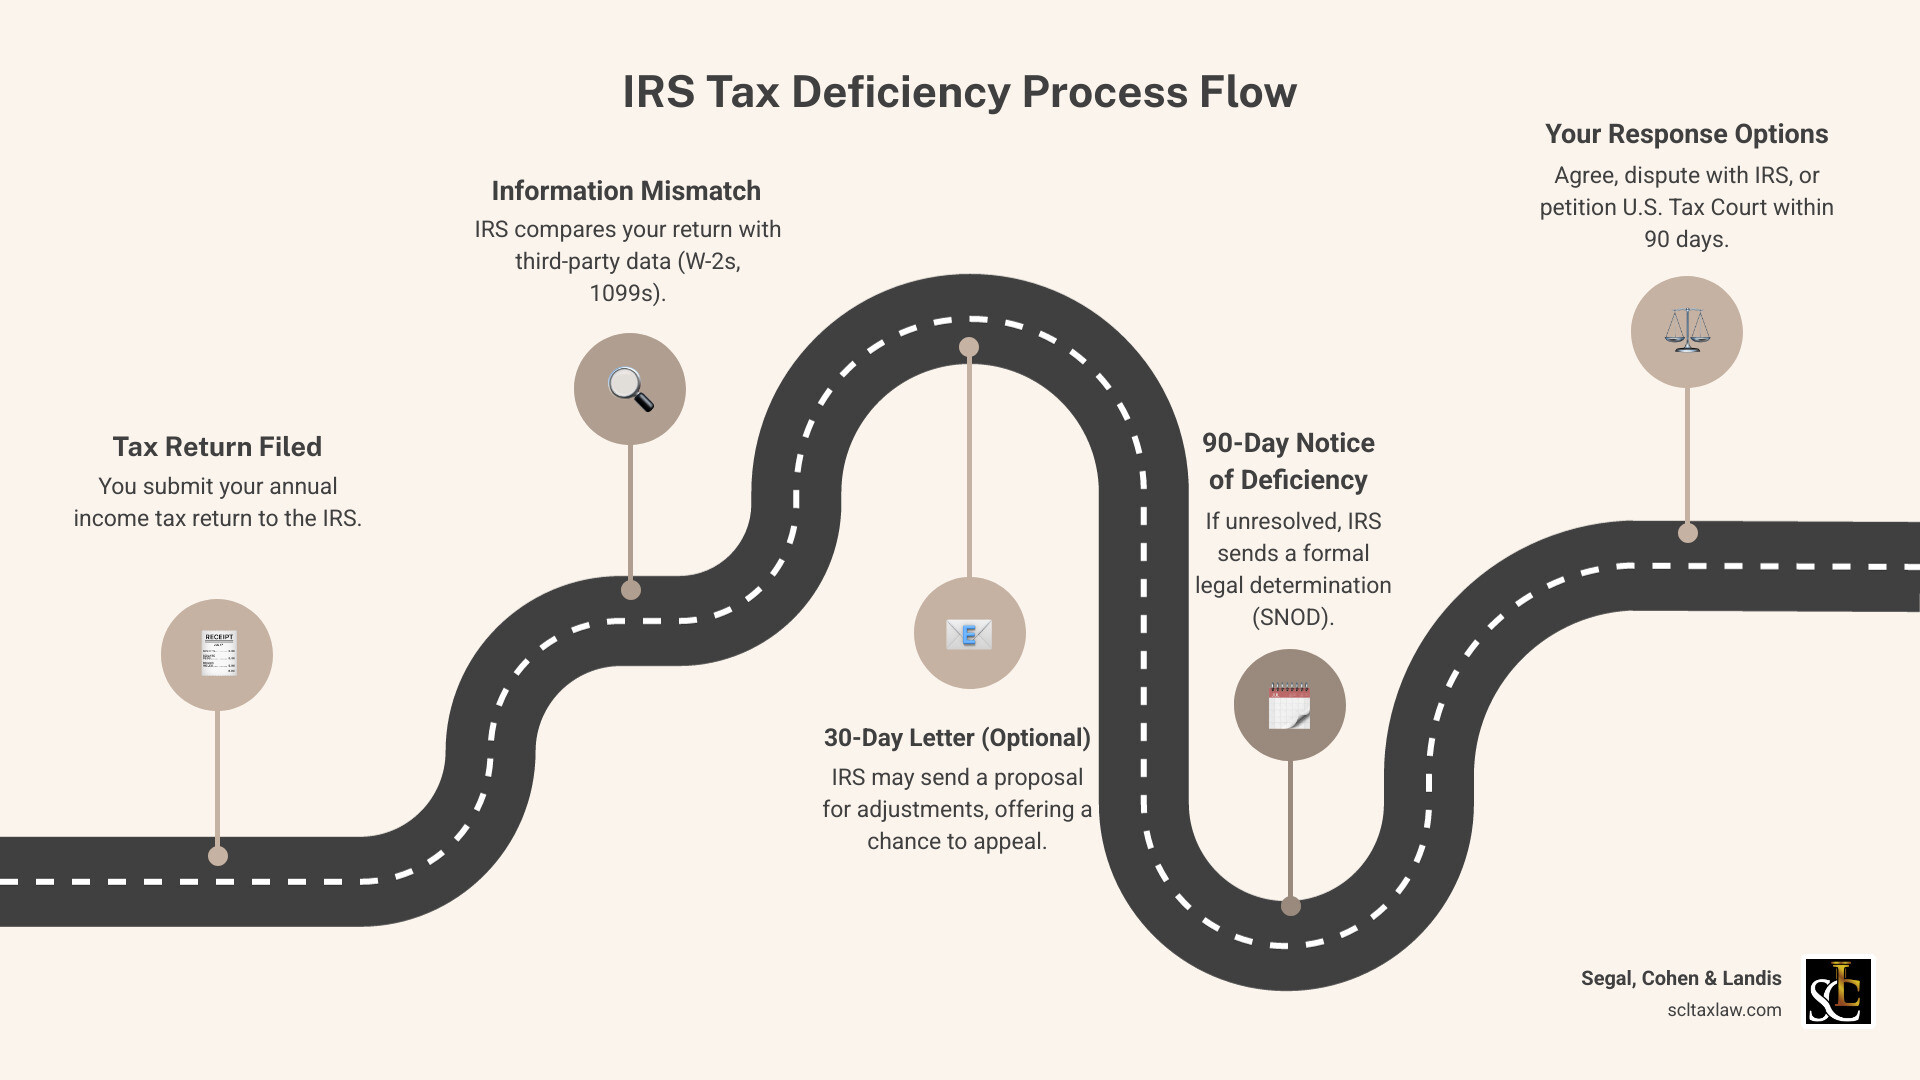
El camino hacia una deficiencia tributaria del IRS generalmente comienza con los sofisticados sistemas de cotejo de información del IRS. Cada año, los empleadores envían al IRS copias de sus formularios W-2, los bancos y corredores envían diversos formularios 1099 que informan intereses, dividendos y otros ingresos, y innumerables otras entidades informan los pagos que le hicieron.
Las computadoras del IRS comparan toda esta información de terceros con lo que usted declaró en su declaración de impuestos. Cuando algo no coincide —quizás su empleador informó $50,000 en salarios pero usted solo declaró $45,000, o un banco envió un formulario 1099-INT que muestra $1,200 en intereses que no aparecen en ninguna parte de su declaración—, se activan las alertas.
Estas discrepancias desencadenan una revisión y, si el IRS determina que usted debe impuestos adicionales, calcula la deficiencia. Pero no se detiene solo en el impuesto adicional. El IRS también agrega multas por diversos motivos, como presentar tarde, pagar tarde o subestimaciones sustanciales del impuesto. Además, los intereses se acumulan sobre el saldo impago desde la fecha de vencimiento original de su declaración hasta que usted pague en su totalidad.
Los intereses se capitalizan, lo que significa que usted paga intereses sobre intereses. Cuanto más tiempo permanezca sin resolverse una deficiencia, mayor será el monto total. Entender cómo funcionan las multas puede ayudarle a comprender el panorama completo: la página del IRS Failure to Pay Penalty | Internal Revenue Service explica una de las multas más comunes que se agregan a las deficiencias.
La regla de la “última dirección conocida”
Esto es algo que toma por sorpresa a muchas personas: el IRS debe enviar su Aviso de Deficiencia a su “última dirección conocida” por correo certificado o correo registrado. Este es un requisito legal que protege sus derechos.
Pero ¿qué se considera su última dirección conocida? Por lo general, es la dirección que figura en su declaración de impuestos más reciente, la que el IRS ha procesado efectivamente. Si usted se mudó después de presentar su última declaración y no se lo informó al IRS, enviarán el aviso a su dirección anterior. Y lo más sorprendente es que, aunque nunca reciba realmente el aviso porque se mudó, el plazo de 90 días comienza a correr desde la fecha en que fue enviado por correo.
Una controversia sobre el envío o la dirección requiere revisar el aviso, las pruebas del envío y los registros de direcciones. No dé por sentado que la falta de recepción suspende un plazo ni que la última dirección impresa en cualquier documento resuelve necesariamente la cuestión legal.
La solución es sencilla: cada vez que se mude, presente ante el IRS el Formulario 8822, Cambio de dirección. Toma cinco minutos y puede evitar que usted pierda plazos críticos. No confíe en que el Servicio Postal reenvíe su correo: los avisos del IRS enviados por correo certificado a menudo no se reenvían y, aun cuando se reenvíen, el reenvío vence después de un año.
Mantener su dirección actualizada no es solo una buena práctica administrativa: protege su derecho a impugnar cualquier determinación del IRS antes de que se vuelva definitiva.
Desencadenantes y plazos: por qué recibió un aviso y qué sucede antes
Recibir un Aviso de Deficiencia puede parecer algo que surgió de la nada, pero en realidad, por lo general hay una cadena clara de acontecimientos que hizo que llegara a su buzón. Entender qué desencadena estos avisos, y la cronología que los precede, puede ayudarle a comprender en qué punto del proceso se encuentra y cuál debería ser su próximo paso.
Desencadenantes comunes de un Aviso de Deficiencia
El motivo más frecuente por el que recibirá un aviso de deficiencia tributaria del IRS es una discrepancia de información. El IRS recibe copias de sus formularios W-2, 1099 y otros documentos de ingresos directamente de sus empleadores, bancos e instituciones financieras. Cuando sus computadoras comparan esas cifras con lo que usted declaró en su declaración de impuestos, cualquier discrepancia genera una alerta. Por ejemplo, si su empleador informó que le pagó $70,000 pero su declaración solo muestra $60,000 en salarios, el IRS propondrá un ajuste por los $10,000 faltantes.
Los ingresos no declarados funcionan de manera similar. Quizás realizó algún trabajo independiente, obtuvo ingresos de inversiones o recibió pagos de una cuenta en el extranjero que no incluyó en su declaración. Si el IRS se entera a través de informes de terceros, calculará el impuesto adicional que usted debió haber pagado.
A veces una auditoría conduce a un Aviso de Deficiencia. Si un examinador del IRS revisa su declaración y propone cambios —por ejemplo, denegando ciertas deducciones o créditos que usted reclamó— y no se llega a un acuerdo, el siguiente paso formal suele ser este aviso. Nuestra Guía completa de defensa ante auditorías del IRS explica cómo se desarrollan las auditorías y cómo protegerse.
Otro desencadenante común es simplemente no responder a correspondencia anterior del IRS. El IRS no suele pasar directamente a un Aviso de Deficiencia. A menudo envía primero cartas menos formales, dándole la oportunidad de explicar o corregir el problema. Si usted ignora esas cartas o deja vencer los plazos para responder, el IRS escala al aviso estatutario.
En algunos casos, el plazo de prescripción de la facultad del IRS para liquidar impuestos adicionales está por vencer. Si el tiempo se agota y no han logrado que usted acepte una prórroga, emitirán un Aviso de Deficiencia para preservar su derecho a cobrar.
En ocasiones, un contribuyente puede solicitar realmente un Aviso de Deficiencia. ¿Por qué alguien haría eso? Porque es la única manera de llevar su caso ante el Tribunal Fiscal de EE. UU. (U.S. Tax Court) sin pagar primero el monto en disputa. Si usted discrepa firmemente de la postura del IRS y quiere ser escuchado ante un tribunal, solicitar el aviso puede ser una decisión estratégica.
La carta de 30 días frente a la carta de 90 días
Una de las distinciones más importantes en el proceso de deficiencia tributaria del IRS es entender la diferencia entre una carta de 30 días y una carta de 90 días. No se trata solo de plazos distintos: representan etapas completamente diferentes en el proceso de cobro del IRS, con consecuencias muy diferentes.
Una carta de 30 días (a veces llamada Letter 692, Letter 525 o con una designación similar) es un aviso previo a la liquidación. Es la manera en que el IRS dice: “Creemos que usted debe más impuestos, y este es el motivo. Tiene 30 días para aceptar, proporcionar información adicional o solicitar una apelación”. Esta carta es esencialmente una propuesta, no una determinación legal. En esta etapa, usted todavía tiene la opción de resolver las cosas con el IRS mediante su proceso administrativo de apelaciones sin acudir a un tribunal. Puede presentar documentación, exponer su caso ante un oficial de apelaciones y, potencialmente, resolver el asunto de manera informal.
La carta de 90 días es un Aviso de Deficiencia estatutario. El plazo para presentar la petición es, por lo general, de 90 días, o de 150 días cuando se aplica la regla estatutaria para domicilios fuera de EE. UU. Verifique la última fecha real para presentar la petición. Enviar información al IRS o conversar sobre el pago no sustituye una petición oportuna ante el Tribunal Fiscal cuando se busca la revisión judicial.
Esta es la diferencia crítica: la carta de 90 días le da acceso al Tribunal Fiscal. Esta es su última oportunidad de disputar la deficiencia sin pagarla primero. Si deja que esa ventana de 90 días se cierre sin presentar una petición, el IRS puede liquidar el impuesto e iniciar acciones de cobro —embargos de salario, embargos bancarios, gravámenes— sin darle otra oportunidad de revisión judicial previa al pago.
La carta de 30 días es su oportunidad de resolver las cosas de manera informal y evitar por completo el tribunal. La carta de 90 días es su salvaguarda legal, que le asegura el derecho a impugnar la determinación del IRS ante un juez si no puede llegar a un acuerdo. Dejar vencer el plazo de 90 días es uno de los errores más graves que se pueden cometer en una controversia tributaria, y por eso es tan importante actuar con rapidez y estrategia.
Si no está seguro de si recibió una carta de 30 días o de 90 días, revise la carta misma: indicará claramente el plazo y sus opciones de respuesta. Y si se siente abrumado, eso es completamente comprensible. Estos plazos y procedimientos pueden resultar confusos, pero usted no tiene que recorrer este camino solo.
¿CP2000 o CP3219A? Adecue la respuesta al aviso
El CP2000 generalmente propone cambios basados en una discrepancia entre su declaración y la información reportada por terceros. El CP3219A es un aviso estatutario de deficiencia con un plazo para presentar una petición ante el Tribunal Fiscal. La misma discrepancia de ingresos puede aparecer en ambas etapas, pero los derechos de respuesta y los plazos son diferentes.
| Aviso | Qué verificar | Enfoque de la respuesta |
|---|---|---|
| CP2000 | Partida declarada, año tributario, cálculo propuesto e instrucciones para responder | Explicar si está de acuerdo o en desacuerdo y presentar los registros de respaldo |
| CP3219A | Cálculo de la deficiencia, formularios adjuntos y última fecha para presentar la petición | Evaluar por separado la respuesta al aviso y el plazo judicial |
Cree una hoja de trabajo de discrepancias de ingresos con columnas para el pagador, el tipo de documento, el monto declarado, la ubicación en la declaración, la diferencia en disputa y el anexo de respaldo. En el caso de ingresos por valores, reúna los registros de la base y los anexos presentados; los ingresos brutos por sí solos no establecen la ganancia tributable. Si se trata de una declaración informativa duplicada o incorrecta, obtenga la corrección o la declaración de respaldo del pagador y conserve sus comunicaciones.
Compare el cálculo del impuesto propuesto con sus hechos corregidos. Una corrección de ingresos también puede afectar las deducciones, los créditos o las multas, por lo que no dé por sentado que restar un monto declarado completa el cálculo. Conserve el aviso, la declaración, la hoja de trabajo y los anexos en un solo expediente indexado.
En el caso del CP3219A, el IRS puede considerar información adicional mientras corre el período de respuesta, pero la correspondencia con el IRS no prorroga el plazo para presentar una petición ante el Tribunal Fiscal. Utilice la última fecha que figura en el aviso y obtenga asesoría de inmediato si están en juego cuestiones de oportunidad o reglas sobre domicilios en el extranjero. No considere una conversación telefónica ni una solicitud de documentos sin respuesta como una prórroga.
Siga las instrucciones del aviso real y conserve la respuesta firmada, los anexos y las pruebas de entrega. No firme un acuerdo ni una renuncia mientras siga disputando el ajuste propuesto sin comprender su efecto.
Consulte la guía del IRS sobre el CP2000, la guía del IRS sobre el CP3219A y nuestra guía para responder cartas del IRS (Inglés). Orientación verificada el 1 de octubre de 2026.
Servicios relacionados
Artículos relacionados
Representación dirigida por abogados
¿Listo para resolver su problema con el IRS?
Programe una consulta confidencial con un abogado tributario. Sin presión de ventas, solo asesoría legal honesta y un camino claro.
Consulta gratuita