
Quand l’IRS affirme que vous lui devez davantage : comprendre les avis de redressement fiscal
Un redressement fiscal de l’IRS survient lorsque l’IRS détermine que vous devez plus d’impôt que ce que vous avez déclaré dans votre déclaration. Cette détermination prend la forme d’une lettre officielle — le plus souvent appelée avis de redressement (Notice of Deficiency) ou lettre de 90 jours — qui explique l’impôt supplémentaire proposé, les pénalités et les intérêts.
Réponse rapide : ce qu’il faut savoir sur un redressement fiscal de l’IRS
- Ce n’est pas encore une facture – Un avis de redressement est une augmentation d’impôt proposée, et non une cotisation définitive
- Vérifiez sur l’avis la dernière date pour saisir la Tax Court. Le délai de saisine est généralement de 90 jours ; une règle relative aux adresses situées hors des États-Unis peut porter ce délai à 150 jours. Répondre à l’IRS ne prolonge pas le délai judiciaire.
- Trois options principales : accepter et payer, contester et fournir des informations, ou déposer une requête auprès de la U.S. Tax Court
- Manquer le délai est grave – L’IRS peut engager des mesures de recouvrement sans que vous ayez d’abord la possibilité de contester le montant devant le tribunal
- Le déclencheur le plus courant correspond au cas où les informations provenant d’employeurs, de banques ou d’autres tiers ne concordent pas avec ce que vous avez déclaré
L’IRS envoie ces avis lorsqu’elle estime qu’il existe un écart entre ce que vous avez déclaré et ce que montrent ses dossiers. Cela peut arriver en raison de revenus non déclarés, de déductions ou de crédits refusés, ou simplement parce que vous n’avez pas répondu aux courriers antérieurs de l’IRS. L’avis comprendra une explication détaillée de la façon dont elle a calculé le redressement, des ajustements qu’elle a effectués et, surtout, de vos droits de contester sa détermination.
Pourquoi c’est important : Lisez rapidement sur l’avis la dernière date pour saisir la Tax Court. La correspondance avec l’IRS ne prolonge pas ce délai judiciaire. Si le redressement proposé est établi, des avis de recouvrement ordinaires et d’autres exigences de procédure peuvent suivre ; le non-respect du délai de saisine n’autorise pas, à lui seul, immédiatement toutes les mesures de recouvrement.
Ce guide explique l’avis, les ajustements proposés ainsi que les voies de réponse distinctes, administrative et devant la Tax Court. L’avis et les pièces justificatives déterminent les options disponibles dans un cas particulier.
Les sections suivantes vous expliquent précisément ce que contient un avis de redressement, pourquoi vous l’avez reçu et, surtout, les options stratégiques dont vous disposez pour le résoudre en votre faveur.
Connaissez la terminologie de l’IRS relative au redressement fiscal :
Qu’est-ce qu’un avis de redressement ? Décryptage de la lettre de l’IRS
Lorsque l’IRS estime que vous devez plus d’impôts que ce que vous avez déclaré, elle n’envoie pas simplement un courrier informel. Elle émet un avis de redressement — un document juridique officiel qui a un poids considérable. Vous l’entendrez peut-être aussi appeler “avis de redressement statutaire” (SNOD) ou, plus couramment, “lettre de 90 jours” car vous disposez généralement de 90 jours pour répondre.
L’IRS utilise des numéros de formulaire précis pour ces avis, le plus souvent CP3219A ou CP3219N. Si vous en avez reçu un, vous tenez entre les mains l’un des courriers les plus importants que l’IRS puisse envoyer. La page Comprendre votre avis CP3219A sur le site Web de l’IRS fournit son explication officielle de ce que vous avez sous les yeux.
Voici l’essentiel à comprendre : un avis de redressement n’est pas une facture. Il s’agit d’une modification proposée de votre déclaration de revenus. L’IRS vous indique ce qu’elle entend établir, mais elle n’a pas encore établi cette cotisation. Cette distinction est capitale, car elle signifie que vous conservez des droits et des options avant que toute mesure de recouvrement puisse commencer.
Voyez-y l’IRS qui dit : “Nous pensons que vous devez ce montant supplémentaire, et voici pourquoi. Vous avez 90 jours pour nous dire si nous avons raison ou tort.” Cette fenêtre de temps est votre occasion de contester sa détermination sans avoir à payer d’abord.
Que contient l’avis ?
Lorsque vous ouvrez un avis de redressement, vous y trouverez plusieurs éléments importants. L’IRS n’y va pas par quatre chemins : elle expose tout en détail, car il s’agit d’un document juridique devant satisfaire à des exigences précises.
L’avis commence par une explication de son objet — essentiellement, la raison pour laquelle vous le recevez et ce que l’IRS estime avoir mal tourné dans votre déclaration. Vous y verrez d’emblée le montant du redressement affiché bien en évidence, c’est-à-dire l’impôt supplémentaire que l’IRS propose de vous réclamer.
Le formulaire de renonciation dépend de l’avis. Le CP3219A comprend ordinairement le formulaire 5564, avis de redressement – renonciation ; d’autres avis de redressement peuvent joindre d’autres formulaires d’accord. La signature d’une renonciation peut permettre l’établissement de la cotisation et affecter votre droit de saisir la Tax Court ; examinez donc le formulaire réel avant de le signer.
Le cœur de l’avis est l’état de calcul — une ventilation détaillée montrant exactement comment l’IRS a calculé le redressement proposé. Cette section détaille le calcul ligne par ligne. En parallèle, vous verrez qu’il y a une explication des ajustements qui décrit les modifications apportées par l’IRS à votre déclaration et pourquoi. A-t-elle ajouté un revenu que vous n’avez pas déclaré ? Refusé une déduction ? Supprimé un crédit ? Cette section vous le dit.
Comment l’IRS calcule le redressement
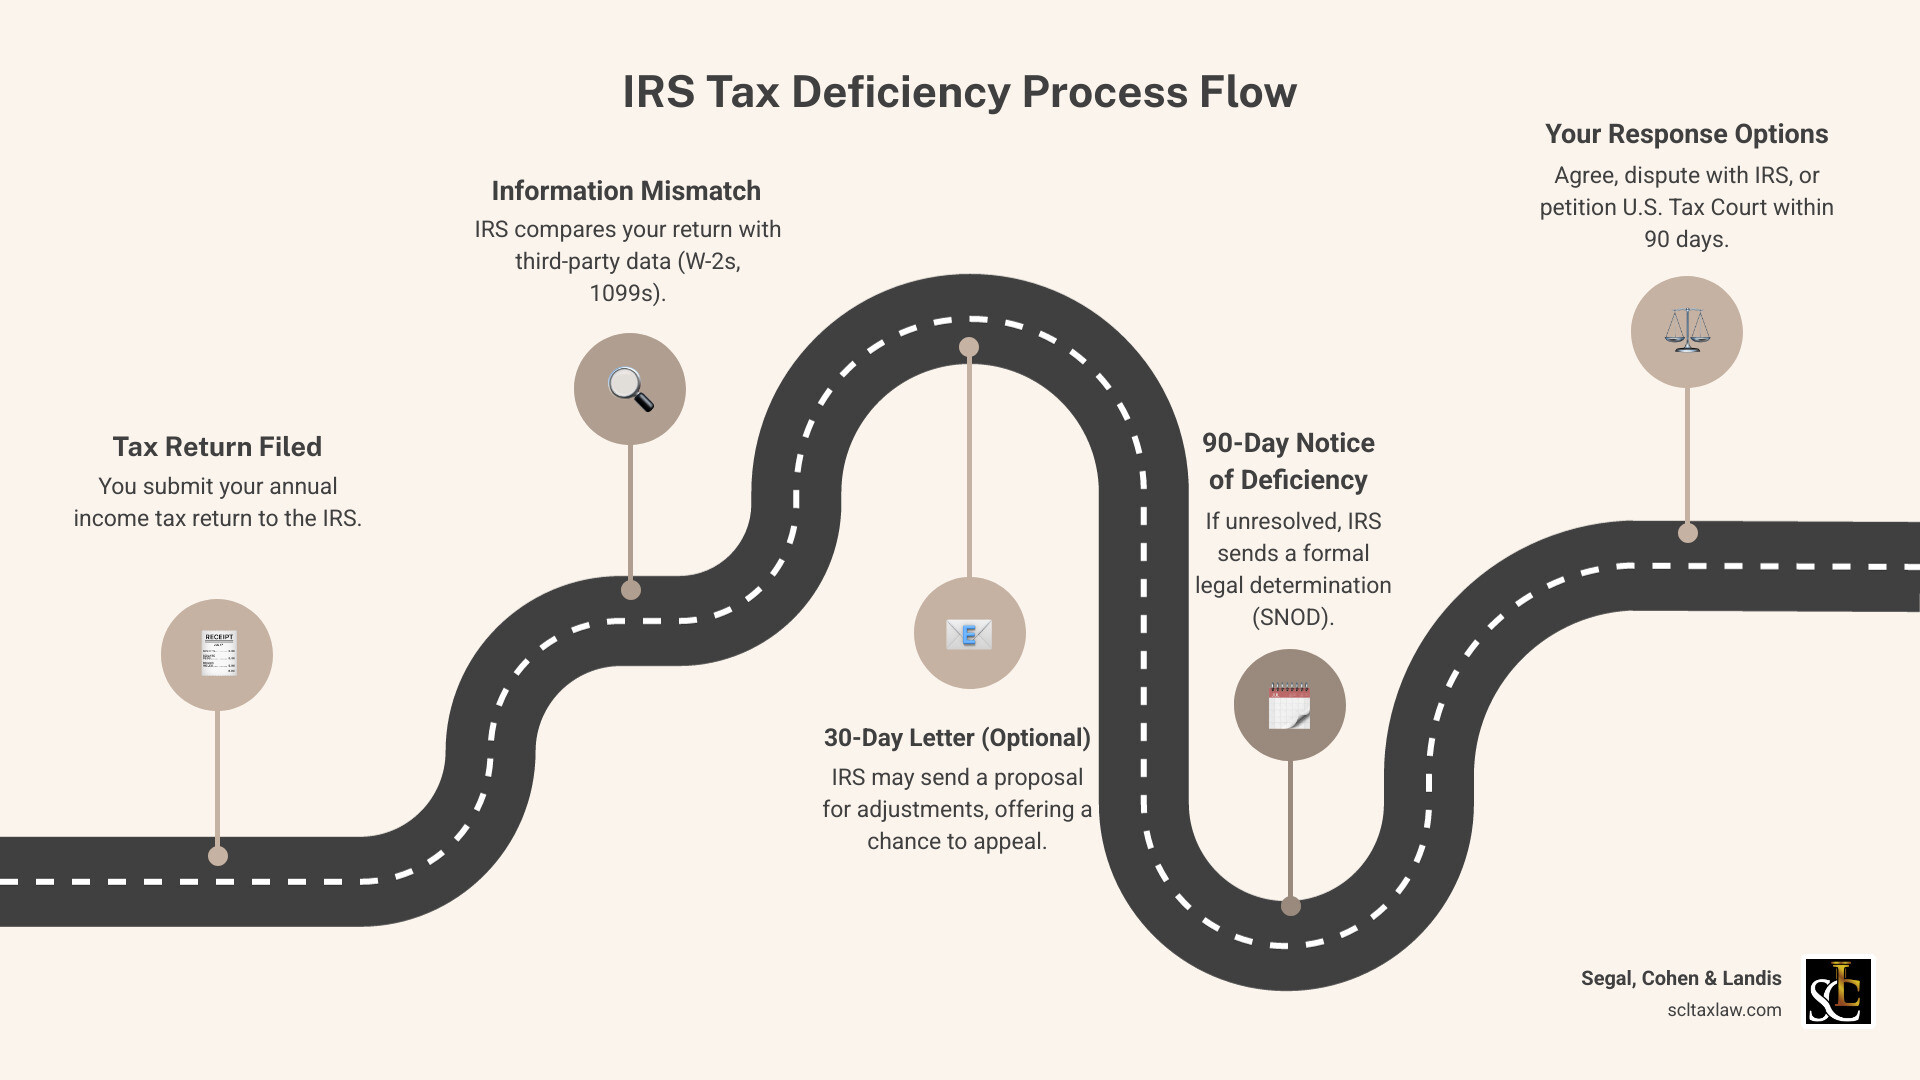
Le chemin vers un redressement fiscal commence généralement par les systèmes sophistiqués de rapprochement des données de l’IRS. Chaque année, les employeurs envoient à l’IRS des copies de vos formulaires W-2, les banques et les courtiers envoient divers formulaires 1099 déclarant les intérêts, les dividendes et d’autres revenus, et d’innombrables autres entités déclarent les paiements qu’elles vous ont versés.
Les ordinateurs de l’IRS comparent toutes ces informations de tiers à ce que vous avez déclaré dans votre déclaration de revenus. Lorsqu’une donnée ne concorde pas — par exemple, votre employeur a déclaré 50,000 $ de salaires alors que vous n’en avez déclaré que 45,000 $, ou une banque a envoyé un formulaire 1099-INT indiquant 1,200 $ d’intérêts qui n’apparaissent nulle part dans votre déclaration — des signaux d’alerte se déclenchent.
Ces écarts déclenchent un examen et, si l’IRS détermine que vous devez un impôt supplémentaire, elle calcule le redressement. Mais cela ne s’arrête pas au seul impôt supplémentaire. L’IRS ajoute aussi des pénalités pour diverses raisons, comme un dépôt tardif, un paiement tardif ou des sous-estimations substantielles de l’impôt. En outre, des intérêts courent sur le solde impayé à compter de la date d’échéance initiale de votre déclaration jusqu’au paiement intégral.
Les intérêts se capitalisent, ce qui signifie que vous payez des intérêts sur des intérêts. Plus un redressement reste non réglé, plus le montant total augmente. Comprendre le fonctionnement des pénalités aide à saisir l’ensemble du tableau — la page de l’IRS intitulée Pénalité pour défaut de paiement | Internal Revenue Service explique l’une des pénalités les plus courantes ajoutées aux redressements.
La règle de la “dernière adresse connue”
Voici l’élément qui prend les gens au dépourvu : l’IRS doit envoyer votre avis de redressement à votre “dernière adresse connue” par courrier certifié ou courrier recommandé. Il s’agit d’une exigence légale qui protège vos droits.
Mais qu’est-ce qui constitue votre dernière adresse connue ? En général, c’est l’adresse figurant sur votre déclaration de revenus la plus récente — celle que l’IRS a effectivement traitée. Si vous avez déménagé depuis le dépôt de votre dernière déclaration et que vous n’avez pas prévenu l’IRS, elle enverra l’avis à votre ancienne adresse. Et voici l’élément décisif : même si vous ne recevez jamais l’avis parce que vous avez déménagé, le compte à rebours de 90 jours commence tout de même à courir à partir de la date de son envoi par la poste.
Un litige relatif à l’envoi postal ou à l’adresse exige l’examen de l’avis, des preuves d’envoi et des dossiers d’adresse. Ne présumez pas que l’absence de réception suspend un délai, ni que la dernière adresse figurant sur un document quelconque règle nécessairement la question juridique.
La solution est simple : chaque fois que vous déménagez, déposez auprès de l’IRS le formulaire 8822, changement d’adresse. Cela prend cinq minutes et peut vous éviter de manquer des délais critiques. Ne comptez pas sur la réexpédition de votre courrier par la poste : les avis de l’IRS envoyés par courrier certifié ne sont souvent pas réexpédiés, et même s’ils le sont, la réexpédition expire au bout d’un an.
Garder votre adresse à jour n’est pas qu’une simple bonne gestion : cela protège votre droit de contester toute détermination de l’IRS avant qu’elle ne devienne définitive.
Déclencheurs et calendrier : pourquoi vous avez reçu un avis et ce qui le précède
Recevoir un avis de redressement peut donner l’impression de tomber de nulle part, mais en réalité, c’est généralement une chaîne d’événements bien précise qui l’a amené jusque dans votre boîte aux lettres. Comprendre ce qui déclenche ces avis — et le calendrier qui les précède — peut vous aider à situer où vous en êtes dans le processus et quelle devrait être votre prochaine démarche.
Déclencheurs courants d’un avis de redressement
La raison la plus fréquente d’un avis de redressement fiscal est une discordance d’informations. L’IRS reçoit des copies de vos formulaires W-2, formulaires 1099 et autres documents de revenus directement de vos employeurs, banques et institutions financières. Lorsque leurs ordinateurs comparent ces chiffres à ce que vous avez déclaré dans votre déclaration de revenus, tout écart déclenche un signal d’alerte. Par exemple, si votre employeur a déclaré vous avoir versé 70,000 $ alors que votre déclaration n’indique que 60,000 $ de salaires, l’IRS proposera un ajustement pour les 10,000 $ manquants.
Les revenus non déclarés fonctionnent de façon similaire. Peut-être avez-vous effectué quelques missions en freelance, tiré des revenus de placement ou reçu des paiements d’un compte étranger que vous n’avez pas inclus dans votre déclaration. Si l’IRS l’apprend par les déclarations de tiers, elle calculera l’impôt supplémentaire que vous auriez dû payer.
Parfois, un audit conduit à un avis de redressement. Si un examinateur de l’IRS passe en revue votre déclaration et propose des modifications — par exemple en refusant certaines déductions ou certains crédits que vous avez réclamés — et que vous ne parvenez pas à un accord, l’étape formelle suivante est souvent cet avis. Notre guide complet de défense en cas d’audit de l’IRS explique le déroulement des audits et comment vous protéger.
Un autre déclencheur courant est simplement l’absence de réponse aux courriers antérieurs de l’IRS. L’IRS ne passe généralement pas directement à un avis de redressement. Elle envoie souvent d’abord des lettres moins formelles, vous donnant l’occasion d’expliquer ou de corriger le problème. Si vous ignorez ces lettres ou manquez les délais de réponse, l’IRS passe à l’avis statutaire.
Dans certains cas, la prescription applicable à la capacité de l’IRS d’établir un impôt supplémentaire est sur le point d’expirer. Si le temps presse et qu’elle n’a pas pu obtenir votre accord à une prorogation, c’est un avis de redressement qu’elle émettra pour préserver son droit de recouvrement.
Occasionnellement, un contribuable peut en fait demander un avis de redressement. Pourquoi quelqu’un ferait-il cela ? Parce qu’il s’agit du seul moyen de porter votre affaire devant la U.S. Tax Court sans payer d’abord le montant contesté. Si vous êtes fermement en désaccord avec la position de l’IRS et souhaitez être entendu devant un tribunal, demander l’avis peut être une démarche stratégique.
Lettre de 30 jours ou lettre de 90 jours
L’une des distinctions les plus importantes dans le processus de redressement fiscal est la différence entre une lettre de 30 jours et une lettre de 90 jours. Il ne s’agit pas simplement de délais différents : elles représentent des étapes entièrement différentes du processus de recouvrement de l’IRS, avec des conséquences très différentes.
Une lettre de 30 jours (parfois appelée lettre 692, lettre 525 ou autre désignation similaire) est un avis préalable à l’établissement de la cotisation. C’est la manière dont l’IRS dit : “Nous pensons que vous devez plus d’impôt, et voici l’explication. Vous avez 30 jours pour accepter, fournir des informations supplémentaires ou demander un recours.” Cette lettre est essentiellement une proposition, et non une détermination juridique. À ce stade, vous avez encore la possibilité de régler la question avec l’IRS par la voie de son processus de recours administratif, sans aller devant le tribunal. Vous pouvez soumettre des documents, plaider votre cause devant un agent des recours et, éventuellement, résoudre l’affaire de manière informelle.
La lettre de 90 jours est un avis de redressement statutaire. Le délai de saisine est généralement de 90 jours, ou de 150 jours lorsque la règle légale relative aux adresses situées hors des États-Unis s’applique. Vérifiez la dernière date réelle pour saisir le tribunal. Transmettre des informations à l’IRS ou discuter d’un paiement ne remplace pas une requête déposée en temps utile devant la Tax Court lorsque l’on cherche un contrôle judiciaire.
Voici l’élément déterminant de la différence : la lettre de 90 jours vous donne accès à la Tax Court. C’est votre dernière chance de contester le redressement sans le payer d’abord. Si vous laissez cette période de 90 jours se terminer sans déposer de requête, l’IRS peut établir l’impôt et engager des mesures de recouvrement — saisies sur salaire, saisies bancaires, privilèges — sans vous offrir une autre possibilité de contrôle judiciaire préalable au paiement.
La lettre de 30 jours est votre occasion de régler les choses de façon informelle et d’éviter totalement le tribunal. La lettre de 90 jours est votre garantie juridique, vous assurant le droit de contester la décision de l’IRS devant un juge si vous n’arrivez pas à un accord. Manquer le délai de 90 jours est l’une des erreurs les plus graves que vous puissiez commettre dans un litige fiscal, c’est pourquoi il est si important d’agir rapidement et stratégiquement.
Si vous n’êtes pas certain d’avoir reçu une lettre de 30 jours ou de 90 jours, regardez la lettre elle-même : elle indique clairement le délai et vos options de réponse. Et si vous vous sentez dépassé, c’est tout à fait compréhensible. Ces délais et procédures peuvent être déroutants, mais c’est un chemin que vous n’avez pas à parcourir seul.
CP2000 ou CP3219A ? Adaptez la réponse à l’avis
Le CP2000 propose généralement des modifications fondées sur une discordance entre votre déclaration et les informations déclarées par des tiers. Le CP3219A est un avis de redressement statutaire assorti d’un délai pour saisir la Tax Court. Le même écart de revenus peut apparaître aux deux stades, mais les droits de réponse et les délais sont différents.
| Avis | Ce qu’il faut vérifier | Axe de la réponse |
|---|---|---|
| CP2000 | Élément déclaré, année d’imposition, calcul proposé et instructions de réponse | Expliquer l’accord ou le désaccord et fournir les pièces justificatives |
| CP3219A | Calcul du redressement, formulaires joints et dernière date pour saisir la Tax Court | Évaluer séparément la réponse à l’avis et le délai judiciaire |
Créez un tableau de suivi des écarts de revenus comprenant des colonnes pour le payeur, le type de document, le montant déclaré, l’emplacement dans la déclaration, l’écart contesté et la pièce justificative. Pour le produit de ventes de titres, rassemblez les justificatifs de base de coût et les annexes déposées ; le produit brut seul n’établit pas le gain imposable. En cas de déclaration d’informations en double ou erronée, obtenez la correction ou l’attestation du payeur et conservez vos échanges.
Comparez le calcul d’impôt proposé avec vos faits corrigés. Une correction de revenu peut aussi avoir une incidence sur les déductions, les crédits ou les pénalités ; ne présumez donc pas que soustraire un montant déclaré achève le calcul. Conservez l’avis, la déclaration, le tableau de suivi et les pièces dans un seul dossier indexé.
Pour le CP3219A, l’IRS peut examiner des informations supplémentaires pendant que la période de réponse court, mais correspondre avec l’IRS ne prolonge pas le délai pour saisir la Tax Court. Utilisez la dernière date indiquée sur l’avis et obtenez rapidement des conseils si le respect des délais ou les règles relatives aux adresses à l’étranger sont en cause. Ne considérez pas un entretien téléphonique ou une demande de documents restée sans réponse comme une prolongation.
Suivez les instructions de l’avis réel et conservez la réponse signée, les pièces jointes et les preuves de livraison. Ne signez pas un accord ou une renonciation alors que vous contestez encore l’ajustement proposé, sans en comprendre l’effet.
Voir les indications de l’IRS sur le CP2000, les indications de l’IRS sur le CP3219A et notre guide de réponse aux lettres de l’IRS (Anglais). Indications vérifiées le 1er octobre 2026.
Services connexes
Articles connexes
Représentation menée par des avocats
Prêt à résoudre votre problème avec l'IRS ?
Planifiez une consultation confidentielle avec un avocat fiscaliste. Aucune pression commerciale, seulement des conseils juridiques honnêtes et une voie claire.
Consultation gratuite