
Wenn die IRS sagt, Sie schulden mehr: Steuernachforderungsbescheide verstehen
Eine IRS-Steuernachforderung liegt vor, wenn die IRS feststellt, dass Sie mehr Steuern schulden, als Sie in Ihrer Steuererklärung angegeben haben. Diese Feststellung ergeht in Form eines förmlichen Schreibens—meist bekannt als Notice of Deficiency oder 90-Tage-Brief—, das die vorgeschlagene zusätzliche Steuer, Zuschläge und Zinsen erläutert.
Kurzantwort: Was Sie über eine IRS-Steuernachforderung wissen müssen
- Es ist noch keine Rechnung – Eine Notice of Deficiency ist eine vorgeschlagene Steuererhöhung, keine endgültige Festsetzung
- Prüfen Sie auf dem Bescheid das letzte Datum für die Petition beim Tax Court. Die Petitionsfrist beträgt in der Regel 90 Tage; eine Regel für Anschriften außerhalb der USA kann 150 Tage gewähren. Eine Antwort an die IRS verlängert die Gerichtsfrist nicht.
- Drei Hauptoptionen: Zustimmen und zahlen, widersprechen und Informationen vorlegen oder eine Petition beim U.S. Tax Court einreichen
- Das Versäumen der Frist ist ernst – Die IRS kann Inkassomaßnahmen einleiten, ohne Ihnen zuvor die Gelegenheit zu geben, den Betrag vor Gericht anzufechten
- Der häufigste Auslöser ist, wenn Informationen von Arbeitgebern, Banken oder anderen Dritten nicht mit Ihren Angaben übereinstimmen
Die IRS versendet diese Bescheide, wenn sie annimmt, dass zwischen Ihren Angaben und ihren Unterlagen eine Abweichung besteht. Dies kann auf nicht erklärte Einkünfte, nicht anerkannte Abzüge oder Steuergutschriften zurückzuführen sein oder schlicht darauf, dass Sie frühere IRS-Korrespondenz nicht beantwortet haben. Der Bescheid enthält eine ausführliche Erläuterung, wie die IRS die Nachforderung berechnet hat, welche Anpassungen sie vorgenommen hat und vor allem, welche Rechte Sie haben, ihre Feststellung anzufechten.
Warum das wichtig ist: Lesen Sie zeitnah das letzte Datum für die Petition auf dem Bescheid. IRS-Korrespondenz verlängert diese Gerichtsfrist nicht. Wird die vorgeschlagene Nachforderung festgesetzt, können übliche Inkassomitteilungen und weitere Verfahrensanforderungen folgen; eine versäumte Petitionsfrist berechtigt für sich genommen nicht dazu, sofort jede Inkassomaßnahme einzuleiten.
Dieser Leitfaden erläutert den Bescheid, die vorgeschlagenen Anpassungen sowie die getrennten administrativen Wege und den Weg über den Tax Court. Der Bescheid und die Unterlagen bestimmen, welche Optionen im Einzelfall zur Verfügung stehen.
Die folgenden Abschnitte führen Sie genau durch den Inhalt einer Notice of Deficiency, die Gründe, warum Sie sie erhalten haben, und vor allem die strategischen Optionen, um die Sache zu Ihren Gunsten zu lösen.
Kennen Sie Ihre IRS-Steuernachforderung-Begriffe:
Was ist eine Notice of Deficiency? Das IRS-Schreiben im Überblick
Wenn die IRS der Ansicht ist, dass Sie mehr Steuern schulden, als Sie erklärt haben, schickt sie nicht einfach einen formlosen Brief. Sie erlässt eine Notice of Deficiency—ein förmliches Rechtsdokument von erheblichem Gewicht. Man bezeichnet sie auch als “Statutory Notice of Deficiency” (SNOD) oder, gebräuchlicher, als “90-Tage-Brief”, weil Ihnen in der Regel 90 Tage zum Reagieren bleiben.
Die IRS verwendet für diese Bescheide bestimmte Formularnummern, meist CP3219A oder CP3219N. Wenn Sie eines davon erhalten haben, halten Sie eines der wichtigsten Schreiben in der Hand, die die IRS versenden kann. Die Seite Understanding Your CP3219A Notice auf der Website der IRS liefert die offizielle Erläuterung dazu, was Sie da vor sich haben.
Das ist das Entscheidende, das Sie verstehen müssen: Eine Notice of Deficiency ist keine Rechnung. Sie ist eine vorgeschlagene Änderung Ihrer Steuererklärung. Die IRS teilt Ihnen mit, was sie festzusetzen beabsichtigt, hat dies aber noch nicht getan. Diese Unterscheidung ist enorm wichtig, denn sie bedeutet, dass Sie noch Rechte und Optionen haben, bevor irgendeine Inkassomaßnahme beginnen kann.
Stellen Sie es sich so vor, als würde die IRS sagen: “Wir sind der Ansicht, dass Sie so viel mehr schulden, und hier ist der Grund. Sie haben 90 Tage, um uns mitzuteilen, ob wir recht haben oder nicht.” Dieses Zeitfenster ist Ihre Gelegenheit, ihre Feststellung anzufechten, ohne zuvor zahlen zu müssen.
Was steht im Bescheid?
Wenn Sie eine Notice of Deficiency öffnen, finden Sie mehrere wichtige Bestandteile. Die IRS ist hier nicht zurückhaltend—sie legt alles im Detail dar, weil es sich um ein Rechtsdokument handelt, das bestimmte Anforderungen erfüllen muss.
Der Bescheid beginnt mit einer Erläuterung seines Zwecks—im Kern also, warum Sie ihn erhalten und was nach Auffassung der IRS bei Ihrer Steuererklärung schiefgelaufen ist. Sie sehen den Nachforderungsbetrag deutlich hervorgehoben, also die zusätzliche Steuer, die Sie nach Ansicht der IRS schulden.
Das Verzichtsformular hängt vom jeweiligen Bescheid ab. CP3219A enthält üblicherweise Form 5564, Notice of Deficiency – Waiver; andere Nachforderungsbescheide können andere Zustimmungsformulare beifügen. Die Unterzeichnung eines Verzichts kann die Festsetzung ermöglichen und Ihr Recht berühren, Petition beim Tax Court einzureichen; prüfen Sie daher das tatsächliche Formular, bevor Sie unterschreiben.
Das Kernstück des Bescheids ist die Berechnungsübersicht—eine detaillierte Aufschlüsselung, die genau zeigt, wie die IRS die vorgeschlagene Nachforderung berechnet hat. Dieser Abschnitt geht die Rechnung Zeile für Zeile durch. Daneben finden Sie eine Erläuterung der Anpassungen, die beschreibt, welche Änderungen die IRS an Ihrer Erklärung vorgenommen hat und warum. Hat sie Einkünfte hinzugerechnet, die Sie nicht erklärt hatten? Einen Abzug versagt? Eine Steuergutschrift gestrichen? Das erklärt dieser Abschnitt.
Wie die IRS die Nachforderung berechnet
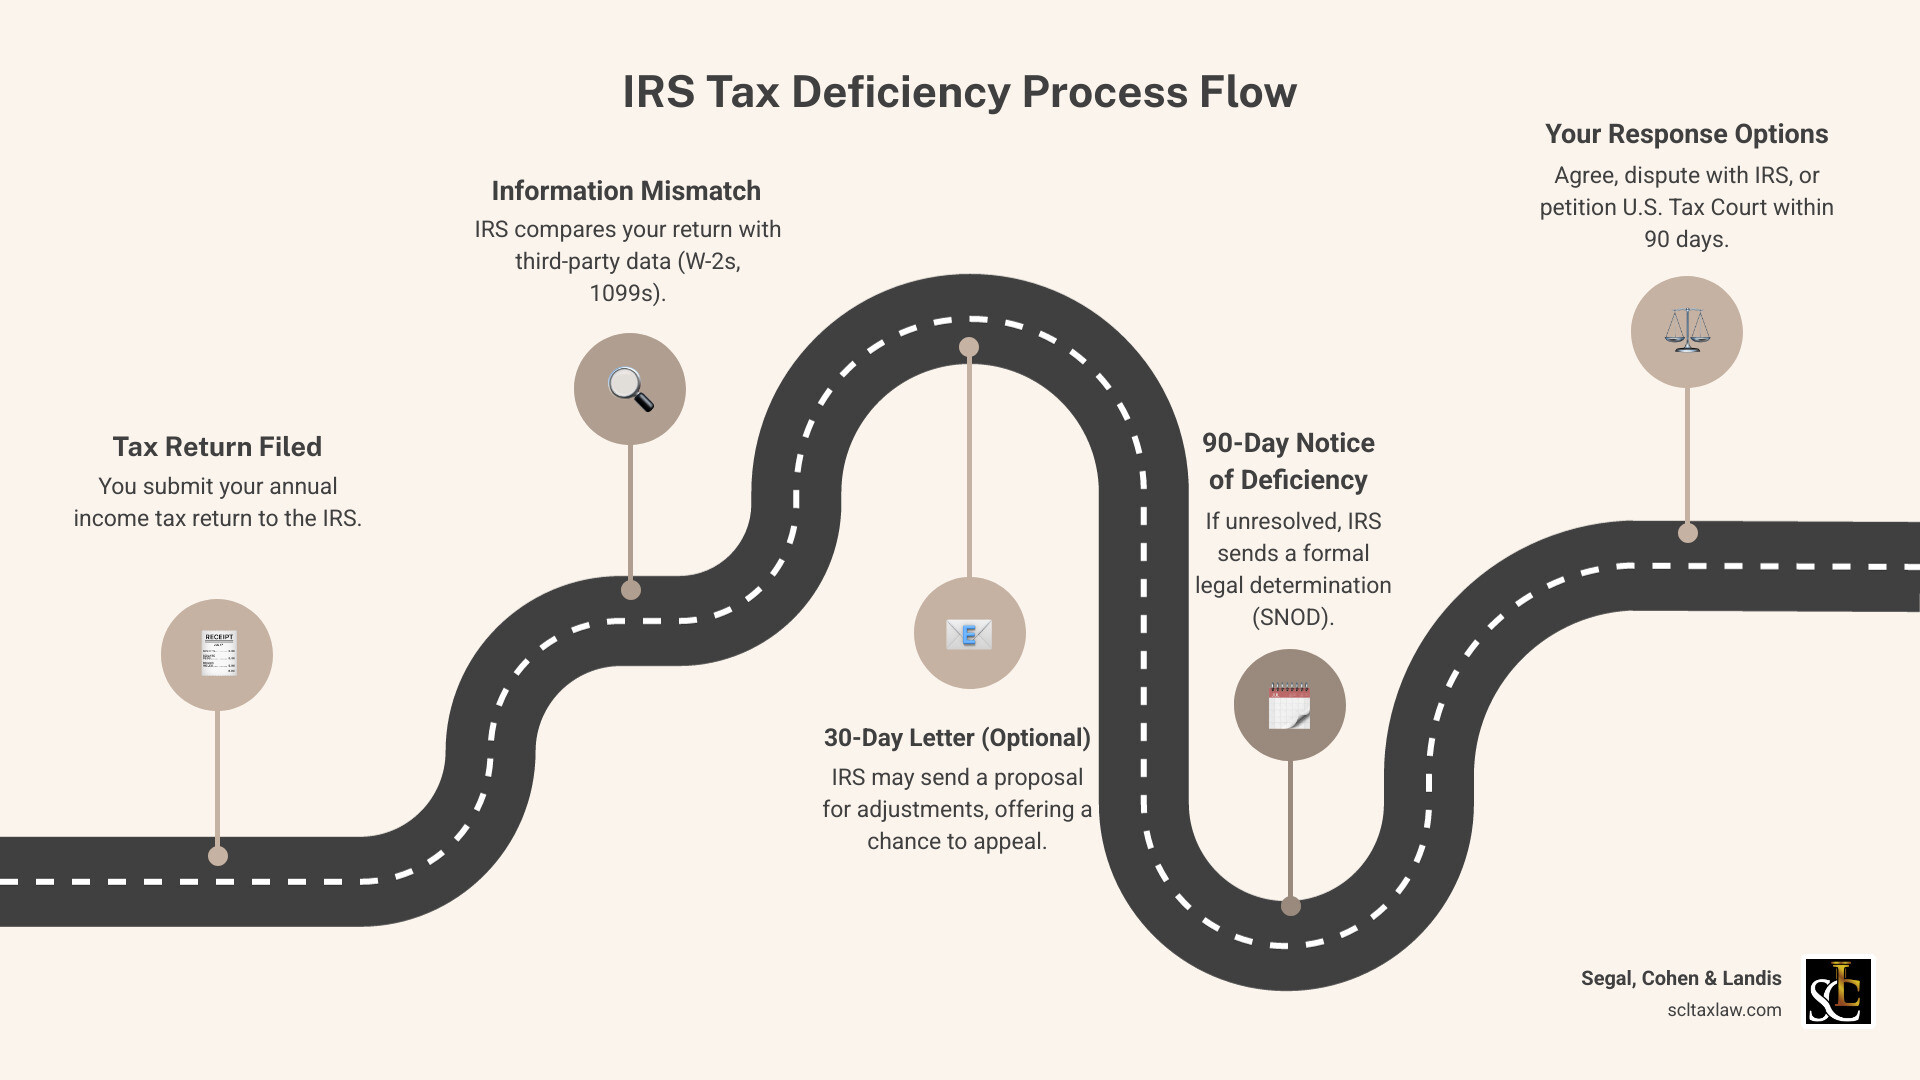
Der Weg zu einer IRS-Steuernachforderung beginnt in der Regel mit den ausgefeilten Systemen der IRS zum Abgleich von Informationen. Jedes Jahr senden Arbeitgeber der IRS Kopien Ihrer W-2-Formulare, Banken und Broker senden verschiedene 1099-Formulare, in denen Zinsen, Dividenden und andere Einkünfte gemeldet werden, und unzählige andere Stellen melden Zahlungen, die sie an Sie geleistet haben.
Die Computer der IRS gleichen all diese Informationen Dritter mit Ihren Angaben in der Steuererklärung ab. Wenn etwas nicht übereinstimmt—etwa wenn Ihr Arbeitgeber Löhne von $50,000 gemeldet hat, Sie aber nur $45,000 erklärt haben, oder wenn eine Bank ein 1099-INT mit Zinsen von $1,200 übermittelt hat, die nirgends in Ihrer Erklärung erscheinen—schlägt das System Alarm.
Diese Abweichungen lösen eine Überprüfung aus, und wenn die IRS feststellt, dass Sie zusätzliche Steuern schulden, berechnet sie die Nachforderung. Aber es bleibt nicht bei der zusätzlichen Steuer. Die IRS fügt außerdem Zuschläge für verschiedene Verstöße hinzu, etwa verspätete Abgabe, verspätete Zahlung oder erhebliche Untererklärung der Steuer. Darüber hinaus fallen Zinsen an auf den offenen Betrag, und zwar vom ursprünglichen Fälligkeitstag Ihrer Erklärung bis zur vollständigen Zahlung.
Zinsen werden verzinst, das heißt, Sie zahlen Zinsen auf Zinsen. Je länger eine Nachforderung ungeklärt bleibt, desto höher wächst der Gesamtbetrag. Wer versteht, wie Zuschläge funktionieren, erkennt das Gesamtbild besser—die Seite der IRS mit dem Titel Failure to Pay Penalty | Internal Revenue Service erläutert einen der häufigsten Zuschläge, die zu Nachforderungen hinzukommen.
Die Regel zur “letzten bekannten Anschrift” (Last Known Address)
Das überrascht viele: Die IRS muss Ihre Notice of Deficiency an Ihre “letzte bekannte Anschrift” per Certified Mail oder Registered Mail senden. Das ist eine gesetzliche Anforderung, die Ihre Rechte schützt.
Was gilt aber als Ihre letzte bekannte Anschrift? In der Regel ist es die Anschrift in Ihrer letzten Steuererklärung—derjenigen, die die IRS tatsächlich verarbeitet hat. Wenn Sie seit Ihrer letzten Erklärung umgezogen sind und es der IRS nicht mitgeteilt haben, wird die IRS den Bescheid an Ihre alte Anschrift senden. Und jetzt kommt der Haken: Selbst wenn Sie den Bescheid nie tatsächlich erhalten, weil Sie umgezogen sind, beginnt die 90-Tage-Frist ab dem Datum des Versands zu laufen.
Ein Streit über Versand oder Anschrift erfordert die Prüfung des Bescheids, der Versandnachweise und der Anschriftsunterlagen. Gehen Sie nicht davon aus, dass die Nichtzustellung eine Frist hemmt oder dass die zuletzt auf einem beliebigen Dokument angegebene Anschrift die Rechtsfrage zwangsläufig klärt.
Die Lösung ist einfach: Reichen Sie bei jedem Umzug Form 8822 (Change of Address) bei der IRS ein. Das dauert fünf Minuten und kann Sie davor bewahren, wichtige Fristen zu versäumen. Verlassen Sie sich nicht darauf, dass die Post Ihre Sendungen nachsendet—IRS-Bescheide per Certified Mail werden oft nicht nachgesandt, und selbst wenn, endet die Nachsendung nach einem Jahr.
Ihre Anschrift aktuell zu halten ist nicht nur ordentliche Verwaltung—es schützt Ihr Recht, jede Feststellung der IRS anzufechten, bevor sie endgültig wird.
Auslöser und Fristen: Warum Sie einen Bescheid erhalten haben und was ihm vorausgeht
Eine Notice of Deficiency zu erhalten, kann sich anfühlen wie aus heiterem Himmel; tatsächlich gibt es in der Regel eine klare Kette von Ereignissen, die dazu geführt hat, dass sie in Ihrem Briefkasten landet. Wenn Sie verstehen, was diese Bescheide auslöst—und welche zeitliche Abfolge ihnen vorausgeht—, können Sie besser einordnen, wo Sie im Verfahren stehen und was Ihr nächster Schritt sein sollte.
Häufige Auslöser für eine Notice of Deficiency
Der häufigste Grund, warum Sie einen Bescheid zu einer IRS-Steuernachforderung erhalten, ist eine Informationsabweichung. Die IRS erhält Kopien Ihrer W-2-Formulare, 1099-Formulare und anderer Einkommensnachweise direkt von Ihren Arbeitgebern, Banken und Finanzinstituten. Wenn deren Computer diese Zahlen mit Ihren Angaben in der Steuererklärung abgleichen, löst jede Abweichung ein Warnsignal aus. Hat Ihr Arbeitgeber beispielsweise gemeldet, dass er Ihnen $70,000 gezahlt hat, Ihre Erklärung aber nur $60,000 an Löhnen ausweist, schlägt die IRS eine Anpassung für die fehlenden $10,000 vor.
Nicht erklärte Einkünfte funktionieren ähnlich. Vielleicht haben Sie freiberufliche Arbeit übernommen, Kapitalerträge erzielt oder Zahlungen von einem ausländischen Konto erhalten, die Sie nicht in Ihre Erklärung aufgenommen haben. Erfährt die IRS davon durch Meldungen Dritter, wird sie die zusätzliche Steuer berechnen, die Sie hätten zahlen müssen.
Manchmal führt eine Prüfung zu einer Notice of Deficiency. Wenn ein IRS-Prüfer Ihre Erklärung durchsieht und Änderungen vorschlägt—etwa indem er bestimmte von Ihnen geltend gemachte Abzüge oder Steuergutschriften nicht anerkennt—und Sie sich nicht einigen können, ist dieser Bescheid oft der nächste förmliche Schritt. Unser Vollständiger Leitfaden zur IRS-Prüfungsverteidigung zeigt, wie Prüfungen ablaufen und wie Sie sich schützen können.
Ein weiterer häufiger Auslöser ist schlicht das Nichtbeantworten früherer IRS-Korrespondenz. Die IRS springt üblicherweise nicht direkt zu einer Notice of Deficiency. Oft sendet sie zuvor weniger förmliche Schreiben, die Ihnen die Chance geben, die Sache zu erklären oder zu korrigieren. Wenn Sie diese Schreiben ignorieren oder die Antwortfristen versäumen, eskaliert die IRS zum gesetzlichen Bescheid.
In manchen Fällen steht die Verjährungsfrist für die Befugnis der IRS zur Festsetzung zusätzlicher Steuern kurz vor dem Ablauf. Wenn die Zeit knapp wird und es ihr nicht gelungen ist, Sie zu einer Verlängerung zu bewegen, wird sie eine Notice of Deficiency erlassen, um ihr Recht auf Einziehung zu wahren.
Gelegentlich kann ein Steuerpflichtiger tatsächlich beantragen, dass ihm eine Notice of Deficiency erteilt wird. Warum sollte jemand das tun? Weil es der einzige Weg ist, den Fall vor den U.S. Tax Court zu bringen, ohne zuvor den strittigen Betrag zu zahlen. Wenn Sie der Auffassung der IRS entschieden widersprechen und Ihren Tag vor Gericht wünschen, kann der Antrag auf den Bescheid ein strategischer Schritt sein.
Der 30-Tage-Brief im Vergleich zum 90-Tage-Brief
Eine der wichtigsten Unterscheidungen im Verfahren der IRS-Steuernachforderung ist der Unterschied zwischen einem 30-Tage-Brief und einem 90-Tage-Brief. Das sind nicht nur unterschiedliche Fristen—sie stehen für völlig unterschiedliche Phasen im Inkassoverfahren der IRS, mit sehr unterschiedlichen Folgen.
Ein 30-Tage-Brief (manchmal als Letter 692, Letter 525 oder ähnlich bezeichnet) ist eine Mitteilung vor der Festsetzung. Damit teilt die IRS mit: “Wir sind der Ansicht, dass Sie mehr Steuern schulden, und hier ist der Grund. Sie haben 30 Tage Zeit, entweder zuzustimmen, weitere Informationen vorzulegen oder einen Einspruch zu beantragen.” Dieses Schreiben ist im Wesentlichen ein Vorschlag, keine rechtliche Feststellung. In diesem Stadium haben Sie noch die Möglichkeit, die Angelegenheit mit der IRS im Rahmen ihres administrativen Einspruchsverfahrens zu klären, ohne vor Gericht zu gehen. Sie können Unterlagen einreichen, Ihren Standpunkt gegenüber einem Einspruchsbearbeiter darlegen und die Angelegenheit möglicherweise informell lösen.
Der 90-Tage-Brief ist eine gesetzliche Notice of Deficiency. Die Petitionsfrist beträgt in der Regel 90 Tage, oder 150 Tage, wenn die gesetzliche Regel für Anschriften außerhalb der USA gilt. Prüfen Sie das tatsächliche letzte Datum für die Petition. Die Übermittlung von Informationen an die IRS oder Gespräche über eine Zahlung ersetzen keine fristgerechte Petition beim Tax Court, wenn Sie eine gerichtliche Überprüfung anstreben.
Das ist der entscheidende Unterschied: Der 90-Tage-Brief eröffnet Ihnen den Zugang zum Tax Court. Das ist Ihre letzte Möglichkeit, die Nachforderung anzufechten, ohne sie zuvor zu zahlen. Wenn Sie das 90-Tage-Fenster verstreichen lassen, ohne eine Petition einzureichen, kann die IRS die Steuer festsetzen und Inkassomaßnahmen einleiten—Lohnpfändungen, Kontopfändungen, Pfandrechte—ohne Ihnen eine weitere Gelegenheit zur gerichtlichen Überprüfung vor Zahlung zu geben.
Der 30-Tage-Brief ist Ihre Chance, die Dinge informell zu klären und ein Gerichtsverfahren ganz zu vermeiden. Der 90-Tage-Brief ist Ihre rechtliche Absicherung: Er stellt sicher, dass Sie das Recht haben, die Feststellung der IRS vor einem Richter anzufechten, wenn Sie sich nicht einigen können. Das Versäumen der 90-Tage-Frist gehört zu den schwerwiegendsten Fehlern in einem Steuerstreit, weshalb schnelles und strategisches Handeln so wichtig ist.
Wenn Sie nicht sicher sind, ob Sie einen 30-Tage- oder einen 90-Tage-Brief erhalten haben, sehen Sie sich das Schreiben selbst an—es nennt Frist und Antwortmöglichkeiten klar. Und wenn Sie sich überfordert fühlen, ist das völlig verständlich. Diese Fristen und Verfahren können verwirrend sein, aber Sie müssen sich ihnen nicht allein stellen.
CP2000 oder CP3219A? Die Reaktion auf den jeweiligen Bescheid abstimmen
CP2000 schlägt im Allgemeinen Änderungen vor, die auf einer Abweichung zwischen Ihrer Erklärung und den Meldungen Dritter beruhen. CP3219A ist ein gesetzlicher Nachforderungsbescheid mit einer Petitionsfrist für den Tax Court. Dieselbe Einkommensabweichung kann in beiden Stadien auftreten, die Antwortrechte und Fristen sind jedoch unterschiedlich.
| Bescheid | Was zu prüfen ist | Schwerpunkt der Reaktion |
|---|---|---|
| CP2000 | Gemeldeter Posten, Steuerjahr, vorgeschlagene Berechnung und Antwortanweisungen | Zustimmung oder Widerspruch erläutern und die belegenden Unterlagen beifügen |
| CP3219A | Berechnung der Nachforderung, beigefügte Formulare und letztes Datum für die Petition | Die Reaktion auf den Bescheid und die Gerichtsfrist getrennt bewerten |
Erstellen Sie ein Arbeitsblatt zur Einkommensabweichung mit Spalten für Zahler, Dokumentenart, gemeldeten Betrag, Fundstelle in der Erklärung, strittige Differenz und belegende Anlage. Sammeln Sie bei Wertpapiererlösen die Anschaffungskostennachweise und die eingereichten Anlagen; Bruttoerlöse allein belegen den steuerpflichtigen Gewinn nicht. Fordern Sie bei einer doppelten oder fehlerhaften Informationsmeldung die Korrektur oder die belegende Erklärung des Zahlers an und bewahren Sie Ihre Kommunikation auf.
Vergleichen Sie die vorgeschlagene Steuerberechnung mit Ihren korrigierten Tatsachen. Eine Korrektur der Einkünfte kann auch Abzüge, Steuergutschriften oder Zuschläge beeinflussen; gehen Sie daher nicht davon aus, dass das Abziehen eines gemeldeten Betrags die Berechnung abschließt. Führen Sie den Bescheid, die Erklärung, das Arbeitsblatt und die Anlagen in einer indizierten Akte zusammen.
Bei CP3219A kann die IRS zusätzliche Informationen berücksichtigen, solange die Antwortfrist läuft, doch die Korrespondenz mit der IRS verlängert die Frist für die Petition beim Tax Court nicht. Maßgeblich ist das auf dem Bescheid genannte letzte Datum; holen Sie umgehend Rat ein, wenn es um Fristwahrung oder die Regeln für Anschriften im Ausland geht. Betrachten Sie weder ein Telefongespräch noch eine unbeantwortete Anforderung von Unterlagen als Fristverlängerung.
Befolgen Sie die Anweisungen des jeweiligen Bescheids und bewahren Sie die unterzeichnete Antwort, die Anlagen und die Zustellnachweise auf. Unterzeichnen Sie weder eine Zustimmung noch einen Verzicht, solange Sie die vorgeschlagene Anpassung noch bestreiten, ohne deren Wirkung zu verstehen.
Siehe IRS-Hinweise zu CP2000, IRS-Hinweise zu CP3219A und unseren Leitfaden zur Reaktion auf IRS-Schreiben (Englisch). Hinweise geprüft am 1. Oktober 2026.
Passende Leistungen
Verwandte Artikel
Anwaltlich geführte Vertretung
Bereit, Ihr IRS-Problem zu lösen?
Vereinbaren Sie ein vertrauliches Gespräch mit einem Steueranwalt. Kein Verkaufsdruck, nur ehrliche Rechtsberatung und ein klarer Weg.
Kostenlose Erstberatung