
IRSから追加納税を告げられたとき:税務不足額通知を理解する
一般に、IRS税務不足額とは、IRSが、あなたが申告書で申告した額よりも多くの税金を納める必要があると判断した場合に生じるものです。この判断は、不足額通知書、あるいはより一般的には90日レターとして知られる正式な書簡の形で届き、提案される追加税額、ペナルティ、利子が説明されます。
要点:IRS税務不足額について知っておくべきこと
- まだ請求書ではありません—不足額通知書は提案された増税であり、最終的な賦課ではありません
- 通知書に記載された租税裁判所への申立ての最終期日を確認してください。申立期間は一般に90日です。米国外の住所に関するルールにより150日となる場合があります。IRSに回答しても、裁判所の期限は延長されません。
- 主な選択肢は三つ:同意して納付する、同意せず情報を提出する、または米国租税裁判所に申立てを行う
- 期限を過ぎることは重大です—IRSは、その金額を裁判所で争う機会をあなたに与えないまま、徴収手続を開始できます
- 最も一般的な契機は、雇用主、銀行、その他の第三者からの情報が、あなたが申告した内容と一致しない場合です
IRSは、あなたが申告した内容と自らの記録が示す内容との間に食い違いがあると考える場合に、これらの通知を送付します。これは、未申告の所得、否認された控除や税額控除、あるいは単にIRSからの以前の連絡に対応しなかったことが原因で起こる場合があります。通知書には、不足額の算出方法、行われた調整、そして最も重要な点として、その決定に異議を申し立てるあなたの権利についての詳細な説明が含まれます。
これが重要な理由:通知書に記載された申立ての最終期日を速やかに確認してください。IRSとのやり取りによって、その裁判所の期限が延長されることはありません。提案された不足額が賦課された場合、通常の徴収通知やその他の手続上の要件が続く可能性があります。申立期限を過ぎたこと自体が、直ちにあらゆる徴収措置を許可するわけではありません。
本ガイドでは、通知書、提案される調整、そして行政上の対応手段と租税裁判所での対応手段という別個の経路を説明します。個々のケースで利用できる選択肢は、通知書と裏付けとなる記録によって決まります。
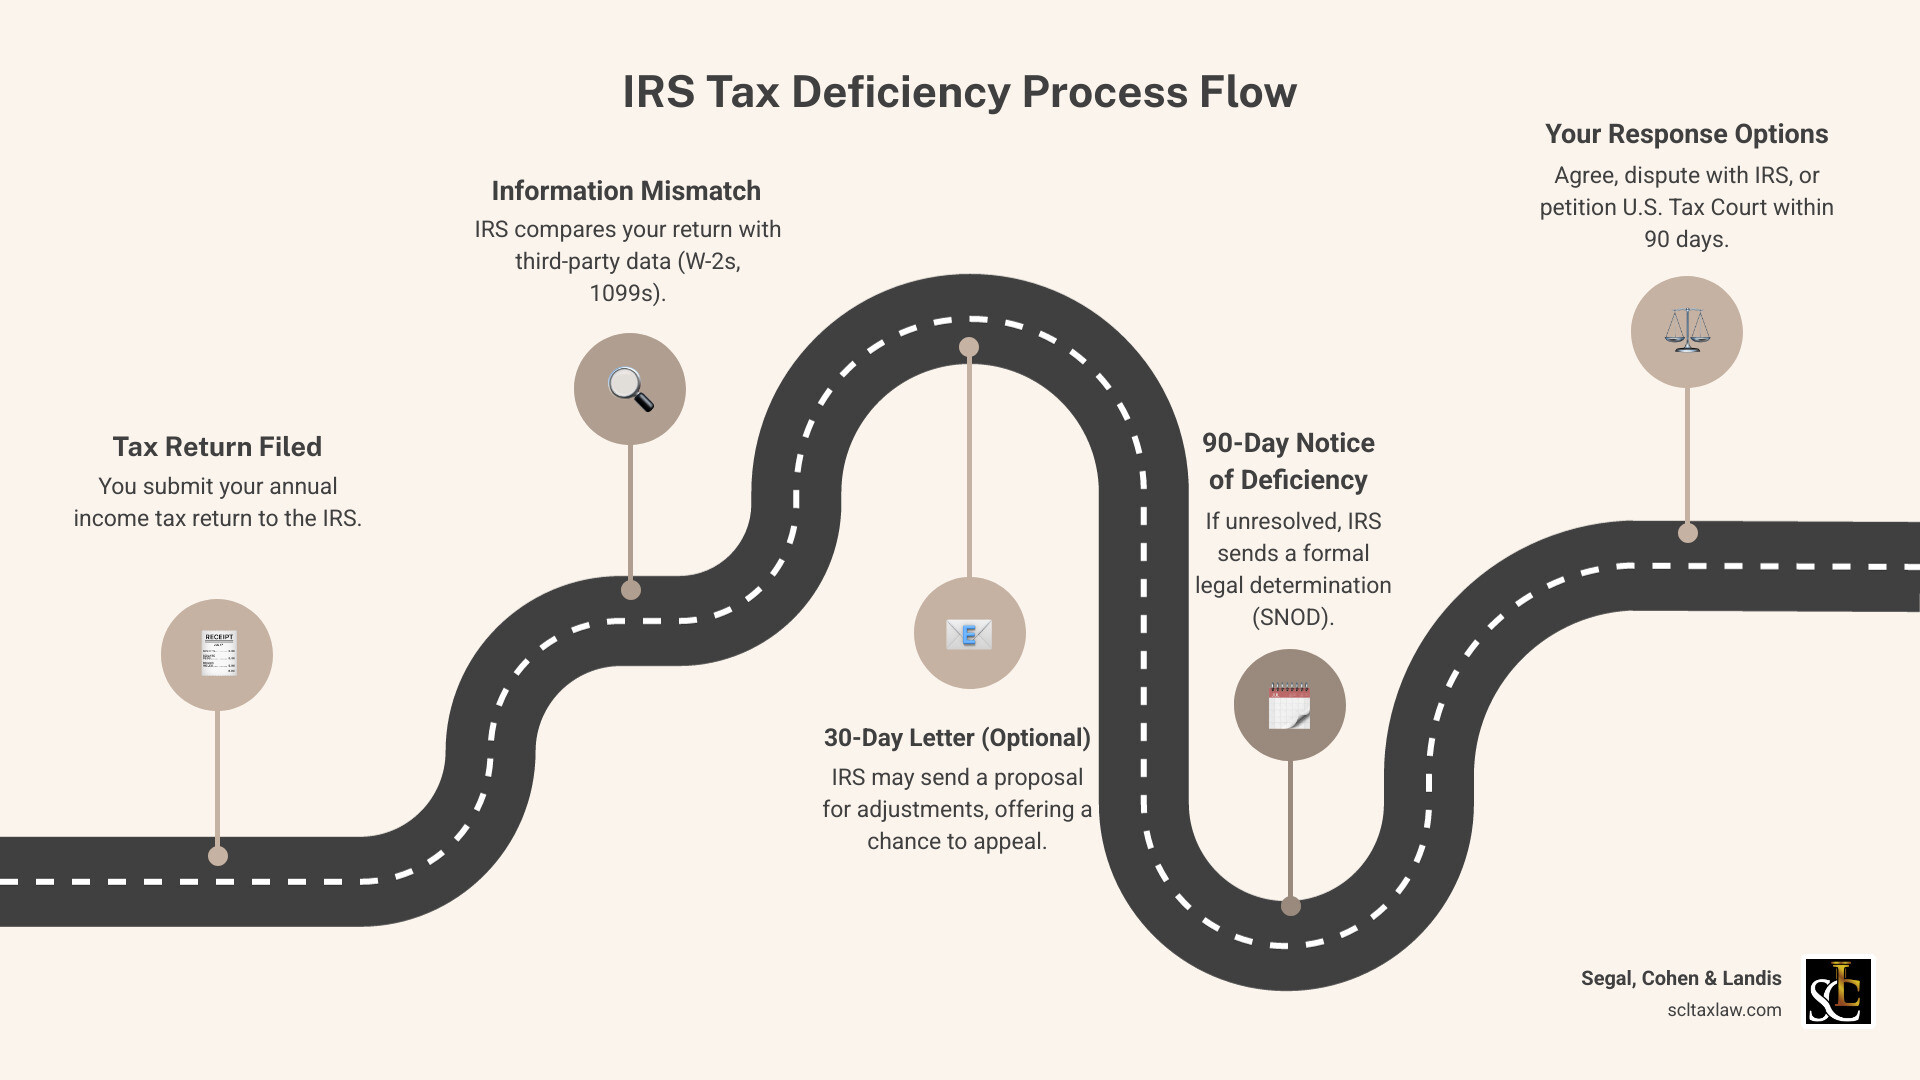
以下の各節では、不足額通知書に何が記載されているのか、なぜあなたが受け取ったのか、そして最も重要な点として、あなたに有利な形で解決するための戦略的な選択肢を、順を追って説明します。
IRS税務不足額に関する用語を知る:
不足額通知書とは何か:IRSの書簡を読み解く
IRSは、あなたが申告した額よりも多くの税金を納めるべきだと考える場合、気軽な書簡を送るだけではありません。IRSは不足額通知書を発行します。これは、重大な意味を持つ正式な法的文書です。「法定不足額通知書」(SNOD)、あるいはより一般的には「90日レター」と呼ばれることもあります。通常、対応のために90日間の猶予があるためです。
IRSはこれらの通知に特定の様式番号を使用しており、最も一般的なのはCP3219AまたはCP3219Nです。これらの通知のいずれかを受け取った方は、IRSが送付し得る最も重要な郵便物の一つを手にしています。IRSのウェブサイトのCP3219A通知の理解のページには、お手元の通知が何であるかについてのIRS公式の説明が掲載されています。
ここで理解しておくべき重要な点は、不足額通知書が請求書ではないということです。これは申告書に対する提案された変更にすぎません。IRSは、何を賦課するつもりなのかを伝えているだけで、まだ実際には賦課していません。この区別は非常に重要です。徴収活動が始まる前に、あなたにはなお権利と選択肢があることを意味するからです。
IRSが次のように言っていると考えてください。「当方は、あなたの納税額がこれだけ多いと考えており、その理由は次のとおりです。当方の判断が正しいか誤りかを、90日以内にお知らせください。」この期間は、先に納付することなく、その決定に異議を申し立てる機会となります。
通知書には何が記載されているか
不足額通知書を開くと、いくつかの重要な構成要素があります。ここでIRSは遠回しな表現はせず、この文書が特定の要件を満たさなければならない法的文書であるため、すべてを詳細に記載しています。
通知書は、その目的の説明—要するに、なぜ通知を受け取ったのか、そしてあなたの申告書の何が誤っているとIRSが考えているのか—から始まります。次に、不足額が目立つ形で表示されます。これは、IRSがあなたの納付すべき追加税額として提案する金額です。
権利放棄書の様式は通知によって異なります。CP3219Aには通常、Form 5564(不足額通知書―権利放棄書、Notice of Deficiency – Waiver)が同封されています。他の不足額通知書には、別の同意書式が同封されることがあります。権利放棄書への署名は、賦課を可能にし、租税裁判所へ申立てを行うあなたの権利に影響する可能性があるため、署名前に実際の書式を確認してください。
通知書の中核は計算明細書—IRSが提案する不足額をどのように算出したかを、一行ずつ計算過程とともに示す詳細な内訳です。これと併せて、あなたは調整の説明も目にします。ここには、IRSがあなたの申告書にどのような変更を加え、なぜそうしたのかが記されています。申告しなかった所得を加算したのか、控除を否認したのか、税額控除を取り消したのか。この項目がそれを教えてくれます。
IRSが不足額を算出する方法
通常、IRS税務不足額への道は、IRSの高度な情報照合システムから始まります。毎年、雇用主はあなたのW-2の写しをIRSに送付し、銀行やブローカーは、利子、配当、その他の所得を報告するさまざまな1099様式を送付し、そのほか数多くの事業体があなたに支払った金額を報告します。
IRSのコンピューターは、これらすべての第三者情報を、あなたが納税申告書で申告した内容と照合します。何かが一致しない場合——たとえば、雇用主が賃金として$50,000を報告したのに、あなたは$45,000しか申告していない、あるいは銀行が1099-INTを送付し、そこに示された$1,200の利子が申告書のどこにも記載されていない場合——警告フラグが立ちます。
こうした不一致は審査のきっかけとなり、IRSがあなたに追加の税額があると判断すれば、不足額を算出します。ただし、追加税額だけでは終わりません。IRSはさらに、ペナルティも加算します。期限後申告、期限後納付、税額の大幅な過少申告などの問題が対象です。さらに、利子が発生します。未納残高に対し、申告書の本来の期限から全額納付するまで課されます。
利子は複利で計算されるため、利子に対しても利子を支払うことになります。不足額が未解決のまま放置される期間が長いほど、総額は大きくなります。ペナルティの仕組みを理解すれば全体像をつかみやすくなります。IRSの公式ウェブサイトの「納付不履行ペナルティ|内国歳入庁」のページでは、不足額に加算される最も一般的なペナルティの一つが説明されています。
「最後に判明している住所」ルール
ここで多くの人が不意を突かれる点があります。IRSは不足額通知書を、“最後に判明している住所”宛てに、certified mail(証明郵便)またはregistered mail(書留郵便)で送付しなければなりません。これはあなたの権利を守る法的要件です。
では、何が最後に判明している住所に当たるのでしょうか。一般に、それはIRSが実際に処理した、直近の納税申告書に記載された住所です。最後の申告後に転居し、そのことをIRSに伝えていなければ、IRSは旧住所に通知書を送付します。さらに厄介なことに、転居したために通知書を実際には受け取らなくても、90日の期間は郵送日から進み始めます。
郵送や住所をめぐる争いについては、通知書、郵送の証拠、住所の記録を精査する必要があります。受領しなかったことで期限が停止するとは考えないでください。また、いずれかの書類に最後に印字された住所が、そのまま法的な問題を解決するとも限りません。
解決策は簡単です。転居するたびに、Form 8822(住所変更届)をIRSに提出してください。所要時間は五分で、重要な期限の見逃しを防げます。郵便局の転送サービスに頼らないでください。証明郵便で送られるIRSの通知は、多くの場合転送されず、転送されたとしても、転送期間は一年で終了します。
住所を最新に保つことは単なる身の回りの整理ではなく、IRSの決定が確定する前にそれに異議を申し立てるあなたの権利を守ることなのです。
きっかけと時系列:なぜ通知を受け取ったのか、その前に何があるのか
不足額通知書の受領は唐突に思えるかもしれませんが、実際には、通知書が郵便受けに届くまでにたいていは明確な一連の経緯があります。通知書が送られる契機と、それに先立つ流れを理解すれば、現在の手続上の位置と次に取るべき行動を把握しやすくなります。
不足額通知書の一般的な契機
あなたがIRS税務不足額の通知を受け取る最も多い理由は、情報の不一致です。IRSは、雇用主、銀行、金融機関から、W-2、1099、その他の所得書類の写しを直接受け取ります。IRSのコンピューターがそれらの数字をあなたの納税申告書の申告内容と照合し、食い違いがあれば警告フラグが立ちます。たとえば、雇用主があなたに$70,000を支払ったと報告しているのに、申告書の賃金が$60,000しかない場合、IRSは不足している$10,000について調整を提案します。
未申告の所得も同様です。フリーランスの仕事をした、投資所得を得た、あるいは外国口座から支払いを受けたのに、それを申告書に含めなかったという場合です。第三者による報告を通じてIRSがそれを把握すれば、IRSは、あなたが納めるべきだった追加税額を算出します。
場合によっては、税務調査が不足額通知書につながります。IRSの審査官があなたの申告書を審査し、変更(たとえば、あなたが主張した一部の控除や税額控除の否認)を提案し、合意に至らなければ、次の正式な手続が、この通知書であることがよくあります。当事務所のIRS税務調査防御完全ガイドでは、税務調査がどのように進むか、そしてご自身をどう守るかを解説しています。
もう一つのよくある契機は、単にIRSからの以前の連絡に対応しなかったことです。IRSは通常、いきなり不足額通知書を送るわけではありません。多くの場合、まず形式ばらない書簡を送り、説明や是正の機会を与えます。それらの書簡を無視したり、回答期限を逃したりすると、IRSは法定通知へと手続を進めます。
期間制限(statute of limitations)により、IRSが追加税額を賦課できる期間がまもなく満了しようとしている場合もあります。残り時間が少なく、IRSが延長に対するあなたの同意を得られていないときは、IRSは徴収する権利を保全するために不足額通知書を発行します。
まれに、納税者が実際に請求することもあります。不足額通知書を請求するのはなぜでしょうか。それは、係争額を先に納付することなく米国租税裁判所で争うための唯一の方法だからです。IRSの立場に強く反対し、法廷で主張したい場合、通知書を請求することは戦略的な一手となり得ます。
30日レター対90日レター
最も重要な区別の一つは、IRS税務不足額手続において、30日レターと90日レターの違いを理解することです。これらは単なる期限の違いではありません。IRSの徴収手続における全く異なる段階を表しており、結果も大きく異なります。
まず、30日レター(Letter 692、Letter 525 など、類似の名称で呼ばれることもあります)は、課税前の通知です。それはIRSからの次のような意思表示です。「当方は、あなたの納税額がさらに多いと考えており、その理由は次のとおりです。同意するか、追加情報を提出するか、不服申立てを請求するか、30日以内にお決めください。」この書簡は本質的に提案であり、法的な決定ではありません。この段階では、裁判所に行かずに、IRSの行政上の不服申立手続を通じて解決を図る選択肢がなお残されています。書類を提出し、不服申立担当官に主張を述べ、非公式に解決できる可能性があります。
次に、90日レターは法定の不足額通知書です。申立期間は一般に90日で、法定の米国外ルールが適用される場合は150日です。実際の申立ての最終期日を確認してください。IRSに情報を送ったり、納付について話し合ったりしても、裁判所の審理を求める場合に必要な期限内の租税裁判所への申立ての代わりにはなりません。
ここで重要な違いがあります。90日レターは租税裁判所へのアクセスを与えるものです。これは、先に納付することなく不足額を争う最後の機会です。申立てを行わないまま90日の期間が過ぎると、IRSは税額を賦課し、賃金の差押え、銀行口座の差押え、税務上の担保権(lien)の設定といった徴収措置を開始できます。その場合、納付前の司法審査を求める機会は再び与えられません。
30日レターは、非公式に解決して裁判を完全に回避する機会です。90日レターは法的な保護手段であり、IRSの決定について、合意に至らない場合に裁判官の前で争う権利をあなたが有することを保証します。90日の期限を逃すことは、税務紛争で犯し得る最も重大な誤りの一つであり、だからこそ迅速かつ戦略的に行動することが非常に重要です。
もし30日レターと90日レターのどちらを受け取ったか不明な場合は、書簡そのものをご覧ください。期限と対応の選択肢が明記されています。また、圧倒されていると感じても、それはまったく無理のないことです。これらの期限や手続は分かりにくいものですが、一人で対処する必要はありません。
CP2000かCP3219Aか。通知に応じた対応を選ぶ
CP2000は、一般に、あなたの申告書と第三者の報告との不一致に基づく変更を提案するものです。CP3219Aは、租税裁判所への申立期限が付された法定の不足額通知書です。同じ所得の食い違いが両方の段階で現れることがありますが、対応上の権利と期限は異なります。
| 通知 | 確認すべき点 | 対応の焦点 |
|---|---|---|
| CP2000 | 報告された項目、課税年度、提案された計算、回答の指示 | 同意か不同意かを説明し、裏付けとなる記録を提出する |
| CP3219A | 不足額の計算、同封された書式、申立ての最終期日 | 通知への対応と裁判所の期限を別個に検討する |
支払者、書類の種類、報告された金額、申告書上の記載箇所、争う差額、裏付けとなる資料を列に設けた、所得不一致のワークシートを作成してください。有価証券の売却代金については、取得価額の記録と提出済みの明細書を集めてください。総売却代金だけでは課税対象となる譲渡益は確定しません。重複した、または誤った情報申告書については、支払者による訂正または裏付けとなる説明書を入手し、やり取りを保存してください。
提案された税額の計算を、あなたが訂正した事実と比較してください。所得の訂正は、控除、税額控除、ペナルティにも影響する可能性があるため、報告された一つの金額を差し引けば計算が完了すると考えないでください。通知書、申告書、ワークシート、証拠資料は、索引を付けた一つのファイルとして保管してください。
CP3219Aについては、回答期間中にIRSが追加情報を検討することがありますが、IRSとやり取りをしても、租税裁判所へ申立てを行う期間は延長されません。通知書に記載された最終期日を基準とし、期限内に申立てができるかどうか、または海外住所に関するルールが問題となる場合は、速やかに助言を受けてください。電話での会話や、回答されていない書類提出の依頼を、期限の延長として扱わないでください。
実際の通知書の指示に従い、署名した回答書、添付書類、送達の証拠を保管してください。提案された調整に引き続き異議がある場合は、その効果を理解しないまま、同意書や権利放棄書に署名しないでください。
参照:IRS CP2000ガイダンス、IRS CP3219Aガイダンス、および当事務所のIRS書簡への対応ガイド (英語)。ガイダンス確認日:2026年10月1日。