
מהי חבות מס על קריפטו ומה אתם חייבים ל-IRS?
חבות מס על קריפטו היא חובה משפטית החלה על מיליוני אמריקאים — וה-IRS גובה.
הנה סקירה מהירה של מה שחשוב לדעת:
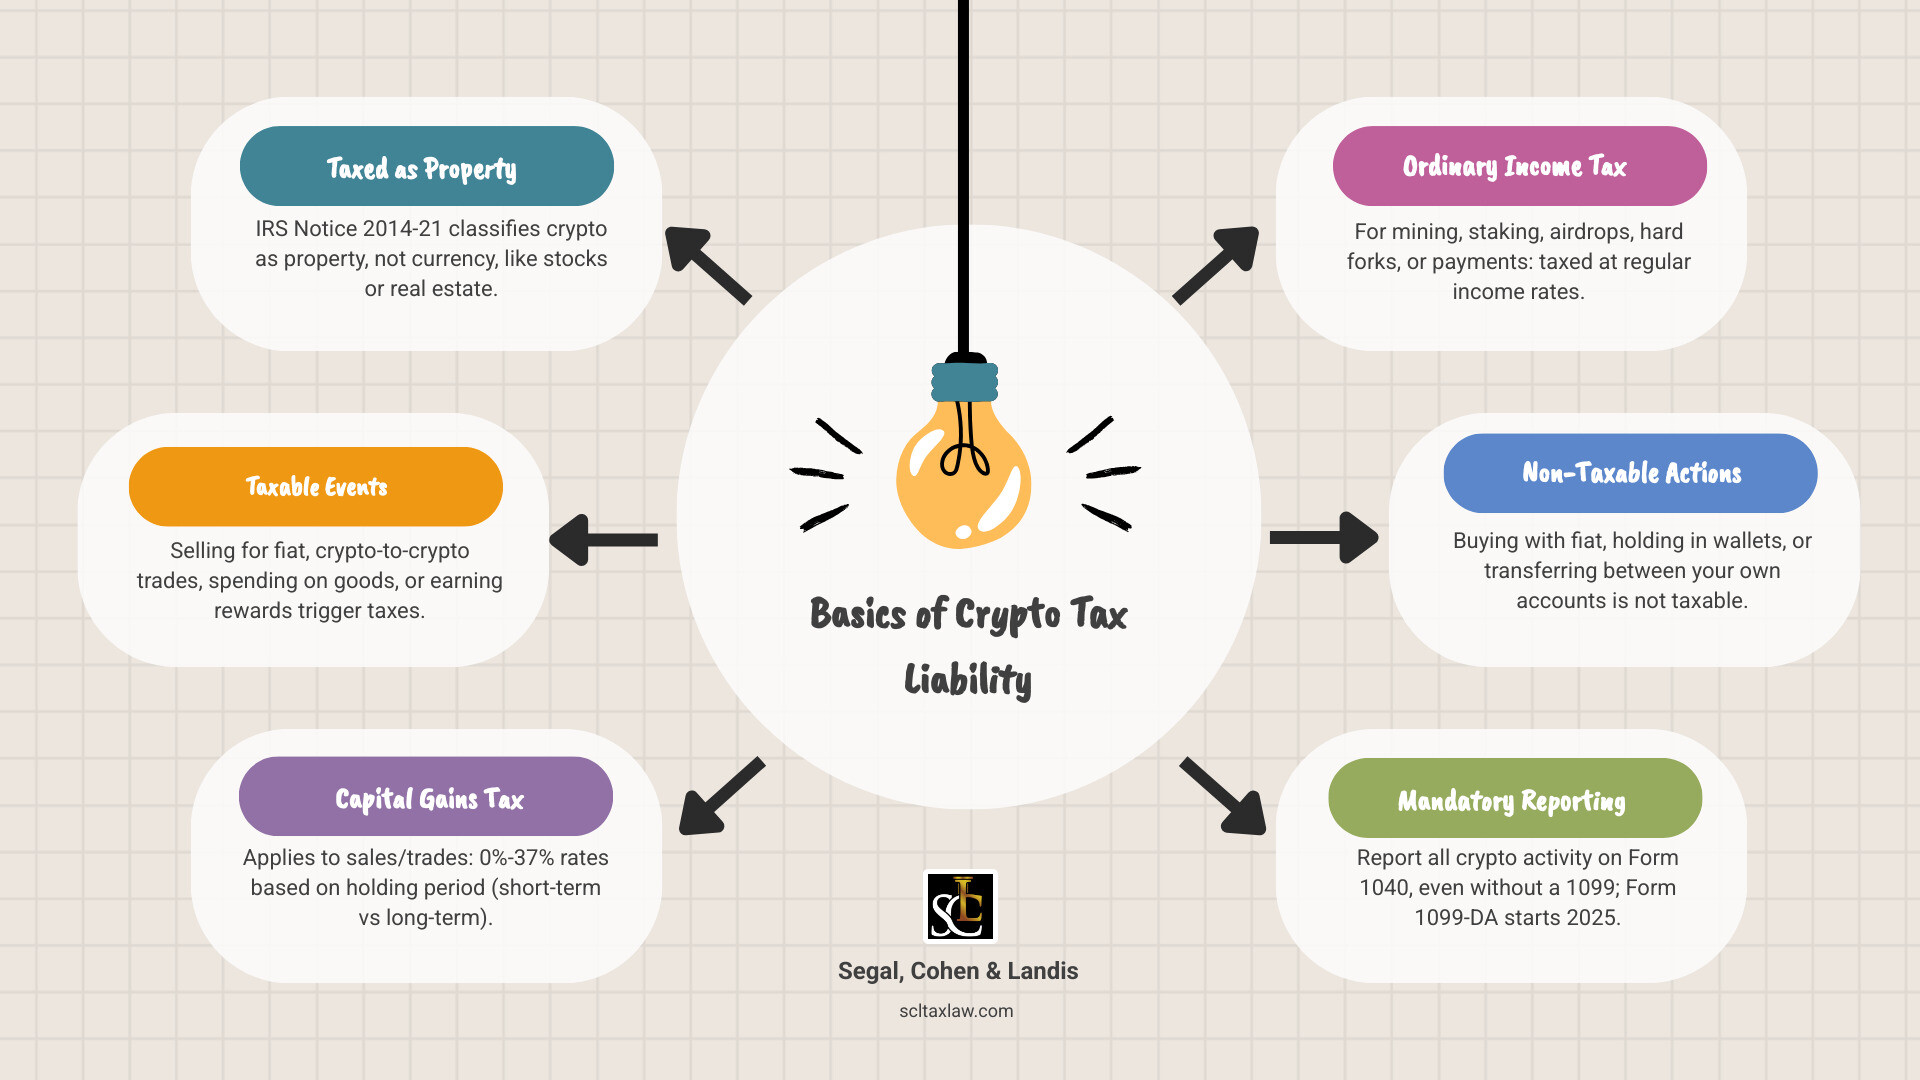
- קריפטו ממוסה כרכוש, ולא כמטבע (לפי IRS Notice 2014-21)
- מכירה, החלפה, הוצאה או השתכרות של קריפטו הם כולם אירועי מס
- מס רווחי הון חל כשאתם מוכרים או מחליפים קריפטו (0%–37% בהתאם לתקופת האחזקה ולהכנסה)
- מס הכנסה רגילה חל כשאתם משתכרים קריפטו (כרייה, staking, airdrops, תשלום עבור שירותים)
- קנייה והחזקה בלבד של קריפטו אינן חייבות במס — עד שאתם מממשים אותו (dispose of it)
- דווחו על הכנסות ומימושים נדרשים של נכסים דיגיטליים, גם ללא 1099. החזקה בלבד, קנייה בדולרים אמריקאים או העברת נכסים בין ארנקים שבבעלותכם אינן יוצרות כשלעצמן הכנסה חייבת במס; השיבו על שאלת הנכסים הדיגיטליים לפי ההוראות העדכניות
הכללים סביב מסי קריפטו הולכים ונעשים מורכבים יותר בכל שנה. ה-IRS מתייחס כעת לנכסים דיגיטליים — כולל Bitcoin, Ethereum, מטבעות יציבים (stablecoins) ו-NFTs — כרכוש הכפוף לדיני המס הפדרליים. משמעות הדבר שכל עסקת החלפה, מכירה או תגמול שהושג יכולים להפעיל חשבון מס, בין אם המרתם לדולרים ובין אם לא.
נישומים רבים נתפסים לא מוכנים לכך. טעות נפוצה? ההנחה שקריפטו חייב במס רק כשממירים אותו חזרה למזומן. במציאות, החלפת מטבע קריפטו אחד באחר היא גם אירוע מס — וה-IRS הבהיר שהוא מקדיש לכך תשומת לב רבה.
עם כללי דיווח חדשים לברוקרים, אכיפה מוגברת של ה-IRS ו-Form 1099-DA שנכנס לתוקף בהדרגה לשנת המס 2025, החלון להישאר מתחת לרדאר נסגר למעשה.
אם יש לכם כבר פעילות קריפטו שלא דווחה, חובות מס או שאתם ניצבים בפני ביקורת, הסיכון גבוה — וקבלת עזרה משפטית מומחית חשובה.
חבות מס על קריפטו: בדקו את ההודעות הרלוונטיות, את היסטוריית ההגשות, את המסמכים ואת המועדים לפני שתבחרו תגובה. הערכו סיוע מקצועי בהתאם לעובדות, לדין החל ולהיקף הייצוג שהוסכם.
הבנת חבות המס הפדרלית שלכם על קריפטו
כדי לנהל את המסים שלכם ביעילות, עליכם להבין תחילה כיצד הממשלה רואה את הארנק הדיגיטלי שלכם. ה-IRS אינו רואה ב-Bitcoin “כסף” במובן המסורתי. במקום זאת, הוא מסווג אותו כנכס הוני (capital asset), בדומה למניות, לאגרות חוב או לנדל״ן.
לפי ההנחיות העדכניות ביותר של ה-IRS בנושא דיווח על נכסים דיגיטליים, “נכס דיגיטלי” הוא כל ייצוג דיגיטלי של ערך המתועד בספר חשבונות מבוזר המאובטח באמצעים קריפטוגרפיים. הגדרה רחבה זו מכסה:
- מטבע וירטואלי להמרה (Convertible Virtual Currency): נכסים כמו Bitcoin או Ethereum שאפשר להחליפם במטבע פיאט (fiat) (USD).
- מטבעות יציבים (Stablecoins): נכסים הצמודים לערך יציב, כגון הדולר האמריקאי (למשל USDC או USDT).
- אסימונים שאינם ניתנים להחלפה (Non-Fungible Tokens, NFTs): מזהים דיגיטליים ייחודיים המציינים בעלות על אמנות, מוזיקה או מדיה אחרת.
מאחר שהם מטופלים כרכוש, חלים עקרונות מס כלליים. משמעות הדבר שכאשר אתם מממשים נכס, עליכם לחשב את ההפרש בין מה ששילמתם עליו (“בסיס העלות” שלכם, cost basis) לבין שוויו כשנפרדתם ממנו. אם הערך עלה, יש לכם רווח חייב במס. אם הוא ירד, יש לכם הפסד שעשוי לסייע להפחית את חשבון המס שלכם.
אירועי מס: מתי קריפטו מפעיל חשבון מס?
אחת השאלות הנפוצות ביותר ששומעים אצלנו היא: “מה בדיוק מפעיל חשבון מס?” בעיני ה-IRS, אירוע מס מתרחש בכל פעם שאתם מממשים רווח או מקבלים הכנסה.
אירועי מס נפוצים כוללים:
- מכירת קריפטו תמורת מטבע פיאט (fiat): המרת ה-Bitcoin שלכם לדולרים אמריקאים.
- עסקאות קריפטו לקריפטו: החלפת Ethereum ב-Solana. זהו “מימוש” (disposal) של נכס אחד כדי לרכוש אחר.
- הוצאת קריפטו על סחורות או שירותים: שימוש בנכסים הדיגיטליים שלכם לקניית כוס קפה, מחשב נייד או מכונית.
- קבלת קריפטו כתשלום: קבלת תשלום בנכסים דיגיטליים עבור עבודה שביצעתם.
כשאירועים אלה מתרחשים, עליכם לקבוע את שווי השוק ההוגן (fair market value, FMV) של הנכס בדולרים אמריקאים ברגע המדויק של העסקה. לדוגמה, אם אתם מחליפים 1 BTC ב-ETH, הרווח החייב במס שלכם מבוסס על שוויו בדולרים אמריקאים של אותו 1 BTC ברגע ההחלפה.
חשוב גם לזכור שאף שהטכנולוגיה חדשה, הסיכונים נשארים גבוהים. ה-SEC ורגולטורים אחרים מפרסמים לעיתים קרובות עלון למשקיעים על סיכוני קריפטו המדגיש תנודתיות והונאות. מבחינת מס, תנודתיות יכולה להוביל ל“רווחי רפאים” (phantom gains) מסיביים שבהם אתם חייבים מס על עסקה שבוצעה בשיא, גם אם השוק קורס זמן קצר לאחר מכן.
חישוב חבות מס על קריפטו בגין הכנסה מעבודה
לא כל פעילות קריפטו מביאה לרווחי הון. חלק מהפעילויות ממוסות כהכנסה רגילה לפי מדרגת מס ההכנסה הפדרלי הרגילה שלכם (שנעה כיום בין 10% ל-37%).
אתם חייבים בדרך כלל במס הכנסה על:
- תגמולי כרייה (Mining Rewards): שווי המטבעות שאתם משתכרים על אבטחת רשת בלוקצ׳יין.
- תשואות staking (Staking Yields): תגמולים שהושגו על החזקת המטבעות שלכם ו“staking” שלהם לתמיכה בפעילות הרשת.
- Airdrops: אסימונים חדשים שנשלחים לארנק שלכם, לעיתים קרובות בעקבות קמפיין שיווקי או “hard fork”.
- תשלום עבור שירותים: עובד המשולם לו בקריפטו מקבל בדרך כלל הכנסת שכר. תגמול של קבלן אינו שכר באופן אוטומטי; הפעילות בפועל קובעת את הטיפול המתאים בהכנסה ובמסי התעסוקה.
מעמד כעובד ומעמד כעצמאי תלויים ביחסים ובפעילות בפועל, ולא רק בהשתכרות של $400. רווחים נטו מעסק או ממקצוע עשויים לחייב Schedule C ו-Schedule SE; סף ההגשה של מס עבודה עצמאית הוא בדרך כלל $400 של רווחים נטו. הכנסה אחרת מתגמולים דורשת סיווג נפרד. עסקים או פלטפורמות המשלמים לכם יותר מ-$600 בתגמולים או בעמלות עשויים להוציא Form 1099-NEC או 1099-MISC.
קביעת חבות מס על קריפטו בגין רווחי הון
כשאתם מוכרים או מחליפים קריפטו המוחזק להשקעה, אתם מפעילים רווחי הון או הפסדי הון. השיעור שתשלמו תלוי מאוד בתקופת האחזקה שלכם — כמה זמן החזקתם בנכס לפני שמכרתם אותו.
| תקופת אחזקה | סוג המס | שיעור המס הפדרלי (2025) |
|---|---|---|
| 1 שנה או פחות | רווח הון לטווח קצר | 10% – 37% (שיעורי הכנסה רגילה) |
| יותר מ-1 שנה | רווח הון לטווח ארוך | 0%, 15% או 20% (בהתאם להכנסה) |
קביעת בסיס העלות בסיס העלות שלכם הוא בדרך כלל מה ששילמתם עבור הקריפטו, בתוספת עמלות עסקה כלשהן. אם קיבלתם את הקריפטו באמצעות כרייה או staking, הבסיס שלכם הוא שווי השוק ההוגן ביום שקיבלתם אותו (מאחר ששילמתם כבר מס הכנסה על שווי זה).
מסים נוספים על בעלי הכנסות גבוהות אם ההכנסה שלכם חורגת מספים מסוימים, ייתכן שתהיו כפופים למס נוסף בשיעור 3.8% על הכנסה נטו מהשקעות (Net Investment Income Tax, NIIT). יתר על כן, אם ה-IRS מסווג את ה-NFTs שלכם כ“פריטי אספנות” (collectibles), הם עשויים להיות ממוסים בשיעור מרבי לטווח ארוך של 28%.
קיזוז רווחים ודרישות הדיווח של ה-IRS
היתרון של שוק תנודתי הוא היכולת להשתמש בהפסדי הון כדי להפחית את חבות המס שלכם על קריפטו. אם מכרתם נכס בפחות מבסיס העלות שלו, יש לכם הפסד ממומש.
- קיזוז רווחים: תחילה אתם משתמשים בהפסדים כדי לקזז את הרווחים. לדוגמה, אם היו לכם $10,000 ברווחים ו-$12,000 בהפסדים, יש לכם הפסד נטו של $2,000.
- מגבלת $3,000: אם סך הפסדי ההון שלכם עולה על סך רווחי ההון שלכם, אתם יכולים להשתמש בעד $3,000 מההפסד העודף כדי לקזז הכנסה אחרת (כמו המשכורת שלכם).
- העברת הפסד לשנים הבאות (Loss Carryover): כל הפסד שנותר מעבר ל-$3,000 יכול “לעבור לשנים הבאות” (carried forward) לשנות מס עתידיות ללא הגבלת זמן.
כדי לדווח על עסקאות אלה, תשתמשו בעיקר ב-Form 8949 כדי לרשום כל מכירה או עסקת החלפה בודדת, וב-Schedule D כדי לסכם את סך הרווחים וההפסדים שלכם. בנוסף, כל נישום חייב להשיב על “שאלת הנכסים הדיגיטליים” בחזית Form 1040, ולחשוף אם קיבל או מימש נכסים דיגיטליים במהלך השנה. לאסטרטגיות מפורטות יותר לניהול הגשות אלה, אתם יכולים לעיין במדריך הספציפי שלנו על חבות מס על מטבעות קריפטו.
סטנדרטים חדשים לדיווח ו-Form 1099-DA
עידן ה“מערב הפרוע” של דיווח הקריפטו מגיע לסופו. בעקבות הצעת החוק האמריקאית לתשתיות של 2021 (American Infrastructure Bill of 2021), משרד האוצר של ארצות הברית (Treasury) פרסם תקנות סופיות והנחיות קשורות של ה-IRS לדיווח על ידי ברוקרים.
השינוי הגדול ביותר הוא הצגת Form 1099-DA. החל משנת המס 2025, בורסות מרוכזות (ברוקרים) יידרשו לדווח ל-IRS על התמורה ברוטו ממכירותיכם. דיווח על בסיס העלות מתחיל בדרך כלל בעסקאות של 2026 הכוללות נכסים מכוסים (covered assets) לפי כללי הברוקרים החלים; לא לכל אחזקה או עסקה יש בסיס עלות שהברוקר מדווח עליו.
מעקב לפי ארנק החל מ-1 בינואר 2025, ה-IRS נע לעבר שיטת מעקב “ארנק אחר ארנק” (wallet-by-wallet). משמעות הדבר שעליכם לעקוב אחר בסיס העלות של נכסים בתוך כל ארנק ספציפי ולא להתייחס לכל האחזקות שלכם בפלטפורמות שונות כמאגר ענק אחד. יש להבחין בין כללים שונים. Public Law 119-5, שאושר ב-10 באפריל 2025, דחה (disapproved) את הכלל מ-30 בדצמבר 2024 לגבי ברוקרים המספקים באופן קבוע שירותים המבצעים מכירות של נכסים דיגיטליים; לכלל זה אין כוח ותוקף. בנפרד, Notice 2024-57 קובע חריגים לדיווח לגבי עסקאות מוגדרות עד להנחיות נוספות, בעוד שכללי הברוקרים המשמרים (custodial) חלים לפי תנאיהם שלהם. לא הקלה בדיווח של ברוקרים ולא דחיית הכלל מבטלות את חובת הנישום לדווח על הכנסה חייבת במס ועל מימושים.
ניהול רשומות ואסטרטגיות ציות
מאחר שה-IRS יכול כעת להשתמש בניתוח בלוקצ׳יין ובזימוני “John Doe” לאיתור עסקאות, ניהול רשומות ידני אינו עוד בגדר רשות. לדוגמה, בשנת 2016 בורסה גדולה נאלצה למסור ל-IRS רשומות של יותר מ-8 מיליון עסקאות.
כדי להישאר בציות, אנו ממליצים על הצעדים הבאים:
- נהלו יומן עסקאות: תעדו את התאריך, כמות היחידות, שווי השוק ההוגן בדולרים אמריקאים ומטרת כל עסקה.
- בחרו שיטת חשבונאות: ברירת המחדל של ה-IRS היא בדרך כלל FIFO (First-In, First-Out), המניחה שהמטבעות הראשונים שקניתם הם הראשונים שמכרתם. עם זאת, ייתכן שתוכלו להשתמש ב-HIFO (Highest-In, First-Out) או ב-Specific Identification כדי להפחית את חשבון המס שלכם, ובלבד שיש לכם את הרשומות להוכיח אילו “יחידות” ספציפיות מכרתם.
- הורידו קובצי CSV באופן קבוע: אל תסמכו על הבורסות שישמרו את הנתונים שלכם לנצח. אם פלטפורמה פושטת רגל או מאבדת את ההיסטוריה שלכם, נטל ההוכחה עדיין מוטל עליכם לבסס את בסיס העלות שלכם.
אי-ניהול רשומות מדויקות יכול להוביל לביקורת של ה-IRS. אם ה-IRS מזהה אי-התאמה, הוא עשוי להניח שבסיס העלות שלכם הוא אפס, מה שמוביל לחשבון מס גבוה בהרבה ממה שאתם חייבים בפועל. במקרים מסוימים אנו יכולים לסייע בביטול קנסות (penalty abatement) אם תוכלו להראות סיבה סבירה (reasonable cause) לטעויות בדיווח, אך ציות יזום הוא תמיד הדרך הבטוחה יותר.
שאלות נפוצות על מסי קריפטו
אילו עסקאות קריפטו נחשבות לאירועים שאינם חייבים במס?
לא כל תנועה של קריפטו מפעילה חשבון מס. אתם בדרך כלל אינכם חייבים במס כאשר אתם:
- קונים קריפטו בדולרים אמריקאים (USD): קניית Bitcoin במזומן היא אירוע שאינו חייב במס (אם כי עליכם לעקוב אחר מחיר הרכישה עבור בסיס העלות העתידי שלכם).
- מחזיקים בארנק: צפייה בלבד בעליית שווי התיק שלכם אינה חייבת במס. אלה “רווחים שטרם מומשו” (unrealized gains).
- מעבירים בין הארנקים שלכם: העברת ETH מחשבון הבורסה שלכם לארנק החומרה (hardware wallet) שלכם אינה מכירה.
- מקבלים “Soft Fork”: אם בלוקצ׳יין משודרג אך אינכם מקבלים אסימונים חדשים, אין הכנסה לדווח עליה.
כיצד ה-IRS מתייחס למתנות קריפטו ולתרומות צדקה?
מתן קריפטו במתנה יכול להיות צעד מס חכם, אך חלים עליו כללים ספציפיים:
- מתנות: אתם יכולים לתת עד $19,000 (לשנת 2025) לכל מקבל בשנה מבלי להגיש דוח מס מתנות (Form 709). המקבל “יורש” את בסיס העלות ואת תקופת האחזקה שלכם.
- תרומות: אם אתם תורמים קריפטו שהוחזק יותר משנה לארגון צדקה לפי 501(c)(3), אתם יכולים לעיתים קרובות לנכות את מלוא שווי השוק ההוגן ולהימנע מתשלום מס רווחי הון כלשהו על העלייה בשווי.
מהן ההשלכות של אי-דיווח על פעילות קריפטו?
ה-IRS אגרסיבי יותר ויותר באכיפת קריפטו. השלכות אפשריות כוללות:
- קנסות משמעותיים: קנסות אי-תשלום ואי-הגשה יכולים להצטבר ל-25% או יותר מהחשבון המקורי שלכם.
- חיובי ריבית: ריבית על מסים שלא שולמו מצטברת בריבית דריבית מדי יום.
- שעבודי מס ועיקולים: ה-IRS יכול לתפוס נכסים או לרשום שעבוד על רכושכם כדי להבטיח את החוב.
- העמדה לדין פלילי: במקרים קיצוניים של העלמת מס מכוונת, אתם עלולים לעמוד בפני עונש מאסר.
אם הבנתם שפספסתם דיווח על קריפטו משנים קודמות, ייתכן שתצטרכו לבחון אפשרויות לפתרון חובות מס לפני שה-IRS יפנה אליכם.
סיכום
ניווט בחבות מס על קריפטו כבר אינו עניין נישתי של חובבי טכנולוגיה — זו דרישה פיננסית מרכזית. עם יישום דיווח ארנק אחר ארנק על ידי ה-IRS וה-Form 1099-DA החדש, מורכבות הציות רק תלך ותגבר.
בדקו את ההודעות הרלוונטיות, את היסטוריית ההגשות, את המסמכים ואת המועדים לפני שתבחרו תגובה. הערכו סיוע מקצועי בהתאם לעובדות, לדין החל ולהיקף הייצוג שהוסכם.
אל תחכו שהודעה מה-IRS תגיע לתיבת הדואר שלכם. עבדו עם מומחה מס עוד היום (אנגלית) כדי להבטיח שפעילות הקריפטו שלכם מדווחת נכון ושעתידכם הפיננסי מאובטח.
שירותים קשורים
מאמרים קשורים
ייצוג בהובלת עורכי דין
מוכנים לפתור את הבעיה שלכם מול ה-IRS?
קבעו ייעוץ חסוי עם עורך דין למסים. ללא לחץ מכירתי, רק ייעוץ משפטי כן ודרך ברורה קדימה.
ייעוץ ראשוני ללא עלות