
¿Qué es la obligación tributaria por criptomonedas y qué le debe usted al IRS?
La obligación tributaria por criptomonedas es una obligación legal que se aplica a millones de estadounidenses, y el IRS está cobrando.
Este es un resumen rápido de lo que necesita saber:
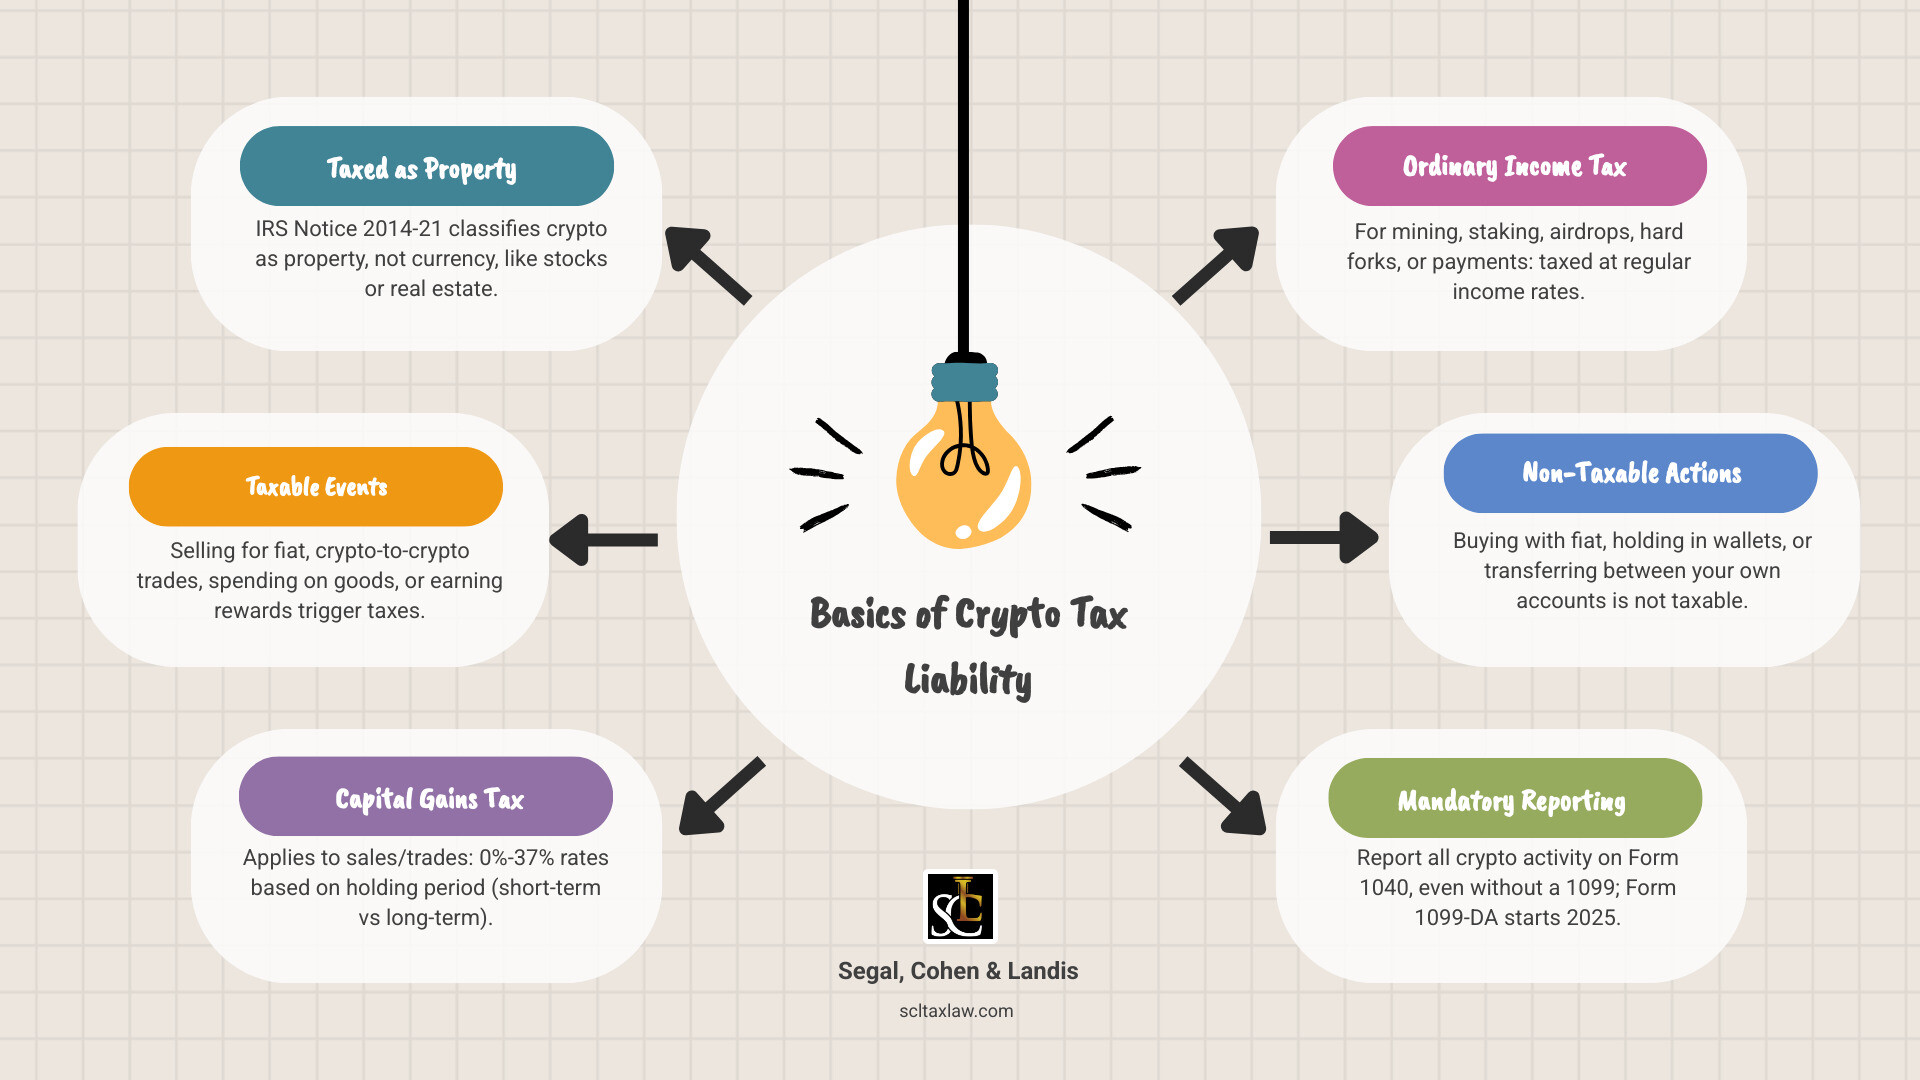
- Las criptomonedas tributan como propiedad, no como moneda (según el Aviso 2014-21 del IRS)
- Vender, intercambiar, gastar o ganar criptomonedas son todos eventos imponibles
- El impuesto sobre las ganancias de capital se aplica cuando usted vende o intercambia criptomonedas (0 %–37 % según el período de tenencia y los ingresos)
- El impuesto sobre los ingresos ordinarios se aplica cuando usted gana criptomonedas (minería, staking, airdrops, pago por servicios)
- Simplemente comprar y conservar criptomonedas no está sujeto a impuestos, hasta que usted disponga de ellas
- Declare los ingresos y las disposiciones de activos digitales que deban declararse, incluso sin un Formulario 1099. El mero hecho de conservar, comprar con dólares estadounidenses o mover activos entre billeteras que usted posee no crea en sí mismo ingresos imponibles; responda la pregunta sobre activos digitales conforme a las instrucciones vigentes
Las reglas sobre los impuestos de las criptomonedas se han vuelto más complejas cada año. El IRS ahora trata los activos digitales, incluidos Bitcoin, Ethereum, las monedas estables (stablecoins) y los NFT, como propiedad sujeta a la ley tributaria federal. Eso significa que cada intercambio, venta o recompensa ganada puede generar una factura de impuestos, ya sea que usted haya convertido sus activos a dólares o no.
Muchos contribuyentes se ven sorprendidos por esto. ¿Un error común? Suponer que las criptomonedas solo tributan cuando se convierten de nuevo en efectivo. En realidad, intercambiar una criptomoneda por otra también es un evento imponible, y el IRS ha dejado claro que está prestando mucha atención.
Con las nuevas reglas de declaración para corredores, la mayor aplicación de la ley por parte del IRS y el Formulario 1099-DA que se comienza a implementar para el año tributario 2025, la posibilidad de pasar inadvertido prácticamente se ha cerrado.
Si ya tiene actividad con criptomonedas sin declarar, impuestos atrasados o enfrenta una auditoría, lo que está en juego es mucho, y contar con ayuda legal experta importa.
obligación tributaria por criptomonedas: Examine los avisos, el historial de presentación, los registros y los plazos pertinentes antes de elegir una respuesta. Evalúe la asistencia profesional según los hechos, la ley aplicable y el alcance acordado de la representación.
Cómo entender su obligación tributaria federal por criptomonedas
Para manejar sus impuestos de manera eficaz, primero necesita entender cómo ve el gobierno su billetera digital. El IRS no ve Bitcoin como “dinero” en el sentido tradicional. En cambio, lo clasifica como un activo de capital (capital asset), similar a las acciones, los bonos o los bienes raíces.
Según la guía más reciente del IRS sobre la declaración de activos digitales, un “activo digital” es cualquier representación digital de valor que se registra en un libro mayor distribuido protegido criptográficamente. Esta definición amplia abarca:
- Moneda virtual convertible (Convertible Virtual Currency): Activos como Bitcoin o Ethereum que pueden intercambiarse por moneda fiduciaria (fiat) (USD).
- Monedas estables (Stablecoins): Activos vinculados a un valor estable, como el dólar estadounidense (por ejemplo, USDC o USDT).
- Tokens no fungibles (Non-Fungible Tokens, NFT): Identificadores digitales únicos que denotan la propiedad de arte, música u otros medios.
Debido a que se tratan como propiedad, se aplican los principios tributarios generales. Esto significa que, cuando usted dispone de un activo, debe calcular la diferencia entre lo que pagó por él (su “base de costo (cost basis)”) y lo que valía cuando se desprendió de él. Si el valor aumentó, tiene una ganancia imponible. Si disminuyó, tiene una pérdida que podría ayudar a reducir su factura de impuestos.
Eventos imponibles: ¿cuándo genera una factura de impuestos una criptomoneda?
Una de las preguntas que escuchamos con más frecuencia es: “¿Qué genera exactamente una factura de impuestos?”. A los ojos del IRS, ocurre un evento imponible siempre que usted realiza una ganancia o recibe ingresos.
Los eventos imponibles comunes incluyen:
- Vender criptomonedas por moneda fiduciaria: Convertir su Bitcoin en dólares estadounidenses.
- Intercambios de criptomoneda por criptomoneda: Cambiar Ethereum por Solana. Esto es una “disposición” de un activo para adquirir otro.
- Gastar criptomonedas en bienes o servicios: Usar sus activos digitales para comprar una taza de café, una computadora portátil o un automóvil.
- Recibir criptomonedas como pago: Que le paguen con activos digitales por un trabajo que usted realizó.
Cuando ocurren estos eventos, usted debe determinar el valor justo de mercado (fair market value) (FMV) del activo en dólares estadounidenses en el momento exacto de la transacción. Por ejemplo, si usted intercambia 1 BTC por ETH, su ganancia imponible se basa en el valor en USD de ese 1 BTC en el momento del intercambio.
También es importante recordar que, aunque la tecnología es nueva, los riesgos siguen siendo altos. La SEC y otros reguladores a menudo emiten un boletín para inversionistas sobre los riesgos de las criptomonedas que destaca la volatilidad y el fraude. Desde una perspectiva tributaria, la volatilidad puede dar lugar a enormes “ganancias fantasma” en las que usted debe impuestos por una operación realizada en un máximo, incluso si el mercado se desploma poco después.
Cómo calcular la obligación tributaria por criptomonedas de los ingresos ganados
No toda la actividad con criptomonedas genera ganancias de capital. Algunas actividades tributan como ingresos ordinarios según su tramo estándar del impuesto federal sobre los ingresos (que actualmente va del 10 % al 37 %).
Por lo general, usted debe impuesto sobre los ingresos por:
- Recompensas de minería: El valor de las monedas que usted gana por proteger una red de blockchain.
- Rendimientos de staking: Las recompensas ganadas por conservar y “apostar” (staking) sus monedas para apoyar las operaciones de la red.
- Airdrops: Tokens nuevos enviados a su billetera, a menudo tras una campaña de marketing o un “hard fork”.
- Pago por servicios: Un empleado al que se le paga en criptomonedas por lo general tiene ingresos salariales. La compensación de un contratista no es automáticamente salario; la actividad real determina el tratamiento adecuado de los ingresos y de los impuestos sobre el empleo.
La condición de empleado y el trabajo por cuenta propia dependen de la relación y la actividad reales, no simplemente de ganar $400. Las ganancias netas de un negocio o actividad comercial pueden requerir el Schedule C y el Schedule SE; el umbral de presentación del impuesto sobre el trabajo por cuenta propia por lo general es de $400 de ganancias netas. Otros ingresos por recompensas requieren una clasificación por separado. Los negocios o plataformas que le paguen más de $600 en recompensas o tarifas pueden emitir un Formulario 1099-NEC o 1099-MISC.
Cómo determinar la obligación tributaria por criptomonedas de las ganancias de capital
Cuando usted vende o intercambia criptomonedas mantenidas como inversión, genera ganancias o pérdidas de capital. La tasa que paga depende en gran medida de su período de tenencia (holding period), es decir, cuánto tiempo fue dueño del activo antes de venderlo.
| Período de tenencia | Tipo de impuesto | Tasa del impuesto federal (2025) |
|---|---|---|
| 1 año o menos | Ganancia de capital a corto plazo | 10 % – 37 % (tasas de ingresos ordinarios) |
| Más de 1 año | Ganancia de capital a largo plazo | 0 %, 15 % o 20 % (según los ingresos) |
Cómo determinar la base de costo Su base de costo es, por lo general, lo que usted pagó por las criptomonedas, más las tarifas de transacción. Si usted recibió las criptomonedas mediante minería o staking, su base es el valor justo de mercado el día en que las recibió (ya que usted ya pagó impuesto sobre los ingresos por ese valor).
Impuestos adicionales para quienes tienen ingresos altos Si sus ingresos superan ciertos umbrales, es posible que esté sujeto a un Impuesto sobre los Ingresos Netos de Inversión (Net Investment Income Tax, NIIT) adicional del 3,8 %. Además, si el IRS clasifica sus NFT como “objetos de colección (collectibles)”, podrían tributar a una tasa máxima a largo plazo del 28 %.
Compensación de ganancias y requisitos de declaración ante el IRS
El lado positivo de un mercado volátil es la posibilidad de usar las pérdidas de capital para reducir su obligación tributaria por criptomonedas. Si usted vendió un activo por menos de su base de costo, tiene una pérdida realizada.
- Compensación neta de ganancias: Primero usted usa sus pérdidas para compensar sus ganancias. Por ejemplo, si tuvo $10,000 en ganancias y $12,000 en pérdidas, tiene una pérdida neta de $2,000.
- El límite de $3,000: Si el total de sus pérdidas de capital supera el total de sus ganancias de capital, puede usar hasta $3,000 de la pérdida excedente para compensar otros ingresos (como su salario).
- Traslado de pérdidas: Cualquier pérdida restante por encima de $3,000 puede “trasladarse” a años tributarios futuros de manera indefinida.
Para declarar estas transacciones, usted usará principalmente el Formulario 8949 para enumerar cada venta o intercambio individual, y el Schedule D para resumir el total de sus ganancias y pérdidas. Además, todo contribuyente debe responder la “pregunta sobre activos digitales” en la primera página del Formulario 1040, indicando si recibió o dispuso de algún activo digital durante el año. Para obtener estrategias más detalladas sobre cómo manejar estas presentaciones, puede explorar nuestra guía específica sobre la obligación tributaria por criptomonedas.
Nuevos estándares de declaración y Formulario 1099-DA
La era del “lejano oeste” de la declaración de criptomonedas está llegando a su fin. Tras la Ley de Infraestructura de Estados Unidos de 2021 (American Infrastructure Bill of 2021), el Departamento del Tesoro ha publicado reglamentos finales y orientación relacionada del IRS para la declaración por parte de corredores.
El cambio más importante es la introducción del Formulario 1099-DA. A partir del año tributario 2025, se exigirá a las plataformas de intercambio centralizadas (corredores) que declaren al IRS los ingresos brutos de sus ventas. La declaración de la base por lo general comienza para las transacciones de 2026 que involucren activos cubiertos conforme a las reglas aplicables a los corredores; no todas las tenencias o transacciones tienen una base declarable por el corredor.
Seguimiento billetera por billetera A partir del 1 de enero de 2025, el IRS avanza hacia un método de seguimiento “billetera por billetera”. Esto significa que usted debe llevar el seguimiento de la base de los activos dentro de cada billetera específica en lugar de tratar todas sus tenencias en distintas plataformas como un solo gran conjunto. Deben distinguirse diferentes reglas. La Ley Pública 119-5, aprobada el 10 de abril de 2025, desaprobó la regla del 30 de diciembre de 2024 para los corredores que prestan regularmente servicios que efectúan ventas de activos digitales; esa regla no tiene fuerza ni efecto. Por separado, el Aviso 2024-57 establece excepciones de declaración para transacciones específicas hasta que haya más orientación, mientras que las reglas para corredores custodios se aplican conforme a sus propios términos. Ni el alivio de la declaración por parte de corredores ni la desaprobación eliminan la obligación del contribuyente de declarar los ingresos imponibles y las disposiciones.
Estrategias de mantenimiento de registros y cumplimiento
Debido a que el IRS ahora puede usar el análisis de blockchain y las citaciones “John Doe” para rastrear transacciones, el mantenimiento manual de registros ya no es opcional. Por ejemplo, en 2016, una importante plataforma de intercambio se vio obligada a entregar al IRS registros de más de 8 millones de transacciones.
Para mantenerse en cumplimiento, recomendamos lo siguiente:
- Mantenga un registro de transacciones: Anote la fecha, la cantidad de unidades, el valor justo de mercado en USD y el propósito de cada transacción.
- Elija un método contable: El IRS por lo general usa por defecto el método FIFO (First-In, First-Out; primero en entrar, primero en salir), que supone que las primeras monedas que usted compró son las primeras que vendió. Sin embargo, es posible que pueda usar el método HIFO (Highest-In, First-Out) o la Identificación específica (Specific Identification) para reducir su factura de impuestos, siempre que tenga los registros para probar qué “unidades” específicas vendió.
- Descargue archivos CSV con regularidad: No confíe en que las plataformas de intercambio conservarán sus datos para siempre. Si una plataforma quiebra o pierde su historial, la carga de la prueba para establecer su base de costo sigue recayendo en usted.
No llevar registros precisos puede dar lugar a una auditoría del IRS. Si el IRS identifica una discrepancia, puede suponer que su base de costo es cero, lo que daría lugar a una factura de impuestos mucho más alta de la que realmente debe. En algunos casos, podemos ayudar con la reducción de sanciones (penalty abatement) si usted puede demostrar una causa razonable para los errores de declaración, pero el cumplimiento proactivo siempre es la ruta más segura.
Preguntas frecuentes sobre los impuestos de las criptomonedas
¿Qué transacciones de criptomonedas se consideran eventos no imponibles?
No todo movimiento de criptomonedas genera una factura de impuestos. Por lo general, usted no debe impuestos cuando:
- Compra criptomonedas con USD: Comprar Bitcoin con efectivo es un evento no imponible (aunque debe llevar el registro del precio de compra para su base futura).
- Las conserva en una billetera: Simplemente ver crecer el valor de su cartera no está sujeto a impuestos. Estas son “ganancias no realizadas”.
- Las transfiere entre sus propias billeteras: Mover ETH de su cuenta en una plataforma de intercambio a su billetera de hardware no es una venta.
- Recibe un “soft fork”: Si una blockchain se actualiza pero usted no recibe tokens nuevos, no hay ingresos que declarar.
¿Cómo trata el IRS los obsequios y las donaciones benéficas de criptomonedas?
Regalar criptomonedas puede ser una jugada tributaria astuta, pero tiene reglas específicas:
- Obsequios: Usted puede dar hasta $19,000 (para 2025) por destinatario por año sin presentar una declaración del impuesto sobre donaciones (Formulario 709). El destinatario “hereda” su base de costo y su período de tenencia.
- Donaciones: Si usted dona criptomonedas mantenidas por más de un año a una organización benéfica 501(c)(3), a menudo puede deducir el valor justo de mercado completo y evitar pagar cualquier impuesto sobre las ganancias de capital por la apreciación.
¿Cuáles son las consecuencias de no declarar la actividad con criptomonedas?
El IRS es cada vez más agresivo en la aplicación de la ley sobre las criptomonedas. Las posibles consecuencias incluyen:
- Sanciones sustanciales: Las sanciones por falta de pago y por no presentar la declaración a tiempo pueden sumar el 25 % o más a su factura original.
- Cargos por intereses: Los intereses sobre los impuestos no pagados se capitalizan diariamente.
- Gravámenes y embargos fiscales: El IRS puede incautar bienes o colocar un gravamen sobre su propiedad para garantizar la deuda.
- Enjuiciamiento penal: En casos extremos de evasión de impuestos intencional, usted podría enfrentar pena de prisión.
Si se ha dado cuenta de que omitió declarar criptomonedas de años anteriores, es posible que deba considerar las opciones para resolver los impuestos atrasados antes de que el IRS se comunique con usted.
Conclusión
Manejar la obligación tributaria por criptomonedas ya no es una preocupación de nicho para los entusiastas de la tecnología: es un requisito financiero común. Con el IRS implementando la declaración billetera por billetera y el nuevo Formulario 1099-DA, la complejidad de mantenerse en cumplimiento solo va a aumentar.
Examine los avisos, el historial de presentación, los registros y los plazos pertinentes antes de elegir una respuesta. Evalúe la asistencia profesional según los hechos, la ley aplicable y el alcance acordado de la representación.
No espere a que llegue un aviso del IRS a su buzón. Trabaje con un experto tributario hoy mismo (Inglés) para asegurarse de que su actividad con criptomonedas se declare correctamente y de que su futuro financiero esté seguro.
Servicios relacionados
Artículos relacionados
Representación dirigida por abogados
¿Listo para resolver su problema con el IRS?
Programe una consulta confidencial con un abogado tributario. Sin presión de ventas, solo asesoría legal honesta y un camino claro.
Consulta gratuita