
什么是加密货币税务责任,您欠 IRS 什么?
加密货币税务责任是一项适用于数百万美国人的法律义务——而且 IRS 正在催收。
以下是您需要了解内容的快速概览:
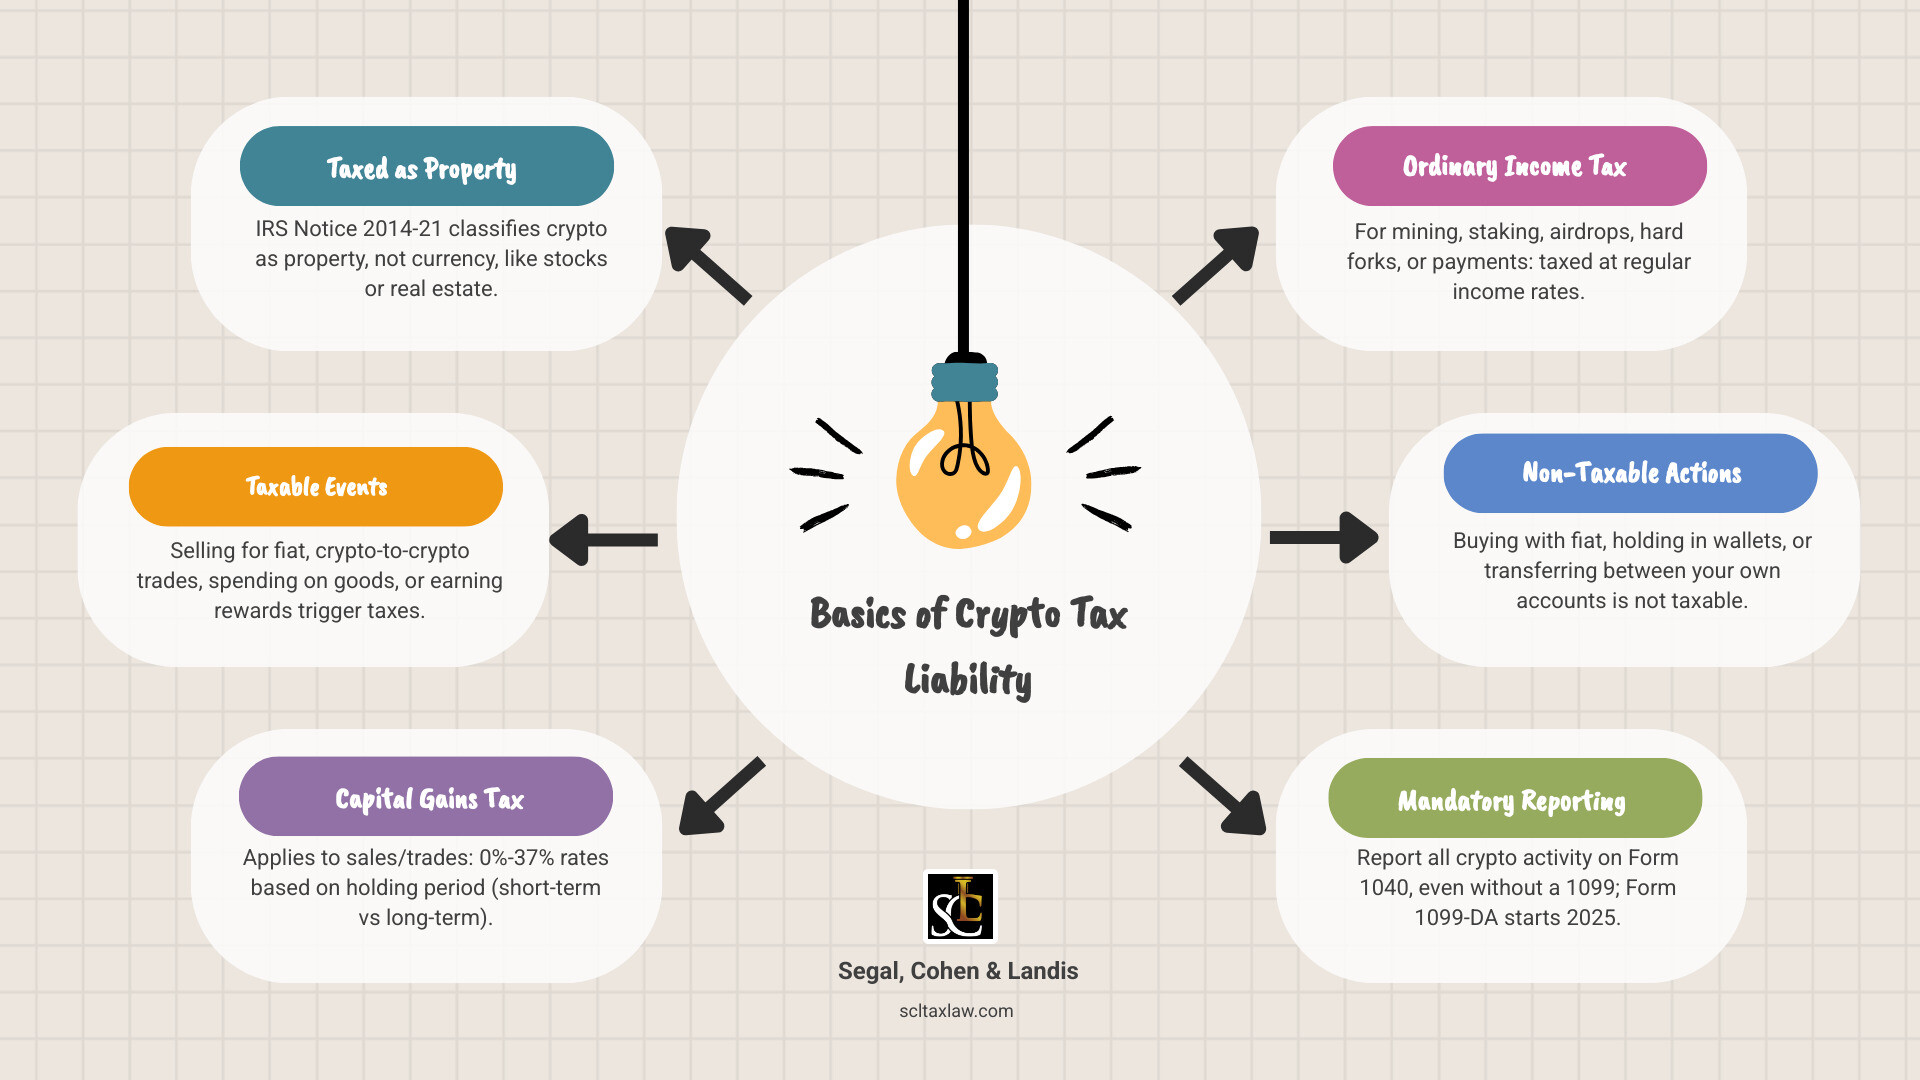
- 加密货币按财产征税,而不是按货币征税(依据 IRS Notice 2014-21)
- 出售、交易、花费或赚取加密货币都属于应税事件
- 当您出售或交易加密货币时,适用资本利得税(0%–37%,取决于持有期和收入)
- 当您赚取加密货币(挖矿、质押、空投、服务报酬)时,适用普通所得税
- 单纯购买并持有加密货币不需要纳税——直到您处置它为止
- 申报应申报的数字资产收入和处置,即使没有 1099 也要申报。单纯持有、用美元购买或在您自己拥有的钱包之间转移资产,本身并不产生应税收入;请按照现行说明回答数字资产问题
围绕加密货币税务的规则每年都变得更加复杂。IRS 现在将数字资产——包括比特币(Bitcoin)、以太坊(Ethereum)、稳定币和 NFT——视为适用联邦税法的财产。这意味着,无论您是否兑换成美元,每一次交易、出售或赚取的奖励都可能引发税单。
许多纳税人对此措手不及。一个常见的错误是什么?以为只有在将加密货币转换回现金时才需要纳税。实际上,将一种加密货币换成另一种也是应税事件——而且 IRS 已明确表示,它正在密切关注此事。
随着新的经纪商报告规则、IRS 执法力度的扩大,以及 Form 1099-DA 将于 2025 纳税年度起推行,蒙混过关的窗口期基本上已经关闭。
如果您已有未申报的加密货币活动、欠缴税款,或正面临审计,风险就很高——而获得专业的法律协助至关重要。
加密货币税务责任:在选择应对方式之前,请先审查相关通知、申报记录、文件和截止日期。请根据事实、适用法律以及约定的代理范围来评估专业协助。
了解您的联邦加密货币税务责任
要有效管理您的税务,您首先需要了解政府如何看待您的数字钱包。IRS 并不把比特币视为传统意义上的“货币”。相反,它将其归类为资本资产,类似于股票、债券或房地产。
根据最新的IRS 数字资产申报指引,“数字资产”是指记录在加密安全的分布式账本上的任何价值的数字表示。这一宽泛的定义涵盖:
- 可兑换虚拟货币(Convertible Virtual Currency):可以兑换为法定货币(美元)的资产,如比特币或以太坊。
- 稳定币(Stablecoins):与稳定价值(如美元)挂钩的资产(例如 USDC 或 USDT)。
- 非同质化代币(Non-Fungible Tokens,NFT):表示艺术、音乐或其他媒体所有权的独特数字标识符。
由于这些资产被视为财产,因此适用一般税务原则。这意味着,当您处置资产时,您必须计算您为其支付的价格(您的“成本基础”,cost basis)与您处置时其价值之间的差额。如果价值上升,您就有应税收益。如果价值下降,您就有一笔可能有助于降低税单的损失。
应税事件:加密货币何时会引发税单?
我们听到的最常见的问题之一是:“究竟是什么引发了税单?”在 IRS 看来,每当您实现收益或获得收入时,就会发生应税事件。
常见的应税事件包括:
- 将加密货币出售换成法定货币:把您的比特币兑现为美元。
- 加密货币之间的交易:用以太坊换取 Solana。这属于为获得另一种资产而“处置”一种资产。
- 用加密货币购买商品或服务:用您的数字资产购买一杯咖啡、一台笔记本电脑或一辆汽车。
- 收到加密货币作为付款:就您完成的工作以数字资产获得报酬。
发生这些事件时,您必须确定该资产在交易发生的确切时刻以美元计的公平市场价值(fair market value,FMV)。例如,如果您用 1 BTC 换取 ETH,您的应税收益是根据互换时那 1 BTC 的美元价值计算的。
还需要记住的是,虽然这项技术很新,但风险依然很高。美国证券交易委员会(SEC)和其他监管机构经常发布关于加密货币风险的投资者公告,强调波动性和欺诈。从税务角度看,波动性可能导致巨大的“幻影收益”(phantom gains):即使市场在不久之后崩盘,您也要为在峰值时进行的交易缴税。
计算赚取收入的加密货币税务责任
并非所有加密货币活动都会产生资本利得。有些活动按普通收入征税,适用您的标准联邦所得税税档(目前为 10% 至 37%)。
您通常需要就以下项目缴纳所得税:
- 挖矿奖励:您因保障区块链网络安全而获得的币的价值。
- 质押收益:因持有并“质押”(staking)您的币以支持网络运营而获得的奖励。
- 空投:发送到您钱包的新代币,通常发生在营销活动或“硬分叉”之后。
- 服务报酬:以加密货币获得报酬的员工通常有工资收入。承包商的报酬并非自动属于工资;实际活动决定适当的收入和就业税处理方式。
员工身份和自雇取决于实际关系和活动,而不仅仅是赚取 $400。来自贸易或业务的净收益可能需要填写 Schedule C 和 Schedule SE;自雇税的申报门槛一般为 $400 的净收益。其他奖励收入需要另行分类。向您支付超过 $600 的奖励或费用的企业或平台,可能会开具 Form 1099-NEC 或 1099-MISC。
确定资本利得的加密货币税务责任
当您出售或交易为投资而持有的加密货币时,会触发资本利得或损失。您支付的税率在很大程度上取决于您的持有期——即您在出售前持有该资产多长时间。
| 持有期 | 税种 | 联邦税率(2025) |
|---|---|---|
| 1 年或更短 | 短期资本利得 | 10% – 37%(普通收入税率) |
| 超过 1 年 | 长期资本利得 | 0%、15% 或 20%(取决于收入) |
确定成本基础 您的成本基础通常是您为加密货币支付的价格,加上任何交易费用。如果您是通过挖矿或质押获得的加密货币,您的成本基础是您收到当天的公平市场价值(因为您已经就该价值缴纳了所得税)。
高收入者的附加税 如果您的收入超过一定门槛,您可能需要缴纳额外的 3.8% 净投资收入税(Net Investment Income Tax,NIIT)。此外,如果 IRS 将您的 NFT 归类为“收藏品”,它们可能按最高 28% 的长期税率征税。
抵销收益与 IRS 申报要求
波动市场的一线希望是,可以利用资本损失来减少您的加密货币税务责任。如果您出售资产的价格低于其成本基础,您就有一笔已实现损失。
- 收益相抵:您首先用损失来抵销收益。例如,如果您有 $10,000 的收益和 $12,000 的损失,则您有 $2,000 的净损失。
- $3,000 的限额:如果您的资本损失总额超过资本收益总额,您最多可以使用超额损失中的 $3,000 来抵销其他收入(如您的工资)。
- 损失结转:超过 $3,000 的任何剩余损失都可以“结转”到未来的纳税年度,没有期限限制。
要申报这些交易,您主要将使用 Form 8949 列出每一笔单独的出售或交易,并使用 Schedule D 汇总您的总收益和损失。此外,每位纳税人都必须回答 Form 1040 首页上的“数字资产问题”,披露其在当年是否收到或处置过任何数字资产。如需了解管理这些申报的更详细策略,您可以查阅我们关于加密货币税务责任的专门指南。
新的申报标准与 Form 1099-DA
加密货币申报的“狂野西部”时代正在结束。继2021年《美国基础设施法案》(American Infrastructure Bill of 2021)之后,美国财政部已发布经纪商申报的最终法规及相关 IRS 指引。
最大的变化是引入了 Form 1099-DA。从 2025 纳税年度开始,中心化交易所(经纪商)将被要求向 IRS 报告您出售所得的总收益。成本基础的申报一般自2026年涉及涵盖资产(covered assets)的交易开始,适用相关经纪商规则;并非每一项持有或每一笔交易都有可申报的经纪商成本基础。
逐钱包追踪 自2025年1月1日起,IRS 正朝着“逐钱包”(wallet-by-wallet)追踪方法迈进。这意味着,您必须追踪每个特定钱包内资产的成本基础,而不是把您在不同平台上的所有持仓视为一个巨大的整体。不同的规则必须加以区分。2025年4月10日批准的 Public Law 119-5 否决了2024年12月30日针对经常提供促成数字资产销售服务的经纪商的规则;该规则不具有任何效力。另外,Notice 2024-57 为特定交易规定了申报例外,直至有进一步指引为止,而托管经纪商规则则按其自身条款适用。无论是经纪商申报的豁免还是否决,都不会免除纳税人申报应税收入和处置的义务。
记录保存与合规策略
由于 IRS 现在可以使用区块链分析和“John Doe”传票来追踪交易,手工记录保存已不再是可选项。例如,2016年,一家大型交易所被迫向 IRS 交出超过8百万笔交易的记录。
为保持合规,我们建议您做到以下几点:
- 保留交易日志:记录每笔交易的日期、单位数量、以美元计的公平市场价值和目的。
- 选择会计方法:IRS 一般默认采用 FIFO(先进先出,First-In, First-Out),即假定您最先购买的币最先被出售。不过,只要您有记录可以证明您出售的是哪些特定“单位”,您也许可以使用 HIFO(最高价先出,Highest-In, First-Out)或特定识别法(Specific Identification)来降低您的税单。
- 定期下载 CSV:不要指望交易所永久保存您的数据。如果某个平台破产或丢失了您的历史记录,证明您的成本基础的举证责任仍然在您身上。
未能保存准确的记录可能导致 IRS 审计。如果 IRS 发现差异,他们可能会假定您的成本基础为零,从而导致税单远高于您实际所欠的金额。在某些情况下,如果您能证明申报错误有合理理由,我们可以协助申请罚款减免(penalty abatement),但主动合规始终是更稳妥的做法。
关于加密货币税务的常见问题
哪些加密货币交易被视为非应税事件?
并非每一次加密货币的转移都会引发税单。在以下情况下,您通常不需要缴税:
- 用美元购买加密货币:用现金购买比特币是非应税事件(不过您必须记录购买价格,作为您未来的成本基础)。
- 在钱包中持有:仅仅看着您的投资组合价值增长不需要纳税。这些是“未实现收益”(unrealized gains)。
- 在您自己的钱包之间转移:将 ETH 从您的交易所账户转到您的硬件钱包不属于出售。
- 收到“软分叉”(Soft Fork):如果区块链升级但您没有收到新代币,就没有需要申报的收入。
IRS 如何对待加密货币赠与和慈善捐赠?
赠与加密货币可以是一项明智的税务举措,但有具体规则:
- 赠与:每年向每位受赠人赠与最多 $19,000(2025 年)而无需提交赠与税申报表(Form 709)。受赠人“继承”您的成本基础和持有期。
- 捐赠:如果您将持有超过一年的加密货币捐赠给 501(c)(3) 慈善机构,您通常可以扣除全部公平市场价值,并避免就增值部分缴纳任何资本利得税。
不申报加密货币活动会有哪些后果?
IRS 对加密货币执法越来越强硬。潜在后果包括:
- 巨额罚款:逾期缴税和逾期申报罚款加起来可能为您原始税单的 25% 或更多。
- 利息费用:未缴税款的利息每日复利。
- 税务留置权和扣押:IRS 可以查封资产或对您的财产设定留置权以担保债务。
- 刑事起诉:在故意逃税的极端情况下,您可能面临牢狱之灾。
如果您意识到自己漏报了以往年度的加密货币,您可能需要在 IRS 联系您之前,研究解决欠缴税款的选择。
结论
驾驭加密货币税务责任已不再只是技术爱好者的小众关注——它是一项主流的财务要求。随着 IRS 实施逐钱包申报和新的 Form 1099-DA,保持合规的复杂性只会不断增加。
在选择应对方式之前,请先审查相关通知、申报记录、文件和截止日期。请根据事实、适用法律以及约定的代理范围来评估专业协助。
不要等到 IRS 的通知寄到您的信箱。今天就与税务专家合作 (英语),确保您的加密货币活动得到正确申报,您的财务未来有所保障。