
暗号資産の納税義務とは何か、IRSに何を納める必要があるのか
暗号資産の納税義務は、何百万人ものアメリカ人に適用される法的義務であり、IRSは徴収を進めています。
知っておくべきことの概要は次のとおりです。
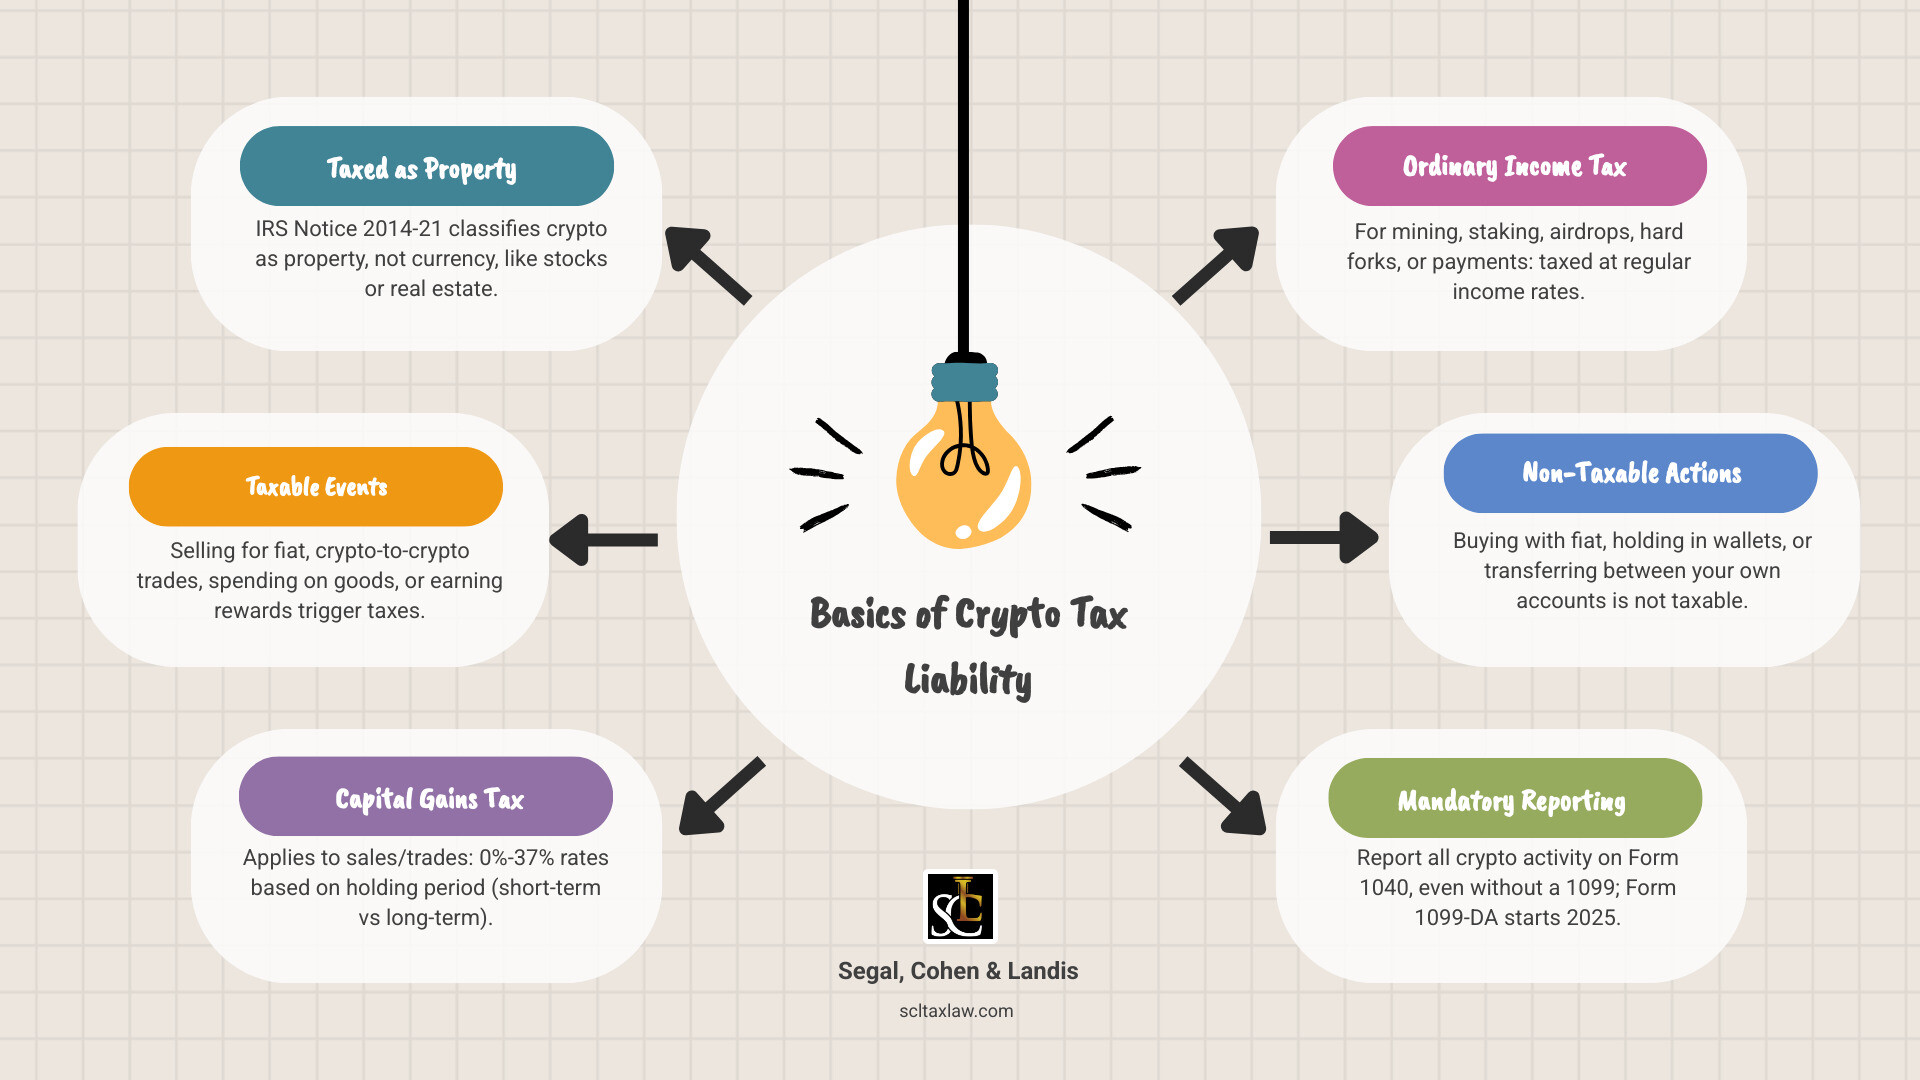
- 暗号資産は通貨ではなく財産として課税されます(IRS Notice 2014-21による)
- 暗号資産の売却、交換、使用、または獲得は、いずれも課税事象(taxable event)です
- キャピタルゲイン税は、暗号資産を売却または交換したときに適用されます(保有期間と所得に応じて0%~37%)
- 通常所得税は、暗号資産を獲得したとき(マイニング、ステーキング、エアドロップ、サービスの対価)に適用されます
- 暗号資産を購入して保有するだけでは課税されません——処分するまでは
- 必要なデジタル資産の所得および処分を報告してください。1099がない場合でも同様です。単に保有すること、米ドルで購入すること、または自分が所有するウォレット間で資産を移動することは、それ自体では課税所得を生じさせません。現行の指示に従って、デジタル資産に関する質問に回答してください
暗号資産に関するルールは、年を追うごとに複雑さを増しています。IRSは現在、ビットコイン、イーサリアム、ステーブルコイン、NFTを含むデジタル資産を、連邦税法の対象となる財産として扱っています。つまり、すべての交換、売却、または獲得した報酬が、ドルに換金したかどうかにかかわらず、納税義務を生じさせる可能性があります。
多くの納税者がこの点で不意を突かれます。よくある間違いは、暗号資産が現金に戻されたときにのみ課税されると思い込むことです。実際には、ある暗号資産を別の暗号資産と交換することも課税事象であり、IRSは細心の注意を払っていることを明らかにしています。
新しいブローカー報告ルール、IRSの執行の拡大、そして2025課税年度に向けて導入が進むForm 1099-DAにより、人目を避けられる時期は事実上終わりました。
すでに未申告の暗号資産取引や滞納税額がある場合、または税務調査に直面している場合、リスクは高く——専門的な法的支援を受けることが重要です。
暗号資産の納税義務:対応を選ぶ前に、関連する通知、申告の履歴、記録、期限を確認してください。専門家の支援は、事実関係、適用される法律、合意された代理の範囲に応じて評価してください。
連邦レベルでの暗号資産の納税義務を理解する
税金を効果的に管理するには、まず政府があなたのデジタルウォレットをどのように見ているかを理解する必要があります。IRSはビットコインを従来の意味での「お金」とは見ていません。代わりに、株式、債券、不動産と同様の資本資産(capital asset)に分類しています。
デジタル資産の報告に関するIRSの最新のガイダンスによれば、「デジタル資産」とは、暗号技術で保護された分散型台帳に記録される価値のあらゆるデジタル表現です。この広範な定義には、次のものが含まれます。
- 転換可能な仮想通貨(Convertible Virtual Currency):ビットコインやイーサリアムなど、法定通貨(米ドル)と交換できる資産。
- ステーブルコイン(Stablecoins):米ドルなどの安定した価値に連動する資産(例:USDCまたはUSDT)。
- 非代替性トークン(Non-Fungible Tokens、NFT):アート、音楽、その他のメディアの所有権を示す一意のデジタル識別子。
これらは財産として扱われるため、一般的な税の原則が適用されます。つまり、資産を処分する際には、その取得に支払った金額(「取得原価(cost basis)」)と、手放した時点での価値との差額を計算しなければなりません。価値が上昇していれば、課税対象となる利益があります。下落していれば、納税額を引き下げるのに役立つ可能性のある損失があります。
課税事象:暗号資産はいつ納税義務を生じさせるのか
最もよく聞かれる質問の1つは、「具体的に何が納税義務を生じさせるのか」というものです。IRSの観点では、利益を実現したとき、または所得を受け取ったときはいつでも、課税事象が発生します。
一般的な課税事象には、次のものがあります。
- 暗号資産を法定通貨と引き換えに売却すること:ビットコインを米ドルに換金すること。
- 暗号資産同士の交換:イーサリアムをソラナと交換すること。これは、別の資産を取得するための一方の資産の「処分」です。
- 暗号資産を商品やサービスに使うこと:デジタル資産を使って、コーヒー1杯、ノートパソコン、または車を購入すること。
- 暗号資産を対価として受け取ること:行った仕事の対価としてデジタル資産で支払いを受けること。
これらの事象が発生した場合、取引のまさにその時点における資産の米ドルでの公正市場価額(fair market value、FMV)を判断しなければなりません。たとえば、1 BTCをETHと交換した場合、課税対象となる利益は、交換の瞬間におけるその1 BTCの米ドル価値に基づきます。
技術は新しいものの、リスクは依然として高いことを覚えておくことも重要です。SEC(米国証券取引委員会)をはじめとする規制当局は、ボラティリティと詐欺に注意を促す暗号資産のリスクに関する投資家向け情報をしばしば発行しています。税務の観点では、ボラティリティは、ピーク時に行った取引について、その直後に市場が暴落したとしても税金を負う、巨額の「見せかけの利益(phantom gains)」につながる可能性があります。
稼得所得に対する暗号資産の納税義務の計算
すべての暗号資産の活動がキャピタルゲインになるわけではありません。一部の活動は、標準的な連邦所得税の税率区分(現在は10%~37%)で通常所得(ordinary income)として課税されます。
一般に、次のものについて所得税を納める必要があります。
- マイニング報酬:ブロックチェーンネットワークの安全性を確保したことに対して獲得するコインの価値。
- ステーキング収益:ネットワークの運営を支えるためにコインを保有し「ステーキング」することで得られる報酬。
- エアドロップ:多くの場合、マーケティングキャンペーンや「ハードフォーク」の後に、あなたのウォレットに送られる新しいトークン。
- サービスの対価:暗号資産で支払いを受けた従業員には、一般に賃金所得が生じます。請負業者の報酬が自動的に賃金になるわけではなく、実際の活動によって、適切な所得および雇用税の取扱いが決まります。
従業員としての地位と自営業は、単に$400を稼いだかどうかではなく、実際の関係と活動に左右されます。事業または取引からの純所得には、Schedule CおよびSchedule SEが必要となる場合があります。自営業税の申告基準額は、一般に純所得$400です。その他の報酬所得は、別途分類が必要です。$600を超える報酬または手数料をあなたに支払う事業者またはプラットフォームは、Form 1099-NECまたは1099-MISCを発行することがあります。
キャピタルゲインに関する暗号資産の納税義務の判断
投資目的で保有していた暗号資産を売却または交換すると、キャピタルゲインまたはキャピタルロスが生じます。支払う税率は、保有期間——売却するまでにその資産を所有していた期間——に大きく左右されます。
| 保有期間 | 税の種類 | 連邦税率(2025年) |
|---|---|---|
| 1年以下 | 短期キャピタルゲイン(Short-Term Capital Gain) | 10%~37%(通常所得の税率) |
| 1年超 | 長期キャピタルゲイン(Long-Term Capital Gain) | 0%、15%、または20%(所得に応じる) |
取得原価の判断 取得原価は、一般に、暗号資産に支払った金額に取引手数料を加えたものです。マイニングやステーキングによって暗号資産を受け取った場合、取得原価は受け取った日の公正市場価額です(その価値についてすでに所得税を支払っているため)。
高所得者に対する追加の税 所得が一定の基準を超える場合、追加の3.8%の純投資所得税(Net Investment Income Tax、NIIT)が課されることがあります。さらに、IRSがあなたのNFTを「収集品(collectibles)」に分類する場合、最高28%の長期税率で課税される可能性があります。
利益の相殺とIRSの報告要件
変動の大きい市場の明るい面は、キャピタルロス(capital losses)を利用して暗号資産の納税義務を減らせることです。資産を取得原価より低い価格で売却した場合、実現損失が生じます。
- 損益通算:まず損失を利益と相殺します。たとえば、利益が$10,000で損失が$12,000であれば、純損失は$2,000となります。
- $3,000の上限:キャピタルロスの合計がキャピタルゲインの合計を超える場合、超過損失のうち最大$3,000まで、他の所得(給与など)と相殺できます。
- 損失の繰越:$3,000を超える残りの損失は、将来の課税年度に無期限に「繰り越す」ことができます。
これらの取引を報告するには、主に、個々の売却または交換をすべて列記するForm 8949と、利益と損失の合計をまとめるSchedule Dを使用します。さらに、すべての納税者は、Form 1040の表面にある「デジタル資産に関する質問」に回答しなければならず、その年にデジタル資産を受け取ったか、処分したかを開示します。これらの申告を管理するためのより詳細な戦略については、当事務所の専用ガイドである暗号資産の納税義務をご覧ください。
新しい報告基準とForm 1099-DA
暗号資産の報告における「ワイルド・ウェスト(wild west)」の時代は終わりつつあります。2021年の米国インフラ法(American Infrastructure Bill of 2021)を受けて、財務省はブローカーによるデジタル資産の売却および交換の報告に関する最終規則および関連するIRSのガイダンスを公表しました。
最大の変更点はForm 1099-DAの導入です。2025課税年度から、中央集権型取引所(ブローカー)は、あなたの売却による総収入額(gross proceeds)をIRSに報告することが義務付けられます。取得原価の報告は、一般に、適用されるブローカー規則に基づく対象資産に関する2026年の取引から始まります。すべての保有資産や取引について、報告対象となるブローカーの取得原価があるわけではありません。
ウォレットごとの追跡 2025年1月1日から、IRSは「ウォレットごと(wallet-by-wallet)」の追跡方式へと移行しつつあります。これは、異なるプラットフォームにまたがるすべての保有資産を1つの大きなプールとして扱うのではなく、各ウォレット内の資産の取得原価を追跡しなければならないことを意味します。異なるルールを区別する必要があります。2025年4月10日に承認されたPublic Law 119-5は、デジタル資産の売却を実現させるサービスを定期的に提供するブローカーに関する2024年12月30日付の規則を不承認とし、その規則は効力を持ちません。これとは別に、Notice 2024-57は、さらなるガイダンスが出るまで、特定の取引について報告の例外を定めており、カストディ型ブローカー(custodial broker)の規則はそれ自体の条件の下で適用されます。ブローカーの報告義務の緩和も不承認も、課税対象となる所得および処分を報告する納税者の義務を免除するものではありません。
記録の保管とコンプライアンス戦略
IRSは現在、ブロックチェーン分析や「ジョン・ドウ」召喚状(John Doe summonses)を用いて取引を追跡できるため、手作業による記録の保管はもはや任意ではありません。たとえば2016年には、主要な取引所が、8百万件を超える取引の記録をIRSに提出することを余儀なくされました。
コンプライアンスを維持するため、次のことをお勧めします。
- 取引ログを維持する:すべての取引について、日付、単位数量、米ドルでの公正市場価額、および目的を記録します。
- 会計方法を選択する:IRSは、一般にFIFO(先入先出法、First-In, First-Out)を既定とします。これは、最初に購入したコインが最初に売却されたものと見なす方法です。ただし、どの特定の「単位」を売却したかを証明する記録があれば、納税額を引き下げるためにHIFO(最高価額先出法、Highest-In, First-Out)または個別識別法(Specific Identification)を使用できる場合があります。
- CSVを定期的にダウンロードする:取引所がデータを永久に保管してくれることに頼らないでください。プラットフォームが破綻したり、履歴が失われたりしても、取得原価を立証する責任は依然としてあなたにあります。
正確な記録を保管しないと、IRSの税務調査につながる可能性があります。IRSが不一致を特定した場合、あなたの取得原価がゼロであると想定することがあり、実際に負うべき額よりはるかに高い納税額になる可能性があります。場合によっては、報告上の誤りについて合理的な理由(reasonable cause)を示せるときに、当事務所がペナルティ減免についてお手伝いできますが、事前のコンプライアンスが常により安全な道です。
暗号資産の税金に関するよくある質問
暗号資産のどの取引が非課税の事象と見なされますか。
暗号資産のすべての移動が納税義務を生じさせるわけではありません。一般に、次の場合には税金を納める必要はありません。
- 米ドルで暗号資産を購入する:現金でビットコインを購入することは非課税の事象です(ただし、将来の取得原価のために購入価格を記録しておく必要があります)。
- ウォレットで保有する:ポートフォリオの価値が増えるのを見ているだけでは課税されません。これらは「未実現利益(unrealized gains)」です。
- 自分のウォレット間で移動する:取引所のアカウントからハードウェアウォレットにETHを移動することは、売却ではありません。
- 「ソフトフォーク」を受け取る:ブロックチェーンがアップグレードされても新しいトークンを受け取らない場合、報告すべき所得はありません。
IRSは暗号資産の贈与と慈善寄付をどのように扱いますか。
暗号資産を贈与することは賢い節税策になり得ますが、特定のルールがあります。
- 贈与:受取人1人につき年間最大$19,000(2025年分)まで、贈与税申告書(Form 709)を提出せずに贈与できます。受取人は、あなたの取得原価と保有期間を「引き継ぎ」ます。
- 寄付:1年を超えて保有していた暗号資産を501(c)(3)の慈善団体に寄付した場合、多くの場合、公正市場価額の全額を控除でき、値上がり益に対するキャピタルゲイン税を一切支払わずに済みます。
暗号資産の活動を報告しなかった場合、どのような結果になりますか。
IRSは暗号資産の執行にますます強硬になっています。考えられる結果には次のものがあります。
- 多額のペナルティ:納付不履行のペナルティおよび無申告加算税は、元の請求額に最大25%、またはそれ以上を加算することがあります。
- 利息:未納税額に対する利息は日々複利計算されます。
- 租税リーエンおよび差押え:IRSは、債務を担保するために資産を差し押さえたり、あなたの財産にリーエンを設定したりすることができます。
- 刑事訴追:意図的な脱税の極端な場合には、禁錮刑に直面する可能性があります。
過去の年分の暗号資産の報告漏れに気づいた場合は、IRSから連絡が来る前に、滞納税額を解決するための選択肢を検討する必要があるかもしれません。
結論
暗号資産の納税義務への対応は、もはやテクノロジー愛好家だけの専門的な関心事ではなく、主流の財務上の要件です。IRSがウォレットごとの報告と新しいForm 1099-DAを導入するにつれ、コンプライアンスを維持する複雑さは増す一方でしょう。
対応を選ぶ前に、関連する通知、申告の履歴、記録、期限を確認してください。専門家の支援は、事実関係、適用される法律、合意された代理の範囲に応じて評価してください。
IRSからの通知が郵便受けに届くのを待たないでください。今すぐ税務の専門家に相談 (英語)して、暗号資産の活動が正しく報告され、財務上の将来が守られるようにしてください。