
Was ist die Krypto-Steuerpflicht und was schulden Sie dem IRS?
Die Krypto-Steuerpflicht ist eine gesetzliche Verpflichtung, die für Millionen von Amerikanern gilt — und der IRS zieht ein.
Hier ein kurzer Überblick über das Wichtigste:
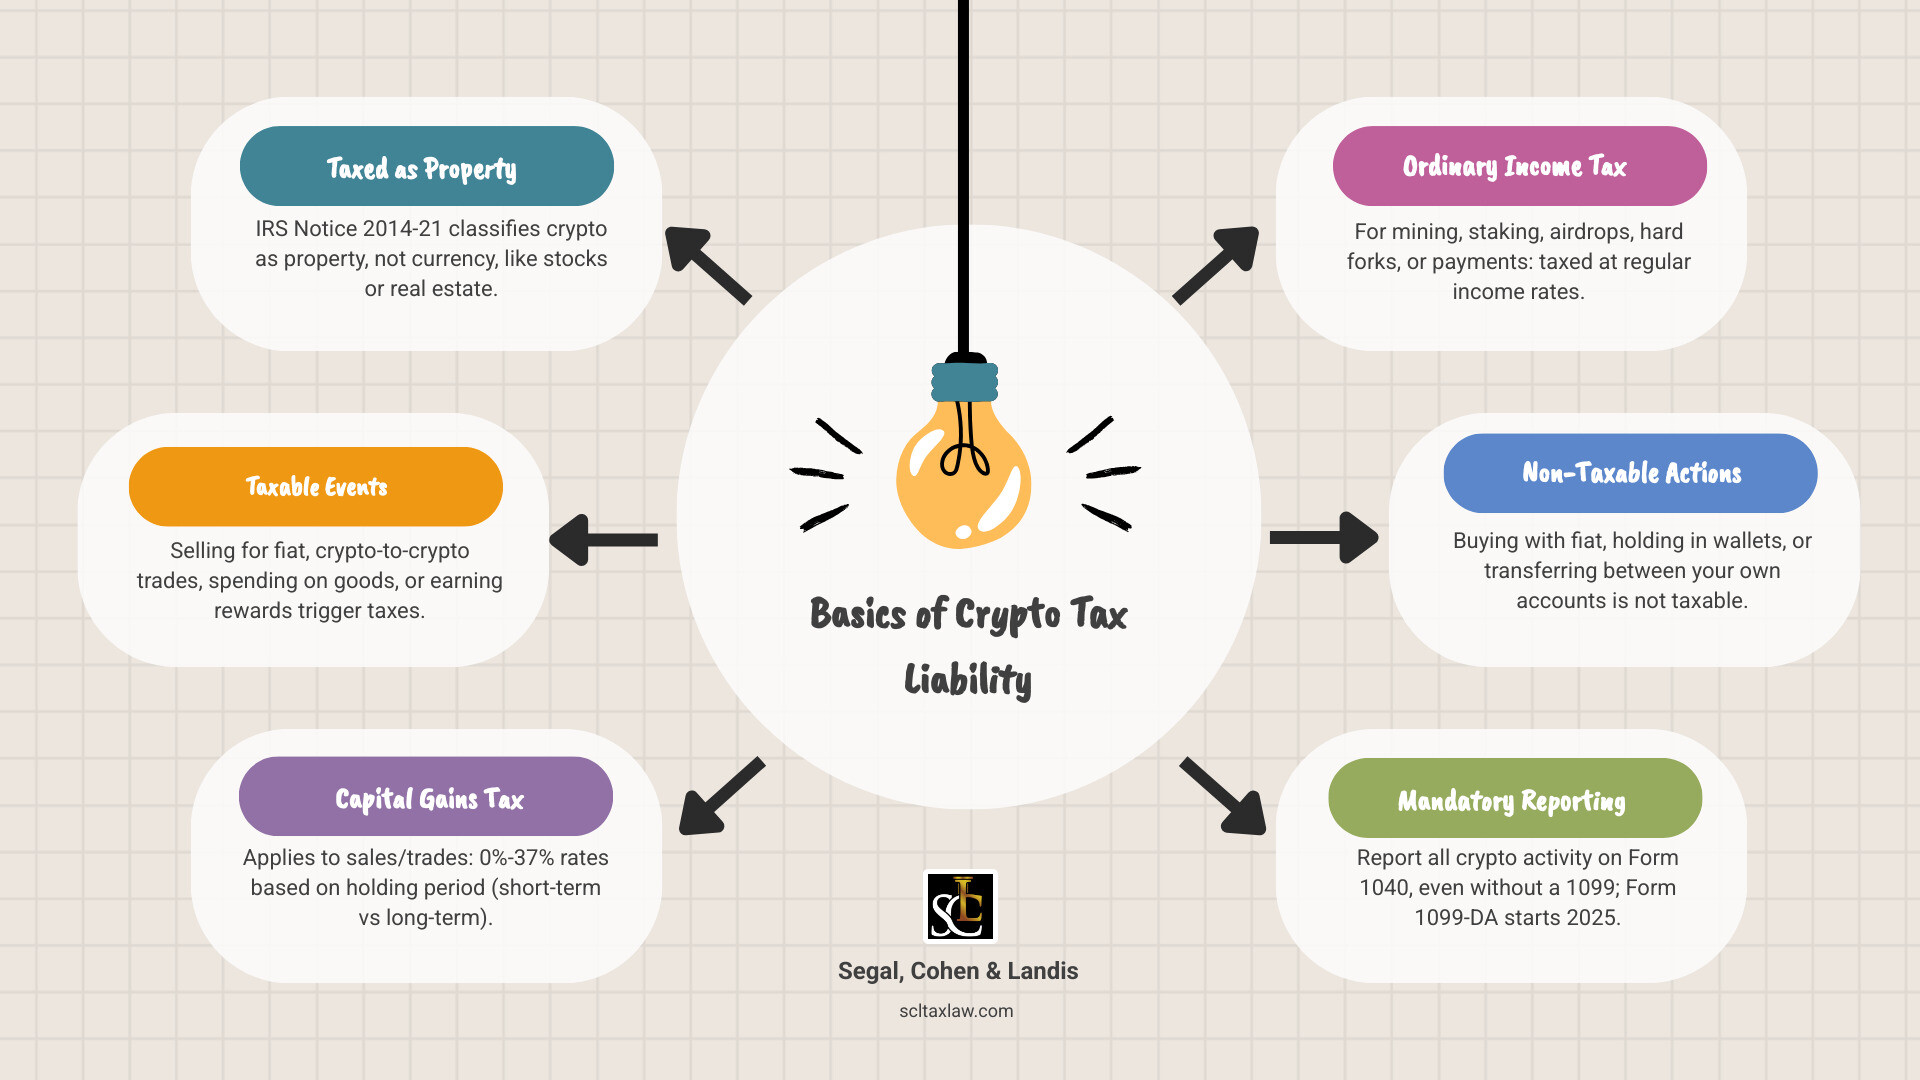
- Krypto wird als Vermögen besteuert, nicht als Währung (gemäß IRS Notice 2014-21)
- Verkaufen, Tauschen, Ausgeben oder Verdienen von Krypto sind allesamt steuerpflichtige Vorgänge
- Kapitalertragsteuer fällt an, wenn Sie Krypto verkaufen oder tauschen (0 %–37 %, je nach Haltedauer und Einkommen)
- Einkommensteuer auf gewöhnliches Einkommen fällt an, wenn Sie Krypto verdienen (Mining, Staking, Airdrops, Vergütung für Dienstleistungen)
- Der bloße Kauf und das Halten von Krypto ist nicht steuerpflichtig — bis Sie darüber verfügen
- Melden Sie erforderliche Einkünfte und Veräußerungen digitaler Vermögenswerte, auch ohne ein 1099. Bloßes Halten, der Kauf mit US-Dollar oder das Verschieben von Vermögenswerten zwischen Wallets, die Ihnen gehören, begründet für sich genommen kein steuerpflichtiges Einkommen; beantworten Sie die Frage zu digitalen Vermögenswerten nach den aktuellen Anweisungen
Die Regeln rund um Krypto-Steuern sind jedes Jahr komplexer geworden. Der IRS behandelt digitale Vermögenswerte — darunter Bitcoin, Ethereum, Stablecoins und NFTs — inzwischen als Vermögen, das dem Bundessteuerrecht unterliegt. Das bedeutet, dass jeder Tausch, Verkauf oder verdiente Ertrag eine Steuerrechnung auslösen kann, unabhängig davon, ob Sie sich in Dollar haben auszahlen lassen.
Viele Steuerpflichtige werden davon überrascht. Ein häufiger Fehler? Die Annahme, Krypto sei nur steuerpflichtig, wenn man es wieder in Bargeld umwandelt. In Wirklichkeit ist auch der Tausch einer Kryptowährung gegen eine andere ein steuerpflichtiger Vorgang — und der IRS hat deutlich gemacht, dass er sehr genau hinsieht.
Mit neuen Meldevorschriften für Broker, verstärkter Durchsetzung durch den IRS und dem Form 1099-DA, das für das Steuerjahr 2025 eingeführt wird, hat sich das Zeitfenster, in dem man unter dem Radar bleiben konnte, im Wesentlichen geschlossen.
Wenn Sie bereits nicht gemeldete Krypto-Aktivitäten, Steuernachzahlungen haben oder mit einem Audit konfrontiert sind, steht viel auf dem Spiel — und fachkundige rechtliche Hilfe ist wichtig.
Krypto-Steuerpflicht: Prüfen Sie die maßgeblichen Mitteilungen, die Einreichungshistorie, die Unterlagen und die Fristen, bevor Sie eine Antwort wählen. Beurteilen Sie professionelle Unterstützung anhand der Tatsachen, des anwendbaren Rechts und des vereinbarten Umfangs der Vertretung.
Ihre bundesweite Krypto-Steuerpflicht verstehen
Um Ihre Steuern wirksam zu verwalten, müssen Sie zunächst verstehen, wie der Staat Ihre digitale Wallet betrachtet. Der IRS sieht Bitcoin nicht als „Geld“ im herkömmlichen Sinne. Stattdessen stuft er es als Kapitalvermögen (Capital Asset) ein, ähnlich wie Aktien, Anleihen oder Immobilien.
Laut den neuesten IRS-Hinweisen zur Meldung digitaler Vermögenswerte ist ein „digitaler Vermögenswert“ („digital asset“) jede digitale Darstellung von Wert, die in einem kryptografisch gesicherten verteilten Register (distributed ledger) erfasst ist. Diese weite Definition umfasst:
- Konvertierbare virtuelle Währung (Convertible Virtual Currency): Vermögenswerte wie Bitcoin oder Ethereum, die gegen Fiat-Währung (USD) getauscht werden können.
- Stablecoins: Vermögenswerte, die an einen stabilen Wert gekoppelt sind, etwa den US-Dollar (z. B. USDC oder USDT).
- Non-Fungible Tokens (NFTs): Einzigartige digitale Kennungen, die das Eigentum an Kunst, Musik oder anderen Medien belegen.
Weil diese als Vermögen behandelt werden, gelten die allgemeinen Steuergrundsätze. Das bedeutet: Wenn Sie über einen Vermögenswert verfügen, müssen Sie die Differenz zwischen dem, was Sie dafür bezahlt haben (Ihrer „Kostenbasis“, „cost basis“), und dem, was er wert war, als Sie ihn abgegeben haben, berechnen. Wenn der Wert gestiegen ist, haben Sie einen steuerpflichtigen Gewinn. Wenn er gesunken ist, haben Sie einen Verlust, der helfen kann, Ihre Steuerrechnung zu senken.
Steuerpflichtige Vorgänge: Wann löst Krypto eine Steuerrechnung aus?
Eine der häufigsten Fragen, die uns gestellt werden, lautet: „Was genau löst eine Steuerrechnung aus?“ In den Augen des IRS liegt ein steuerpflichtiger Vorgang (Taxable Event) immer dann vor, wenn Sie einen Gewinn realisieren oder Einkommen erhalten.
Häufige steuerpflichtige Vorgänge sind:
- Verkauf von Krypto gegen Fiat-Währung: Ihr Bitcoin in US-Dollar auszahlen lassen.
- Krypto-zu-Krypto-Tausch: Ethereum gegen Solana tauschen. Dies ist eine „Veräußerung“ („disposal“) eines Vermögenswerts, um einen anderen zu erwerben.
- Ausgeben von Krypto für Waren oder Dienstleistungen: Ihre digitalen Vermögenswerte verwenden, um eine Tasse Kaffee, einen Laptop oder ein Auto zu kaufen.
- Erhalt von Krypto als Zahlung: Für geleistete Arbeit in digitalen Vermögenswerten bezahlt werden.
Wenn diese Vorgänge eintreten, müssen Sie den Marktwert (Fair Market Value, FMV) des Vermögenswerts in US-Dollar zum genauen Zeitpunkt der Transaktion ermitteln. Wenn Sie beispielsweise 1 BTC gegen ETH tauschen, richtet sich Ihr steuerpflichtiger Gewinn nach dem USD-Wert dieses 1 BTC im Moment des Tauschs.
Es ist auch wichtig, daran zu denken, dass die Risiken hoch bleiben, obwohl die Technologie neu ist. Die SEC und andere Aufsichtsbehörden veröffentlichen häufig ein Anlegerbulletin zu Krypto-Risiken, das auf Volatilität und Betrug hinweist. Aus steuerlicher Sicht kann Volatilität zu enormen „Phantomgewinnen“ („phantom gains“) führen, bei denen Sie Steuern auf einen am Höchststand getätigten Tausch schulden, auch wenn der Markt kurz danach abstürzt.
Berechnung der Krypto-Steuerpflicht für Arbeitseinkommen
Nicht alle Krypto-Aktivitäten führen zu Kapitalgewinnen. Manche Aktivitäten werden als gewöhnliches Einkommen (Ordinary Income) mit Ihrer üblichen bundesweiten Einkommensteuerstufe besteuert (die derzeit von 10 % bis 37 % reicht).
Einkommensteuer schulden Sie im Allgemeinen auf:
- Mining-Erträge (Mining Rewards): Den Wert der Coins, die Sie für die Sicherung eines Blockchain-Netzwerks erhalten.
- Staking-Erträge (Staking Yields): Erträge, die Sie dafür erhalten, dass Sie Ihre Coins halten und „staken“, um den Netzwerkbetrieb zu unterstützen.
- Airdrops: Neue Token, die an Ihre Wallet gesendet werden, oft im Anschluss an eine Marketingkampagne oder einen „Hard Fork“.
- Vergütung für Dienstleistungen (Payment for Services): Ein Arbeitnehmer, der in Krypto bezahlt wird, hat im Allgemeinen Lohneinkommen. Die Vergütung eines Auftragnehmers ist nicht automatisch Lohn; die tatsächliche Tätigkeit bestimmt die angemessene Behandlung als Einkommen und Beschäftigungssteuer.
Der Status als Arbeitnehmer und die Selbstständigkeit hängen vom tatsächlichen Verhältnis und der tatsächlichen Tätigkeit ab, nicht bloß davon, 400 $ zu verdienen. Nettoeinkünfte aus einem Gewerbe oder Geschäftsbetrieb können Schedule C und Schedule SE erfordern; die Schwelle für die Einreichung der Selbstständigensteuer (Self-Employment Tax) liegt im Allgemeinen bei 400 $ Nettoeinkünften. Sonstige Ertragseinkünfte erfordern eine gesonderte Einordnung. Unternehmen oder Plattformen, die Ihnen mehr als 600 $ an Erträgen oder Gebühren zahlen, können ein Form 1099-NEC oder 1099-MISC ausstellen.
Ermittlung der Krypto-Steuerpflicht bei Kapitalgewinnen
Wenn Sie als Geldanlage gehaltenes Krypto verkaufen oder tauschen, lösen Sie Kapitalgewinne oder -verluste aus. Der Steuersatz, den Sie zahlen, hängt stark von Ihrer Haltedauer (Holding Period) ab—davon, wie lange Sie den Vermögenswert besessen haben, bevor Sie ihn verkauft haben.
| Haltedauer | Steuerart | Bundessteuersatz (2025) |
|---|---|---|
| 1 Jahr oder weniger | Kurzfristiger Kapitalgewinn (Short-Term Capital Gain) | 10 % – 37 % (Sätze für gewöhnliches Einkommen) |
| Mehr als 1 Jahr | Langfristiger Kapitalgewinn (Long-Term Capital Gain) | 0 %, 15 % oder 20 % (einkommensabhängig) |
Ermittlung der Kostenbasis Ihre Kostenbasis (Cost Basis) ist im Allgemeinen das, was Sie für das Krypto bezahlt haben, zuzüglich etwaiger Transaktionsgebühren. Wenn Sie das Krypto durch Mining oder Staking erhalten haben, ist Ihre Basis der Marktwert (Fair Market Value) an dem Tag, an dem Sie es erhalten haben (da Sie auf diesen Wert bereits Einkommensteuer gezahlt haben).
Zusätzliche Steuern für Hochverdiener Wenn Ihr Einkommen bestimmte Schwellenwerte übersteigt, unterliegen Sie möglicherweise einer zusätzlichen Net Investment Income Tax (NIIT, Steuer auf Nettokapitaleinkünfte) von 3,8 %. Wenn der IRS Ihre NFTs außerdem als „Sammlerstücke“ („collectibles“) einstuft, könnten diese mit einem langfristigen Höchstsatz von 28 % besteuert werden.
Gewinne ausgleichen und Meldepflichten gegenüber dem IRS
Der Lichtblick eines volatilen Marktes ist die Möglichkeit, Kapitalverluste zu nutzen, um Ihre Krypto-Steuerpflicht zu verringern. Wenn Sie einen Vermögenswert für weniger als seine Kostenbasis verkauft haben, haben Sie einen realisierten Verlust.
- Verrechnung von Gewinnen (Netting Gains): Sie verwenden Ihre Verluste zuerst, um Ihre Gewinne auszugleichen. Wenn Sie beispielsweise 10.000 $ Gewinne und 12.000 $ Verluste hatten, haben Sie einen Nettoverlust von 2.000 $.
- Die Grenze von 3.000 $: Wenn Ihre gesamten Kapitalverluste Ihre gesamten Kapitalgewinne übersteigen, können Sie bis zu 3.000 $ des überschüssigen Verlusts verwenden, um anderes Einkommen (wie Ihr Gehalt) auszugleichen.
- Verlustvortrag (Loss Carryover): Jeder verbleibende Verlust über 3.000 $ kann auf künftige Steuerjahre unbegrenzt „vorgetragen“ („carried forward“) werden.
Um diese Transaktionen zu melden, verwenden Sie hauptsächlich Form 8949, um jeden einzelnen Verkauf oder Tausch aufzulisten, und Schedule D, um Ihre gesamten Gewinne und Verluste zusammenzufassen. Außerdem muss jeder Steuerpflichtige die „Frage zu digitalen Vermögenswerten“ („digital asset question“) auf der Vorderseite von Form 1040 beantworten und angeben, ob er im Laufe des Jahres digitale Vermögenswerte erhalten oder veräußert hat. Weitere Strategien zum Umgang mit diesen Meldungen finden Sie in unserem speziellen Leitfaden zur Steuerpflicht auf Kryptowährungen.
Neue Meldestandards und Form 1099-DA
Die „Wild-West“-Ära der Krypto-Meldungen geht zu Ende. Im Anschluss an das American Infrastructure Bill von 2021 hat das Finanzministerium (Treasury) endgültige Vorschriften und zugehörige IRS-Hinweise zur Meldung durch Broker veröffentlicht.
Die größte Änderung ist die Einführung des Form 1099-DA. Beginnend mit dem Steuerjahr 2025 müssen zentralisierte Börsen (Broker) die Bruttoerlöse aus Ihren Verkäufen an den IRS melden. Die Meldung der Basis beginnt im Allgemeinen für Transaktionen des Jahres 2026 mit erfassten Vermögenswerten (covered assets) nach den anwendbaren Broker-Regeln; nicht jeder Bestand und nicht jede Transaktion hat eine meldepflichtige Broker-Basis.
Wallet-bezogene Nachverfolgung (Wallet-by-Wallet Tracking) Ab dem 1. Januar 2025 geht der IRS zu einer „wallet-bezogenen“ („wallet-by-wallet“) Nachverfolgungsmethode über. Das bedeutet, dass Sie die Basis der Vermögenswerte innerhalb jeder einzelnen Wallet nachverfolgen müssen, anstatt alle Ihre Bestände auf verschiedenen Plattformen als einen einzigen großen Pool zu behandeln. Unterschiedliche Regeln müssen auseinandergehalten werden. Public Law 119-5, genehmigt am 10. April 2025, hat die Vorschrift vom 30. Dezember 2024 für Broker missbilligt, die regelmäßig Dienstleistungen erbringen, die Verkäufe digitaler Vermögenswerte bewirken; diese Vorschrift hat keine Rechtskraft oder Wirkung (no force or effect). Davon getrennt sieht Notice 2024-57 Meldeausnahmen für bestimmte Transaktionen bis zu weiteren Hinweisen vor, während die Regeln für Verwahr-Broker (custodial broker) nach ihren eigenen Bedingungen gelten. Weder die Meldeerleichterung für Broker noch die Missbilligung hebt die Pflicht des Steuerpflichtigen auf, steuerpflichtiges Einkommen und Veräußerungen zu melden.
Aufbewahrung von Unterlagen und Compliance-Strategien
Weil der IRS inzwischen Blockchain-Analysen und „John-Doe“-Vorladungen („John Doe“ summonses) einsetzen kann, um Transaktionen nachzuverfolgen, ist die manuelle Führung von Unterlagen nicht länger optional. So wurde beispielsweise 2016 eine große Börse gezwungen, dem IRS Unterlagen zu über 8 Millionen Transaktionen auszuhändigen.
Um compliant zu bleiben, empfehlen wir Folgendes:
- Führen Sie ein Transaktionsprotokoll: Erfassen Sie Datum, Stückzahl, Marktwert in USD und Zweck jeder Transaktion.
- Wählen Sie eine Bewertungsmethode (Accounting Method): Der IRS wendet im Allgemeinen standardmäßig FIFO (First-In, First-Out) an, was davon ausgeht, dass die zuerst gekauften Coins auch die zuerst verkauften sind. Sie können jedoch möglicherweise HIFO (Highest-In, First-Out) oder die Spezifische Identifizierung (Specific Identification) verwenden, um Ihre Steuerrechnung zu senken, sofern Sie über die Unterlagen verfügen, die belegen, welche konkreten „Einheiten“ Sie verkauft haben.
- Laden Sie CSV-Dateien regelmäßig herunter: Verlassen Sie sich nicht darauf, dass Börsen Ihre Daten für immer aufbewahren. Wenn eine Plattform insolvent wird oder Ihren Verlauf verliert, liegt die Beweislast für Ihre Kostenbasis weiterhin bei Ihnen.
Das Versäumnis, genaue Unterlagen zu führen, kann zu einem IRS-Audit führen. Wenn der IRS eine Abweichung feststellt, kann er davon ausgehen, dass Ihre Kostenbasis null beträgt, was zu einer wesentlich höheren Steuerrechnung führt, als Sie tatsächlich schulden. In manchen Fällen können wir bei einem Strafnachlass unterstützen, wenn Sie einen berechtigten Grund (reasonable cause) für Meldefehler nachweisen können, aber proaktive Compliance ist immer der sicherere Weg.
Häufig gestellte Fragen zu Krypto-Steuern
Welche Krypto-Transaktionen gelten als nicht steuerpflichtige Vorgänge?
Nicht jede Bewegung von Krypto löst eine Steuerrechnung aus. Sie schulden im Allgemeinen keine Steuern, wenn Sie:
- Krypto mit USD kaufen: Der Kauf von Bitcoin mit Bargeld ist ein nicht steuerpflichtiger Vorgang (Sie müssen jedoch den Kaufpreis für Ihre künftige Basis festhalten).
- In einer Wallet halten: Einfach zuzusehen, wie Ihr Portfolio an Wert gewinnt, ist nicht steuerpflichtig. Dies sind „nicht realisierte Gewinne“ („unrealized gains“).
- Zwischen Ihren eigenen Wallets übertragen: ETH von Ihrem Börsenkonto auf Ihre Hardware-Wallet zu verschieben, ist kein Verkauf.
- Einen „Soft Fork“ erhalten: Wenn eine Blockchain ein Upgrade erhält, Sie aber keine neuen Token bekommen, gibt es kein zu meldendes Einkommen.
Wie behandelt der IRS Krypto-Schenkungen und Spenden an gemeinnützige Organisationen?
Krypto zu verschenken kann ein kluger steuerlicher Schachzug sein, unterliegt aber bestimmten Regeln:
- Schenkungen: Sie können pro Empfänger und Jahr bis zu 19.000 $ (für 2025) verschenken, ohne eine Schenkungsteuererklärung (Form 709) abzugeben. Der Empfänger „erbt“ Ihre Kostenbasis und Haltedauer.
- Spenden: Wenn Sie länger als ein Jahr gehaltenes Krypto an eine gemeinnützige Organisation nach 501(c)(3) spenden, können Sie oft den vollen Marktwert (Fair Market Value) abziehen und vermeiden, Kapitalertragsteuer auf die Wertsteigerung zu zahlen.
Welche Folgen hat es, Krypto-Aktivitäten nicht zu melden?
Der IRS geht bei der Durchsetzung im Bereich Krypto zunehmend aggressiv vor. Mögliche Folgen sind:
- Erhebliche Strafen: Strafen wegen verspäteter Zahlung (Failure to Pay) und verspäteter Abgabe (Failure to File) können sich auf 25 % oder mehr Ihrer ursprünglichen Rechnung summieren.
- Zinsen: Zinsen auf unbezahlte Steuern werden täglich aufgezinst.
- Steuerpfandrechte und Pfändungen: Der IRS kann Vermögenswerte beschlagnahmen oder ein Pfandrecht auf Ihr Eigentum eintragen lassen, um die Schuld zu sichern.
- Strafverfolgung: In Extremfällen vorsätzlicher Steuerhinterziehung (Tax Evasion) könnte Ihnen eine Haftstrafe drohen.
Wenn Ihnen bewusst geworden ist, dass Sie die Meldung von Krypto aus früheren Jahren versäumt haben, müssen Sie möglicherweise Möglichkeiten zur Regelung von Steuernachzahlungen prüfen, bevor der IRS sich bei Ihnen meldet.
Fazit
Sich in der Krypto-Steuerpflicht zurechtzufinden, ist kein Nischenthema für Technikbegeisterte mehr—es ist eine finanzielle Anforderung für die breite Masse. Da der IRS die wallet-bezogene Meldung und das neue Form 1099-DA einführt, wird die Komplexität, compliant zu bleiben, nur weiter zunehmen.
Prüfen Sie die maßgeblichen Mitteilungen, die Einreichungshistorie, die Unterlagen und die Fristen, bevor Sie eine Antwort wählen. Beurteilen Sie professionelle Unterstützung anhand der Tatsachen, des anwendbaren Rechts und des vereinbarten Umfangs der Vertretung.
Warten Sie nicht darauf, dass eine Mitteilung des IRS in Ihrem Briefkasten eintrifft. Arbeiten Sie noch heute mit einem Steuerexperten zusammen (Englisch), um sicherzustellen, dass Ihre Krypto-Aktivitäten korrekt gemeldet werden und Ihre finanzielle Zukunft gesichert ist.
Passende Leistungen
Verwandte Artikel
Anwaltlich geführte Vertretung
Bereit, Ihr IRS-Problem zu lösen?
Vereinbaren Sie ein vertrauliches Gespräch mit einem Steueranwalt. Kein Verkaufsdruck, nur ehrliche Rechtsberatung und ein klarer Weg.
Kostenlose Erstberatung