
Qu’est-ce que l’obligation fiscale liée aux cryptomonnaies et que devez-vous à l’IRS ?
L’obligation fiscale liée aux cryptomonnaies (crypto tax liability) est une obligation légale qui s’applique à des millions d’Américains — et l’IRS procède au recouvrement.
Voici un bref aperçu de ce que vous devez savoir :
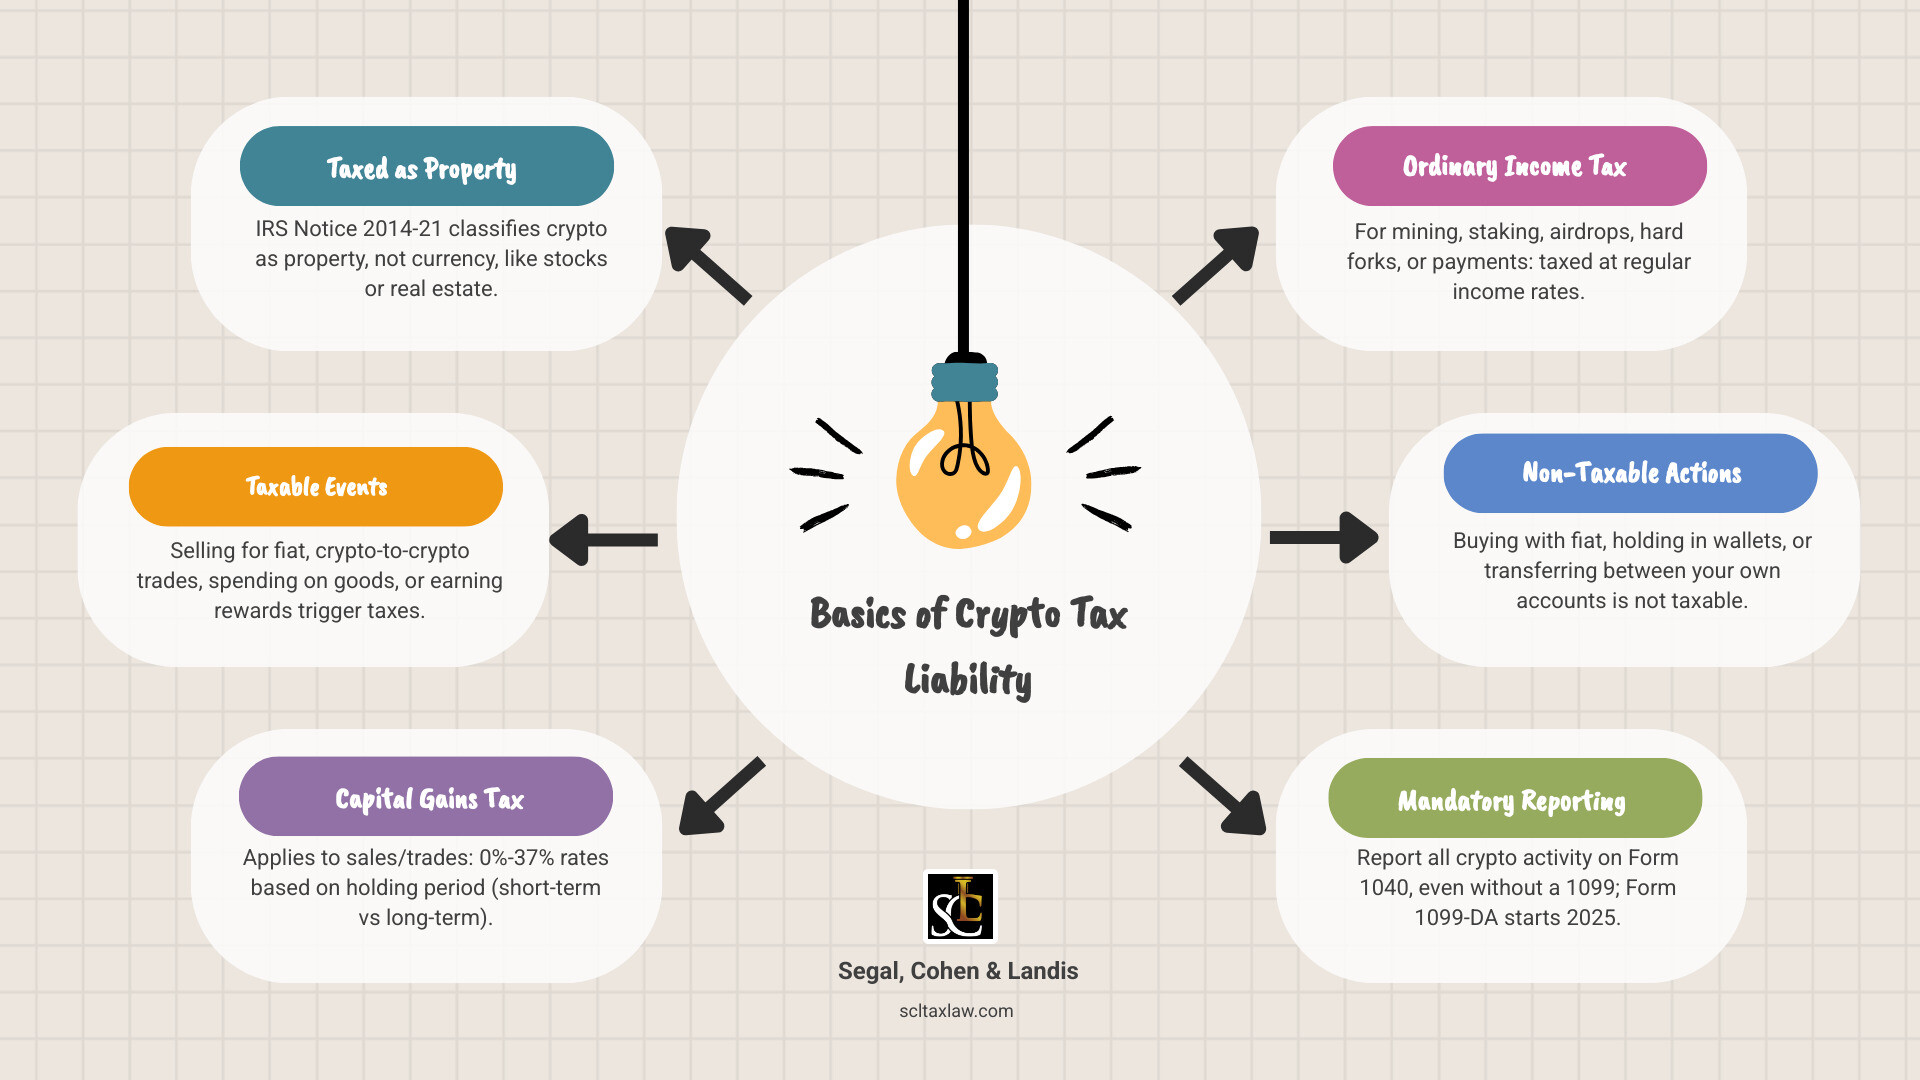
- Les cryptomonnaies sont imposées comme des biens, et non comme de la monnaie (selon l’IRS Notice 2014-21)
- Vendre, échanger, dépenser ou obtenir des cryptomonnaies sont tous des événements imposables
- L’impôt sur les gains en capital s’applique lorsque vous vendez ou échangez des cryptomonnaies (0 %–37 % selon la période de détention et le revenu)
- L’impôt sur le revenu ordinaire s’applique lorsque vous obtenez des cryptomonnaies (minage, « staking », « airdrops », paiement de services)
- Le simple fait d’acheter et de détenir des cryptomonnaies n’est pas imposable — jusqu’à ce que vous les cédiez
- Déclarez les revenus et les cessions d’actifs numériques exigés, même sans 1099. Le simple fait de détenir, d’acheter avec des dollars américains ou de transférer des actifs entre des portefeuilles qui vous appartiennent ne crée pas en soi un revenu imposable ; répondez à la question sur les actifs numériques selon les instructions en vigueur
Les règles entourant les impôts sur les cryptomonnaies sont devenues plus complexes chaque année. L’IRS traite désormais les actifs numériques — y compris Bitcoin, Ethereum, les stablecoins et les NFT — comme des biens soumis au droit fiscal fédéral. Cela signifie que chaque échange, vente ou récompense obtenue peut déclencher une facture fiscale, que vous ayez ou non encaissé en dollars.
De nombreux contribuables sont pris au dépourvu. Une erreur courante ? Supposer que les cryptomonnaies ne sont imposables que lorsque vous les reconvertissez en espèces. En réalité, l’échange d’une cryptomonnaie contre une autre est également un événement imposable — et l’IRS a clairement indiqué qu’elle y prête une attention particulière.
Avec les nouvelles règles de déclaration des courtiers, le renforcement de l’application de la loi par l’IRS et le déploiement du Form 1099-DA pour l’année d’imposition 2025, la possibilité de passer sous le radar s’est pratiquement refermée.
Si vous avez déjà des activités en cryptomonnaies non déclarées, des arriérés d’impôts, ou si vous faites l’objet d’un audit, les enjeux sont élevés — et obtenir l’aide d’un expert juridique est important.
obligation fiscale liée aux cryptomonnaies : Passez en revue les avis pertinents, l’historique de dépôt, les dossiers et les échéances avant de choisir une réponse. Évaluez le recours à une assistance professionnelle en fonction des faits, du droit applicable et de l’étendue convenue de la représentation.
Comprendre votre obligation fiscale fédérale liée aux cryptomonnaies
Pour gérer efficacement vos impôts, vous devez d’abord comprendre comment le gouvernement considère votre portefeuille numérique. L’IRS ne voit pas le Bitcoin comme de l’« argent » au sens traditionnel. Elle le classe plutôt comme un actif en capital (capital asset), semblable à des actions, des obligations ou de l’immobilier.
Selon les dernières directives de l’IRS sur la déclaration des actifs numériques, un « actif numérique » est toute représentation numérique de valeur enregistrée sur un registre distribué sécurisé par cryptographie. Cette définition large couvre :
- Monnaie virtuelle convertible (Convertible Virtual Currency) : Des actifs comme Bitcoin ou Ethereum qui peuvent être échangés contre de la monnaie fiduciaire (USD).
- Stablecoins : Des actifs adossés à une valeur stable, comme le dollar américain (p. ex. USDC ou USDT).
- Jetons non fongibles (Non-Fungible Tokens, NFT) : Des identifiants numériques uniques qui attestent la propriété d’œuvres d’art, de musique ou d’autres médias.
Parce qu’ils sont traités comme des biens, les principes fiscaux généraux s’appliquent. Cela signifie que lorsque vous cédez un actif, vous devez calculer la différence entre ce que vous avez payé (votre « base de coût (cost basis) ») et ce qu’il valait lorsque vous vous en êtes séparé. Si la valeur a augmenté, vous avez un gain imposable. Si elle a diminué, vous avez une perte qui pourrait aider à réduire votre facture fiscale.
Événements imposables : quand les cryptomonnaies déclenchent-elles une facture fiscale ?
L’une des questions que nous entendons le plus souvent est : « Qu’est-ce qui déclenche exactement une facture fiscale ? » Aux yeux de l’IRS, un événement imposable se produit chaque fois que vous réalisez un gain ou recevez un revenu.
Les événements imposables courants comprennent :
- Vendre des cryptomonnaies contre de la monnaie fiduciaire : Encaisser vos Bitcoin en dollars américains.
- Échanges de cryptomonnaie contre cryptomonnaie : Échanger des Ethereum contre des Solana. Il s’agit d’une « cession » d’un actif pour en acquérir un autre.
- Dépenser des cryptomonnaies pour des biens ou des services : Utiliser vos actifs numériques pour acheter un café, un ordinateur portable ou une voiture.
- Recevoir des cryptomonnaies en paiement : Être payé en actifs numériques pour un travail que vous avez effectué.
Lorsque ces événements se produisent, vous devez déterminer la juste valeur marchande (fair market value) (FMV) de l’actif en dollars américains au moment exact de la transaction. Par exemple, si vous échangez 1 BTC contre de l’ETH, votre gain imposable est fondé sur la valeur en USD de ce 1 BTC au moment de l’échange.
Il est également important de se rappeler que, si la technologie est nouvelle, les risques demeurent élevés. La SEC et d’autres régulateurs publient souvent un bulletin d’information aux investisseurs sur les risques liés aux cryptomonnaies soulignant la volatilité et la fraude. Du point de vue fiscal, la volatilité peut entraîner d’énormes « gains fictifs (phantom gains) » où vous devez de l’impôt sur un échange effectué à un sommet, même si le marché s’effondre peu après.
Calcul de l’obligation fiscale liée aux cryptomonnaies sur les revenus gagnés
Toutes les activités en cryptomonnaies n’entraînent pas des gains en capital. Certaines sont imposées comme revenu ordinaire (ordinary income) selon votre tranche d’imposition fédérale habituelle (qui varie actuellement de 10 % à 37 %).
Vous devez généralement de l’impôt sur le revenu sur :
- Récompenses de minage : La valeur des pièces que vous gagnez pour avoir sécurisé un réseau blockchain.
- Rendements de « staking » (mise en jeu) : Les récompenses obtenues pour détenir et « staker » (mettre en jeu) vos pièces afin de soutenir le fonctionnement du réseau.
- « Airdrops » (distributions gratuites) : De nouveaux jetons envoyés dans votre portefeuille, souvent à la suite d’une campagne de marketing ou d’un « hard fork ».
- Paiement de services : Un employé payé en cryptomonnaies a généralement un revenu salarial. La rémunération d’un entrepreneur n’est pas automatiquement un salaire ; l’activité réelle détermine le traitement approprié en matière de revenu et d’impôt sur l’emploi.
Le statut d’employé et le travail indépendant dépendent de la relation et de l’activité réelles, et non du simple fait de gagner 400 $ US. Les revenus nets provenant d’un métier ou d’une entreprise peuvent nécessiter le Schedule C et le Schedule SE ; le seuil de déclaration de l’impôt sur le travail indépendant est généralement de 400 $ US de revenus nets. Les autres revenus de récompenses nécessitent une classification distincte. Les entreprises ou plateformes qui vous versent plus de 600 $ US en récompenses ou en frais peuvent émettre un Form 1099-NEC ou 1099-MISC.
Détermination de l’obligation fiscale liée aux cryptomonnaies sur les gains en capital
Lorsque vous vendez ou échangez des cryptomonnaies détenues à titre d’investissement, vous déclenchez des gains ou des pertes en capital. Le taux que vous payez dépend fortement de votre période de détention (holding period) — la durée pendant laquelle vous avez détenu l’actif avant de le vendre.
| Période de détention | Type d’impôt | Taux d’impôt fédéral (2025) |
|---|---|---|
| 1 an ou moins | Gain en capital à court terme | 10 % – 37 % (taux du revenu ordinaire) |
| Plus de 1 an | Gain en capital à long terme | 0 %, 15 % ou 20 % (selon le revenu) |
Détermination de la base de coût (Determining Cost Basis) Votre base de coût est généralement ce que vous avez payé pour les cryptomonnaies, plus les éventuels frais de transaction. Si vous avez reçu les cryptomonnaies par le minage ou le « staking », votre base est la juste valeur marchande le jour où vous les avez reçues (puisque vous avez déjà payé l’impôt sur le revenu sur cette valeur).
Impôts supplémentaires pour les revenus élevés (Additional Taxes for High Earners) Si votre revenu dépasse certains seuils, vous pouvez être assujetti à un impôt supplémentaire de 3,8 % sur le revenu net de placement (Net Investment Income Tax, NIIT). De plus, si l’IRS classe vos NFT comme des « objets de collection (collectibles) », ils pourraient être imposés à un taux maximal à long terme de 28 %.
Compenser les gains et exigences de déclaration de l’IRS
Le côté positif d’un marché volatil est la possibilité d’utiliser les pertes en capital pour réduire votre obligation fiscale liée aux cryptomonnaies. Si vous avez vendu un actif pour moins que sa base de coût, vous avez une perte réalisée.
- Compensation des gains (Netting Gains) : Vous utilisez d’abord vos pertes pour compenser vos gains. Par exemple, si vous avez eu 10 000 $ US de gains et 12 000 $ US de pertes, vous avez une perte nette de 2 000 $ US.
- La limite de 3 000 $ US : Si vos pertes en capital totales dépassent vos gains en capital totaux, vous pouvez utiliser jusqu’à 3 000 $ US de l’excédent de perte pour compenser d’autres revenus (comme votre salaire).
- Report de pertes (Loss Carryover) : Toute perte restante au-delà de 3 000 $ US peut être « reportée » sur les années d’imposition futures indéfiniment.
Pour déclarer ces transactions, vous utiliserez principalement le Form 8949 pour répertorier chaque vente ou échange individuel, et le Schedule D pour récapituler vos gains et pertes totaux. De plus, chaque contribuable doit répondre à la « question sur les actifs numériques » figurant au recto du Form 1040, en indiquant s’il a reçu ou cédé des actifs numériques au cours de l’année. Pour des stratégies plus détaillées sur la gestion de ces déclarations, vous pouvez consulter notre guide spécifique sur l’obligation fiscale liée aux cryptomonnaies.
Nouvelles normes de déclaration et Form 1099-DA
L’ère du « Far West » de la déclaration des cryptomonnaies touche à sa fin. À la suite de l’American Infrastructure Bill de 2021 (loi américaine sur les infrastructures de 2021), le département du Trésor (Treasury) a publié des règlements définitifs et des directives connexes de l’IRS pour la déclaration par les courtiers.
Le principal changement est l’introduction du Form 1099-DA. À partir de l’année d’imposition 2025, les plateformes d’échange centralisées (courtiers) seront tenues de déclarer à l’IRS le produit brut de vos ventes. La déclaration de la base commence généralement pour les transactions de 2026 portant sur des actifs couverts selon les règles applicables aux courtiers ; tous les actifs détenus ou toutes les transactions ne comportent pas une base déclarable par le courtier.
Suivi portefeuille par portefeuille (Wallet-by-Wallet Tracking) À compter du 1er janvier 2025, l’IRS évolue vers une méthode de suivi « portefeuille par portefeuille ». Cela signifie que vous devez suivre la base des actifs au sein de chaque portefeuille spécifique plutôt que de traiter l’ensemble de vos avoirs sur différentes plateformes comme un seul grand ensemble. Il faut distinguer des règles différentes. Le Public Law 119-5, approuvé le 10 avril 2025, a désapprouvé la règle du 30 décembre 2024 applicable aux courtiers fournissant régulièrement des services donnant effet à des ventes d’actifs numériques ; cette règle est sans force ni effet. Séparément, le Notice 2024-57 prévoit des exceptions de déclaration pour des transactions déterminées jusqu’à de nouvelles directives, tandis que les règles applicables aux courtiers dépositaires (custodial brokers) s’appliquent selon leurs propres termes. Ni l’allègement des obligations de déclaration des courtiers ni la désapprobation n’éliminent l’obligation du contribuable de déclarer les revenus imposables et les cessions.
Tenue de registres et stratégies de conformité
Parce que l’IRS peut désormais utiliser l’analyse de la blockchain et des assignations « John Doe » pour suivre les transactions, la tenue manuelle des registres n’est plus facultative. Par exemple, en 2016, une grande plateforme d’échange a été contrainte de remettre à l’IRS des registres portant sur plus de 8 millions de transactions.
Pour rester en conformité, nous recommandons ce qui suit :
- Tenir un journal des transactions : Consignez la date, le nombre d’unités, la juste valeur marchande en USD et l’objet de chaque transaction.
- Choisir une méthode comptable : L’IRS applique généralement par défaut la méthode FIFO (First-In, First-Out, premier entré, premier sorti), qui suppose que les premières pièces que vous avez achetées sont les premières que vous avez vendues. Toutefois, vous pourriez être en mesure d’utiliser la méthode HIFO (Highest-In, First-Out, le plus élevé entré, premier sorti) ou l’identification spécifique (Specific Identification) pour réduire votre facture fiscale, à condition de disposer des registres prouvant quelles « unités » précises vous avez vendues.
- Télécharger régulièrement des fichiers CSV : Ne comptez pas sur les plateformes d’échange pour conserver vos données indéfiniment. Si une plateforme fait faillite ou perd votre historique, la charge de la preuve vous incombe toujours, à vous, pour établir votre base de coût.
L’absence de registres exacts peut entraîner un audit de l’IRS. Si l’IRS relève un écart, elle peut présumer que votre base de coût est nulle, ce qui produit une facture fiscale beaucoup plus élevée que celle que vous devez réellement. Dans certains cas, nous pouvons aider à obtenir une remise de pénalité (penalty abatement) si vous pouvez démontrer un motif raisonnable pour les erreurs de déclaration, mais la conformité proactive est toujours la voie la plus sûre.
Foire aux questions sur les impôts sur les cryptomonnaies
Quelles transactions en cryptomonnaies sont considérées comme des événements non imposables ?
Tout mouvement de cryptomonnaies ne déclenche pas une facture fiscale. Vous ne devez généralement pas d’impôt lorsque vous :
- Achetez des cryptomonnaies avec des USD : Acheter des Bitcoin avec de l’argent est un événement non imposable (bien que vous deviez suivre le prix d’achat pour votre future base).
- Détenez dans un portefeuille : Regarder simplement la valeur de votre portefeuille croître n’est pas imposable. Ce sont des « gains non réalisés (unrealized gains) ».
- Transférez entre vos propres portefeuilles : Déplacer des ETH de votre compte de plateforme d’échange vers votre portefeuille matériel n’est pas une vente.
- Recevez un « soft fork » : Si une blockchain est mise à niveau mais que vous ne recevez pas de nouveaux jetons, il n’y a aucun revenu à déclarer.
Comment l’IRS traite-t-elle les cadeaux et les dons caritatifs en cryptomonnaies ?
Offrir des cryptomonnaies peut être une manœuvre fiscale astucieuse, mais elle obéit à des règles précises :
- Cadeaux : Vous pouvez donner jusqu’à 19 000 $ US (pour 2025) par bénéficiaire et par an sans déposer de déclaration d’impôt sur les donations (Form 709). Le bénéficiaire « hérite » de votre base de coût et de votre période de détention.
- Dons : Si vous faites don de cryptomonnaies détenues depuis plus d’un an à un organisme de bienfaisance 501(c)(3), vous pouvez souvent déduire la juste valeur marchande complète et éviter de payer tout impôt sur les gains en capital sur la plus-value.
Quelles sont les conséquences du défaut de déclarer l’activité en cryptomonnaies ?
L’IRS est de plus en plus agressive en matière d’application de la loi sur les cryptomonnaies. Les conséquences possibles comprennent :
- Pénalités substantielles : Les pénalités pour défaut de paiement et défaut de dépôt peuvent ajouter jusqu’à 25 % ou plus à votre facture initiale.
- Intérêts : Les intérêts sur les impôts impayés sont capitalisés quotidiennement.
- Privilèges fiscaux et saisies : L’IRS peut saisir des biens ou inscrire un privilège sur vos biens pour garantir la dette.
- Poursuites pénales : Dans les cas extrêmes d’évasion fiscale intentionnelle, vous pourriez faire face à une peine de prison.
Si vous vous êtes rendu compte que vous avez omis de déclarer des cryptomonnaies pour des années antérieures, vous devrez peut-être étudier les options pour régler les arriérés d’impôts avant que l’IRS ne vous contacte.
Conclusion
Gérer l’obligation fiscale liée aux cryptomonnaies n’est plus une préoccupation de niche pour les passionnés de technologie — c’est une exigence financière courante. Avec l’IRS qui met en œuvre la déclaration portefeuille par portefeuille et le nouveau Form 1099-DA, la complexité du maintien de la conformité ne fera qu’augmenter.
Passez en revue les avis pertinents, l’historique de dépôt, les dossiers et les échéances avant de choisir une réponse. Évaluez le recours à une assistance professionnelle en fonction des faits, du droit applicable et de l’étendue convenue de la représentation.
N’attendez pas qu’un avis de l’IRS arrive dans votre boîte aux lettres. Travaillez avec un expert fiscal dès aujourd’hui (Anglais) pour vous assurer que votre activité en cryptomonnaies est correctement déclarée et que votre avenir financier est sécurisé.
Services connexes
Articles connexes
Représentation menée par des avocats
Prêt à résoudre votre problème avec l'IRS ?
Planifiez une consultation confidentielle avec un avocat fiscaliste. Aucune pression commerciale, seulement des conseils juridiques honnêtes et une voie claire.
Consultation gratuite