Allègement administratif vérifié le 1er octobre 2026 : l’Automatic Exemption from Penalty (AEP, exemption automatique de pénalité) de l’IRS a commencé à être déployée à l’été 2026 pour les déclarations annuelles 2025 et les déclarations trimestrielles 2026 admissibles. Les indications de l’IRS remplacent par ailleurs la remise pour première infraction (First-Time Abatement, FTA) pour les déclarations originales dont l’échéance est le 1er janvier 2027 ou postérieure ; cela est distinct du déploiement de l’été 2026. Les pénalités admissibles pour défaut de dépôt, défaut de paiement et défaut de versement (failure to deposit) sont soumises à des tests de conformité propres à chaque déclaration. La période de rétrospective (lookback) couvre généralement le même type de déclaration pour trois périodes annuelles antérieures ou douze périodes trimestrielles antérieures ; les pénalités antérieures supprimées pour motif raisonnable ou erreur de l’IRS ne disqualifient pas nécessairement le contribuable. Les pénalités relatives à l’impôt estimatif, aux événements ponctuels et aux déclarations d’information obéissent à des règles différentes. Vérifiez les critères actuels de l’IRS et l’avis lui-même ; l’allègement n’est pas garanti.
Comprendre les pénalités pour dépôt tardif d’une déclaration fiscale
La pénalité pour dépôt tardif d’une déclaration fiscale peut être une source de stress importante. Que vous ayez manqué l’échéance, n’ayez pas eu les moyens de payer ou ayez fait face à des difficultés imprévues, l’IRS applique des règles claires quant aux conséquences. Comprendre ces pénalités est la première étape pour résoudre le problème.
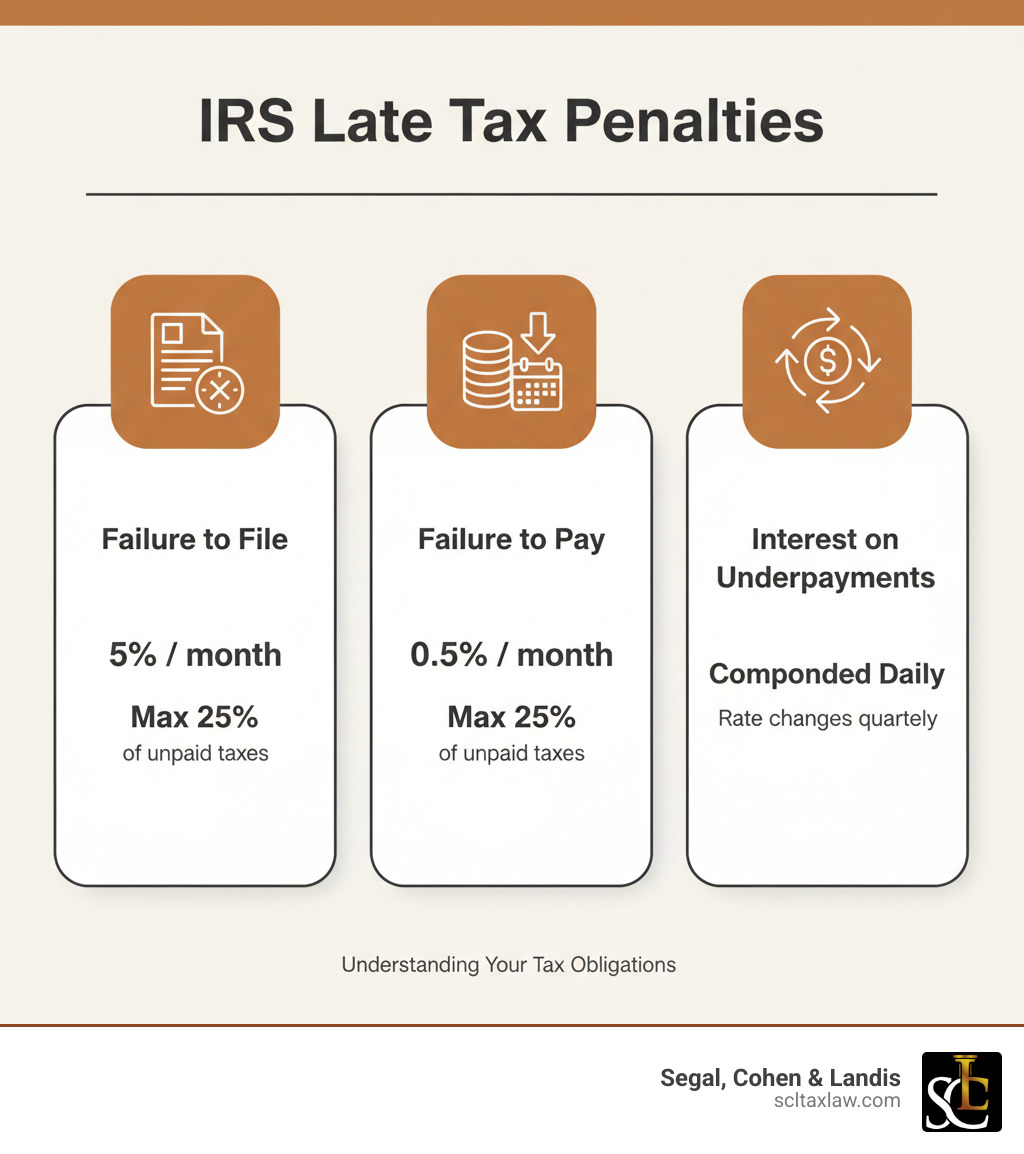
Voici un aperçu rapide des principales pénalités auxquelles vous pourriez être confronté :
- Pénalité pour défaut de dépôt (Failure to File Penalty) : 5 % de l’impôt impayé pour chaque mois de retard de votre déclaration, plafonnée à 25 %.
- Pénalité pour défaut de paiement (Failure to Pay Penalty) : 0,5 % de l’impôt impayé pour chaque mois où l’impôt reste impayé, également plafonnée à 25 %.
- Intérêts sur les insuffisances de paiement (Interest on Underpayments) : capitalisés quotidiennement sur les impôts et pénalités impayés, avec un taux qui change chaque trimestre.
pénalité pour dépôt tardif d’une déclaration fiscale : examinez les avis pertinents, l’historique de vos dépôts, vos dossiers et les échéances avant de choisir une réponse. Évaluez l’assistance professionnelle en fonction des faits, du droit applicable et de l’étendue convenue de la représentation.
Les deux principales pénalités : défaut de dépôt et défaut de paiement
Lorsque vous manquez l’échéance fiscale, l’IRS peut imposer deux pénalités distinctes : l’une pour dépôt tardif et l’autre pour paiement tardif. Comprendre la différence est essentiel, car la pénalité pour dépôt tardif d’une déclaration fiscale est nettement plus élevée. L’IRS donne la priorité à la réception de votre déclaration afin d’évaluer ce que vous devez, même si vous ne pouvez pas payer immédiatement le montant total.
Voyons comment ces deux pénalités se comparent :
| Type de pénalité | Taux | Maximum | Quand elle s’applique |
|---|---|---|---|
| Défaut de dépôt | 5 % de l’impôt impayé par mois | 25 % de l’impôt impayé | Votre déclaration est en retard ET vous devez de l’impôt |
| Défaut de paiement | 0,5 % de l’impôt impayé par mois | 25 % de l’impôt impayé | Vous avez déposé à temps mais n’avez pas payé ce que vous devez avant l’échéance |
L’IRS fournit plus de détails dans son guide sur les pénalités de dépôt tardif et de paiement tardif.
Pénalité pour défaut de dépôt
La pénalité pour défaut de dépôt est de 5 % de votre impôt impayé pour chaque mois ou fraction de mois de retard de votre déclaration, jusqu’à un maximum de 25 %. Par exemple, devoir 2 000 $ US et déposer avec trois mois de retard entraîne une pénalité de 300 $ US. Si vous déposez avec plus de 60 jours de retard, une pénalité minimale s’applique : pour les Form 1040 et Form 1120 dont l’échéance d’origine est postérieure au 31 décembre 2025, le plus petit montant entre 525 $ US et 100 % de l’insuffisance de paiement ; les autres années d’échéance ont des minimums différents. Cette pénalité ne s’applique que si vous devez de l’impôt ; il n’y a aucune pénalité pour dépôt tardif si un remboursement vous est dû. L’essentiel est de déposer à temps, même si vous ne pouvez pas payer, afin d’éviter cette lourde pénalité. Pour plus d’indications, consultez notre ressource sur les déclarations fiscales non déposées ou la page de l’IRS sur les pénalités pour défaut de dépôt.
Pénalité pour défaut de paiement
La pénalité pour défaut de paiement est moins sévère, à 0,5 % de votre impôt impayé chaque mois, également plafonnée à 25 %. Par exemple, si vous avez déposé à temps mais payé avec trois mois de retard une facture fiscale de 1 500 $ US, la pénalité serait d’environ 22,50 $ US. Si les deux pénalités s’appliquent au cours du même mois, le total combiné est plafonné à 5 %. Payez toujours autant que vous le pouvez avant l’échéance afin de minimiser les pénalités et les intérêts. L’IRS propose des options de paiement comme les accords de paiement échelonné si vous ne pouvez pas payer en totalité. Notre guide sur ce qu’il faut faire lorsque vous devez de l’argent à l’IRS mais ne pouvez pas payer (Anglais) explique ces options en détail.
Comprendre le coût total : la pénalité pour dépôt tardif d’une déclaration fiscale
Les pénalités initiales ne sont que le début. Le coût réel d’une pénalité pour dépôt tardif d’une déclaration fiscale augmente en raison de la capitalisation des intérêts ; il est donc essentiel d’agir rapidement. De plus, les travailleurs indépendants peuvent faire face à des pénalités distinctes pour insuffisance de versement de l’impôt estimatif tout au long de l’année.
Comment l’IRS calcule les intérêts
L’IRS facture des intérêts sur les impôts et pénalités impayés, et ils sont capitalisés quotidiennement. Cela signifie que les intérêts sont calculés sur votre dette d’origine plus les intérêts accumulés, ce qui fait croître rapidement le total. Le taux d’intérêt est fixé par la loi et change chaque trimestre (taux fédéral à court terme plus 3 %). Point crucial : les dates de début des intérêts dépendent du type de pénalité ; les intérêts sur le défaut de paiement ne commencent pas universellement à la date d’échéance d’origine de la déclaration, ce qui peut augmenter considérablement votre dette. Pour approfondir, consultez notre article sur l’accumulation et la remise des intérêts de l’IRS ou le guide de l’IRS sur le calcul des intérêts.
La pénalité cachée liée au dépôt tardif d’une déclaration fiscale : les paiements d’impôt estimatif
Les travailleurs indépendants et les propriétaires de petites entreprises doivent payer l’impôt estimatif chaque trimestre sur les revenus non soumis à retenue à la source. L’IRS exige que vous payiez l’impôt au fur et à mesure que vous gagnez, avec des échéances aux 15 avril, 15 juin, 15 septembre et 15 janvier. Même si vous déposez et payez votre déclaration annuelle à temps, vous pouvez tout de même être pénalisé pour insuffisance de paiement au cours de l’année. L’IRS calcule cette pénalité sur la base de l’insuffisance de paiement de chaque trimestre. Cela surprend souvent les nouveaux propriétaires d’entreprise ou ceux dont les revenus fluctuent. Utilisez le Form 1040-ES pour calculer et payer ces estimations. Pour ceux qui ont des employés, des obligations trimestrielles similaires existent, comme détaillé dans notre guide sur l’impôt sur la masse salariale (Payroll Tax). Une planification proactive est essentielle pour éviter ces pénalités.
Comment gérer une pénalité de dépôt tardif
Recevoir un avis de l’IRS concernant une pénalité pour dépôt tardif d’une déclaration fiscale est stressant, mais l’ignorer ne fera qu’aggraver la situation. La bonne nouvelle, c’est que vous avez des options. Agir rapidement peut vous épargner beaucoup d’argent et de stress.
Étape 1 : déposez votre déclaration immédiatement
Déposez immédiatement votre déclaration fiscale, même si vous ne pouvez pas payer ce que vous devez. C’est l’étape la plus critique. La pénalité pour défaut de dépôt (5 % par mois) est dix fois plus élevée que la pénalité pour défaut de paiement (0,5 % par mois). Déposer votre déclaration arrête l’accumulation de la pénalité la plus lourde et montre à l’IRS que vous assumez vos responsabilités, ce qui peut aider par la suite. Pour en savoir plus sur les risques du non-dépôt, consultez notre article sur les conséquences des déclarations fiscales non déposées et la mise en conformité (Anglais).
Étape 2 : explorez les options de paiement
Après avoir déposé, déterminez comment payer le solde. Si vous ne pouvez pas payer en totalité, l’IRS propose plusieurs options :
- Accord de paiement échelonné de l’IRS (IRS Installment Agreement) : il vous permet d’effectuer des paiements mensuels pendant jusqu’à 72 mois. Bien que les intérêts et les pénalités continuent de courir, il empêche les mesures de recouvrement agressives comme les saisies.
- Offre de compromis (Offer in Compromise, OIC) : pour les personnes en grande difficulté financière, une OIC vous permet de régler votre dette fiscale pour moins que le montant total dû. L’admissibilité dépend de votre capacité de paiement, de vos revenus, de vos dépenses et de vos actifs.
- Statut non recouvrable actuellement (Currently Not Collectible, CNC) : si vous ne pouvez pas couvrir vos dépenses de subsistance de base, l’IRS peut suspendre temporairement ses efforts de recouvrement. Votre dette continuera de croître avec les intérêts, et un privilège fiscal peut être déposé.
Chaque option a ses propres exigences. Notre guide Comprendre les options d’allègement de la dette fiscale : comment un cabinet de droit fiscal spécialisé dans l’IRS peut vous guider (Anglais) fournit plus de détails.
Étape 3 : demandez la remise de pénalité
Vous pouvez demander à l’IRS de supprimer ou de réduire des pénalités par une procédure appelée remise de pénalité (penalty abatement). Il existe deux principaux motifs d’admissibilité :
- Remise de pénalité pour première infraction (First-Time Penalty Abatement, FTA) : si vous avez des antécédents de conformité irréprochables au cours des trois dernières années, avez déposé toutes les déclarations requises et avez payé ou convenu de payer votre dette fiscale, vous pouvez être admissible à cet allègement unique.
- Motif raisonnable (Reasonable Cause) : vous pouvez être admissible si vous pouvez prouver que vous n’avez pas pu déposer ou payer à temps en raison de circonstances indépendantes de votre volonté, comme une maladie grave ou une catastrophe naturelle. Vous devez démontrer que vous avez fait preuve du soin et de la prudence ordinaires en affaires.
Prouver un motif raisonnable exige une documentation solide et une explication convaincante, souvent soumises avec le Form 843. Une assistance professionnelle peut être précieuse ici. Notre article sur la remise de pénalité de l’IRS apporte plus d’éclairage. Si vous venez de manquer l’échéance, consultez notre guide sur votre prochaine étape.
Conséquences graves du défaut de dépôt ou de paiement des impôts
Ignorer ses obligations fiscales entraîne des conséquences bien plus graves que les pénalités ordinaires. L’IRS dispose de puissants outils d’exécution qui peuvent être financièrement dévastateurs et peut agir rapidement pour recouvrer les impôts impayés.
Mesures de recouvrement de l’IRS : privilèges et saisies
Après l’envoi de plusieurs avis, l’IRS peut intensifier ses mesures de recouvrement au moyen de privilèges et de saisies.
- Un privilège fiscal fédéral est une réclamation légale portant sur tous vos biens présents et futurs. Un avis déposé est public et peut affecter les transactions portant sur des biens et l’accès au crédit ; ne présumez pas d’un effet garanti sur votre cote de crédit.
- Une saisie fiscale est la saisie effective de vos biens. Les exemples courants comprennent :
- Saisie sur salaire (Wage Garnishment) : l’IRS peut ordonner à votre employeur de lui verser directement une large part de votre paie.
- Saisie bancaire (Bank Account Levy) : l’IRS peut geler votre compte bancaire et saisir les fonds pour payer votre dette fiscale.
- Saisie de biens (Asset Seizure) : dans des cas extrêmes, l’IRS peut saisir et vendre des biens matériels comme votre voiture ou votre maison.
Ces mesures sont sévères et limitent vos options. Il est essentiel de régler les problèmes fiscaux avant d’atteindre ce stade. Pour en savoir plus sur le fait de devoir des arriérés d’impôts et la manière de les régler efficacement (Anglais) et sur d’autres problèmes fiscaux avec l’IRS.
Peut-on aller en prison pour ne pas avoir déposé sa déclaration fiscale ?
La crainte de la prison est courante, mais il est important de comprendre la distinction entre les questions fiscales civiles et pénales. La plupart des cas de non-paiement entraînent des sanctions civiles comme la pénalité pour dépôt tardif d’une déclaration fiscale, les intérêts, les privilèges et les saisies. La prison n’est pas une conséquence d’une simple négligence ou de l’incapacité de payer.
Les accusations pénales, par exemple pour évasion fiscale (tax evasion), sont réservées aux cas d’intention délibérée de frauder le gouvernement. Cela comprend des actes comme dissimuler des revenus ou délibérément ne pas déposer de déclaration pendant des années. Alors que la négligence (erreurs d’inattention) entraîne des pénalités civiles, l’évasion délibérée peut conduire à une enquête pénale.
Une condamnation pour évasion fiscale peut entraîner des amendes pouvant atteindre 100 000 $ US pour les particuliers et des peines de prison pouvant aller jusqu’à cinq ans. Bien que les poursuites pénales soient rares, elles constituent une possibilité réelle en cas de fraude intentionnelle. La meilleure défense est d’être honnête et proactif dans la résolution des problèmes fiscaux. Pour en savoir plus sur la frontière entre les questions civiles et pénales, consultez notre article, Fraude fiscale et IRS : êtes-vous à risque ?
Foire aux questions sur les pénalités de dépôt tardif
Nous entendons souvent des questions similaires de la part de clients confrontés à des pénalités fiscales. Voici des réponses à certaines des préoccupations les plus courantes.
Que se passe-t-il si vous déposez en retard mais qu’un remboursement vous est dû ?
Si vous déposez en retard mais qu’un remboursement vous est dû, vous n’aurez pas à payer de pénalité pour dépôt tardif d’une déclaration fiscale. La pénalité est fondée sur l’impôt impayé ; si vous ne devez rien, il n’y a pas de pénalité. Cependant, vous devriez tout de même déposer rapidement car :
- Votre remboursement sera retardé jusqu’à ce que l’IRS reçoive votre déclaration.
- Le dépôt est souvent requis pour recevoir des prestations et des crédits gouvernementaux.
- Vous n’avez que trois ans à compter de la date d’échéance d’origine pour demander un remboursement. Si vous attendez plus longtemps, vous perdez cet argent.
Les pénalités fiscales sont-elles déductibles des impôts ?
Non, les pénalités de l’IRS, y compris la pénalité pour dépôt tardif d’une déclaration fiscale, ne sont pas déductibles. Elles sont considérées comme punitives et non comme une dépense d’entreprise ordinaire. Cependant, les intérêts payés sur une dette fiscale peuvent être déductibles pour les entreprises, bien qu’ils ne le soient généralement pas pour les insuffisances de paiement de l’impôt sur le revenu des particuliers. Il s’agit d’un domaine complexe ; consultez donc un professionnel de la fiscalité pour obtenir des conseils adaptés à votre situation.
Comment les pénalités américaines se comparent-elles à celles d’autres pays comme le Canada ?
Bien que la plupart des pays pénalisent le dépôt tardif, les détails varient. Voici une brève comparaison entre les pénalités des États-Unis (IRS) et du Canada (CRA) :
- Pénalité américaine pour défaut de dépôt : 5 % de l’impôt impayé par mois (max. 25 %). Une pénalité minimale s’applique en cas de retard de plus de 60 jours.
- Pénalité canadienne (CRA) pour dépôt tardif : 5 % du solde dû, plus 1 % pour chaque mois complet de retard (jusqu’à 12 mois). Les pénalités sont plus élevées pour les récidivistes.
- Pénalité américaine pour défaut de paiement : 0,5 % de l’impôt impayé par mois (max. 25 %).
- Intérêts : les deux pays facturent des intérêts capitalisés quotidiennement sur les impôts et pénalités impayés.
- Principales différences : les États-Unis appliquent une pénalité minimale importante en cas de retard de plus de 60 jours. Le Canada a une structure de pénalités claire et croissante pour les récidivistes. Au Canada, le dépôt tardif peut aussi retarder directement les prestations gouvernementales, même si aucun impôt n’est dû.
Reprenez le contrôle de votre situation fiscale
Faire face à une pénalité pour dépôt tardif d’une déclaration fiscale est stressant, mais l’ignorer ne fait qu’aggraver la situation. Vous avez plus de contrôle que vous ne le pensez. L’étape la plus importante est d’agir dès maintenant.
Commencez par déposer votre déclaration immédiatement afin de mettre fin à la coûteuse pénalité pour défaut de dépôt. Explorez ensuite vos options de paiement et d’allègement des pénalités, comme un accord de paiement échelonné ou la remise pour première infraction (First-Time Abatement). Ce sont des programmes établis de l’IRS conçus pour aider les contribuables.
Examinez les avis pertinents, l’historique de vos dépôts, vos dossiers et les échéances avant de choisir une réponse. Évaluez l’assistance professionnelle en fonction des faits, du droit applicable et de l’étendue convenue de la représentation.
Vous n’avez pas à affronter l’IRS seul(e). Nous pouvons gérer les communications, négocier une résolution et porter ce fardeau à votre place. Plus tôt vous agissez, plus vous avez d’options.
Contactez-nous pour obtenir de l’aide concernant la remise de pénalité de l’IRS et laissez-nous vous aider à reprendre le contrôle de votre avenir financier. Votre tranquillité d’esprit en vaut la peine.
Services connexes
Articles connexes
Représentation menée par des avocats
Prêt à résoudre votre problème avec l'IRS ?
Planifiez une consultation confidentielle avec un avocat fiscaliste. Aucune pression commerciale, seulement des conseils juridiques honnêtes et une voie claire.
Consultation gratuite