2026年10月1日に確認した行政上の救済措置:IRSの自動ペナルティ免除(Automatic Exemption from Penalty、AEP)は、適格な2025年分の年次申告書および2026年分の四半期申告書を対象として、2026年夏に展開が始まりました。IRSのガイダンスは別途、2027年1月1日以降が期限の 当初の申告書について、初回減免(First-Time Abatement、FTA)に代わる措置を定めていますが、これは2026年夏の展開とは別のものです。適格な無申告加算税(failure-to-file)、納付不履行のペナルティ(failure-to-pay)、および預託不履行のペナルティ(failure-to-deposit)には、申告書ごとの遵守要件があります。遡及対象期間は、一般に、同じ種類の申告書の過去3つの年次期間または12の四半期期間に及びます。合理的な理由またはIRSの誤りを理由に過去のペナルティが取り消されていても、必ずしも納税者が不適格になるわけではありません。予定納税、イベント型、および情報申告書に係るペナルティには、異なる規則が適用されます。IRSの最新の基準と実際の通知を確認してください。救済は保証されるものではありません。
申告遅延のペナルティを理解する
申告遅延のペナルティは、大きな精神的負担の原因になり得ます。期限を過ぎてしまった場合でも、支払う余裕がなかった場合でも、予期せぬ事態に直面した場合でも、IRSにはその結果についての明確な規則があります。これらのペナルティを理解することが、問題を解決するための第一歩です。
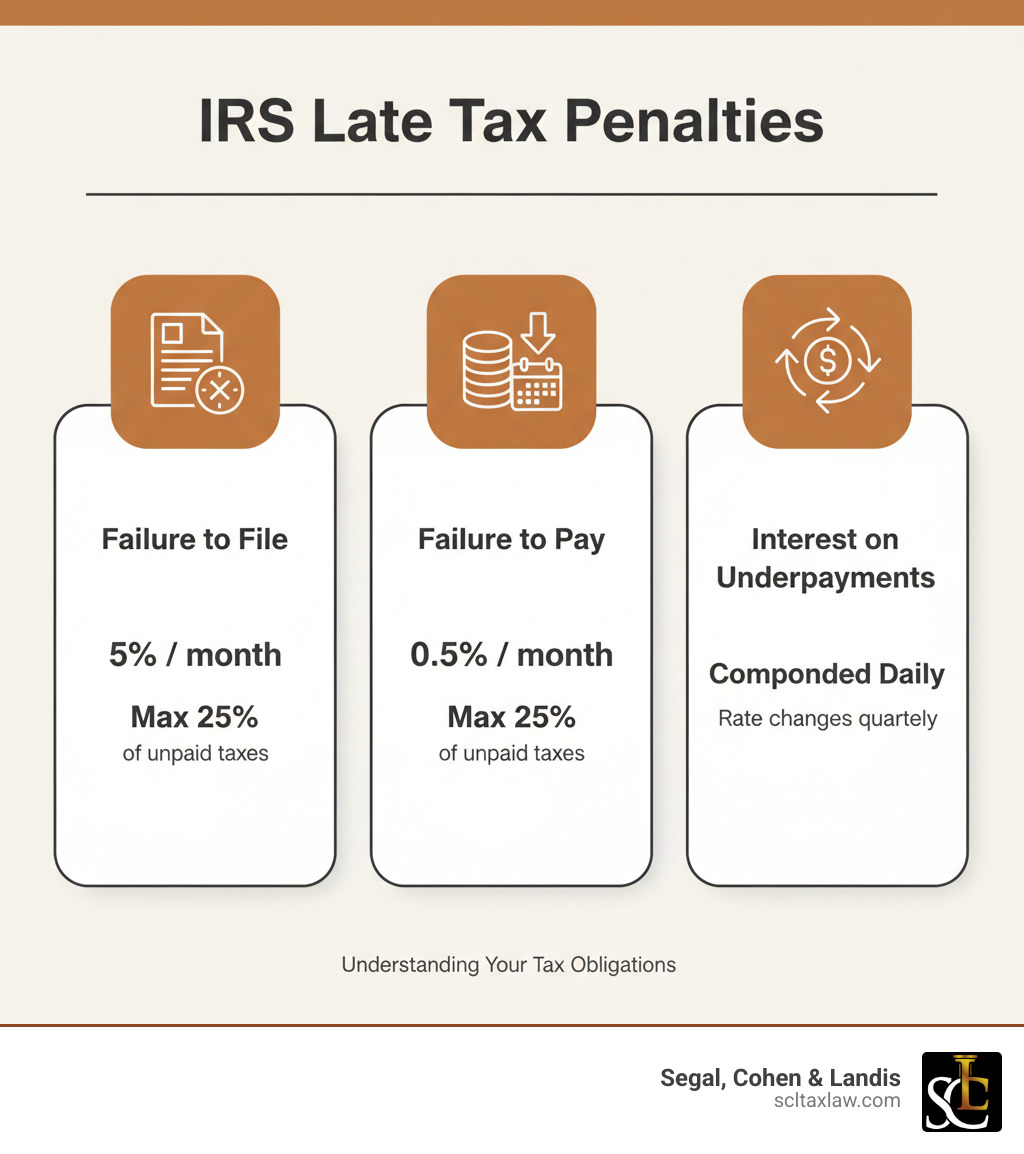
直面する可能性のある主なペナルティを簡単にご紹介します。
- 無申告加算税(Failure to File Penalty):申告書が遅れた各月につき、未納税額の5%で、上限は25%です。
- 納付不履行のペナルティ(Failure to Pay Penalty):税金が未納のままの各月につき、未納税額の0.5%で、こちらも上限は25%です。
- 納付不足に対する利息(Interest on Underpayments):未納の税金とペナルティに対して日次で複利計算され、利率は四半期ごとに変動します。
申告遅延のペナルティ:対応方法を選ぶ前に、関連する通知、申告の履歴、記録、期限を確認してください。専門家の支援については、事実関係、適用される法律、および合意された代理業務の範囲に基づいて評価してください。
2つの主なペナルティ:無申告加算税と納付不履行のペナルティ
納税期限を過ぎると、IRSは2つの異なるペナルティを課すことがあります。1つは申告の遅れに対するもの、もう1つは納付の遅れに対するものです。申告遅延のペナルティのほうが大幅に高いため、その違いを理解することは非常に重要です。IRSは、たとえ全額をすぐに支払えなくても、納税額を査定するために申告書を受け取ることを優先します。
この2つのペナルティを比較すると、次のとおりです。
| ペナルティの種類 | 税率 | 上限 | 適用される場合 |
|---|---|---|---|
| 無申告加算税(Failure to File) | 1か月につき未納税額の5% | 未納税額の25% | 申告書が遅れており、かつ納税義務がある場合 |
| 納付不履行のペナルティ(Failure to Pay) | 1か月につき未納税額の0.5% | 未納税額の25% | 期限内に申告したが、期限までに納税義務のある額を支払わなかった場合 |
IRSは、申告遅延および納付遅延のペナルティに関するガイドで、さらに詳しく説明しています。
無申告加算税(Failure to File Penalty)
無申告加算税(Failure to File)は、申告書が遅れた各月または月の一部につき、未納税額の5%で、上限は25%です。たとえば、$2,000の納税義務があり、3か月遅れて申告した場合、ペナルティは$300になります。60日を超えて遅れて申告した場合は、最低ペナルティが適用されます。2025年12月31日より後が当初の期限であるForm 1040およびForm 1120の場合、$525または納付不足額の100%のいずれか小さい額です。それ以外の期限の年については、最低額が異なります。このペナルティは、納税義務がある場合にのみ適用されます。還付を受ける立場にある場合は、遅れて申告してもペナルティはありません。重要なのは、たとえ支払えなくても期限内に申告し、この重いペナルティを避けることです。さらに詳しいガイダンスについては、当事務所の未申告の税務申告書に関する資料、または無申告加算税に関するIRSのページをご覧ください。
納付不履行のペナルティ(Failure to Pay Penalty)
納付不履行(Failure to Pay)のペナルティは、毎月、未納税額の0.5%で、無申告加算税より軽く、こちらも上限は25%です。たとえば、期限内に申告したものの、$1,500の納税額を3か月遅れて支払った場合、ペナルティは約$22.50になります。同じ月に両方のペナルティが適用される場合、合計額の上限は5%です。ペナルティと利息を最小限に抑えるため、期限までに支払える額を常に支払ってください。全額を支払えない場合、IRSは分割払い合意などの支払い手段を用意しています。IRSに税金を負っているが支払えない場合の対処法 (英語)に関する当事務所のガイドで、これらの選択肢を詳しく説明しています。
全体の費用を理解する:申告遅延のペナルティ
最初のペナルティは、ほんの始まりにすぎません。申告遅延のペナルティの真の費用は、複利で増える利息によって膨らむため、迅速に行動することが不可欠です。さらに、自営業者は、年間を通じた予定納税の不足に対して、別個のペナルティを課されることがあります。
IRSが利息を計算する方法
IRSは未納の税金とペナルティに対して利息を課し、それは日次で複利計算されます。つまり、利息は元の債務に累積した利息を加えた額に対して計算されるため、合計額は急速に増えていきます。利率は法律で定められ、四半期ごとに変更されます(連邦短期金利に3%を加えたもの)。重要なのは、利息の起算日はペナルティの種類によって異なるという点です。納付不履行に係る利息は、必ずしも元の申告期限の日から始まるわけではなく、それにより債務が大幅に増える可能性があります。さらに詳しくは、当事務所の記事IRSの利息の発生と減免、またはIRSの利息の計算に関するガイドをご覧ください。
見落とされがちな申告遅延のペナルティ:予定納税
自営業者および中小企業の経営者は、源泉徴収の対象とならない所得について、四半期ごとに予定納税を行わなければなりません。IRSは、稼得した時点で納税することを求めており、期日は4月15日、6月15日、9月15日、および1月15日です。年間の申告書を期限内に申告し納付していても、年間を通じた納付不足についてペナルティを課されることがあります。IRSは、各四半期の納付不足額に基づいてこのペナルティを計算します。これは、新たに事業を始めた方や、所得が変動する方を驚かせることがよくあります。これらの予定納税額の計算と納付には、Form 1040-ESを使用してください。従業員を雇用している場合も、同様の四半期ごとの義務があり、当事務所の給与税ガイドで詳しく説明しています。事前の計画が、これらのペナルティを避けるための鍵となります。
申告遅延のペナルティへの対処方法
申告遅延のペナルティに関するIRSの通知を受け取るのは精神的な負担ですが、無視すればさらに悪化するだけです。朗報は、選択肢があるということです。速やかに行動することで、多額の費用と精神的負担を減らせる可能性があります。
ステップ1:直ちに申告書を提出する
たとえ負っている税額を支払えなくても、直ちに申告書を提出してください。これが最も重要なステップです。無申告加算税(月5%)は、納付不履行のペナルティ(月0.5%)の10倍です。申告することで、より大きなペナルティの累積が止まり、あなたが責任を果たそうとしていることをIRSに示すことができ、それが後で役立つ場合があります。申告しないことのリスクについて詳しくは、当事務所の記事未申告の税務申告書:その結果とコンプライアンス (英語)をご覧ください。
ステップ2:支払いの選択肢を検討する
申告後は、残高をどう支払うかを決めます。全額を支払えない場合、IRSにはいくつかの選択肢があります。
- IRSの分割払い合意(Installment Agreement):これにより、最長72か月にわたって毎月支払うことができます。利息とペナルティは引き続き発生しますが、差押えのような強硬な徴収措置を防ぐことができます。
- 和解提案(Offer in Compromise、OIC):重大な経済的困窮にある方向けに、OICでは税金債務を全額より少ない額で和解することができます。適格性は、支払能力、所得、支出、資産によって決まります。
- 当面徴収不能(Currently Not Collectible、CNC)の状態:基本的な生活費をまかなえない場合、IRSは徴収を一時的に停止することがあります。債務は引き続き利息によって増加し、租税リーエンが提出される場合があります。
各選択肢には固有の要件があります。当事務所のガイド税金債務の救済手段を理解する:IRSに精通した税務法律事務所がどのようにサポートできるか (英語)で、さらに詳しく説明しています。
ステップ3:ペナルティ減免を請求する
ペナルティ減免(penalty abatement)と呼ばれる手続を通じて、ペナルティの取り消しまたは軽減をIRSに求めることができます。主な適格要件は2つあります。
- 初回ペナルティ減免(First-Time Penalty Abatement、FTA):過去3年間の遵守状況に問題がなく、提出が必要なすべての申告書を提出済みで、税金債務を納付済み、または納付の手配をしている場合、この1回限りの救済の適格性を満たす可能性があります。
- 合理的な理由(Reasonable Cause):重い病気や自然災害など、自分ではどうにもならない事情により期限内に申告または納付できなかったことを証明できる場合、適格性を満たす可能性があります。通常の事業上の注意と慎重さ(ordinary business care and prudence)を払ったことを示さなければなりません。
合理的な理由を証明するには、しっかりとした書類と説得力のある説明が必要で、多くの場合Form 843とともに提出します。ここでは、専門家の支援が非常に有益な場合があります。当事務所の記事IRSペナルティ減免では、さらに詳しい見解をお伝えしています。期限をちょうど過ぎてしまった場合は、次の一歩に関する当事務所のガイドをご覧ください。
申告または納付をしなかった場合の深刻な結果
納税義務を放置すると、通常のペナルティよりもはるかに深刻な結果を招きます。IRSには強力な執行手段があり、それは経済的に壊滅的になり得るもので、未納の税金を徴収するために迅速な措置を取ることがあります。
IRSの徴収措置:リーエンと差押え
複数の通知を送った後、IRSはリーエンと差押えによって徴収措置をエスカレートさせることがあります。
- 連邦租税リーエンとは、現在および将来のあなたのすべての財産に対する法的な請求権です。提出された通知は公開され、不動産などの財産取引や信用の利用可能性に影響を及ぼす場合があります。信用スコアへの影響が保証されていると考えないでください。
- 税務差押えとは、実際の財産の差押えです。一般的な例には次のものがあります。
- 給与差押え:IRSは、あなたの雇用主に対し、給与の大部分を直接IRSに送金するよう命じることができます。
- 銀行口座の差押え:IRSは、あなたの銀行口座を凍結し、税金債務の支払いに充てるために資金を差し押さえることができます。
- 資産の差押え:極端な場合、IRSは自動車や自宅などの有形資産を差し押さえて売却することができます。
これらの措置は深刻であり、あなたの選択肢を狭めます。税務上の問題は、この段階に達する前に対処することが重要です。滞納税額を抱えることの影響と効果的な対処法 (英語)、およびその他のIRSの税務問題について、さらに詳しくご覧ください。
申告しないと刑務所に行くことがありますか。
刑務所に入ることへの不安はよく聞かれますが、民事と刑事の税務問題の違いを理解することが重要です。ほとんどの未納の事案は、申告遅延のペナルティ、利息、リーエン、差押えといった民事のペナルティにつながります。刑務所に入ることは、単なる過失や支払不能の結果ではありません。
脱税(tax evasion)などの刑事上の罪は、政府を欺く故意がある事案に限られます。これには、所得を隠す、何年にもわたって意図的に申告しないといった行為が含まれます。過失(不注意なミス)は民事のペナルティにつながりますが、故意の脱税は刑事捜査につながる可能性があります。
脱税で有罪判決を受けた場合、個人に対して最高$100,000の罰金および最長5年の拘禁刑が科される可能性があります。刑事訴追はまれですが、意図的な詐欺の場合には現実的な可能性があります。最善の防御は、誠実かつ主体的に税務上の問題を解決することです。民事と刑事の問題の境界線について詳しくは、当事務所の記事IRSの税務詐欺:あなたもリスクにさらされていますか。をご覧ください。
申告遅延のペナルティに関するよくある質問
当事務所では、税務上のペナルティに対処しているお客様から、似たようなご質問を何度もいただきます。ここでは、最も一般的な懸念のいくつかにお答えします。
遅れて申告したが、還付を受ける立場にある場合はどうなりますか。
遅れて申告したが還付を受ける立場にある場合、申告遅延のペナルティを課されることはありません。ペナルティは未納税額に基づくため、納税義務がなければペナルティはありません。ただし、次の理由から、速やかに申告するべきです。
- IRSが申告書を受け取るまで、還付は遅れます。
- 政府の給付や税額控除を受けるために、申告が必要になることがよくあります。
- 還付を請求できるのは、当初の期限から3年間のみです。それより長く待つと、そのお金を失います。
税務上のペナルティは控除の対象になりますか。
いいえ、申告遅延のペナルティを含むIRSのペナルティは、税務上控除できません。それらは懲罰的なものとみなされ、通常の事業経費ではありません。ただし、税金債務に対して支払った利息は、事業者については控除できる場合がありますが、個人の所得税の納付不足に係るものについては、一般に控除できません。これは複雑な分野ですので、ご自身の状況に特有のガイダンスについては、税務専門家にご相談ください。
米国のペナルティは、カナダなどほかの国と比べてどうですか。
遅延申告にペナルティを課す国はほとんどですが、詳細は異なります。米国(IRS)とカナダ(CRA)のペナルティの簡単な比較は次のとおりです。
- 米国の無申告加算税(Failure-to-File Penalty):1か月につき未納税額の5%(上限25%)。60日を超えて遅れた場合は、最低ペナルティが適用されます。
- カナダ(CRA)の遅延申告ペナルティ:納付すべき残高の5%に、満1か月遅れるごとに1%を加算(最大12か月)。繰り返しの違反者には、より高いペナルティが課されます。
- 米国の納付不履行のペナルティ(Failure-to-Pay Penalty):1か月につき未納税額の0.5%(上限25%)。
- 利息:両国とも、未納の税金とペナルティに対して日次の複利で利息を課します。
- 主な違い:米国には、60日を超えて遅れた場合の大幅な最低ペナルティがあります。カナダには、繰り返しの違反者に対する明確で段階的に重くなるペナルティの仕組みがあります。カナダでは、たとえ納税義務がなくても、遅延申告が政府の給付を直接遅らせることもあります。
ご自身の税務状況を掌握する
申告遅延のペナルティに直面するのは精神的な負担ですが、無視すればさらに悪化するだけです。ご自身が思っている以上に、状況を自分でコントロールできます。最も重要なステップは、今すぐ行動することです。
まず、費用のかさむ無申告加算税(failure-to-file)を止めるために、直ちに申告書を提出してください。次に、分割払い合意や初回減免(First-Time Abatement)など、支払いとペナルティ救済の選択肢を検討してください。これらは、納税者を支援するために設けられた、IRSの確立されたプログラムです。
対応方法を選ぶ前に、関連する通知、申告の履歴、記録、期限を確認してください。専門家の支援については、事実関係、適用される法律、および合意された代理業務の範囲に基づいて評価してください。
IRSに一人で立ち向かう必要はありません。当事務所は、連絡対応を引き受け、解決に向けた交渉を行い、その負担を代わりに担うことができます。早く行動するほど、選択肢は多くなります。
IRSペナルティ減免のサポートについて、お問い合わせください。あなたが財務の将来を取り戻すお手伝いをいたします。あなたの心の安らぎには、その価値があります。