Alivio administrativo verificado el 1 de octubre de 2026: La Exención Automática de Sanciones (Automatic Exemption from Penalty, AEP) del IRS comenzó a implementarse en el verano de 2026 para las declaraciones anuales de 2025 elegibles y las declaraciones trimestrales de 2026. La orientación del IRS reemplaza, por separado, la Reducción por Primera Vez (First-Time Abatement, FTA) para las declaraciones originales con vencimiento el 1 de enero de 2027 o después; esto es distinto de la implementación del verano de 2026. Las sanciones elegibles por no presentar la declaración a tiempo, por falta de pago y por falta de depósito tienen pruebas de cumplimiento específicas para cada declaración. El período de revisión retrospectiva (lookback) generalmente abarca el mismo tipo de declaración durante tres períodos anuales previos o doce períodos trimestrales previos; las sanciones anteriores eliminadas por causa razonable o por error del IRS no necesariamente descalifican al contribuyente. Las sanciones por impuesto estimado, por eventos y por declaraciones informativas tienen reglas diferentes. Consulte los criterios vigentes del IRS y el aviso real; el alivio no está garantizado.
Comprender las sanciones por presentar los impuestos tarde
La sanción por presentar los impuestos tarde puede ser una fuente de estrés significativo. Ya sea que haya perdido el plazo, no haya podido pagar o haya enfrentado desafíos inesperados, el IRS tiene reglas claras sobre las consecuencias. Comprender estas sanciones es el primer paso para resolver el problema.
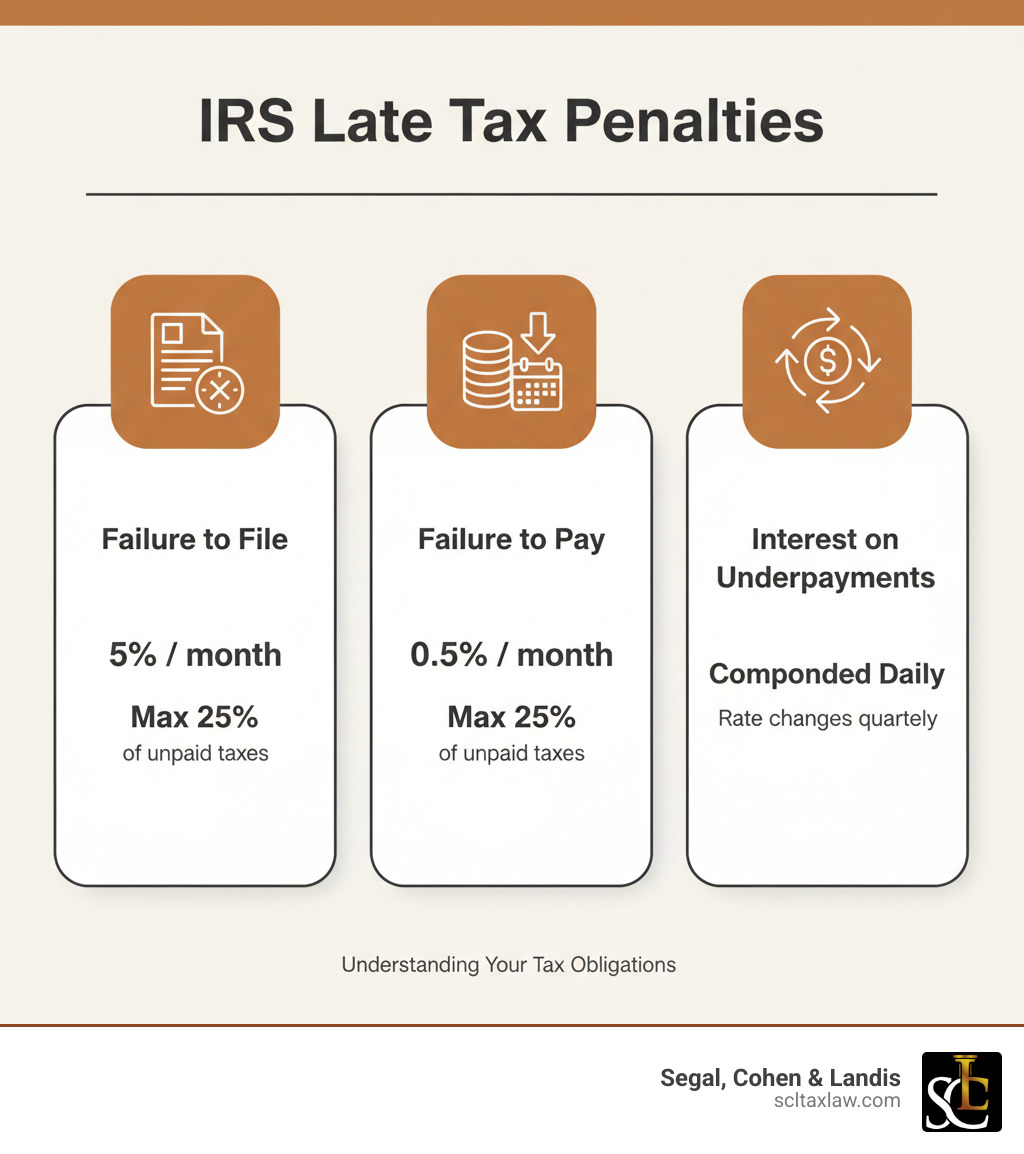
Aquí tiene un vistazo rápido a las principales sanciones que podría enfrentar:
- Sanción por no presentar la declaración a tiempo (Failure to File): 5 % de los impuestos no pagados por cada mes que su declaración esté atrasada, con un tope del 25 %.
- Sanción por falta de pago (Failure to Pay): 0,5 % de los impuestos no pagados por cada mes que el impuesto permanezca sin pagar, también con un tope del 25 %.
- Intereses sobre pagos insuficientes: Se capitalizan diariamente sobre cualquier impuesto y sanción no pagados, con una tasa que cambia trimestralmente.
sanción por presentar los impuestos tarde: Examine los avisos, el historial de presentación, los registros y los plazos pertinentes antes de elegir una respuesta. Evalúe la asistencia profesional según los hechos, la ley aplicable y el alcance acordado de la representación.
Las dos sanciones principales: no presentar la declaración vs. no pagar
Cuando pierde el plazo de los impuestos, el IRS puede imponer dos sanciones distintas: una por presentar tarde y otra por pagar tarde. Comprender la diferencia es crucial, ya que la sanción por presentar los impuestos tarde es significativamente mayor. El IRS prioriza recibir su declaración para determinar lo que usted debe, aun si no puede pagar la cantidad completa de inmediato.
Veamos cómo se comparan estas dos sanciones:
| Tipo de sanción | Tasa | Máximo | Cuándo se aplica |
|---|---|---|---|
| No presentar la declaración a tiempo | 5 % de los impuestos no pagados por mes | 25 % de los impuestos no pagados | Su declaración está atrasada Y usted debe impuestos |
| Falta de pago | 0,5 % de los impuestos no pagados por mes | 25 % de los impuestos no pagados | Presentó a tiempo, pero no pagó lo que debía antes del plazo |
El IRS ofrece más detalles en su guía sobre las sanciones por presentación y pago tardíos.
Sanción por no presentar la declaración a tiempo
La sanción por no presentar la declaración a tiempo es del 5 % de sus impuestos no pagados por cada mes o fracción de mes en que su declaración esté atrasada, hasta un máximo del 25 %. Por ejemplo, si debe $2,000 y presenta la declaración con tres meses de retraso, la sanción es de $300. Si presenta con más de 60 días de retraso, se aplica una sanción mínima: para los Formularios 1040 y 1120 con fecha de vencimiento original posterior al 31 de diciembre de 2025, la menor entre $525 o el 100 % del pago insuficiente; otros años con fechas de vencimiento tienen mínimos diferentes. Esta sanción solo se aplica si usted debe impuestos; no hay sanción por presentar tarde si le corresponde un reembolso. La clave es presentar a tiempo, aun si no puede pagar, para evitar esta sanción tan alta. Para más orientación, consulte nuestro recurso sobre las declaraciones de impuestos sin presentar o la página del IRS sobre las sanciones por no presentar la declaración a tiempo.
Sanción por falta de pago
La sanción por falta de pago es menos severa, con un 0,5 % de sus impuestos no pagados cada mes, también con un tope del 25 %. Por ejemplo, si presentó a tiempo pero pagó con tres meses de retraso una deuda tributaria de $1,500, la sanción sería de aproximadamente $22.50. Si ambas sanciones se aplican en el mismo mes, el total combinado tiene un tope del 5 %. Pague siempre todo lo que pueda antes del plazo para minimizar las sanciones y los intereses. El IRS ofrece opciones de pago como los acuerdos de pago a plazos si no puede pagar en su totalidad. Nuestra guía sobre qué hacer cuando le debe al IRS pero no puede pagar (Inglés) explica estas opciones en detalle.
Comprender el costo total: la sanción por presentar los impuestos tarde
Las sanciones iniciales son solo el comienzo. El verdadero costo de una sanción por presentar los impuestos tarde aumenta debido a la capitalización de los intereses, por lo que actuar con rapidez es esencial. Además, los trabajadores por cuenta propia pueden enfrentar sanciones separadas por pagar de menos los impuestos estimados durante el año.
Cómo calcula el IRS los intereses
El IRS cobra intereses sobre los impuestos y las sanciones no pagados, y estos se capitalizan diariamente. Esto significa que los intereses se calculan sobre su deuda original más los intereses acumulados, lo que hace que el total crezca rápidamente. La tasa de interés la fija la ley y cambia trimestralmente (la tasa federal a corto plazo más 3 %). Es crucial recordar que las fechas de inicio de los intereses dependen del tipo de sanción; los intereses por falta de pago no comienzan universalmente en la fecha de vencimiento original de la declaración, lo que puede aumentar significativamente su deuda. Para profundizar, consulte nuestro artículo sobre los intereses del IRS: acumulación y reducción o la guía del IRS sobre el cálculo de intereses.
La sanción oculta por presentar los impuestos tarde: los pagos de impuesto estimado
Los trabajadores por cuenta propia y los dueños de pequeños negocios deben pagar impuestos estimados trimestralmente sobre los ingresos no sujetos a retención. El IRS exige que usted pague los impuestos a medida que gana, con fechas de vencimiento el 15 de abril, el 15 de junio, el 15 de septiembre y el 15 de enero. Aun si presenta y paga su declaración anual a tiempo, todavía puede ser sancionado por pagar de menos durante el año. El IRS calcula esta sanción con base en el pago insuficiente de cada trimestre. Esto a menudo sorprende a los nuevos dueños de negocios o a quienes tienen ingresos fluctuantes. Use el Formulario 1040-ES para calcular y pagar estos montos estimados. Para quienes tienen empleados, existen obligaciones trimestrales similares, como se detalla en nuestra guía de impuestos sobre la nómina. La planificación proactiva es clave para evitar estas sanciones.
Cómo manejar una sanción por presentación tardía de impuestos
Recibir un aviso del IRS por una sanción por presentar los impuestos tarde es estresante, pero ignorarlo solo empeorará las cosas. La buena noticia es que usted tiene opciones. Actuar con prontitud puede ahorrarle mucho dinero y estrés.
Paso 1: Presente su declaración de inmediato
Presente su declaración de impuestos de inmediato, aun si no puede pagar lo que debe. Este es el paso más crítico. La sanción por no presentar la declaración a tiempo (5 % por mes) es diez veces mayor que la sanción por falta de pago (0,5 % por mes). Presentar la declaración detiene la acumulación de la sanción mayor y le demuestra al IRS que usted está asumiendo su responsabilidad, lo que puede ayudarle más adelante. Conozca más sobre los riesgos de no presentar la declaración en nuestro artículo sobre las consecuencias y el cumplimiento de las declaraciones de impuestos sin presentar (Inglés).
Paso 2: Explore las opciones de pago
Después de presentar la declaración, determine cómo pagar el saldo. Si no puede pagar en su totalidad, el IRS ofrece varias opciones:
- Acuerdo de pago a plazos del IRS (Installment Agreement): Le permite hacer pagos mensuales por hasta 72 meses. Aunque los intereses y las sanciones siguen acumulándose, evita acciones de cobro agresivas como los embargos.
- Oferta de transacción (Offer in Compromise, OIC): Para quienes tienen una dificultad financiera significativa, una OIC le permite resolver su deuda tributaria por menos del monto total adeudado. La calificación depende de su capacidad de pago, sus ingresos, sus gastos y sus bienes.
- Estatus de No Cobrable Actualmente (Currently Not Collectible, CNC): Si no puede costear sus gastos básicos de subsistencia, el IRS puede detener temporalmente los esfuerzos de cobro. Su deuda seguirá creciendo con intereses y es posible que se presente un gravamen fiscal.
Cada opción tiene requisitos propios. Nuestra guía sobre Cómo entender las opciones de alivio de deudas tributarias: cómo puede guiarle una firma de derecho tributario especializada en el IRS (Inglés) ofrece más detalles.
Paso 3: Solicite la reducción de sanciones
Usted puede pedirle al IRS que elimine o reduzca las sanciones mediante un proceso llamado reducción de sanciones (penalty abatement). Existen dos calificaciones principales:
- Reducción de Sanciones por Primera Vez (First-Time Penalty Abatement, FTA): Si tiene un historial de cumplimiento limpio durante los últimos tres años, ha presentado todas las declaraciones requeridas y ha pagado o ha acordado pagar su deuda tributaria, es posible que califique para este alivio de una sola vez.
- Causa razonable (Reasonable Cause): Es posible que califique si puede demostrar que no pudo presentar o pagar a tiempo debido a circunstancias fuera de su control, como una enfermedad grave o un desastre natural. Debe demostrar que ejerció el cuidado y la prudencia comerciales ordinarios.
Demostrar la causa razonable requiere una documentación sólida y una explicación convincente, que a menudo se presenta con el Formulario 843. La asistencia profesional puede ser invaluable aquí. Nuestro artículo sobre la reducción de sanciones del IRS ofrece más información. Si acaba de perder el plazo, consulte nuestra guía sobre su siguiente paso.
Consecuencias graves de no presentar o no pagar los impuestos
Ignorar las obligaciones tributarias conlleva consecuencias mucho más graves que las sanciones habituales. El IRS tiene herramientas de cumplimiento forzoso poderosas que pueden ser financieramente devastadoras y puede actuar con rapidez para cobrar los impuestos no pagados.
Acciones de cobro del IRS: gravámenes y embargos
Después de enviar múltiples avisos, el IRS puede intensificar las acciones de cobro con gravámenes y embargos.
- Un gravamen fiscal federal es un reclamo legal contra todos sus bienes presentes y futuros. Un aviso presentado es público y puede afectar las transacciones sobre bienes y la disponibilidad de crédito; no dé por sentado un efecto garantizado en su puntaje de crédito.
- Un embargo fiscal es la incautación real de sus bienes. Algunos ejemplos comunes incluyen:
- Embargo de salario: El IRS puede ordenar a su empleador que le envíe directamente una gran parte de su cheque de pago.
- Embargo de cuenta bancaria: El IRS puede congelar su cuenta bancaria e incautar los fondos para pagar su deuda tributaria.
- Incautación de bienes: En casos extremos, el IRS puede incautar y vender bienes físicos como su automóvil o su casa.
Estas acciones son severas y limitan sus opciones. Es fundamental abordar los problemas tributarios antes de que lleguen a esta etapa. Conozca más sobre adeudar impuestos atrasados y cómo abordarlo eficazmente (Inglés) y otros problemas tributarios con el IRS.
¿Se puede ir a la cárcel por no presentar los impuestos?
El temor a la cárcel es común, pero es importante entender la distinción entre los asuntos tributarios civiles y penales. La mayoría de los casos de falta de pago resultan en sanciones civiles como la sanción por presentar los impuestos tarde, intereses, gravámenes y embargos. La cárcel no es una consecuencia de la simple negligencia ni de la incapacidad de pago.
Los cargos penales, como los de evasión de impuestos, se reservan para los casos de intención deliberada de defraudar al gobierno. Esto incluye acciones como ocultar ingresos o no presentar deliberadamente la declaración durante años. Mientras que la negligencia (errores por descuido) conduce a sanciones civiles, la evasión intencional puede conducir a una investigación penal.
La condena por evasión de impuestos puede resultar en multas de hasta $100,000 para personas físicas y penas de prisión de hasta cinco años. Aunque el enjuiciamiento penal es poco común, es una posibilidad real en casos de fraude intencional. La mejor defensa es ser honesto y proactivo al resolver los problemas tributarios. Conozca más sobre la línea entre los asuntos civiles y penales en nuestro artículo, Fraude tributario ante el IRS: ¿está en riesgo?
Preguntas frecuentes sobre las sanciones por presentación tardía
Con frecuencia escuchamos preguntas similares de clientes que enfrentan sanciones tributarias. Aquí tiene respuestas a algunas de las inquietudes más comunes.
¿Qué sucede si presenta tarde pero le corresponde un reembolso?
Si presenta tarde pero le corresponde un reembolso, no enfrentará una sanción por presentar los impuestos tarde. La sanción se basa en los impuestos no pagados, así que si no debe nada, no hay sanción. Sin embargo, aun así debería presentar la declaración sin demora porque:
- Su reembolso se retrasará hasta que el IRS reciba su declaración.
- A menudo se requiere presentar la declaración para recibir beneficios y créditos del gobierno.
- Solo tiene tres años a partir de la fecha de vencimiento original para reclamar un reembolso. Si espera más, pierde el dinero.
¿Son deducibles de impuestos las sanciones tributarias?
No, las sanciones del IRS, incluida la sanción por presentar los impuestos tarde, no son deducibles de impuestos. Se consideran punitivas y no un gasto comercial ordinario. Sin embargo, los intereses pagados sobre la deuda tributaria pueden ser deducibles para las empresas, aunque por lo general no son deducibles para los pagos insuficientes del impuesto sobre los ingresos de personas físicas. Esta es un área compleja, así que consulte a un profesional tributario para obtener orientación específica para su situación.
¿Cómo se comparan las sanciones de EE. UU. con las de otros países como Canadá?
Si bien la mayoría de los países sancionan la presentación tardía, los detalles varían. Aquí tiene una breve comparación entre las sanciones de EE. UU. (IRS) y las de Canadá (Agencia de Ingresos de Canadá, Canada Revenue Agency, CRA):
- Sanción de EE. UU. por no presentar la declaración a tiempo: 5 % del impuesto no pagado por mes (máx. 25 %). Se aplica una sanción mínima si se presenta con más de 60 días de retraso.
- Sanción de Canadá (CRA) por presentación tardía: 5 % del saldo adeudado, más 1 % por cada mes completo de retraso (hasta 12 meses). Las sanciones son mayores para los reincidentes.
- Sanción de EE. UU. por falta de pago: 0,5 % del impuesto no pagado por mes (máx. 25 %).
- Intereses: Ambos países cobran intereses capitalizados diariamente sobre los impuestos y las sanciones no pagados.
- Diferencias clave: EE. UU. tiene una sanción mínima significativa por más de 60 días de retraso. Canadá tiene una estructura de sanciones claramente escalonada para los reincidentes. En Canadá, la presentación tardía también puede retrasar directamente los beneficios del gobierno, aun si no se debe ningún impuesto.
Tome el control de su situación tributaria
Enfrentar una sanción por presentar los impuestos tarde es estresante, pero ignorarla solo empeora las cosas. Usted tiene más control del que cree. El paso más importante es actuar ahora.
Comience presentando su declaración de inmediato para detener la costosa sanción por no presentar la declaración a tiempo. Luego, explore sus opciones de pago y de alivio de sanciones, como un acuerdo de pago a plazos o la Reducción por Primera Vez. Estos son programas establecidos del IRS diseñados para ayudar a los contribuyentes.
Examine los avisos, el historial de presentación, los registros y los plazos pertinentes antes de elegir una respuesta. Evalúe la asistencia profesional según los hechos, la ley aplicable y el alcance acordado de la representación.
No tiene que enfrentar al IRS solo. Podemos encargarnos de las comunicaciones, negociar una resolución y asumir la carga por usted. Cuanto antes actúe, más opciones tendrá.
Contáctenos para recibir asistencia con la reducción de sanciones del IRS y permítanos ayudarle a recuperar el control de su futuro financiero. Su tranquilidad vale la pena.
Servicios relacionados
Artículos relacionados
Representación dirigida por abogados
¿Listo para resolver su problema con el IRS?
Programe una consulta confidencial con un abogado tributario. Sin presión de ventas, solo asesoría legal honesta y un camino claro.
Consulta gratuita