
¿Qué es una sanción tributaria federal por demora y cuánto puede costarle?
Una sanción tributaria federal por demora puede acumularse rápidamente. Este es un resumen rápido de lo que enfrenta:
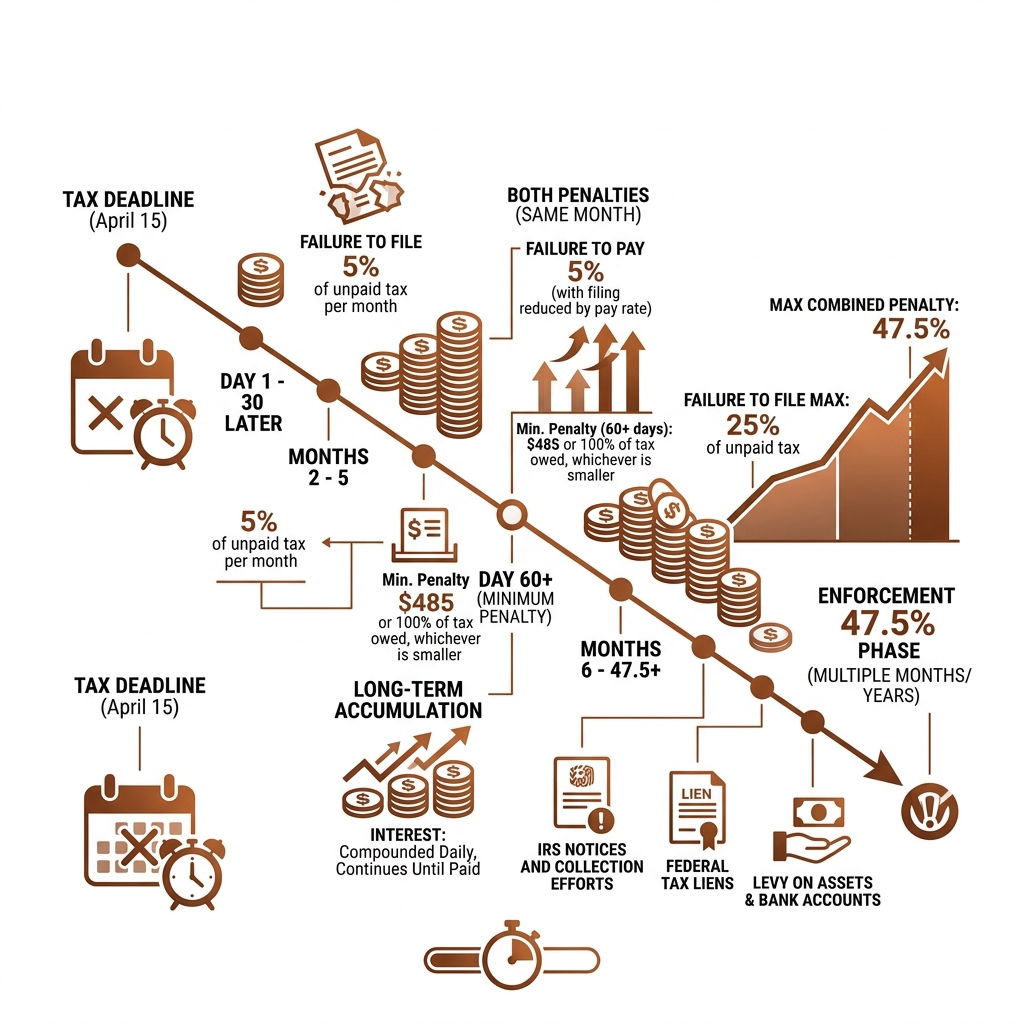
| Tipo de sanción | Tasa | Máximo |
|---|---|---|
| No presentar la declaración (Failure to File) | 5 % del impuesto no pagado por mes | 25 % del impuesto no pagado |
| Falta de pago (Failure to Pay) | 0,5 % del impuesto no pagado por mes | 25 % del impuesto no pagado |
| Ambas juntas (mismo mes) | 5 % combinado (la de presentación se reduce por la tasa de pago) | 47,5 % en total |
| Sanción mínima (60+ días de demora) | $485 (2024) o el 100 % del impuesto adeudado | La que sea menor |
| Intereses | ~7 % anual, capitalizado diariamente | Continúan hasta que se pague |
Si deja pasar la fecha límite de los impuestos, el IRS no espera. Las sanciones comienzan a acumularse de inmediato, y los intereses se suman encima de esas sanciones, todos los días.
La vida se complica. Una fecha límite incumplida puede parecer un pequeño descuido, pero el IRS la trata como una obligación financiera que crece mientras permanece sin resolver. Ya sea que haya olvidado presentar la declaración, no haya podido pagar o simplemente se haya quedado sin tiempo, las consecuencias son reales y aumentan rápidamente.
¿La buena noticia? Usted tiene opciones. Entender exactamente cómo funcionan estas sanciones es el primer paso para detener el daño.
sanción tributaria federal por demora: Examine los avisos, el historial de presentación, los registros y los plazos pertinentes antes de elegir una respuesta. Evalúe la asistencia profesional según los hechos, la ley aplicable y el alcance acordado de la representación.
Cómo entender las sanciones por no presentar la declaración y por falta de pago
Cuando hablamos de una sanción tributaria federal por demora, en realidad hablamos de dos monstruos distintos: la sanción por no presentar la declaración (“Failure to File”) y la sanción por falta de pago (“Failure to Pay”). Aunque suenan parecidas, el IRS las trata de manera muy diferente. Una lo castiga por retrasarse con sus documentos, mientras que la otra lo castiga por retrasarse con su dinero.

La base legal de estos cargos se encuentra en 26 USC 6651: Falta de presentación de la declaración de impuestos o de pago del impuesto. En Segal, Cohen & Landis (SCL), con frecuencia vemos clientes paralizados por el miedo a estos costos crecientes. Sin embargo, lo más importante que debe recordar es que la sanción por no presentar la declaración (“Failure to File”) es, por lo general, diez veces más costosa que la sanción por falta de pago (“Failure to Pay”). Si no puede pagar sus impuestos, de todos modos debería presentar su declaración para evitar los cargos más agresivos. Si ya dejó pasar el barco, puede encontrar más información sobre las declaraciones de impuestos sin presentar en nuestra página de recursos dedicada.
El costo de la procrastinación: no presentar la declaración (Failure to File)
La sanción por no presentar la declaración (Failure to File) es el “peso pesado”. Si usted debe impuestos y no presenta su declaración (o una prórroga) antes de la fecha límite, el IRS le cobra el 5 % del saldo no pagado por cada mes o fracción de mes en que la declaración esté atrasada.
Esta sanción comienza el día siguiente a la fecha de vencimiento para presentar la declaración de impuestos y alcanza su tope en el 25 % del total de su impuesto no pagado. Para dimensionarlo, si usted debe $10,000, podría recibir una sanción de $500 después de apenas un día de atraso. Al quinto mes, ya habrá agregado $2,500 a su factura solo por el retraso en los documentos.
El costo del pago insuficiente: falta de pago (Failure to Pay)
La sanción por falta de pago (Failure to Pay) es algo más “suave”, pero más persistente. Se calcula al 0,5 % de los impuestos no pagados por cada mes o fracción de mes en que el impuesto sigue sin pagarse. Al igual que la sanción por presentación, esta también alcanza su tope en el 25 % del impuesto no pagado.
Según eCFR :: 26 CFR 301.6651-1 — Falta de presentación de la declaración de impuestos o de pago del impuesto, el reloj empieza a correr en la fecha de vencimiento original de la declaración, sin importar si usted presentó una prórroga. Aunque el 0,5 % suena pequeño, es una sanción por “fracción de mes”. Si paga el segundo día del mes, se le cobra el mes completo.
Cómo calcula el IRS su sanción tributaria federal por demora
Calcular una sanción tributaria federal por demora no siempre es una simple suma. Cuando ambas sanciones se aplican en el mismo mes, el IRS ofrece un pequeño “descuento”. En lugar de cobrarle el 5,5 % (5 % por presentación + 0,5 % por pago), reducen la sanción por no presentar la declaración en la cantidad de la sanción por falta de pago. Esto da como resultado un cargo mensual combinado del 5 %.
Sin embargo, esta “gracia” solo dura los primeros cinco meses, hasta que la sanción por no presentar la declaración alcanza su tope del 25 %. Después de eso, la sanción por falta de pago sigue acumulándose al 0,5 % por mes hasta que también alcance su propio tope del 25 % o se pague el saldo. Esto significa que la sanción combinada total por presentar tarde y pagar tarde puede llegar, con el tiempo, al 47,5 % del monto original del impuesto.
Las tasas de interés del IRS cambian trimestralmente. Use la tabla de tasas vigente del IRS para el período aplicable. Orientación relacionada: más información sobre la acumulación de intereses.
Sanciones mínimas por morosidad prolongada
Si se retrasa más de 60 días en presentar su declaración, el IRS deja de jugar con porcentajes pequeños y pasa a una “sanción mínima”. Para las declaraciones con vencimiento en 2024, la sanción tributaria federal por demora mínima por presentar con más de 60 días de atraso es de $485 o el 100 % del impuesto que debía mostrarse en la declaración, lo que sea menor.
Esto significa que si usted debe una cantidad muy pequeña (digamos $100) y presenta tres meses tarde, su sanción no será solo de $15 (5 % por 3 meses). Será de $100 (100 % del impuesto adeudado). Si usted debe $10,000, la sanción será de al menos $485, aun cuando el cálculo mensual del 5 % habría resultado menor.
Cómo los intereses agravan el daño
Los intereses son el asesino silencioso del alivio tributario. Conforme a la Sección 6621 del Código de Rentas Internas (Internal Revenue Code, IRC), la tasa de interés es la tasa federal a corto plazo más el 3 %. Como se capitaliza diariamente, el saldo crece cada 24 horas.
Examine los avisos, el historial de presentación, los registros y los plazos pertinentes antes de elegir una respuesta. Evalúe la asistencia profesional según los hechos, la ley aplicable y el alcance acordado de la representación.
Estrategias para evitar o reducir una sanción tributaria federal por demora
La mejor manera de manejar una sanción tributaria federal por demora es no dejar que ocurra en primer lugar. Pero sabemos que la vida en lugares como Houston, Miami o Seattle puede ser agitada. Si se encuentra frente a una fecha límite que no puede cumplir, hay pasos específicos que puede tomar para protegerse.
Presente una declaración exacta y completa lo antes posible, aunque no pueda pagar. Busque asesoría sobre los registros faltantes y sobre cualquier prórroga oportuna que aún esté disponible. Orientación relacionada: más información sobre cómo evitar las sanciones.
Cómo evitar una sanción tributaria federal por demora con el Formulario 4868
Si se da cuenta, antes del 15 de abril, de que no está listo para presentar su declaración, debe enviar el Formulario 4868: Application for Automatic Extension of Time To File (Solicitud de prórroga automática del plazo para presentar la declaración). Esto le da seis meses adicionales, hasta el 15 de octubre, para poner sus documentos en orden.
Sin embargo, hay una trampa importante: una prórroga para presentar la declaración NO es una prórroga para pagar. Para evitar la sanción por falta de pago durante esos seis meses, por lo general debe pagar al menos el 90 % de su obligación tributaria real antes de la fecha límite de abril. Si presenta la prórroga pero no paga nada, de todos modos adeudará la sanción mensual del 0,5 % sobre el saldo, aunque evitará con éxito la sanción mucho más severa del 5 % por no presentar la declaración.
Cómo calificar para el alivio de una sanción tributaria federal por demora
Examine los avisos, el historial de presentación, los registros y los plazos pertinentes antes de elegir una respuesta. Evalúe la asistencia profesional según los hechos, la ley aplicable y el alcance acordado de la representación.
- La FTA es una exención administrativa para sanciones específicas cuando se cumplen los criterios de cumplimiento pertinentes. La AEP comenzó a implementarse en el verano de 2026 para las declaraciones anuales elegibles de 2025 y las declaraciones trimestrales de 2026. Las pautas del IRS reemplazan por separado la FTA para las declaraciones originales con vencimiento el 1 de enero de 2027 o después. Las sanciones cubiertas, el historial de cumplimiento específico de cada declaración y las exclusiones determinan la elegibilidad; no se garantiza el alivio.
- Causa razonable (Reasonable Cause): Si usted incumplió una fecha límite por circunstancias fuera de su control, como un desastre natural, un incendio en su casa, una enfermedad grave o el fallecimiento de un familiar directo, el IRS puede eximir las sanciones. Debe demostrar que ejerció “cuidado y prudencia comerciales ordinarios (ordinary business care and prudence)” pero que, aun así, no pudo cumplir con sus obligaciones.
Para profundizar en estos programas, consulte nuestro artículo más información sobre la reducción de sanciones.
Cómo manejar los avisos del IRS y las consecuencias de no presentar la declaración
El IRS se comunica mediante una secuencia muy específica de cartas. Ignorarlas es la forma más rápida de perder sus derechos. Normalmente comienza con un aviso CP14, que es, en esencia, una factura por el impuesto, los intereses y la sanción tributaria federal por demora inicial.
El CP504 advierte sobre una acción de embargo prevista, incluido un embargo de un reembolso de impuestos estatales. Un embargo sobre otros bienes generalmente requiere un aviso de los derechos de Debido Proceso de Cobro (Collection Due Process) si esos derechos no se proporcionaron previamente, con sujeción a las excepciones legales. Siga el aviso real y sus plazos. Orientación relacionada: más información sobre los embargos fiscales.
Cómo responder a los avisos de sanciones del IRS
Cuando recibe un aviso, normalmente tiene un plazo de 21 días (o 10 días si el monto es superior a $100,000) para pagar en su totalidad antes de que se tomen medidas adicionales. Si no puede pagar en su totalidad, no se esconda.
Establecer un plan de pago aprobado (acuerdo de pago a plazos, Installment Agreement) en realidad puede ahorrarle dinero. Para los contribuyentes con un plan aprobado, la sanción por falta de pago se reduce del 0,5 % al 0,25 % por mes. Por el contrario, si espera hasta que el IRS emita un Aviso final de intención de embargo (Final Notice of Intent to Levy) (Carta 1058), la sanción puede aumentar al 1 % por mes. Si usted cree que la sanción se determinó por error, con frecuencia usamos más información sobre el Formulario 843 del IRS para solicitar formalmente un reembolso o la reducción de los cargos.
El peligro de la declaración sustituta (Substitute for Return, SFR)
Algunas personas piensan que si nunca presentan la declaración, el IRS nunca lo sabrá. Este es un mito peligroso. Si usted no presenta la declaración, el IRS puede terminar presentando una declaración sustituta (Substitute for Return, SFR) por usted.
Cuando el IRS presenta una SFR, usa la información de sus formularios W-2 y 1099, pero le otorga cero deducciones o créditos. Lo presentan como “Soltero (Single)” o “Casado que presenta la declaración por separado (Married Filing Separately)” con la deducción estándar. Esto casi siempre resulta en una factura de impuestos mucho más alta que si usted mismo hubiera presentado la declaración. Una vez que se procesa la SFR, el IRS comienza acciones de cobro agresivas basadas en esa cifra inflada.
Preguntas frecuentes sobre las sanciones tributarias federales por demora
¿Qué pasa si me deben un reembolso pero presento la declaración tarde?
Si le corresponde un reembolso, por lo general no hay sanción por presentar la declaración tarde. Las sanciones por no presentar la declaración y por falta de pago son porcentajes del impuesto no pagado. Si su “impuesto no pagado” es cero (o negativo), la sanción es cero. Sin embargo, debe presentar la declaración dentro de los tres años posteriores a la fecha de vencimiento de la declaración, o perderá su reembolso a favor del Tesoro de EE. UU. para siempre.
¿Puedo lograr que se elimine una sanción si tuve una emergencia familiar?
Sí. Esto entra en la categoría de “causa razonable (Reasonable Cause)”. Deberá proporcionar documentación, como registros del hospital o un certificado de defunción, y explicar cómo la emergencia le impidió directamente presentar la declaración o pagar a tiempo. El IRS busca un vínculo directo entre el hecho y el retraso.
¿Una prórroga de impuestos me da más tiempo para pagar?
No. Este es el error de concepto más común en el derecho tributario. Una prórroga solo le da más tiempo para presentar sus documentos. Su pago sigue venciendo en la fecha límite original de abril. Si no paga para entonces, la sanción por falta de pago y los intereses comenzarán a acumularse sobre el saldo no pagado.
Conclusión
Una sanción tributaria federal por demora puede sentirse como una sentencia de muerte para sus finanzas, pero no tiene por qué serlo. Ya sea que se trate de un simple descuido o de años de declaraciones sin presentar, la clave es actuar antes de que el IRS pase de enviar cartas a incautar bienes.
Examine los avisos, el historial de presentación, los registros y los plazos pertinentes antes de elegir una respuesta. Evalúe la asistencia profesional según los hechos, la ley aplicable y el alcance acordado de la representación.
Si está listo para detener la hemorragia y recuperar la tranquilidad, estamos aquí para ayudarle. Detenga la hemorragia y reduzca las sanciones tributarias del IRS comunicándose con nosotros para una consulta hoy mismo. Examinaremos su situación específica, determinaremos si usted califica para una reducción y elaboraremos una estrategia para proteger su futuro.
Servicios relacionados
Artículos relacionados
Representación dirigida por abogados
¿Listo para resolver su problema con el IRS?
Programe una consulta confidencial con un abogado tributario. Sin presión de ventas, solo asesoría legal honesta y un camino claro.
Consulta gratuita