
Qu’est-ce qu’une pénalité fiscale fédérale pour retard — et combien peut-elle vous coûter ?
Une pénalité fiscale fédérale pour retard (federal tax late penalty) peut s’accumuler rapidement. Voici un aperçu rapide de ce à quoi vous faites face :
| Type de pénalité | Taux | Maximum |
|---|---|---|
| Défaut de dépôt (Failure to File) | 5 % de l’impôt impayé par mois | 25 % de l’impôt impayé |
| Défaut de paiement (Failure to Pay) | 0,5 % de l’impôt impayé par mois | 25 % de l’impôt impayé |
| Les deux ensemble (même mois) | 5 % combinés (la pénalité de dépôt est réduite du taux de la pénalité de paiement) | 47,5 % au total |
| Pénalité minimale (60 jours de retard ou plus) | 485 $ US (2024) ou 100 % de l’impôt dû | Le moins élevé des deux |
| Intérêts | ~7 % par an, capitalisés quotidiennement | Se poursuivent jusqu’au paiement |
Si vous manquez l’échéance fiscale, l’IRS n’attend pas. Les pénalités commencent à courir immédiatement — et les intérêts s’ajoutent à ces pénalités, chaque jour.
La vie se complique. Une échéance manquée peut sembler un petit faux pas, mais l’IRS la traite comme une obligation financière qui grossit à mesure qu’elle reste non réglée. Que vous ayez oublié de déposer, que vous n’ayez pas eu les moyens de payer ou que vous ayez simplement manqué de temps, les conséquences sont réelles et elles s’aggravent rapidement.
La bonne nouvelle ? Vous avez des options. Comprendre exactement comment fonctionnent ces pénalités est la première étape pour mettre fin aux dégâts.
pénalité fiscale fédérale pour retard : examinez les avis pertinents, l’historique de vos dépôts, vos dossiers et les échéances avant de choisir une réponse. Évaluez l’assistance professionnelle en fonction des faits, du droit applicable et de l’étendue convenue de la représentation.
Comprendre les pénalités pour défaut de dépôt et pour défaut de paiement
Lorsque nous parlons d’une pénalité fiscale fédérale pour retard, nous parlons en fait de deux « monstres » distincts : la pénalité pour défaut de dépôt (« Failure to File ») et la pénalité pour défaut de paiement (« Failure to Pay »). Bien qu’elles se ressemblent, l’IRS les traite très différemment. L’une vous punit d’être en retard avec vos documents, tandis que l’autre vous punit d’être en retard avec votre argent.

Le fondement juridique de ces frais se trouve dans 26 USC 6651 : défaut de dépôt d’une déclaration fiscale ou de paiement de l’impôt. Chez Segal, Cohen & Landis (SCL), nous voyons souvent des clients paralysés par la peur de ces coûts qui s’accumulent. Toutefois, la chose la plus importante à retenir est que la pénalité pour défaut de dépôt est généralement dix fois plus coûteuse que la pénalité pour défaut de paiement. Si vous n’avez pas les moyens de payer vos impôts, vous devriez tout de même déposer votre déclaration pour éviter les frais les plus agressifs. Pour ceux qui ont déjà raté le coche, vous pouvez trouver plus d’informations sur les déclarations fiscales non déposées sur notre page de ressources dédiée.
Le coût de la procrastination : le défaut de dépôt
La pénalité pour défaut de dépôt est le « poids lourd ». Si vous devez des impôts et ne déposez pas votre déclaration (ou une prorogation) avant l’échéance, l’IRS vous facture 5 % du solde impayé pour chaque mois ou partie de mois de retard de la déclaration.
Cette pénalité commence le lendemain de la date d’échéance de dépôt de la déclaration fiscale et plafonne à 25 % de votre impôt impayé total. Pour mettre les choses en perspective, si vous devez 10 000 $ US, vous pourriez recevoir une pénalité de 500 $ US après une seule journée de retard. Au cinquième mois, vous avez ajouté 2 500 $ US à votre facture simplement pour le retard dans les documents.
Le coût de l’insuffisance de paiement : le défaut de paiement
La pénalité pour défaut de paiement est un peu « plus douce » mais plus persistante. Elle est calculée à 0,5 % des impôts impayés pour chaque mois ou partie de mois pendant lequel l’impôt demeure impayé. Comme la pénalité de dépôt, elle plafonne également à 25 % de l’impôt impayé.
Selon eCFR :: 26 CFR 301.6651-1 — défaut de dépôt d’une déclaration fiscale ou de paiement de l’impôt, le compteur démarre à la date d’échéance originale de la déclaration, que vous ayez ou non demandé une prorogation. Bien que 0,5 % semble peu élevé, il s’agit d’une pénalité pour « partie de mois ». Si vous payez le deuxième jour du mois, le mois complet vous est facturé.
Comment l’IRS calcule votre pénalité fiscale fédérale pour retard
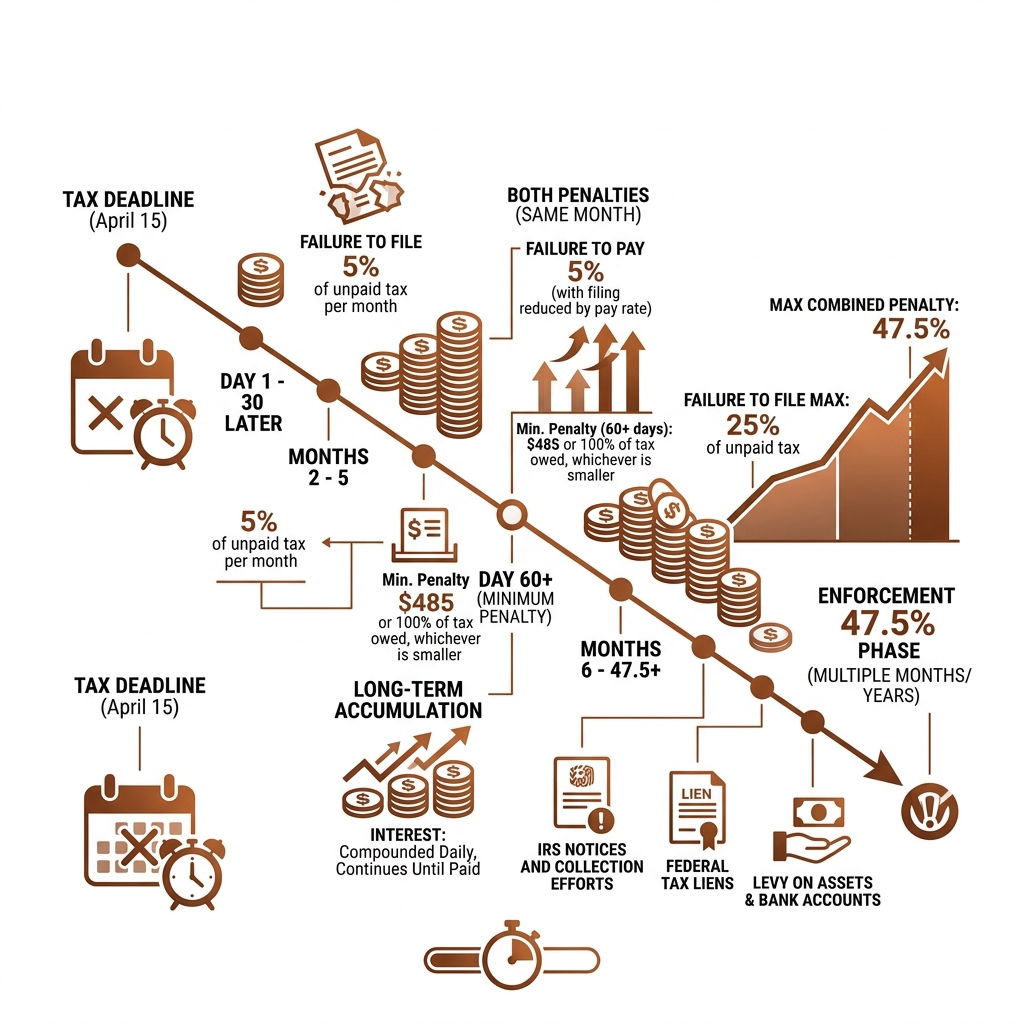
Calculer une pénalité fiscale fédérale pour retard n’est pas toujours un simple problème d’addition. Lorsque les deux pénalités s’appliquent au cours du même mois, l’IRS offre un petit « rabais ». Au lieu de vous facturer 5,5 % (5 % pour le dépôt + 0,5 % pour le paiement), il réduit la pénalité pour défaut de dépôt du montant de la pénalité pour défaut de paiement. Il en résulte des frais mensuels combinés de 5 %.
Toutefois, cette « grâce » ne dure que pendant les cinq premiers mois, jusqu’à ce que la pénalité pour défaut de dépôt atteigne son plafond de 25 %. Par la suite, la pénalité pour défaut de paiement continue de courir à 0,5 % par mois jusqu’à ce qu’elle atteigne elle aussi son propre plafond de 25 % ou que le solde soit payé. Cela signifie que la pénalité combinée totale pour un retard à la fois de dépôt et de paiement peut finir par atteindre 47,5 % du montant d’impôt initial.
Les taux d’intérêt de l’IRS changent chaque trimestre. Utilisez le tableau des taux actuel de l’IRS pour la période applicable. Indications connexes : plus d’informations sur l’accumulation des intérêts.
Pénalités minimales en cas de retard prolongé
Si vous avez plus de 60 jours de retard pour déposer votre déclaration, l’IRS cesse de jouer avec de petits pourcentages et passe à une « pénalité minimale ». Pour les déclarations dont l’échéance est en 2024, la pénalité fiscale fédérale pour retard minimale pour un dépôt de plus de 60 jours en retard est de 485 $ US ou de 100 % de l’impôt devant figurer sur la déclaration, selon le montant le moins élevé.
Cela signifie que si vous devez un très petit montant — disons 100 $ US — et que vous déposez trois mois en retard, votre pénalité ne sera pas simplement de 15 $ US (5 % pendant 3 mois). Elle sera de 100 $ US (100 % de l’impôt dû). Si vous devez 10 000 $ US, la pénalité sera d’au moins 485 $ US, même si le calcul mensuel de 5 % aurait donné moins.
Comment les intérêts aggravent les dégâts
Les intérêts sont le tueur silencieux de l’allègement fiscal. En vertu de la section 6621 de l’Internal Revenue Code, le taux d’intérêt est le taux fédéral à court terme plus 3 %. Comme ils sont capitalisés quotidiennement, le solde grossit toutes les 24 heures.
Examinez les avis pertinents, l’historique de vos dépôts, vos dossiers et les échéances avant de choisir une réponse. Évaluez l’assistance professionnelle en fonction des faits, du droit applicable et de l’étendue convenue de la représentation.
Stratégies pour éviter ou réduire une pénalité fiscale fédérale pour retard
La meilleure façon de gérer une pénalité fiscale fédérale pour retard est de ne jamais la laisser se produire. Mais nous savons que la vie dans des endroits comme Houston, Miami ou Seattle peut être mouvementée. Si vous vous retrouvez face à une échéance que vous ne pouvez pas respecter, vous pouvez prendre des mesures précises pour vous protéger.
Déposez une déclaration exacte et complète le plus tôt possible, même si vous ne pouvez pas payer. Demandez conseil au sujet des documents manquants et de toute prorogation dans les délais qui demeure disponible. Indications connexes : plus d’informations sur la manière d’éviter les pénalités.
Éviter une pénalité fiscale fédérale pour retard avec le Form 4868
Si vous vous rendez compte au 15 avril que vous n’êtes pas prêt à déposer, vous devez soumettre le Form 4868 : demande de prorogation automatique du délai de dépôt (Application for Automatic Extension of Time To File). Cela vous donne six mois de plus — jusqu’au 15 octobre — pour mettre vos documents en ordre.
Il y a toutefois une réserve importante : une prorogation du délai de dépôt N’EST PAS une prorogation du délai de paiement. Pour éviter la pénalité pour défaut de paiement durant ces six mois, vous devez généralement payer au moins 90 % de votre impôt réel d’ici l’échéance d’avril. Si vous déposez la demande de prorogation mais ne payez rien, vous devrez tout de même la pénalité mensuelle de 0,5 % sur le solde, bien que vous évitiez avec succès la pénalité beaucoup plus sévère de 5 % pour défaut de dépôt.
Être admissible à un allègement d’une pénalité fiscale fédérale pour retard
Examinez les avis pertinents, l’historique de vos dépôts, vos dossiers et les échéances avant de choisir une réponse. Évaluez l’assistance professionnelle en fonction des faits, du droit applicable et de l’étendue convenue de la représentation.
- La FTA est une dispense administrative pour des pénalités déterminées lorsque les critères de conformité pertinents sont remplis. L’AEP a commencé à être déployée à l’été 2026 pour les déclarations annuelles 2025 et les déclarations trimestrielles 2026 admissibles. Les indications de l’IRS remplacent par ailleurs la FTA pour les déclarations originales dont l’échéance est le 1er janvier 2027 ou postérieure. Les pénalités couvertes, l’historique de conformité propre à chaque déclaration et les exclusions déterminent l’admissibilité ; l’allègement n’est pas garanti.
- Motif raisonnable (Reasonable Cause) : si vous avez manqué une échéance en raison de circonstances indépendantes de votre volonté — comme une catastrophe naturelle, un incendie de maison, une maladie grave ou le décès d’un membre de la famille immédiate — l’IRS peut renoncer aux pénalités. Vous devez prouver que vous avez fait preuve de « soin et de prudence ordinaires en affaires » mais que vous n’avez tout de même pas été en mesure de respecter vos obligations.
Pour un examen approfondi de ces programmes, consultez notre article plus d’informations sur la remise de pénalité.
S’y retrouver dans les avis de l’IRS et les conséquences du défaut de dépôt
L’IRS communique au moyen d’une séquence très précise de lettres. Les ignorer est le moyen le plus rapide de perdre vos droits. Cela commence habituellement par un avis CP14 (CP14 notice), qui est essentiellement une facture pour l’impôt, les intérêts et la pénalité fiscale fédérale pour retard initiale.
Le CP504 avertit d’une mesure de saisie envisagée, y compris une saisie du remboursement d’impôt de l’État. Une saisie sur d’autres biens exige généralement un avis des droits Collection Due Process si ces droits n’ont pas été fournis auparavant, sous réserve d’exceptions prévues par la loi. Suivez l’avis réel et ses échéances. Indications connexes : plus d’informations sur les saisies fiscales.
Répondre aux avis de pénalité de l’IRS
Lorsque vous recevez un avis, vous disposez généralement d’un délai de 21 jours (ou de 10 jours si le montant dépasse 100 000 $ US) pour payer en totalité avant que d’autres mesures soient prises. Si vous ne pouvez pas payer en totalité, ne vous cachez pas.
Mettre en place un plan de paiement approuvé (accord de paiement échelonné, Installment Agreement) peut en fait vous faire économiser de l’argent. Pour les contribuables qui bénéficient d’un plan approuvé, la pénalité pour défaut de paiement est ramenée de 0,5 % à 0,25 % par mois. À l’inverse, si vous attendez que l’IRS émette un Final Notice of Intent to Levy (avis final d’intention de saisie, Letter 1058), la pénalité peut grimper à 1 % par mois. Si vous croyez que la pénalité a été cotisée par erreur, nous utilisons souvent plus d’informations sur le Form 843 de l’IRS pour demander formellement un remboursement ou une remise des frais.
Le danger de la Substitute for Return (SFR)
Certaines personnes pensent que si elles ne déposent jamais, l’IRS ne le saura jamais. C’est un mythe dangereux. Si vous ne déposez pas, l’IRS peut éventuellement établir à votre place une Substitute for Return (SFR, déclaration de substitution).
Lorsque l’IRS établit une SFR, il utilise les renseignements de vos W-2 et 1099, mais il vous accorde zéro déduction ou crédit. Il vous déclare comme « célibataire (Single) » ou « marié déclarant séparément (Married Filing Separately) » avec la déduction forfaitaire. Cela donne presque toujours une facture fiscale beaucoup plus élevée que si vous aviez déposé vous-même. Une fois la SFR traitée, l’IRS commence des mesures de recouvrement agressives fondées sur ce montant gonflé.
Foire aux questions sur les pénalités fiscales fédérales pour retard
Et si un remboursement m’est dû mais que je dépose en retard ?
Si vous avez droit à un remboursement, il n’y a généralement aucune pénalité pour un dépôt tardif. Les pénalités pour défaut de dépôt et pour défaut de paiement sont des pourcentages de l’impôt impayé. Si votre « impôt impayé » est nul (ou négatif), la pénalité est nulle. Toutefois, vous devez déposer dans les trois ans suivant la date d’échéance de la déclaration, faute de quoi vous perdez votre remboursement au profit du département du Trésor des États-Unis (U.S. Treasury) pour toujours.
Puis-je faire supprimer une pénalité si j’ai eu une urgence familiale ?
Oui. Cela relève de la catégorie « motif raisonnable (Reasonable Cause) ». Vous devrez fournir des documents, comme des dossiers d’hôpital ou un certificat de décès, et expliquer comment l’urgence vous a directement empêché de déposer ou de payer à temps. L’IRS recherche un lien direct entre l’événement et le retard.
Une prorogation fiscale me donne-t-elle plus de temps pour payer ?
Non. C’est le malentendu le plus courant en droit fiscal. Une prorogation ne vous donne que plus de temps pour déposer vos documents. Votre paiement demeure dû à l’échéance originale d’avril. Si vous ne payez pas d’ici là, la pénalité pour défaut de paiement et les intérêts commenceront à courir sur le solde impayé.
Conclusion
Une pénalité fiscale fédérale pour retard peut sembler une condamnation à mort pour vos finances, mais il n’en va pas nécessairement ainsi. Que vous soyez confronté à une simple omission ou à des années de déclarations non déposées, la clé est d’agir avant que l’IRS ne passe de l’envoi de lettres à la saisie de biens.
Examinez les avis pertinents, l’historique de vos dépôts, vos dossiers et les échéances avant de choisir une réponse. Évaluez l’assistance professionnelle en fonction des faits, du droit applicable et de l’étendue convenue de la représentation.
Si vous êtes prêt à mettre fin à l’hémorragie et à retrouver la tranquillité d’esprit, nous sommes là pour vous aider. Mettez fin à l’hémorragie et réduisez les pénalités fiscales de l’IRS en nous contactant pour une consultation dès aujourd’hui. Nous examinerons votre situation précise, déterminerons si vous êtes admissible à une remise et élaborerons une stratégie pour protéger votre avenir.
Services connexes
Articles connexes
Représentation menée par des avocats
Prêt à résoudre votre problème avec l'IRS ?
Planifiez une consultation confidentielle avec un avocat fiscaliste. Aucune pression commerciale, seulement des conseils juridiques honnêtes et une voie claire.
Consultation gratuite