
Was ist eine bundesweite Steuer-Verspätungsstrafe — und wie viel kann sie Sie kosten?
Eine bundesweite Steuer-Verspätungsstrafe kann sich schnell summieren. Hier ein kurzer Überblick darüber, womit Sie es zu tun haben:
| Art der Strafe | Satz | Höchstbetrag |
|---|---|---|
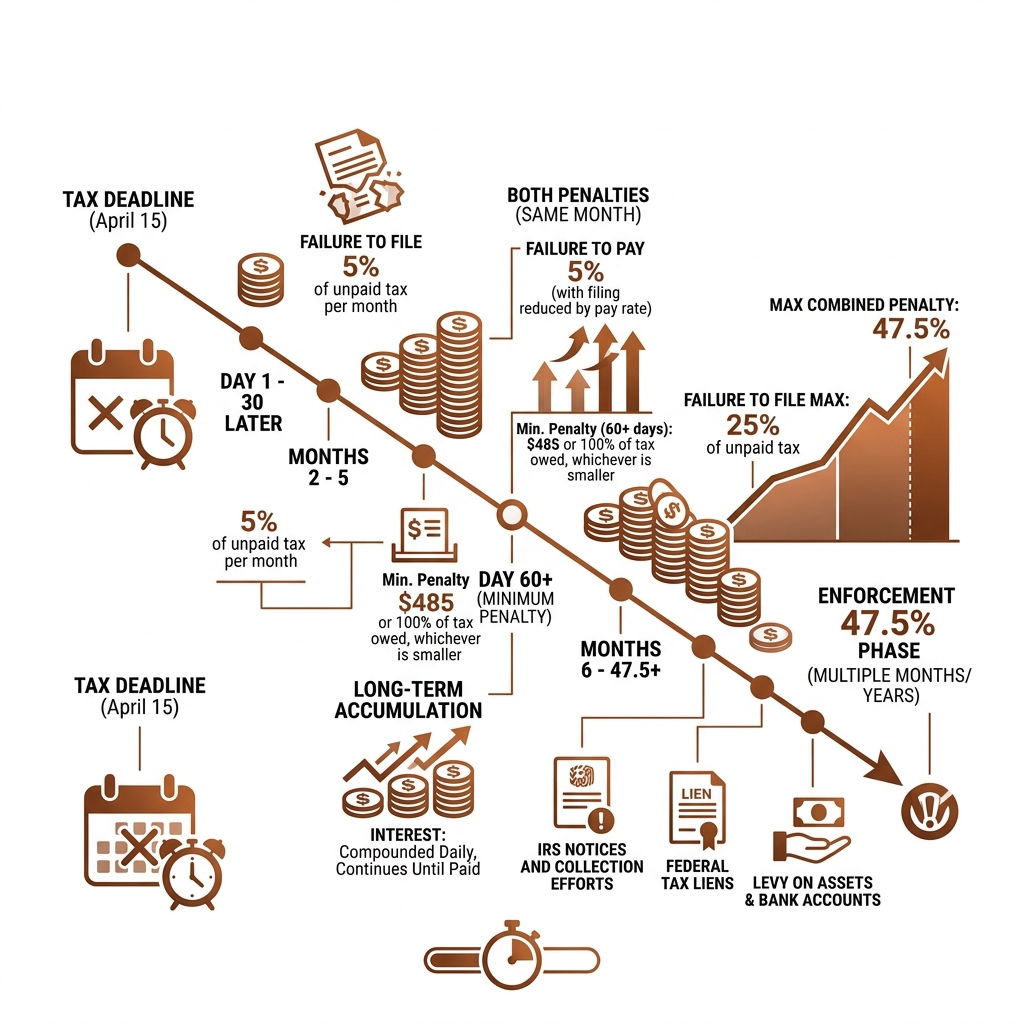
| Verspätete Abgabe (Failure to File) | 5 % der nicht gezahlten Steuer pro Monat | 25 % der nicht gezahlten Steuer |
| Verspätete Zahlung (Failure to Pay) | 0,5 % der nicht gezahlten Steuer pro Monat | 25 % der nicht gezahlten Steuer |
| Beide zusammen (im selben Monat) | 5 % kombiniert (Abgabe-Strafe um den Zahlungssatz gemindert) | 47,5 % insgesamt |
| Mindeststrafe (mehr als 60 Tage verspätet) | 485 $ (2024) oder 100 % der geschuldeten Steuer | Je nachdem, welcher Betrag kleiner ist |
| Zinsen | ~7 % jährlich, täglich aufgezinst | Laufen weiter, bis gezahlt wird |
Verpassen Sie die Steuerfrist, wartet der IRS nicht. Strafen beginnen sofort zu laufen — und auf diese Strafen kommen Zinsen obendrauf, jeden einzelnen Tag.
Das Leben wird kompliziert. Eine verpasste Frist mag sich wie ein kleiner Ausrutscher anfühlen, aber der IRS behandelt sie als eine finanzielle Verpflichtung, die wächst, je länger sie ungelöst bleibt. Ob Sie vergessen haben abzugeben, sich die Zahlung nicht leisten konnten oder einfach die Zeit ausgegangen ist: Die Folgen sind real und eskalieren schnell.
Die gute Nachricht? Sie haben Optionen. Genau zu verstehen, wie diese Strafen funktionieren, ist der erste Schritt, um den Schaden zu stoppen.
bundesweite Steuer-Verspätungsstrafe: Prüfen Sie die maßgeblichen Mitteilungen, die Einreichungshistorie, die Unterlagen und die Fristen, bevor Sie eine Antwort wählen. Beurteilen Sie professionelle Unterstützung anhand der Tatsachen, des anwendbaren Rechts und des vereinbarten Umfangs der Vertretung.
Die Strafen für verspätete Abgabe (Failure to File) und verspätete Zahlung (Failure to Pay) verstehen
Wenn wir von einer bundesweiten Steuer-Verspätungsstrafe sprechen, geht es eigentlich um zwei verschiedene Ungeheuer: die „Failure to File“-Strafe und die „Failure to Pay“-Strafe. Obwohl sie ähnlich klingen, behandelt der IRS sie sehr unterschiedlich. Die eine bestraft Sie dafür, dass Ihre Unterlagen zu spät kommen, die andere dafür, dass Ihr Geld zu spät kommt.

Die gesetzliche Grundlage für diese Gebühren findet sich in 26 USC 6651: Failure to file tax return or to pay tax. Bei Segal, Cohen & Landis (SCL) erleben wir oft Mandanten, die von der Angst vor diesen wachsenden Kosten gelähmt sind. Das Wichtigste, woran Sie sich erinnern sollten, ist jedoch, dass die „Failure to File“-Strafe in der Regel zehnmal teurer ist als die „Failure to Pay“-Strafe. Wenn Sie sich die Zahlung Ihrer Steuern nicht leisten können, sollten Sie Ihre Erklärung dennoch abgeben, um die aggressivsten Gebühren zu vermeiden. Für diejenigen, die den Zug bereits verpasst haben, finden Sie weitere Informationen zu nicht abgegebenen Steuererklärungen auf unserer speziellen Ressourcenseite.
Die Kosten des Aufschiebens: Verspätete Abgabe (Failure to File)
Die „Failure to File“-Strafe ist das „Schwergewicht“. Wenn Sie Steuern schulden und Ihre Erklärung (oder einen Verlängerungsantrag) nicht bis zur Frist abgeben, berechnet Ihnen der IRS 5 % des unbezahlten Saldos für jeden Monat oder angefangenen Monat, in dem die Erklärung verspätet ist.
Diese Strafe beginnt am Tag nach dem Fälligkeitstermin der Steuererklärung und ist bei 25 % Ihrer gesamten unbezahlten Steuer gedeckelt. Um das in Relation zu setzen: Wenn Sie 10.000 $ schulden, könnten Sie bereits nach nur einem Tag Verspätung mit einer Strafe von 500 $ belegt werden. Bis zum fünften Monat haben Sie Ihrer Rechnung allein für die Verzögerung der Unterlagen 2.500 $ hinzugefügt.
Die Kosten der Unterzahlung: Verspätete Zahlung (Failure to Pay)
Die „Failure to Pay“-Strafe ist etwas „milder“, aber hartnäckiger. Sie wird mit 0,5 % der nicht gezahlten Steuern für jeden Monat oder angefangenen Monat berechnet, in dem die Steuer unbezahlt bleibt. Wie die Abgabestrafe ist auch diese bei 25 % der nicht gezahlten Steuer gedeckelt.
Laut eCFR :: 26 CFR 301.6651-1 — Failure to file tax return or to pay tax beginnt die Uhr am ursprünglichen Fälligkeitstermin der Erklärung zu ticken, unabhängig davon, ob Sie eine Verlängerung beantragt haben. Auch wenn 0,5 % klein klingen, ist es eine Strafe für „angefangene Monate“. Wenn Sie am zweiten Tag des Monats zahlen, wird Ihnen der volle Monat berechnet.
Wie der IRS Ihre bundesweite Steuer-Verspätungsstrafe berechnet
Die Berechnung einer bundesweiten Steuer-Verspätungsstrafe ist nicht immer eine einfache Addition. Wenn beide Strafen im selben Monat anfallen, gewährt der IRS einen kleinen „Rabatt“. Statt Ihnen 5,5 % zu berechnen (5 % für die Abgabe + 0,5 % für die Zahlung), mindert er die „Failure to File“-Strafe um den Betrag der „Failure to Pay“-Strafe. Das ergibt eine kombinierte Monatsgebühr von 5 %.
Diese „Gnadenfrist“ gilt jedoch nur für die ersten fünf Monate, bis die „Failure to File“-Strafe ihre Obergrenze von 25 % erreicht. Danach läuft die „Failure to Pay“-Strafe mit 0,5 % pro Monat weiter auf, bis auch sie ihre eigene Obergrenze von 25 % erreicht oder der Saldo bezahlt ist. Das bedeutet, dass die gesamte kombinierte Strafe für verspätete Abgabe und verspätete Zahlung schließlich 47,5 % des ursprünglichen Steuerbetrags erreichen kann.
Die IRS-Zinssätze ändern sich vierteljährlich. Verwenden Sie die aktuelle IRS-Zinstabelle für den jeweils maßgeblichen Zeitraum. Weiterführende Hinweise: weitere Informationen zum Auflaufen von Zinsen.
Mindeststrafen bei langfristigem Verzug
Wenn Sie mit der Abgabe Ihrer Erklärung mehr als 60 Tage im Verzug sind, hört der IRS auf, mit kleinen Prozentsätzen zu spielen, und geht zu einer „Mindeststrafe“ über. Für Erklärungen, die 2024 fällig waren, beträgt die bundesweite Steuer-Verspätungsstrafe in ihrer Mindesthöhe für eine mehr als 60 Tage verspätete Abgabe 485 $ oder 100 % der in der Erklärung auszuweisenden Steuer, je nachdem, welcher Betrag kleiner ist.
Das bedeutet: Wenn Sie einen sehr kleinen Betrag schulden — sagen wir 100 $ — und drei Monate zu spät abgeben, beträgt Ihre Strafe nicht nur 15 $ (5 % für 3 Monate). Sie beträgt 100 $ (100 % der fälligen Steuer). Wenn Sie 10.000 $ schulden, beträgt die Strafe mindestens 485 $, selbst wenn die monatliche 5-%-Berechnung weniger ergeben hätte.
Wie Zinsen den Schaden verstärken
Zinsen sind der stille Killer der Steuerentlastung. Nach Internal Revenue Code Section 6621 entspricht der Zinssatz dem bundesweiten kurzfristigen Satz plus 3 %. Da er täglich aufgezinst wird, wächst der Saldo alle 24 Stunden.
Prüfen Sie die maßgeblichen Mitteilungen, die Einreichungshistorie, die Unterlagen und die Fristen, bevor Sie eine Antwort wählen. Beurteilen Sie professionelle Unterstützung anhand der Tatsachen, des anwendbaren Rechts und des vereinbarten Umfangs der Vertretung.
Strategien zur Vermeidung oder Minderung einer bundesweiten Steuer-Verspätungsstrafe
Der beste Umgang mit einer bundesweiten Steuer-Verspätungsstrafe ist, sie gar nicht erst entstehen zu lassen. Aber wir wissen, dass das Leben in Orten wie Houston, Miami oder Seattle hektisch sein kann. Wenn Sie vor einer Frist stehen, die Sie nicht einhalten können, gibt es bestimmte Schritte, mit denen Sie sich schützen können.
Geben Sie eine genaue, vollständige Erklärung so früh wie möglich ab, auch wenn Sie nicht zahlen können. Lassen Sie sich zu fehlenden Unterlagen und zu einer noch verfügbaren rechtzeitigen Fristverlängerung beraten. Weiterführende Hinweise: weitere Informationen zur Vermeidung von Strafen.
Eine bundesweite Steuer-Verspätungsstrafe mit Form 4868 vermeiden
Wenn Sie bis zum 15. April feststellen, dass Sie nicht bereit sind abzugeben, müssen Sie Form 4868: Application for Automatic Extension of Time To File einreichen. Das verschafft Ihnen sechs zusätzliche Monate — bis zum 15. Oktober —, um Ihre Unterlagen in Ordnung zu bringen.
Es gibt jedoch einen wichtigen Haken: Eine Fristverlängerung für die Abgabe ist KEINE Fristverlängerung für die Zahlung. Um die „Failure to Pay“-Strafe während dieser sechs Monate zu vermeiden, müssen Sie in der Regel bis zur Frist im April mindestens 90 % Ihrer tatsächlichen Steuerschuld zahlen. Wenn Sie die Verlängerung beantragen, aber nichts zahlen, schulden Sie weiterhin die monatliche Strafe von 0,5 % auf den Saldo, vermeiden aber erfolgreich die deutlich härtere „Failure to File“-Strafe von 5 %.
Sich für eine Entlastung von einer bundesweiten Steuer-Verspätungsstrafe qualifizieren
Prüfen Sie die maßgeblichen Mitteilungen, die Einreichungshistorie, die Unterlagen und die Fristen, bevor Sie eine Antwort wählen. Beurteilen Sie professionelle Unterstützung anhand der Tatsachen, des anwendbaren Rechts und des vereinbarten Umfangs der Vertretung.
- FTA ist ein administrativer Verzicht auf bestimmte Strafen, wenn die maßgeblichen Compliance-Kriterien erfüllt sind. AEP wurde im Sommer 2026 schrittweise für berechtigte Jahreserklärungen für 2025 und Quartalserklärungen für 2026 eingeführt. Die IRS-Hinweise ersetzen FTA gesondert für ursprüngliche Erklärungen, die am 1. Januar 2027 oder später fällig sind. Erfasste Strafen, die erklärungsbezogene Compliance-Historie und Ausschlüsse bestimmen die Berechtigung; eine Entlastung ist nicht garantiert.
- Berechtigter Grund (Reasonable Cause): Wenn Sie eine Frist aufgrund von Umständen außerhalb Ihrer Kontrolle verpasst haben — wie einer Naturkatastrophe, einem Hausbrand, einer schweren Erkrankung oder dem Tod eines nahen Familienmitglieds —, kann der IRS die Strafen erlassen. Sie müssen nachweisen, dass Sie „die übliche geschäftliche Sorgfalt und Umsicht“ („ordinary business care and prudence“) angewendet haben, Ihren Pflichten aber dennoch nicht nachkommen konnten.
Für einen tieferen Einblick in diese Programme siehe unseren Artikel weitere Informationen zum Strafnachlass.
Sich in IRS-Mitteilungen und den Folgen der Nichtabgabe zurechtfinden
Der IRS kommuniziert über eine ganz bestimmte Abfolge von Schreiben. Diese zu ignorieren ist der schnellste Weg, Ihre Rechte zu verlieren. Es beginnt in der Regel mit einer Notice CP14, die im Wesentlichen eine Rechnung über die Steuer, Zinsen und die anfängliche bundesweite Steuer-Verspätungsstrafe ist.
CP504 warnt vor beabsichtigten Pfändungsmaßnahmen, einschließlich einer Pfändung einer staatlichen Steuererstattung. Eine Pfändung anderen Vermögens erfordert in der Regel eine Mitteilung über die Collection-Due-Process-Rechte, falls diese Rechte nicht zuvor gewährt wurden, vorbehaltlich gesetzlicher Ausnahmen. Befolgen Sie die tatsächliche Mitteilung und ihre Fristen. Weiterführende Hinweise: weitere Informationen zu Steuerpfändungen.
Auf IRS-Strafmitteilungen reagieren
Wenn Sie eine Mitteilung erhalten, haben Sie in der Regel eine Frist von 21 Tagen (oder 10 Tagen, wenn der Betrag über 100.000 $ liegt), um vollständig zu zahlen, bevor weitere Maßnahmen ergriffen werden. Wenn Sie nicht vollständig zahlen können, verstecken Sie sich nicht.
Das Einrichten eines genehmigten Zahlungsplans (Ratenzahlungsvereinbarung, Installment Agreement) kann Ihnen tatsächlich Geld sparen. Für Steuerpflichtige mit einem genehmigten Plan wird die „Failure to Pay“-Strafe von 0,5 % auf 0,25 % pro Monat gesenkt. Wenn Sie hingegen warten, bis der IRS eine Final Notice of Intent to Levy (endgültige Mitteilung über die beabsichtigte Pfändung; Letter 1058) erlässt, kann die Strafe auf 1 % pro Monat steigen. Wenn Sie glauben, dass die Strafe fehlerhaft festgesetzt wurde, verwenden wir häufig weitere Informationen zu IRS Form 843, um formell eine Erstattung oder einen Nachlass der Gebühren zu beantragen.
Die Gefahr der Substitute for Return (SFR)
Manche Leute denken, dass der IRS nie davon erfährt, wenn sie nie abgeben. Das ist ein gefährlicher Mythos. Wenn Sie nicht abgeben, kann der IRS schließlich für Sie eine Substitute for Return (SFR) (vom IRS erstellte Ersatzerklärung) einreichen.
Wenn der IRS eine SFR einreicht, verwendet er Angaben aus Ihren W-2- und 1099-Formularen, gewährt Ihnen aber null Abzüge oder Gutschriften. Er veranlagt Sie als „Single“ (ledig) oder „Married Filing Separately“ (verheiratet, getrennte Veranlagung) mit dem Standardabzug. Das führt fast immer zu einer deutlich höheren Steuerrechnung, als wenn Sie selbst abgegeben hätten. Sobald die SFR verarbeitet ist, beginnt der IRS mit aggressiven Einziehungsmaßnahmen auf Grundlage dieser überhöhten Zahl.
Häufig gestellte Fragen zu bundesweiten Steuer-Verspätungsstrafen
Was ist, wenn mir eine Erstattung zusteht, ich aber verspätet abgebe?
Wenn Ihnen eine Erstattung zusteht, gibt es in der Regel keine Strafe für eine verspätete Abgabe. Die „Failure to File“- und „Failure to Pay“-Strafen sind Prozentsätze der unbezahlten Steuer. Wenn Ihre „unbezahlte Steuer“ null (oder negativ) ist, ist die Strafe null. Sie müssen jedoch innerhalb von drei Jahren nach dem Fälligkeitstermin der Erklärung abgeben, sonst verwirken Sie Ihre Erstattung für immer an das US-Finanzministerium (U.S. Treasury).
Kann ich eine Strafe entfernen lassen, wenn ich einen familiären Notfall hatte?
Ja. Das fällt unter die Kategorie „Reasonable Cause“ (berechtigter Grund). Sie müssen Unterlagen vorlegen, etwa Krankenhausunterlagen oder eine Sterbeurkunde, und erklären, wie der Notfall Sie unmittelbar daran gehindert hat, fristgerecht abzugeben oder zu zahlen. Der IRS sucht nach einem direkten Zusammenhang zwischen dem Ereignis und der Verzögerung.
Verschafft mir eine Steuerfristverlängerung mehr Zeit für die Zahlung?
Nein. Das ist das häufigste Missverständnis im Steuerrecht. Eine Verlängerung gibt Ihnen nur mehr Zeit, Ihre Unterlagen abzugeben. Ihre Zahlung ist weiterhin bis zur ursprünglichen Frist im April fällig. Wenn Sie bis dahin nicht zahlen, beginnen die „Failure to Pay“-Strafe und Zinsen auf den unbezahlten Saldo aufzulaufen.
Fazit
Eine bundesweite Steuer-Verspätungsstrafe kann sich wie ein Todesurteil für Ihre Finanzen anfühlen, aber das muss nicht so sein. Ob es um ein einfaches Versäumnis oder um jahrelang nicht abgegebene Erklärungen geht: Der Schlüssel ist, zu handeln, bevor der IRS vom Versenden von Schreiben zur Beschlagnahme von Vermögenswerten übergeht.
Prüfen Sie die maßgeblichen Mitteilungen, die Einreichungshistorie, die Unterlagen und die Fristen, bevor Sie eine Antwort wählen. Beurteilen Sie professionelle Unterstützung anhand der Tatsachen, des anwendbaren Rechts und des vereinbarten Umfangs der Vertretung.
Wenn Sie bereit sind, den Aderlass zu stoppen und Ihre Gelassenheit zurückzugewinnen, sind wir für Sie da. Stoppen Sie den Aderlass und reduzieren Sie IRS-Steuerstrafen, indem Sie uns noch heute für eine Beratung kontaktieren. Wir sehen uns Ihre spezifische Situation an, ermitteln, ob Sie sich für einen Nachlass qualifizieren, und erarbeiten eine Strategie zum Schutz Ihrer Zukunft.
Passende Leistungen
Verwandte Artikel
Anwaltlich geführte Vertretung
Bereit, Ihr IRS-Problem zu lösen?
Vereinbaren Sie ein vertrauliches Gespräch mit einem Steueranwalt. Kein Verkaufsdruck, nur ehrliche Rechtsberatung und ein klarer Weg.
Kostenlose Erstberatung