
連邦税の遅延ペナルティとは何か、そしていくらかかる可能性があるか
連邦税の遅延ペナルティは、あっという間に膨らむことがあります。直面している内容を簡単にまとめると次のとおりです。
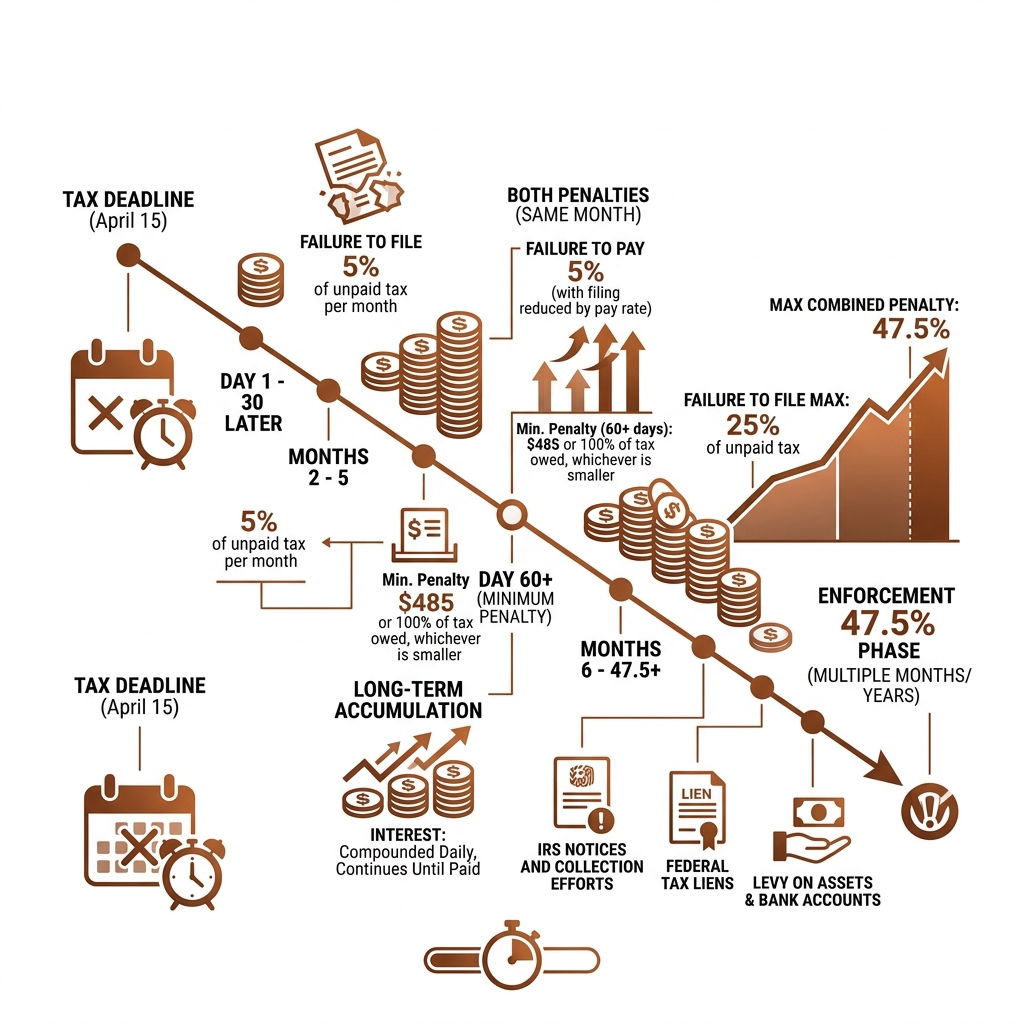
| ペナルティの種類 | 率 | 上限 |
|---|---|---|
| 無申告加算税(Failure to File) | 未納税額の月5% | 未納税額の25% |
| 納付不履行のペナルティ(Failure to Pay) | 未納税額の月0.5% | 未納税額の25% |
| 両方の合計(同じ月) | 合計5%(申告分は納付分の率だけ減額) | 合計47.5% |
| 最低ペナルティ(60日以上の遅延) | $485(2024年)または納めるべき税額の100% | いずれか小さい方 |
| 利息 | 年約7%、日次複利 | 納付されるまで継続 |
納税期限を過ぎても、IRSは待ってくれません。ペナルティはただちに発生し始め、そのペナルティの上にさらに利息が毎日積み重なります。
人生は複雑になるものです。期限を逃すことは小さな失敗のように感じられるかもしれませんが、IRSはそれを、未解決のまま放置されるほど増えていく金銭的義務として扱います。申告を忘れた場合でも、支払う余裕がなかった場合でも、単に時間が足りなくなった場合でも、結果は現実のものであり、急速にエスカレートします。
朗報があります。選択肢はあります。これらのペナルティの仕組みを正確に理解することが、被害を食い止める第一歩です。
連邦税の遅延ペナルティ:対応を選ぶ前に、関連する通知、申告の履歴、記録、期限を確認してください。専門家の支援は、事実関係、適用される法律、合意された代理の範囲に応じて評価してください。
無申告加算税と納付不履行のペナルティを理解する
連邦税の遅延ペナルティと言うとき、実際には2つの異なる「怪物」、すなわち「無申告加算税(Failure to File)」と「納付不履行のペナルティ(Failure to Pay)」を指しています。両者は似て聞こえますが、IRSの扱いは大きく異なります。一方は書類の遅れを罰し、もう一方はお金の遅れを罰します。

これらの課徴金の法的根拠は、26 USC 6651: Failure to file tax return or to pay tax(申告書の不提出または納税の不履行)にあります。Segal, Cohen & Landis (SCL)では、積み上がる費用への恐れで身動きが取れなくなっているお客様に頻繁にお会いします。しかし、覚えておくべき最も重要な点は、「無申告加算税(Failure to File)」は、一般に「納付不履行のペナルティ(Failure to Pay)」の10倍高額だということです。税金を支払う余裕がない場合でも、最も厳しい課徴金を避けるために、申告書は提出すべきです。すでに機会を逃してしまった方は、当事務所の専用リソースページで未提出の申告書に関する詳細情報をご覧いただけます。
先延ばしのコスト:無申告加算税(Failure to File)
無申告加算税は「大物」です。税金を負っているのに、期限までに申告書(または延長申請)を提出しない場合、IRSは申告が遅れている月ごとに(1か月に満たない場合も1か月として)、未納残高の5%を課します。
このペナルティは、納税申告の期限の翌日から始まり、未納税額の合計の25%で上限に達します。わかりやすく言えば、$10,000の税金を負っている場合、たった1日遅れただけで$500のペナルティを課される可能性があります。5か月目までには、書類の遅れだけで請求額に$2,500が加算されます。
過少納付のコスト:納付不履行のペナルティ(Failure to Pay)
納付不履行のペナルティは、やや「穏やか」ですが、より長く続きます。税金が未納のままである月ごとに(1か月に満たない場合も1か月として)、未納税額の0.5%で計算されます。申告のペナルティと同様に、これも未納税額の25%で上限に達します。
eCFR :: 26 CFR 301.6651-1 — Failure to file tax return or to pay tax(申告書の不提出または納税の不履行)によれば、延長を申請したかどうかにかかわらず、時計は申告書の本来の期限から進み始めます。0.5%は小さく聞こえますが、これは「1か月に満たない分も含む」ペナルティです。月の2日目に納付した場合でも、その月全体分が課されます。
IRSがあなたの連邦税の遅延ペナルティを計算する方法
連邦税の遅延ペナルティの計算は、必ずしも単純な足し算ではありません。両方のペナルティが同じ月に適用される場合、IRSは小さな「割引」を適用します。5.5%(申告の5%+納付の0.5%)を課す代わりに、無申告加算税を納付不履行のペナルティの額だけ減らします。その結果、月あたりの合計は5%になります。
ただし、この「猶予」は、無申告加算税が25%の上限に達するまでの最初の5か月間だけです。その後は、納付不履行のペナルティが、自身の25%の上限に達するか残高が支払われるまで、月0.5%で発生し続けます。つまり、申告の遅れと納付の遅れの両方に該当する場合の合計ペナルティは、最終的に元の税額の47.5%に達する可能性があります。
IRSの利率は四半期ごとに変わります。該当する期間については、最新のIRSの利率表を使用してください。関連ガイダンス:利息の発生に関する詳細情報。
長期の延滞に対する最低ペナルティ
申告書の提出が60日を超えて遅れた場合、IRSは小さなパーセンテージにこだわるのをやめ、「最低ペナルティ(minimum penalty)」に移行します。2024年が期限の申告書については、60日を超えて遅れた申告に対する連邦税の遅延ペナルティの最低額は、$485か、申告書に表示されるべき税額の100%のいずれか小さい方です。
つまり、負っている金額がごくわずか、たとえば$100で、3か月遅れで申告した場合、ペナルティは$15(3か月分の5%)にとどまりません。$100(納めるべき税額の100%)になります。$10,000を負っている場合、月5%の計算ではそれより少なくなる場合でも、ペナルティは少なくとも$485になります。
利息が被害を拡大させる仕組み
利息は、税の救済における静かな殺し手です。内国歳入法典(Internal Revenue Code)第6621条に基づき、利率は連邦短期金利に3%を加えたものです。日次で複利計算されるため、残高は24時間ごとに増えていきます。
対応を選ぶ前に、関連する通知、申告の履歴、記録、期限を確認してください。専門家の支援は、事実関係、適用される法律、合意された代理の範囲に応じて評価してください。
連邦税の遅延ペナルティを回避または軽減するための戦略
連邦税の遅延ペナルティに対処する最善の方法は、そもそもそれを発生させないことです。しかし、ヒューストン、マイアミ、シアトルのような場所での生活が慌ただしくなることは、私たちも承知しています。守れない期限を前にしている場合、身を守るために取れる具体的な手順があります。
支払えない場合でも、正確で完全な申告書を可能な限り早く提出してください。記録が欠けている場合や、まだ利用できる期限内の延長について助言を求めてください。関連ガイダンス:ペナルティ回避に関する詳細情報。
Form 4868による連邦税の遅延ペナルティの回避
4月15日までに申告の準備ができないとわかった場合は、Form 4868: Application for Automatic Extension of Time To File(申告期限の自動延長申請書)を提出しなければなりません。これにより、書類を整えるための6か月、つまり10月15日までの猶予が得られます。
ただし、重大な落とし穴があります。申告の延長は、納付の延長ではありません。この6か月間、納付不履行のペナルティを避けるには、一般に4月の期限までに実際の納税義務額の少なくとも90%を納付する必要があります。延長を申請しても何も納付しなければ、残高に対して月0.5%のペナルティは依然として課されますが、はるかに厳しい5%の無申告加算税は回避できます。
連邦税の遅延ペナルティの救済を受ける資格
対応を選ぶ前に、関連する通知、申告の履歴、記録、期限を確認してください。専門家の支援は、事実関係、適用される法律、合意された代理の範囲に応じて評価してください。
- FTAは、関連するコンプライアンス要件が満たされている場合に、特定のペナルティについて認められる行政上の免除です。AEPは、対象となる2025年の年次申告書および2026年の四半期申告書について、2026年夏に導入が始まりました。IRSのガイダンスでは、別途、2027年1月1日以降が期限の当初の申告書についてはFTAに代わる制度が定められています。対象となるペナルティ、申告書ごとのコンプライアンスの履歴、除外事由によって適格性が決まります。減免が保証されるものではありません。
- 合理的な理由(Reasonable Cause):自然災害、住宅火災、重い病気、近親者の死亡など、自分ではどうにもできない事情により期限を逃した場合、IRSがペナルティを免除することがあります。「通常の事業上の注意と慎重さ(ordinary business care and prudence)」を尽くしたにもかかわらず、義務を果たせなかったことを証明しなければなりません。
これらの制度の詳細については、当事務所のペナルティ減免に関する詳細情報の記事をご覧ください。
IRSの通知と無申告の結果への対処
IRSは、非常に決まった順序で書簡を通じて連絡してきます。これらを無視することは、権利を失う最も早い方法です。通常はCP14通知から始まり、これは基本的に、税額、利息、および最初の連邦税の遅延ペナルティの請求書です。
CP504は、州税還付金の差押えを含む、差押えの手続きを予定していることを警告するものです。その他の財産に対する差押えには、徴収適正手続(Collection Due Process)の権利がそれまでに通知されていない場合、一般に、法定の例外を除き、その権利の通知が必要です。実際の通知とその期限に従ってください。関連ガイダンス:税務差押えに関する詳細情報。
IRSのペナルティ通知への対応
通知を受け取った場合、通常、さらなる措置が取られる前に全額を納付するための21日間(金額が$100,000を超える場合は10日間)の猶予があります。全額を支払えない場合は、隠れないでください。
承認された支払いプラン(分割払い合意、Installment Agreement)を設定すると、実際に費用を節約できる場合があります。承認されたプランに入っている納税者については、納付不履行のペナルティが月0.5%から0.25%に減額されます。逆に、IRSが差押え予告の最終通知(Final Notice of Intent to Levy、Letter 1058)を発行するまで待つと、ペナルティは月1%に跳ね上がる可能性があります。ペナルティが誤って賦課されたと考える場合、当事務所では、課徴金の還付または減免を正式に請求するために、IRS Form 843に関する詳細情報をしばしば利用します。
代替申告書(SFR)の危険性
申告しなければIRSは気づかないと考える人もいます。これは危険な迷信です。申告しない場合、IRSは最終的にあなたに代わって代替申告書(Substitute for Return、SFR)を作成する可能性があります。
IRSがSFRを作成するとき、W-2や1099の情報を使いますが、控除や税額控除はゼロとして扱います。「独身(Single)」または「夫婦個別申告(Married Filing Separately)」として、標準控除で申告されます。これにより、ほぼ常に、ご自身で申告した場合よりはるかに高い税額になります。SFRが処理されると、IRSはその膨らんだ数字に基づいて積極的な徴収措置を開始します。
連邦税の遅延ペナルティに関するよくある質問
還付金を受け取れる場合でも、遅れて申告したらどうなりますか?
還付を受けられる場合、遅れて申告しても、一般にペナルティはありません。無申告加算税と納付不履行のペナルティは、未納税額に対する割合だからです。「未納税額」がゼロ(またはマイナス)なら、ペナルティはゼロです。ただし、申告書の期限から3年以内に申告しなければ、還付金は米国財務省に永久に没収されます。
家族の緊急事態があった場合、ペナルティを取り除けますか?
はい。これは「合理的な理由(Reasonable Cause)」のカテゴリーに該当します。病院の記録や死亡証明書などの書類を提出し、その緊急事態がどのように期限内の申告または納付を直接妨げたかを説明する必要があります。IRSは、出来事と遅延との間の直接的な関連性を確認します。
税の延長申請をすると、支払いの時間も延びますか?
いいえ。これは税法における最も一般的な誤解です。延長で得られるのは、書類を提出するための時間だけです。納付期限は、元の4月の期限のままです。それまでに納付しなければ、未納残高に対して納付不履行のペナルティと利息が発生し始めます。
結論
連邦税の遅延ペナルティは、家計にとって死刑宣告のように感じられるかもしれませんが、そうである必要はありません。単純な見落としであれ、何年分もの未申告であれ、重要なのは、IRSが書簡の送付から資産の差押えに移る前に行動を起こすことです。
対応を選ぶ前に、関連する通知、申告の履歴、記録、期限を確認してください。専門家の支援は、事実関係、適用される法律、合意された代理の範囲に応じて評価してください。
出血を止めて心の平穏を取り戻す準備ができたら、私たちがお手伝いします。本日、ご相談のために当事務所にご連絡いただき、出血を止め、IRSの税務ペナルティを軽減しましょう。お客様固有の状況を確認し、減免の資格があるかどうかを判断し、将来を守るための戦略を構築します。