
הבנת ביקורות ממשלתיות וביקורות מס: פיקוח של IRS, שירותי בריאות וחברות
עורך דין להגנה בביקורת יכול לסייע בהגנה על זכויותיכם במהלך בדיקה באמצעות בחינת Information Document Requests (IDRs), הערכת חסיונות חלים ושימוש בראיות פיננסיות כדי לערער על חישובים שבמחלוקת. עורך הדין יכול לנהל את התקשורת ולבחון את סמכות הרשות ואת המועדים החלים. שכירת עורך דין אינה עוצרת אוטומטית ביקורת, הגבלת נכסים, שעבוד מס או הפניה פלילית.
כאשר בוחני מס בוחנים בקפידה דיווחים פיננסיים, השגת עזרה בביקורת מס של IRS בשלב מוקדם מבטיחה שהאינטרסים הכספיים שלכם יישארו מוגנים לפני ששאלות מנהליות יסלימו להליכי אכיפה פורמליים. כיום, ביקורות המבוצעות על ידי Internal Revenue Service (IRS), Centers for Medicare & Medicaid Services (CMS), מנהלי הטבות תרופות פרטיים (PBMs), או Public Company Accounting Oversight Board (PCAOB) הן אוטומטיות במידה רבה ומונעות על ידי אלגוריתמים של התאמת נתונים שנועדו למקסם גבייה כספית.
השוואה בין ביקורות IRS, Medicaid/Medicare ו-PBM
בעוד שכל הביקורות דורשות ציות קפדני, הסמכויות הסטטוטוריות הבסיסיות, כללי הפרוצדורה והחשיפות הכספיות משתנים במידה ניכרת בהתאם לגוף המפקח:
| קטגוריית ביקורת | גופי הביקורת העיקריים | המסגרת המסדירה והסמכויות | סיכונים כספיים ותפעוליים מרכזיים |
|---|---|---|---|
| ביקורות מס של IRS והמדינות | סוכני הכנסות של IRS, Tax Compliance Officers, מחלקות הכנסות של המדינות | Internal Revenue Code (IRC), חוקי הכנסות ומיסוי של המדינות | מסים בפיגור, קנסות אזרחיים בגין מרמה, ריבית סטטוטורית, שעבודי מס, עיקולי בנק, הפניות פליליות בענייני מס |
| ביקורות Medicare ו-Medicaid | CMS, Recovery Audit Contractors (RACs), Unified Program Integrity Contractors (UPICs), Medicare Administrative Contractors (MACs) | Social Security Act, False Claims Act, Civil Monetary Penalties Law (CMPL) | השבות רטרואקטיביות, בדיקת תביעות לפני תשלום, הדרה מן התוכנית (רשימת LEIE), הפניות פליליות ל-DOJ |
| ביקורות של Pharmacy Benefit Manager (PBM) | מבקרי PBM מסחריים, Special Investigation Units (SIUs) | חוזי ספקים מסחריים, חוקי פרקטיקת רוקחות של המדינות, כללי תמחור MAC | השבות עמלות ישירות, שומות בגין חוסרי מלאי, התאמות spread pricing, סיום השתייכות לרשת |
| בדיקות חשבונאיות ציבוריות וחקירות תאגידיות | SEC Enforcement Division, מפקחי PCAOB, מועצות רואי חשבון של המדינות | Sarbanes-Oxley Act (SOX), Securities Exchange Act of 1934, תקני GAAP/GAAS | דוחות מתוקנים, קנסות כספיים אזרחיים, אובדן רישיון CPA, פסילות מנהליות של SEC, תביעות אחריות נגד רואי חשבון ומבקרים |
קבלנים ממשלתיים, כגון Recovery Audit Contractors (RACs), מתומרצים לעיתים קרובות מבחינה כספית באמצעות מודלים של שכר טרחה מותנה כדי למקסם השבות. באופן דומה, PBMs מסחריים מסתמכים לעיתים קרובות על פרשנויות אגרסיביות של מדדי תמחור Maximum Allowable Cost (MAC) ועל התאמות מלאי שנויות במחלוקת. הבנת ההבחנות הללו חיונית בעת גיבוש הגנה ממוקדת.
טריגרים נפוצים לביקורת ודגלים אדומים אלגוריתמיים
מבקרים כמעט לעולם אינם בוחרים מטרות באקראי. הסביבה הרגולטורית של היום נשענת על כריית נתונים אוטומטית כדי לזהות דפוסים חריגים:
- ציוני Discriminant Information Function (DIF): ה-IRS מדרג דוחות מס מול נורמות סטטיסטיות. ניכויים גבוהים באופן חריג ביחס להכנסה ברוטו או הוצאות עסקיות משמעותיות שלא הושבו מעלים מיידית את סיכון הביקורת.
- אי-התאמות ב-Form 1099 ובדיווחי מידע: פערים בין התקבולים הברוטו שדווחו לבין דיווחי 1099-K, 1099-NEC, או W-2 אוטומטיים שהוגשו על ידי צדדים שלישיים מפעילים הודעות אוטומטיות של IRS.
- חריגות בקידוד רפואי ובמרשמים: CMS ומשלמים פרטיים מסמנים ספקים שחיוביהם עבור קודי evaluation and management (E/M) מסוימים, שימוש במודיפיירים או תרופות יקרות חורגים מהממוצעים האזוריים של עמיתים.
- תביעות ל-Employee Retention Credit (ERC) ולהטבות סיוע בתקופת המגפה: שיווק אגרסיבי סביב Employee Retention Credits הביא לפיקוח פדרלי אינטנסיבי על קביעות זכאות וחישובי תקבולים ברוטו.
- אי-התאמות במלאי ובתיעוד: בבתי מרקחת ובמרפאות רפואיות, ליקויי תיעוד קלים או אי-התאמות בין חשבוניות רכישה מסיטונאים לבין תביעות שחויבו עלולים להיות מסווגים בטעות כחוסרי מלאי מכוונים.
העלות האמיתית של אי-ציות: חשיפה אזרחית, כספית ופלילית
כישלון בביקורת או מתן תגובות לא מתואמות עלולים להוביל להשלכות כספיות ומשפטיות מצטברות. כאשר מבקר חושף פערים שיטתיים, הוא לעיתים נדירות נעצר בהתאמות בודדות. במקום זאת, הוא מחיל נוסחאות אקסטרפולציה, מטיל קנסות אזרחיים מחייבים ומעביר תיקים שלא יושבו לוועדות משמעת מנהליות או למחלקות אכיפה פלילית.
כדי להבין כיצד בדיקות מס אישיות יכולות להתרחב על פני מספר שנות מס, עיינו ב- המדריך המלא להגנה בביקורת IRS.
עונשים כספיים ומקצועיים חמורים
קנסות אזרחיים יכולים לעלות במהירות על הסכום הבסיסי שבמחלוקת. בבדיקות בריאות פדרליות ומדינתיות, השומות האזרחיות אגרסיביות במיוחד. לדוגמה, בלואיזיאנה, ספקים עלולים לעמוד בפני קנסות אזרחיים מדינתיים של עד $2,000 לכל תביעה כוזבת, דבר שהופך במהירות טעויות חיוב שגרתיות לחבויות עצומות.
עבור בעלי רישיון מקצועי—לרבות CPAs, נושאי משרה בתאגידים, עורכי דין ונציגים רשומים—לתוצאת ביקורת יש סיכונים תעסוקתיים חמורים:
- פעולות של IRS Office of Professional Responsibility (OPR): ה-IRS OPR חוקר אנשי מקצוע בתחום המס המואשמים בחוסר כשירות, בהתנהגות בלתי הולמת, בסיוע ועידוד לאי-ציות למס, או בהפרת תקנות Treasury Circular 230 תקנות. ממצא שלילי עלול להוביל לגינוי פומבי, השעיה או פסילה קבועה מהופעה בפני ה-IRS.
- שלילת רישוי מדינתי: מועצות רפואיות, מועצות רואי חשבון מדינתיות ולשכות עורכי דין מדינתיות פותחות דרך קבע בחקירות משמעת מקבילות בעקבות ממצא ביקורת ממשלתית שלילי.
- דוחות מתוקנים של תאגידים וסנקציות בניירות ערך: גופים מדווחים ציבוריים עלולים לעמוד בפני תיקון דוחות כספיים, הליכי אכיפה וחשיפה אזרחית או פלילית במהלך בדיקות דיווח פיננסי. עניינים אלה עשויים לדרוש עבודה משותפת של יועצים לניירות ערך, חשבונאות ומס.
כאשר ביקורות אזרחיות הופכות לחקירות פליליות
הביקורת המסוכנת ביותר היא “eggshell audit”—בדיקה אזרחית שבה הכנסה שלא נחשפה, ניכויים שלא אומתו או פרקטיקות חיוב אגרסיביות יוצרות חשיפה משמעותית להעמדה לדין פלילי.
מבקרים מאומנים לזהות סממני מרמה, כגון שתי מערכות ספרי חשבונות, חשבוניות ששונו, הצהרות כוזבות או תקבולי מזומן שלא נרשמו. כאשר מבקר חושד בהתנהלות מכוונת, הוא משהה את ההליכים האזרחיים ללא אזהרה ומתאם עם מחלקות פליליות פנימיות או עם תובעים פדרליים.
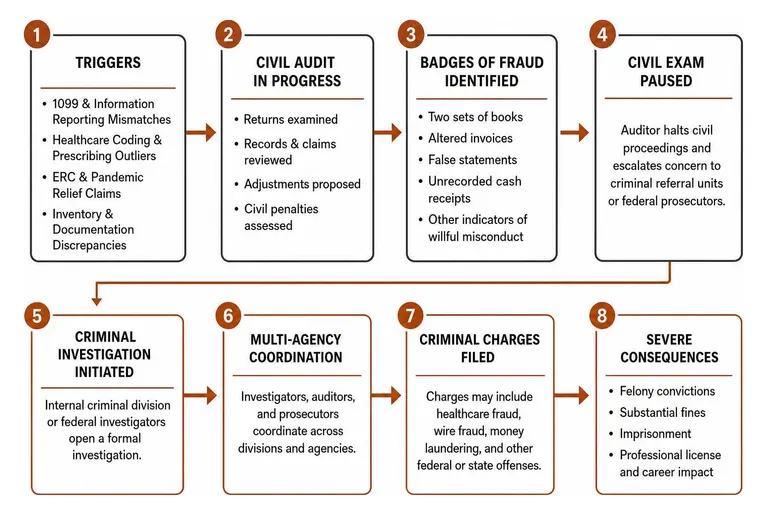
הסיכונים הפליליים חמורים:
- עבירות הונאת Medicaid ברמת המדינה עשויות לשאת קנסות ומאסר. האישום, הסכום המעורב, החוק החל והעובדות הפרטניות קובעים את העונש האפשרי; אין עונש מרבי אחד החל על כל תיק של הונאת Medicaid.
- לפי החוק הפדרלי, הרשעות בהונאת שירותי בריאות נושאות עונשי מקסימום סטטוטוריים של עד 20 שנות מאסר אם ההפרה גרמה לפגיעה גופנית חמורה, ומאסר עולם אם ההתנהלות הובילה למותו של מטופל.
- צעדי אכיפה פדרליים גדולים יכולים לכלול כוחות משימה עצומים מרובי-סוכנויות; תובעים פדרליים הגישו כתבי אישום בקשר לקנוניות מורכבות של הונאת שירותי בריאות, הונאת תקשורת והלבנת הון בהיקף כולל העולה על $1,400,000,000.
מדוע שכירת עורך דין להגנה בביקורת חיונית להגנה על הנכסים שלך
כאשר ביקורת מתחילה, מטרתה העיקרית של הממשלה ברורה: אימות הביקורת, התאמה וגבייה. שמירת ייצוג משפטי מנוסה יוצרת מחסום מגן מיידי ביניכם לבין חוקרי הממשלה.
אם אתם ניצבים בפני בדיקת מס מדינתית או פדרלית פעילה, השגת ייצוג בביקורת מס בקרבתי מאפשרת לצוות המשפטי שלנו ליטול לידיו את כל התקשורת הישירה, למנוע הודאות לא מכוונות ולשמור את הביקורת תחומה בקפדנות לגבולותיה החוקיים.
כיצד עורך דין להגנה בביקורת שולט בהיקף הביקורת ובסמכות
מבקרים הם חוקרים מנהליים, אך סמכותם מוגבלת בקפדנות על ידי חוק, כללים מנהליים והגנות חוקתיות. ללא ייצוג משפטי, נישומים ובעלי עסקים עושים לעיתים קרובות את הטעות של מסירת-יתר של רשומות בניסיון להיראות משתפי פעולה, ובכך מוסרים למבקר בשוגג ראיות שמרחיבות את הבדיקה לשנות מס קודמות או לישויות תאגידיות קשורות.
עורך דין להגנה בביקורת מנהל דינמיקה זו באמצעות כמה התערבויות מרכזיות:
- הגבלת Information Document Requests (IDRs): אנו בוחנים כל זימון ממשלתי או IDR כדי לוודא שהבקשות רלוונטיות, אינן מכבידות ונמצאות בתוך תקופת ההתיישנות הסטטוטורית.
- הטמעת הוראות שימור משפטיות מיידיות: אנו מנחים את הצוות שלכם בשימור רשומות אלקטרוניות ונייר רלוונטיות, ובו בזמן מונעים יצירה בלתי מורשית של הערות הסבר בלתי פורמליות ולא מבוקרות שמבקרים עלולים לפרש באופן שגוי.
- שליטה בגישה פיזית ודיגיטלית לאתר: קבלנים ממשלתיים—כגון Zone Program Integrity Contractors (ZPICs) או IRS Revenue Officers—מנסים לעיתים לבצע ביקורי אתר ללא הודעה מוקדמת. ייעוץ משפטי קובע כללי יסוד ברורים המסדירים ראיונות, גישה למקום העבודה והעתקת מסמכים.
- העלאת טענות לחסיונות ראייתיים: תקשורת חסויה שנעשתה לצורך קבלת ייעוץ משפטי עשויה לזכות בחיסיון עורך דין-לקוח. ההגנה כפופה לחריגים ולוויתור; רשומות עסקיות קיימות מראש אינן הופכות לחסויות רק משום שנמסרו לעורך דין. החיסיון הפדרלי המוגבל של tax-practitioner לפי 26 U.S. Code § 7525 אינו חל בענייני מס פליליים.
הערך האסטרטגי של תובעים לשעבר ובעלי היכרות פנימית עם הרגולציה
הגנה יעילה בביקורת דורשת הבנה אינטימית של האופן שבו חוקרי ממשלה בונים תיקים מבפנים החוצה. עורכי דין בעלי רקע רגולטורי—לרבות תובעים פדרליים לשעבר ויועצים משפטיים של סוכנויות ממשלתיות—מבינים את ספי האכיפה המוסדיים.
רקע זה מספק יתרונות קריטיים:
- צפיית תיאוריות תביעה: ניסיון פנימי מאפשר ליועץ לזהות מתי שאלות המבקר עוברות מבירורים עובדתיים לביסוס כוונה מודעת.
- משא ומתן לפני הגשת כתב אישום: בהאשמות מורכבות בתחום הצווארון הלבן, המס או שירותי הבריאות, עורכי דין מנוסים בליטיגציה יכולים להציג ל-U.S. Attorney’s Offices או ליועצים המשפטיים לממשלה של המדינות מצגות עובדתיות מקיפות המדגימות ציות מנהלי ומעודדות את התובעים להימנע מהגשת אישומים פליליים.
- ניהול משא ומתן על פתרונות נתמכים: יועץ משפטי יכול להציג ראיות וטיעונים משפטיים התומכים בהפחתה או בפתרון של תביעה שבמחלוקת. התוצאות תלויות בעובדות ובדין החל; פשרה או החלטת אישום בעניינו של נישום אחר אינן מנבאות את התוצאה בעניינכם.
בניית הגנה חזקה: מומחים, ראיות וערעורים
אי אפשר לנצח בביקורת באמצעות ציות פסיבי. תוצאה מוצלחת דורשת עמדה משפטית פרואקטיבית המבוססת על ראיות, המערערת על הנחות שגויות של המבקר, משחזרת רשומות פיננסיות עמומות ומבססת הגנות משפטיות חיוביות לפי הדין.
לסקירה מפורטת של לוחות זמנים דיוניים ומסגרות הגנה מנהליות, עיינו ב- המדריך המלא לייצוג בביקורת IRS.
גיוס רואי חשבון חקירתיים, מומחי קידוד ומומחים נוספים
הגנה מודרנית בביקורת היא רב-תחומית. כאשר נכסים משמעותיים או רישיונות מקצועיים מונחים על הכף, הצוות המשפטי שלנו משתף פעולה באופן שוטף עם מומחים ייעודיים בתחום הרלוונטי תחת הנחיה משפטית ישירה:
- רואי חשבון חקירתיים: משחזרים הפקדות בנקאיות, מעריכים ספרי חשבונות כלליים היסטוריים, מבצעים ניתוחי מעקב מפורטים אחר כספים, ומתמודדים עם השיטות העקיפות של IRS לשחזור הכנסה (כגון ניתוחי הפקדות בנקאיות או שיטות שווי נקי).
- Certified Professional Coders (CPCs): בביקורות רפואיות ורוקחיות, מומחי חיוב עצמאיים בוחנים מחדש תיעוד קליני כדי לאשר נחיצות רפואית ולהוכיח שהתביעות תאמו את ה-Local Coverage Determinations (LCDs) ואת ה-National Coverage Determinations (NCDs) שפורסמו.
- מומחים סטטיסטיים: מבקרים בוחנים דרך קבע מדגם קטן של תביעות או עסקאות ומבצעים אקסטרפולציה מתמטית של אותן שגיאות על פני שנות הכנסות עסקיות. מומחים סטטיסטיים מנתחים גדלי מדגם, רווחי סמך ושיטות דגימה בשכבות כדי לפסול אקסטרפולציות פגומות מבחינה מתמטית.
ביסוס לכך שהעסק שלכם פעל מכוח “substantial authority” או הסתמך “בתום לב” על ייעוץ מקצועי מספק הגנה חיובית מפני קנסות אזרחיים חמורים, לרבות קנס הדיוק הקשור בשיעור 20% וקנס הונאת המס האזרחי בשיעור 75% לפי Internal Revenue Code.
ערעור על מתודולוגיות של מבקרים והגשת ערעורים על קביעות שליליות
מבקרים טועים. הם מפרשים לא נכון תקנות מורכבות, מתעלמים מתיעוד ומיישמים מודלים סטטיסטיים בלתי תקינים. אם בוחן מוציא דוח ביקורת שלילי או דרישת השבה, עדיין עומדות לכם זכויות מהותיות לערעור מנהלי.
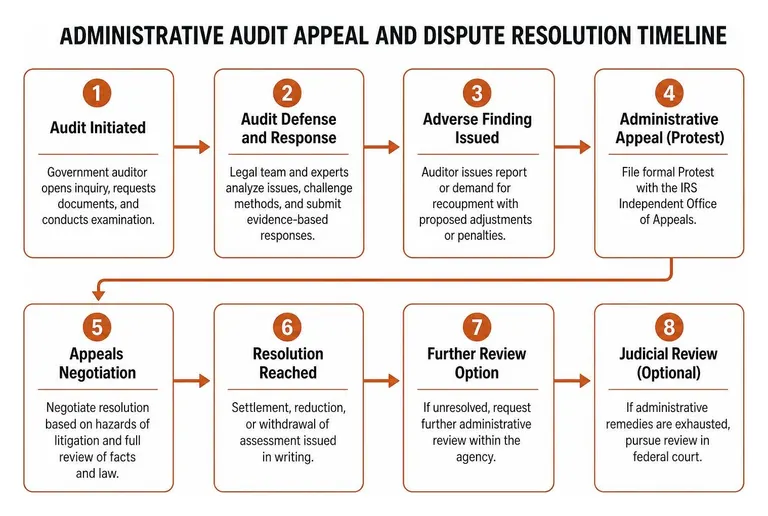
אסטרטגיות מרכזיות לערעור על ממצא שלילי כוללות:
- ערעור על מתודולוגיות אקסטרפולציה: כאשר קבלנים או בוחני מס מנפחים שומה באמצעות אקסטרפולציה סטטיסטית, אנו תוקפים את תכנון המדגם הבסיסי. הוכחה כי המדגם של המבקר לא היה מייצג באמת יכולה לבטל שומות אקסטרפולטיביות בהיקף של מיליוני דולרים.
- הגשת ערעורים מנהליים פורמליים: בסכסוכי מס, הגשת Protest Letter פורמלי ל-IRS Independent Office of Appeals מאפשרת לעורכי הדין שלנו לנהל משא ומתן על פשרות על בסיס “hazards of litigation” מבלי להיכנס לאולם בית המשפט.
- ערעור על השבות חוזיות: בביקורות PBM, עורכי הדין שלנו אוכפים חוקי הגנה על ביקורת הספציפיים למדינה, מערערים על חישובי תמחור לפי מדדי MAC ומתנגדים להשבות שרירותיות בפני הרכבי בוררות מסחריים.
עבודה עם עורך דין להגנה בביקורת IRS מנוסה מבטיחה שכל המועדים הדיוניים יישמרו, ובכך מונעת מן הסוכנות להפוך שומה שבמחלוקת לפסק דין סופי שאינו ניתן לערעור.
תוכנית פעולה מיידית: מה לעשות כשאתם מקבלים הודעת ביקורת
72 השעות הראשונות לאחר קבלת הודעת ביקורת קובעות את הטון לכל הבדיקה. נקיטת צעדים מכוונים ותקינים משפטית מונעת טעויות נפוצות הפוגעות באסטרטגיות להגנת נכסים.
אם אתם פועלים בקליפורניה או ניצבים בפני בדיקות ייחודיות למדינה של franchise tax board או employment development department, התייעצו עם עורך דין מנוסה להגנה בביקורת בקליפורניה (אנגלית) כדי להתמודד עם דרישות סטטוטוריות ייחודיות למדינה.
מתי לפנות לעורך דין להגנה בביקורת: התערבות מיידית לעומת התערבות לאחר קביעה
נישומים ובעלי עסקים רבים מהססים לפנות לייעוץ משפטי, מתוך אמונה ששכירת עורך דין עשויה לאותת על אשמה או שהם יכולים לטפל בעצמם בפניות ראשוניות ולהביא עורך דין רק אם הדברים ישתבשו.
גישה זו כרוכה בסיכונים משמעותיים. בביקורת, הרשומה המנהלית נבנית מן היום הראשון. הצהרות לא מכוונות שניתנות במהלך ראיונות ראשוניים עם המבקר אינן ניתנות בקלות לחזרה, ומסמכים שמופקים ללא הקשר הופכים לראיות קבועות.
פנייה מיידית לייעוץ משפטי עם קבלת הודעת ביקורת מאפשרת לצוות המשפטי שלנו:
- לנתח את היקף מכתב הבדיקה: לקבוע אם מדובר בבדיקת התכתבות שגרתית, בביקורת שטח מקיפה או בחקירת תקינות תוכנית ממוקדת.
- לאכוף את חלונות המענה הסטטוטוריים: למנוע שומות ברירת מחדל באמצעות השגת ארכות נדרשות והסדרה פורמלית של כל הגשות המסמכים.
- לבחון הגנות נכסים חוקיות: להעריך פטורים חלים, הליכי גבייה ודרכי תקיפה זמינות של הגבלות או שעבודים מוצעים. אל תסתירו נכסים, אל תשמידו רשומות ואל תעבירו רכוש כדי לשבש גבייה או חקירה.
לקבלת סיוע מיידי בניהול בדיקות פעילות, עיינו ב- משאבי העזרה הייעודיים שלנו להגנה בביקורת IRS .
שאלות נפוצות על הגנה בביקורת
האם עורך דין להגנה בביקורת יכול למנוע מביקורת אזרחית להפוך לפלילית?
עורך דין להגנה בביקורת יכול לסייע בהערכת חשיפה פלילית ובהגנה על זכויות דיוניות, אך אינו יכול להבטיח שביקורת אזרחית תישאר אזרחית. במצבי “eggshell audit” רגישים, עורך הדין בוחן בקשות לראיונות, שוקל הגנות לפי התיקון החמישי כאשר הדבר חל, ומציג תגובות עובדתיות ומשפטיות מדויקות. לסוכנויות החוקרות נותרת הסמכות לבצע הפניה פלילית.
מה ההבדל בין ייצוג על ידי CPA לבין עורך דין להגנה בביקורת?
בעוד ש-CPAs מיומנים בחשבונאות ובהכנת מס, התקשורת שלהם עם לקוחות אינה נהנית מחיסיון בהליכים פליליים או בפני חבר מושבעים גדול. לפי החוק הפדרלי (26 U.S. Code § 7525), החיסיון הסטטוטורי של tax practitioner חל אך ורק על עניינים אזרחיים לא-פליליים בפני ה-IRS, והוא בטל בחקירות פליליות.
לחיסיון עורך דין-לקוח ולהגנת work-product יש דרישות, חריגים ומגבלות ספציפיים. רואה חשבון שנשכר לסייע ליועץ משפטי במתן ייעוץ משפטי עשוי לזכות בהגנה לפי דוקטרינת Kovel בנסיבות מתאימות. הסכם Kovel כשלעצמו אינו הופך כל עבודה חשבונאית או ניירות עבודה לחסויים.
כיצד עורכי דין להגנה מערערים על אקסטרפולציה סטטיסטית בביקורות ממשלתיות?
גופי ביקורת בוחנים לעיתים קרובות מדגם קטן של עסקאות—כגון 50 תביעות מתוך 10,000—ומבצעים אקסטרפולציה של שיעור השגיאה המחושב על פני כלל ההכנסות שנוצרו בתקופת הביקורת. עורכי דין להגנה מערערים על מתודולוגיה זו באמצעות עבודה עם סטטיסטיקאים כדי לבחון בקפידה:
- את האקראיות וגודל המדגם של בחירת הביקורת
- שגיאות בשכוב (למשל, התייחסות לתביעות מורכבות בסכומים גבוהים כמייצגות תביעות שגרתיות בסכומים נמוכים)
- את רווחי הסמך הסטטיסטיים שהוחלו על ידי המבקר
- שגיאות חישוב בשיעור השגיאה הבסיסי
ערעור מוצלח עשוי לחייב את הגוף המבקר לתקן את המדגם, המתודולוגיה או השומה שלו. הסעד הזמין תלוי בכללים החלים ובראיות; ערעור על דגימה אינו מבטל בהכרח את האקסטרפולציה כולה.
סיכום
ביקורת ממשלתית או מסחרית מהווה איום ישיר על היציבות הכספית שלכם, על מעמדכם המקצועי ועל נכסיכם האישיים. בין אם אתם מתמודדים עם בדיקת מס אגרסיבית של IRS, ביקורת תקינות תוכנית Medicaid, דרישת השבה של PBM או חקירה חשבונאית תאגידית, הגנה משפטית פרואקטיבית היא אמצעי ההגנה החזק ביותר שלכם.
ב-Segal, Cohen & Landis (SCL), אנו מביאים יותר מ-33 שנות ניסיון ורקורד של ליווי מוצלח של יותר מ-25,000 לקוחות במחלוקות מס מורכבות ברמה הפדרלית והמדינתית. עורכי הדין שלנו יודעים כיצד סוכנויות ביקורת פועלות, כיצד להגן על רשומות חסויות וכיצד לנהל משא ומתן מעמדת כוח כדי לשמר את נכסיכם ולהגן על עתידכם.
אם קיבלתם הודעת בדיקה או שאתם מודאגים מחשיפה אפשרית לביקורת, פנו עוד היום לצוות שלנו לקבלת ייצוג ייעודי בביקורת IRS. אנו ניטול מיידית שליטה על תהליך הביקורת ונגן על מה שעבדתם כל כך קשה לבנות.
שירותים קשורים
מאמרים קשורים
ייצוג בהובלת עורכי דין
מוכנים לפתור את הבעיה שלכם מול ה-IRS?
קבעו ייעוץ חסוי עם עורך דין למסים. ללא לחץ מכירתי, רק ייעוץ משפטי כן ודרך ברורה קדימה.
ייעוץ ראשוני ללא עלות