
정부 및 세무조사의 이해: IRS, 의료, 기업 규제 조사
세무조사 방어 변호사는 정보문서요구서(IDR)를 검토하고, 적용 가능한 특권을 평가하며, 재무 증거를 활용해 다투는 계산에 이의를 제기함으로써 조사 과정에서 귀하의 권리를 보호하는 데 도움을 줄 수 있습니다. 변호인은 커뮤니케이션을 관리하고 기관의 권한 및 기한을 검토할 수 있습니다. 변호사를 선임한다고 해서 세무조사, 자산 제한, tax lien, 또는 형사 회부가 자동으로 중단되는 것은 아닙니다.
세무 조사관이 재무 신고를 면밀히 검토할 때, 경험 많은 IRS tax audit help 를 조기에 확보하면 행정상 질의가 정식 집행 조치로 확대되기 전에 귀하의 재정적 이익이 보호되도록 할 수 있습니다. 오늘날 국세청(IRS), 메디케어·메디케이드 서비스 센터(CMS), 민간 Pharmacy Benefit Managers (PBMs), 또는 Public Company Accounting Oversight Board (PCAOB)가 수행하는 조사는 재정 회수를 극대화하도록 설계된 데이터 매칭 알고리즘에 크게 의존하며 고도로 자동화되어 있습니다.
IRS, Medicaid/Medicare 및 PBM 조사 비교
모든 조사는 엄격한 준수를 요구하지만, 근거가 되는 법적 권한, 절차 규칙 및 재정적 노출은 관할 주체에 따라 상당히 다릅니다:
| 조사 범주 | 주요 조사 기관 | 규율 체계 및 권한 | 핵심 재정 및 운영상 위험 |
|---|---|---|---|
| IRS 및 주 세무조사 | IRS 세무조사관, 납세준수 담당관, 주 세무부서 | 내국세법(IRC), 주 세입 및 조세법 | 체납세, 민사상 사기 가산세, 법정 이자, tax liens, 은행 levy, 형사 세무 사건 회부 |
| Medicare 및 Medicaid 조사 | CMS, Recovery Audit Contractors (RACs), Unified Program Integrity Contractors (UPICs), Medicare Administrative Contractors (MACs) | 사회보장법, False Claims Act, Civil Monetary Penalties Law (CMPL) | 소급 환수, 사전지급 청구 심사, 프로그램 배제(LEIE 명단), DOJ 형사 회부 |
| Pharmacy Benefit Manager (PBM) 조사 | 상업용 PBM 조사관, Special Investigation Units (SIUs) | 상업용 공급자 계약, 주 약사 업무법, MAC 가격 규칙 | 직접 수수료 환수, 재고 부족 평가, 스프레드 프라이싱 조정, 네트워크 계약 종료 |
| 공공회계 및 기업 조사 | SEC 집행국, PCAOB 검사관, 주 회계위원회 | 사베인스-옥슬리법(SOX), 1934년 증권거래법, GAAP/GAAS 기준 | 재무제표 재작성, 민사상 금전 벌칙, CPA 면허 상실, SEC 행정상 자격 제한, 회계사 및 감사인 책임 청구 |
Recovery Audit Contractors (RACs)와 같은 정부 계약업체는 환수를 극대화하도록 성공보수형 수수료 구조를 통해 재정적으로 유인되는 경우가 많습니다. 마찬가지로, 상업용 PBM은 Maximum Allowable Cost (MAC) 가격 기준과 분쟁이 있는 재고 대사에 대해 공격적인 해석에 자주 의존합니다. 이러한 차이를 이해하는 것은 표적화된 방어 전략을 수립할 때 매우 중요합니다.
일반적인 조사 촉발 요인 및 알고리즘상 위험 신호
조사관은 대상을 무작위로 선정하는 경우가 드뭅니다. 오늘날의 규제 환경은 비정상적 패턴을 식별하기 위해 자동화된 데이터 마이닝에 의존합니다:
- 차별정보함수(DIF) 점수: IRS는 세금 신고서를 통계적 기준과 대조해 점수를 매깁니다. 총수입 대비 비정상적으로 높은 공제액이나 상당한 미상환 사업비는 즉시 세무조사 위험을 높입니다.
- Form 1099 및 정보보고 불일치: 신고된 총수입과 제3자가 제출한 자동화된 1099-K, 1099-NEC 또는 W-2 신고 사이의 불일치는 자동 IRS 통지를 촉발합니다.
- 의료 코딩 및 처방의 이상치: CMS와 민간 지급기관은 특정 평가 및 관리(E/M) 코드, 수정자 사용 또는 고가 의약품에 대한 청구가 지역 동종 집단 평균에서 벗어나는 공급자를 표시합니다.
- 직원 유지 세액공제(ERC) 및 팬데믹 구제 청구: Employee Retention Credits를 둘러싼 공격적인 마케팅으로 인해 자격 판단 및 총수입 계산에 대해 연방 차원의 집중적인 심사가 촉발되었습니다.
- 재고 및 문서 불일치: 약국과 의료기관에서는 경미한 문서 작성 누락이나 도매업체 구매 송장과 청구된 보험금 사이의 불일치가 고의적인 재고 부족으로 잘못 분류될 수 있습니다.
준수 실패의 실제 비용: 민사, 재정 및 형사상 노출
조사에 실패하거나 조율되지 않은 답변을 제공하면 재정적·법적 결과가 연쇄적으로 확대될 수 있습니다. 조사관이 구조적인 불일치를 발견하면, 개별 조정에서 멈추는 경우는 드뭅니다. 대신 외삽 공식을 적용하고, 의무적 민사 벌칙을 부과하며, 미해결 사건 파일을 행정상 징계위원회 또는 형사 집행 부서에 회부합니다.
개별 세무조사가 여러 과세연도로 어떻게 확대될 수 있는지 이해하려면, 당사의 IRS audit defense complete guide.
중대한 재정 및 직업상 제재
민사 벌칙은 다툼의 대상이 된 원금액을 빠르게 초과할 수 있습니다. 연방 및 주 의료 심사에서는 민사상 부과금이 특히 공격적입니다. 예를 들어 루이지애나에서는 공급자가 허위 청구 1건당 최대 $2,000의 주 민사 벌칙에 직면할 수 있어, 일상적인 청구 실수가 순식간에 막대한 책임으로 바뀔 수 있습니다.
면허가 있는 전문가—CPA, 기업 임원, 변호사 및 enrolled agent를 포함—에게 조사 결과는 심각한 직업상 위험을 수반합니다:
- IRS 전문직책임국(OPR) 조치: IRS OPR은 무능, 불명예스러운 행위, 납세 불이행의 방조, 또는 Treasury Circular 230 규정 위반 혐의를 받는 세무 전문가를 조사합니다. 부정적인 판단이 내려지면 공개 견책, 자격 정지 또는 IRS 대리 업무에서의 영구 제명이 이루어질 수 있습니다.
- 주 면허 취소: 의료위원회, 주 회계위원회 및 주 변호사협회는 정부 조사에서 불리한 판단이 나오면 일상적으로 병행 징계 조사를 개시합니다.
- 기업 재무제표 재작성 및 증권 제재: 공시 의무가 있는 법인은 재무보고 조사 과정에서 재무제표 재작성, 집행 절차 및 민사상 또는 형사상 노출에 직면할 수 있습니다. 이러한 사안은 증권, 회계 및 세무 변호인이 함께 대응해야 할 수 있습니다.
민사 조사가 형사 수사로 전환되는 경우
가장 위험한 조사는 “eggshell audit”으로, 미공개 소득, 입증되지 않은 공제 또는 공격적인 청구 관행으로 인해 형사 기소에 대한 상당한 노출이 발생하는 민사 조사입니다.
조사관은 이중 회계장부, 변조된 송장, 허위 진술 또는 미기록 현금 수입과 같은 사기의 징후를 포착하도록 훈련받습니다. 조사관이 고의적 위법행위를 의심하면, 예고 없이 민사 절차를 중단하고 내부 형사 부서 또는 연방 검사와 공조합니다.
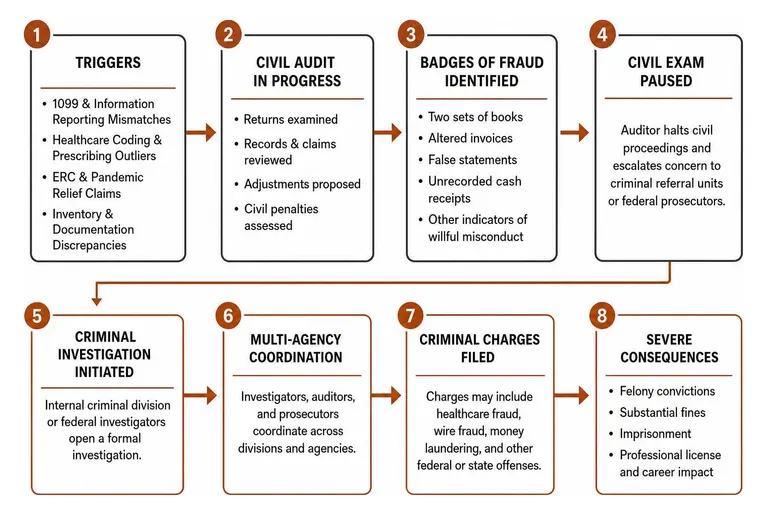
형사상 위험은 심각합니다:
- 주 Medicaid 사기 범죄는 벌금과 징역형을 수반할 수 있습니다. 혐의 내용, 관련 금액, 적용 법률 및 개별 사실관계가 가능한 처벌을 결정하며, 모든 Medicaid 사기 사건에 일률적으로 적용되는 단일한 최대 형량은 없습니다.
- 연방법에 따르면, 의료 사기 유죄판결은 위반으로 인해 중대한 신체적 상해가 발생한 경우 최대 20년의 징역형, 환자의 사망으로 이어진 경우 무기징역의 법정 최고형을 수반할 수 있습니다.
- 주요 연방 집행 조치에는 대규모 다기관 태스크포스가 동원될 수 있으며, 연방 검사는 총액이 $1,400,000,000을 초과하는 복잡한 의료 사기, 전신사기 및 자금세탁 공모 사건을 기소한 바 있습니다.
자산 보호를 위해 세무조사 방어 변호사 선임이 중요한 이유
조사가 시작되면 정부의 주된 목표는 명확합니다: 조사 검증, 조정 및 징수. 경험 많은 법률 대리인을 선임하면 귀하와 정부 조사관 사이에 즉각적인 보호 장벽이 형성됩니다.
현재 진행 중인 주 또는 연방 세무조사에 직면해 있다면, tax audit representation near me 를 확보함으로써 당사 법률팀이 모든 직접적인 소통을 대신하여, 무심코 불리한 진술을 하는 일을 방지하고 조사가 적법한 범위 내에 엄격히 제한되도록 할 수 있습니다.
세무조사 방어 변호사가 조사 범위와 권한을 통제하는 방법
조사관은 행정 조사관이지만, 그 권한은 법률, 행정 규칙 및 헌법상 보호에 의해 엄격히 제한됩니다. 법률 대리 없이 납세자와 사업주는 협조적으로 보이려는 의도로 기록을 과도하게 제출하는 실수를 자주 범하며, 그 결과 조사 범위를 이전 과세연도나 관련 법인으로 확대시키는 증거를 무심코 조사관에게 넘기게 됩니다.
세무조사 방어 변호사는 몇 가지 핵심 개입을 통해 이러한 상황을 관리합니다:
- 정보문서요구서(IDR) 제한: 당사는 모든 정부 소환장 또는 IDR을 검토하여, 그 요구가 관련성이 있고, 과도한 부담을 주지 않으며, 법정 제척기간 내에 있는지 확인합니다.
- 즉각적인 법적 보존조치 시행: 당사는 귀하의 직원들이 관련 전자 기록 및 종이 기록을 보존하도록 지도하는 한편, 조사관이 오해할 수 있는 비공식적이고 검토되지 않은 설명 메모가 무단으로 작성되는 것을 방지합니다.
- 물리적 및 디지털 현장 접근 통제: Zone Program Integrity Contractors (ZPICs)나 IRS Revenue Officers와 같은 정부 계약업체는 때때로 사전 통지 없이 현장 방문을 시도합니다. 법률 대리인은 면담, 사업장 출입 및 문서 복사에 적용될 명확한 기본 규칙을 설정합니다.
- 증거상 특권 주장: 법률 자문을 위해 이루어진 비밀 커뮤니케이션은 변호사-의뢰인 특권의 적용 대상이 될 수 있습니다. 이 보호에는 예외와 포기가 적용되며, 기존의 사업 기록은 단지 변호사에게 전달되었다는 이유만으로 특권이 생기지 않습니다. 26 U.S. Code § 7525에 따른 제한적인 연방 세무실무자 특권은 형사 세무 사건에는 적용되지 않습니다.
전직 검사 및 규제기관 내부 경험자의 전략적 가치
효과적인 조사 방어를 위해서는 정부 조사관이 내부에서부터 사건을 어떻게 구축하는지에 대한 깊이 있는 이해가 필요합니다. 전직 연방 검사와 정부 기관 법률고문을 포함한 규제 배경의 변호사들은 기관의 집행 기준점을 이해합니다.
이러한 배경은 중대한 이점을 제공합니다:
- 기소 이론의 예측: 내부 경험을 가진 변호인은 조사관의 질문이 사실 확인에서 고의성 입증으로 전환되는 시점을 파악할 수 있습니다.
- 기소 전 협상: 복잡한 화이트칼라, 세무 또는 의료 관련 혐의 사건에서 경험 많은 소송 변호사는 U.S. Attorney’s Offices 또는 주 법무장관에게 포괄적인 사실 설명을 제시하여, 행정적 준수를 입증하고 검사가 형사 기소를 포기하도록 설득할 수 있습니다.
- 근거 있는 해결의 협상: 변호인은 분쟁 청구의 감액 또는 해결을 뒷받침하는 증거와 법적 논거를 제시할 수 있습니다. 결과는 사실관계와 적용 법률에 따라 달라지며, 다른 납세자의 합의나 기소 결정이 귀하 사안의 결과를 예측해 주지는 않습니다.
강력한 방어 구축: 전문가, 증거 및 불복절차
조사는 수동적인 준수만으로 이길 수 없습니다. 성공적인 결과를 위해서는 잘못된 조사관의 가정을 다투고, 불명확한 재무 기록을 재구성하며, 법에 따른 적극적 항변을 확립하는 선제적이고 증거 기반의 법적 대응이 필요합니다.
절차상 일정과 행정적 방어 체계에 대한 자세한 검토는 당사의 IRS audit representation complete guide.
포렌식 회계사, 코딩 전문가 및 전문인력의 동원
현대의 조사 방어는 다학제적입니다. 상당한 자산이나 전문 면허가 걸려 있는 경우, 당사 법률팀은 직접적인 법률 지휘 아래 전문 분야 전문가들과 정기적으로 협업합니다:
- 포렌식 회계사: 은행 입금을 재구성하고, 과거 총계정원장을 평가하며, 상세한 자금 추적 분석을 수행하고, IRS의 간접적 소득 재구성 방식(예: 은행입금 분석 또는 순자산 방식)에 대응합니다.
- Certified Professional Coders (CPCs): 의료 및 약국 조사에서는 독립적인 청구 전문가가 임상 문서를 재검토하여 의학적 필요성을 확인하고, 청구가 공표된 Local Coverage Determinations (LCDs) 및 National Coverage Determinations (NCDs)에 부합했음을 입증합니다.
- 통계 전문가: 조사관은 소수의 청구 또는 거래 표본만 검토한 뒤 그 오류를 여러 해의 사업 수입 전체에 수학적으로 외삽하는 경우가 많습니다. 통계 전문가는 표본 크기, 신뢰구간 및 층화 표본추출 방법을 분석하여 수학적으로 결함 있는 외삽을 무효화합니다.
귀하의 사업이 “substantial authority” 하에서 운영되었거나 전문적 조언에 대한 “good-faith reliance”에 따라 행동했음을 입증하면, 내국세법상 20% 정확성 관련 가산세와 75% 민사상 세무사기 가산세를 포함한 중대한 민사 벌칙에 대한 적극적 항변이 될 수 있습니다.
조사관의 방법론에 대한 이의 제기 및 불리한 결정에 대한 불복 신청
조사관도 실수합니다. 그들은 복잡한 규정을 오해하고, 문서를 간과하며, 부적절한 통계 모델을 적용합니다. 조사관이 불리한 감사보고서나 환수 요구를 발행하더라도, 귀하는 실질적인 행정상 불복 권리를 유지합니다.
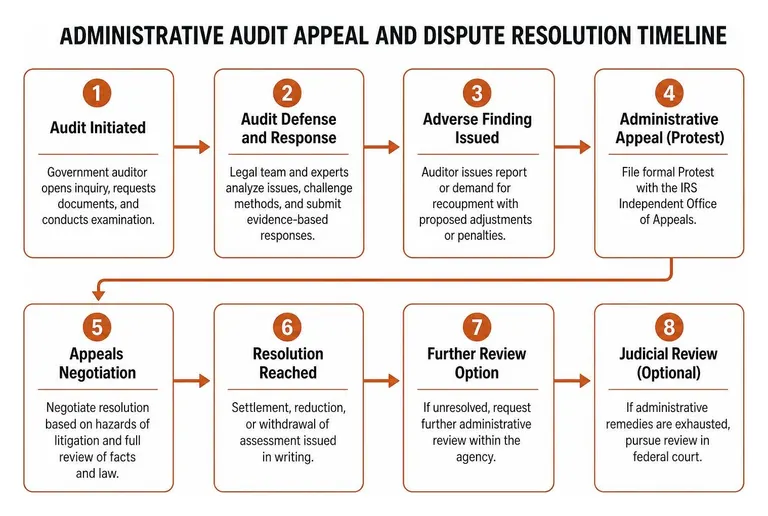
불리한 판단에 이의를 제기하는 핵심 전략은 다음과 같습니다:
- 외삽 방법론에 대한 이의 제기: 계약업체나 세무 조사관이 통계적 외삽을 사용해 부과액을 부풀리는 경우, 당사는 그 기초가 되는 표본설계를 다툽니다. 조사관의 표본이 진정으로 대표성이 없었음을 입증하면 외삽된 부과액 수백만 달러를 제거할 수 있습니다.
- 정식 행정상 불복 제기: 세무 분쟁에서는 IRS Independent Office of Appeals에 정식 Protest Letter를 제출함으로써, 법정에 들어가지 않고도 당사 변호사들이 “hazards of litigation”을 근거로 합의를 협상할 수 있습니다.
- 계약상 환수에 대한 이의 제기: PBM 조사에서 당사 변호사들은 주별 조사 보호 법규를 집행하고, MAC 기준 가격 계산에 이의를 제기하며, 상업 중재 패널 앞에서 자의적 환수에 대해 다툽니다.
경험 많은 IRS audit defense lawyer 와 함께하면 모든 절차상 기한이 보존되어, 기관이 분쟁 중인 부과액을 불복할 수 없는 최종 판단으로 전환하는 것을 막을 수 있습니다.
즉각적 대응 계획: 조사 통지를 받았을 때 해야 할 일
조사 통지를 받은 후 첫 72시간이 전체 조사 방향을 결정합니다. 신중하고 법적으로 타당한 조치를 취하면 자산 보호 전략을 훼손하는 흔한 실수를 방지할 수 있습니다.
캘리포니아에서 사업을 운영하거나 주별 franchise tax board 또는 employment development department 심사에 직면한 경우, 경험 많은 California audit defense lawyer (영어) 와 상담하여 고유한 주 법률상 요건에 대응하십시오.
세무조사 방어 변호사를 선임해야 하는 시점: 즉시 개입 대 결정 후 개입
많은 납세자와 사업주는 변호사를 선임하면 유죄의 신호로 비칠 수 있다거나, 초기 질의는 스스로 처리한 뒤 상황이 나빠질 때만 변호사를 선임하면 된다고 생각하며 법률 대리인에게 연락하기를 주저합니다.
이 접근법은 상당한 위험을 수반합니다. 조사에서는 행정 기록이 첫날부터 형성됩니다. 조사관과의 초기 면담에서 무심코 한 진술은 쉽게 철회할 수 없고, 맥락 없이 제출된 문서는 영구적인 증거가 됩니다.
조사 통지를 받는 즉시 변호인을 선임하면 당사 법률팀은 다음을 수행할 수 있습니다:
- 조사 통지서의 범위 분석: 해당 심사가 통상적인 서면 확인인지, 포괄적 현장조사인지, 또는 표적화된 프로그램 무결성 조사인지를 판단합니다.
- 법정 응답 기간 준수 강제: 필요한 연장을 확보하고 모든 문서 제출을 공식화함으로써 기본 부과를 방지합니다.
- 적법한 자산 보호 검토: 적용 가능한 면제, 징수 절차 및 제안된 제한 또는 lien에 대해 가능한 이의를 평가합니다. 징수나 조사를 방해할 목적으로 자산을 숨기거나, 기록을 파기하거나, 재산을 이전하지 마십시오.
진행 중인 조사 관리에 대한 즉각적인 지원이 필요하다면, 당사의 전용 IRS audit defense help 자료를 살펴보십시오.
조사 방어에 관한 자주 묻는 질문
조사 방어 변호사가 민사 조사가 형사로 전환되는 것을 막을 수 있습니까?
조사 방어 변호사는 형사상 노출을 평가하고 절차상 권리를 보호하는 데 도움을 줄 수 있지만, 민사 조사가 계속 민사로 남을 것이라고 보장할 수는 없습니다. 민감한 “eggshell audit” 상황에서 변호인은 면담 요청을 검토하고, 해당되는 경우 수정헌법 제5조 보호를 고려하며, 정확한 사실 및 법적 답변을 제시합니다. 수사 기관은 형사 회부를 결정할 권한을 유지합니다.
CPA의 대리와 조사 방어 변호사의 대리 사이에는 어떤 차이가 있습니까?
CPA는 회계와 세무 신고 준비에 능숙하지만, 그들과 의뢰인 사이의 의사소통은 형사 절차나 대배심 절차에서 비밀보호를 받지 않습니다. 연방법(26 U.S. Code § 7525)에 따르면, 법정 세무실무자 특권은 IRS 앞의 비형사 민사 사안에만 적용되며 형사 수사에서는 효력이 없습니다.
변호사-의뢰인 특권과 업무결과물 보호에는 구체적인 요건, 예외 및 한계가 있습니다. 법률 자문을 보조하도록 변호인이 선임한 회계사는 적절한 상황에서 Kovel 원칙에 따른 보호 대상이 될 수 있습니다. Kovel 계약만으로 모든 회계 업무나 업무서류가 특권 대상이 되는 것은 아닙니다.
정부 조사에서 방어 변호사들은 통계적 외삽에 어떻게 이의를 제기합니까?
조사 기관은 종종 거래의 일부 표본—예를 들어 50건의 청구를 10,000건 중에서 추출한 표본—만 검토한 뒤, 계산된 오류율을 조사 기간 동안 발생한 전체 수입에 외삽합니다. 방어 변호사들은 통계학자와 협력하여 다음 사항을 면밀히 검토함으로써 이 방법론에 이의를 제기합니다:
- 조사 표본 선정의 무작위성 및 표본 크기
- 층화 오류(예: 고액·복잡 청구를 저액의 일상적 청구의 대표로 취급하는 것)
- 조사관이 적용한 통계적 신뢰구간
- 기초 오류율 계산상의 오류
성공적인 이의 제기는 조사 기관으로 하여금 표본, 방법론 또는 부과액을 수정하도록 요구할 수 있습니다. 가능한 구제수단은 적용 규칙과 증거에 따라 달라지며, 표본추출에 대한 이의가 반드시 외삽 자체를 완전히 제거하는 것은 아닙니다.
결론
정부 또는 상업적 조사는 귀하의 재정적 안정성, 직업적 지위 및 개인 자산에 대한 직접적인 위협입니다. 공격적인 IRS 세무조사, Medicaid 프로그램 무결성 조사, PBM 환수 요구 또는 기업 회계 수사를 겪고 있든, 선제적인 법적 방어가 가장 강력한 보호수단입니다.
Segal, Cohen & Landis (SCL)는 33년이 넘는 경험과 함께, 복잡한 연방 및 주 세무 분쟁에서 25,000명이 넘는 의뢰인을 성공적으로 안내해 온 실적을 보유하고 있습니다. 당사 변호사들은 조사 기관이 어떻게 움직이는지, 특권이 적용되는 기록을 어떻게 보호하는지, 그리고 귀하의 자산과 미래를 지키기 위해 어떻게 우위에서 협상하는지를 잘 알고 있습니다.
조사 통지를 받았거나 잠재적인 조사 노출이 우려된다면, 지금 바로 당사 팀에 연락하여 dedicated IRS audit representation을 받으십시오. 당사는 즉시 조사 절차를 장악하고 귀하가 힘들게 일궈 온 것을 지켜내겠습니다.