
Comprendre les audits gouvernementaux et fiscaux : contrôle de l’IRS, de la santé et des entreprises
Un avocat spécialisé dans la défense en cas de contrôle peut aider à protéger vos droits pendant un contrôle en examinant les Information Document Requests (IDRs), en évaluant les privilèges applicables et en utilisant des preuves financières pour contester les calculs litigieux. L’avocat peut gérer les communications et examiner l’autorité de l’administration ainsi que les délais applicables. Engager un avocat ne met pas automatiquement fin à un audit, à une mesure de gel d’actifs, à un gravamen fiscal ou à un renvoi au pénal.
Lorsque les vérificateurs fiscaux examinent de près les déclarations financières, obtenir une aide en matière d’audit fiscal de l’IRS rapidement garantit que vos intérêts financiers restent protégés avant que des questions administratives ne dégénèrent en mesures formelles d’exécution. Aujourd’hui, les audits menés par l’Internal Revenue Service (IRS), les Centers for Medicare & Medicaid Services (CMS), des Pharmacy Benefit Managers (PBMs) privés ou le Public Company Accounting Oversight Board (PCAOB) sont fortement automatisés et guidés par des algorithmes de rapprochement de données conçus pour maximiser le recouvrement financier.
Comparaison des audits de l’IRS, de Medicaid/Medicare et des PBM
Bien que tous les audits exigent une conformité stricte, les autorités statutaires sous-jacentes, les règles procédurales et les risques financiers varient considérablement selon l’entité compétente :
| Catégorie d’audit | Principales entités d’audit | Cadre juridique et autorités applicables | Principaux risques financiers et opérationnels |
|---|---|---|---|
| Audits fiscaux de l’IRS et des États | IRS Revenue Agents, Tax Compliance Officers, services fiscaux des États | Internal Revenue Code (IRC), codes fiscaux et de recettes des États | Arriérés d’impôts, pénalités civiles pour fraude, intérêts légaux, gravements fiscaux, saisies sur comptes bancaires, renvois pénaux fiscaux |
| Audits Medicare et Medicaid | CMS, Recovery Audit Contractors (RACs), Unified Program Integrity Contractors (UPICs), Medicare Administrative Contractors (MACs) | Social Security Act, False Claims Act, Civil Monetary Penalties Law (CMPL) | Recouvrements rétroactifs, examen préalable des demandes de paiement, exclusion du programme (liste LEIE), renvois pénaux au DOJ |
| Audits des Pharmacy Benefit Managers (PBM) | Auditeurs de PBM commerciaux, Special Investigation Units (SIUs) | Contrats commerciaux avec les prestataires, lois étatiques sur la pratique pharmaceutique, règles de tarification MAC | Récupérations directes d’honoraires, évaluations d’insuffisances de stock, ajustements de spread pricing, résiliation du réseau |
| Enquêtes comptables publiques et d’entreprise | SEC Enforcement Division, inspecteurs du PCAOB, ordres comptables des États | Sarbanes-Oxley Act (SOX), Securities Exchange Act de 1934, normes GAAP/GAAS | Retraitements, sanctions pécuniaires civiles, perte de la licence de CPA, interdictions administratives de la SEC, actions en responsabilité contre comptables et auditeurs |
Les prestataires gouvernementaux, tels que les Recovery Audit Contractors (RACs), sont souvent financièrement incités, au moyen de modèles d’honoraires conditionnels, à maximiser les récupérations. De même, les PBM commerciaux s’appuient fréquemment sur des interprétations agressives des références de tarification Maximum Allowable Cost (MAC) et sur des rapprochements de stocks contestés. Comprendre ces distinctions est essentiel pour élaborer une défense ciblée.
Déclencheurs d’audit courants et signaux d’alerte algorithmiques
Les auditeurs sélectionnent rarement leurs cibles au hasard. L’environnement réglementaire actuel repose sur l’exploration automatisée des données pour identifier des schémas atypiques :
- Scores Discriminant Information Function (DIF) : L’IRS évalue les déclarations fiscales par rapport aux normes statistiques. Des déductions exceptionnellement élevées par rapport au chiffre d’affaires brut ou d’importantes dépenses professionnelles non remboursées augmentent immédiatement le risque d’audit.
- Form 1099 et incohérences dans les déclarations d’information : Les écarts entre les recettes brutes déclarées et les déclarations automatisées 1099-K, 1099-NEC ou W-2 déposées par des tiers déclenchent des avis automatisés de l’IRS.
- Valeurs aberrantes dans le codage et la prescription en santé : Le CMS et les payeurs privés signalent les prestataires dont la facturation de certains codes d’évaluation et de gestion (E/M), l’utilisation des modificateurs ou les produits pharmaceutiques à coût élevé s’écartent des moyennes régionales de leurs pairs.
- Demandes liées à l’Employee Retention Credit (ERC) et aux aides pandémiques : Le marketing agressif autour des Employee Retention Credits a entraîné un contrôle fédéral intense des déterminations d’éligibilité et des calculs de recettes brutes.
- Écarts d’inventaire et de documentation : Dans les pharmacies et les cabinets médicaux, de légères lacunes documentaires ou des écarts entre les factures d’achat des grossistes et les demandes de paiement facturées peuvent être incorrectement qualifiés d’insuffisances de stock intentionnelles.
Le coût réel de la non-conformité : exposition civile, financière et pénale
Échouer à un audit ou fournir des réponses non coordonnées peut entraîner des conséquences financières et juridiques cumulatives. Lorsqu’un auditeur découvre des écarts systématiques, il s’arrête rarement à des ajustements individuels. Au contraire, il applique des formules d’extrapolation, impose des pénalités civiles obligatoires et transmet les dossiers non résolus à des autorités disciplinaires administratives ou à des divisions de poursuites pénales.
Pour comprendre comment des contrôles fiscaux individuels peuvent s’étendre sur plusieurs années fiscales, consultez notre guide complet de la défense en audit de l’IRS.
Sanctions financières et professionnelles sévères
Les pénalités civiles peuvent rapidement dépasser le montant sous-jacent en litige. Dans les contrôles fédéraux et étatiques du secteur de la santé, les sanctions civiles sont particulièrement sévères. Par exemple, en Louisiane, les prestataires peuvent faire face à des pénalités civiles étatiques pouvant aller jusqu’à $2,000 par fausse demande, transformant rapidement de simples erreurs de facturation en passifs massifs.
Pour les professionnels titulaires d’une licence — y compris les CPA, dirigeants d’entreprise, avocats et enrolled agents — l’issue d’un audit comporte de graves risques professionnels :
- Mesures de l’IRS Office of Professional Responsibility (OPR) : L’IRS OPR enquête sur les professionnels de la fiscalité accusés d’incompétence, de conduite déshonorante, d’avoir aidé et encouragé la non-conformité fiscale, ou d’avoir violé la Treasury Circular 230 réglementation. Une conclusion défavorable peut entraîner une censure publique, une suspension ou une interdiction permanente d’exercer devant l’IRS.
- Révocation de licence au niveau de l’État : Les conseils de l’ordre des médecins, les ordres comptables des États et les barreaux ouvrent régulièrement des procédures disciplinaires parallèles à la suite d’une conclusion défavorable d’un audit gouvernemental.
- Retraitements d’entreprise et sanctions boursières : Les entités soumises à l’obligation d’information publique peuvent faire face à des retraitements financiers, à des procédures d’exécution et à une exposition civile ou pénale lors d’enquêtes sur l’information financière. Ces affaires peuvent nécessiter une collaboration entre avocats en valeurs mobilières, comptabilité et fiscalité.
Quand les audits civils se transforment en enquêtes pénales
L’audit le plus dangereux est un « eggshell audit » — un contrôle civil dans lequel des revenus non divulgués, des déductions non vérifiées ou des pratiques de facturation agressives créent une exposition importante à des poursuites pénales.
Les auditeurs sont formés pour repérer les indices de fraude, tels que deux jeux de livres comptables, des factures modifiées, de fausses déclarations ou des encaissements en espèces non enregistrés. Lorsqu’un auditeur soupçonne une faute intentionnelle, il suspend les procédures civiles sans avertissement et coordonne avec les divisions pénales internes ou les procureurs fédéraux.
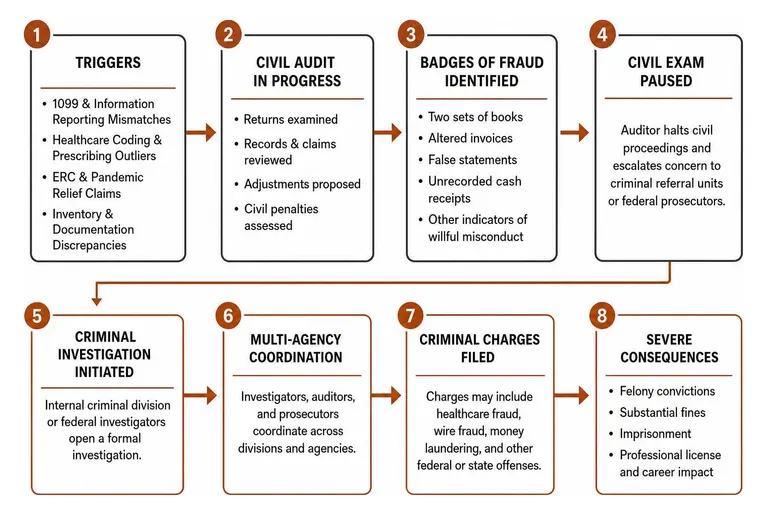
Les enjeux pénaux sont graves :
- Les infractions étatiques de fraude à Medicaid peuvent entraîner des amendes et une peine d’emprisonnement. La qualification, le montant en cause, la loi applicable et les faits propres à chaque affaire déterminent la sanction potentielle ; il n’existe pas de peine maximale unique pour toutes les affaires de fraude à Medicaid.
- En vertu du droit fédéral, les condamnations pour fraude en matière de santé sont passibles de peines maximales légales pouvant aller jusqu’à 20 ans d’emprisonnement si la violation a entraîné des blessures corporelles graves, et de la réclusion à perpétuité si le comportement a causé le décès d’un patient.
- Les grandes actions d’exécution fédérales peuvent mobiliser d’importantes task forces multi-agences ; les procureurs fédéraux ont inculpé des conspirations complexes en matière de fraude aux soins de santé, de fraude électronique et de blanchiment d’argent représentant plus de $1,400,000,000.
Pourquoi engager un avocat spécialisé dans la défense en cas de contrôle est essentiel pour protéger vos actifs
Lorsqu’un audit commence, l’objectif principal du gouvernement est clair : vérification, redressement et recouvrement. Retenir les services d’un avocat expérimenté établit immédiatement une barrière protectrice entre vous et les enquêteurs gouvernementaux.
Si vous faites l’objet d’un contrôle fiscal actif au niveau de l’État ou au niveau fédéral, obtenir une représentation en audit fiscal près de chez moi permet à notre équipe juridique de prendre en charge toutes les communications directes, évitant ainsi les admissions involontaires et maintenant strictement l’audit dans ses limites légales.
Comment un avocat spécialisé dans la défense en cas de contrôle contrôle la portée et l’autorité de l’audit
Les auditeurs sont des enquêteurs administratifs, mais leur autorité est strictement limitée par la loi, les règles administratives et les protections constitutionnelles. Sans représentation juridique, les contribuables et chefs d’entreprise commettent souvent l’erreur de fournir trop de dossiers pour paraître coopératifs, remettant involontairement à l’auditeur des éléments qui étendent l’enquête à des années fiscales antérieures ou à des entités liées.
Un avocat spécialisé dans la défense en cas de contrôle gère cette dynamique au moyen de plusieurs interventions clés :
- Limiter les Information Document Requests (IDRs) : Nous évaluons chaque citation à comparaître gouvernementale ou IDR afin de nous assurer que les demandes sont pertinentes, non excessivement contraignantes et dans le délai de prescription applicable.
- Mettre en place immédiatement des obligations de conservation légale : Nous guidons votre personnel dans la préservation des dossiers électroniques et papier pertinents tout en empêchant la création non autorisée de notes explicatives informelles et non vérifiées que les auditeurs pourraient mal interpréter.
- Contrôler l’accès physique et numérique au site : Les prestataires gouvernementaux — tels que les Zone Program Integrity Contractors (ZPICs) ou les IRS Revenue Officers — tentent parfois des visites inopinées sur site. L’avocat fixe des règles claires régissant les entretiens, l’accès au lieu de travail et la copie des documents.
- Faire valoir les privilèges probatoires : Les communications confidentielles effectuées aux fins d’obtenir un conseil juridique peuvent relever du secret professionnel avocat-client. Cette protection est soumise à des exceptions et à une renonciation ; des dossiers commerciaux préexistants ne deviennent pas protégés du seul fait qu’ils sont remis à un avocat. Le privilège fédéral limité du praticien fiscal en vertu de 26 U.S. Code § 7525 ne s’applique pas en matière pénale fiscale.
La valeur stratégique des anciens procureurs et initiés du secteur réglementaire
Une défense efficace en audit exige une compréhension approfondie de la manière dont les enquêteurs gouvernementaux construisent les dossiers de l’intérieur vers l’extérieur. Les avocats ayant une expérience réglementaire — y compris d’anciens procureurs fédéraux et d’anciens conseils d’agences gouvernementales — comprennent les seuils institutionnels d’exécution.
Cette expérience procure des avantages essentiels :
- Anticiper les théories du ministère public : L’expérience interne permet à l’avocat de reconnaître quand les questions d’un auditeur passent d’investigations factuelles à l’établissement d’une intention délibérée.
- Négociations avant mise en accusation : Dans les affaires complexes de criminalité en col blanc, de fiscalité ou d’allégations en matière de santé, des avocats plaidants expérimentés peuvent présenter des exposés factuels complets aux U.S. Attorney’s Offices ou aux procureurs généraux des États, démontrant la conformité administrative et incitant les procureurs à renoncer aux poursuites pénales.
- Négocier des résolutions étayées : L’avocat peut présenter des éléments de preuve et des arguments juridiques appuyant une réduction ou un règlement d’une demande contestée. Les résultats dépendent des faits et du droit applicable ; le règlement ou la décision de poursuite concernant un autre contribuable ne prédit pas l’issue de votre affaire.
Construire une défense solide : experts, preuves et recours
Un audit ne peut pas être gagné par une conformité passive. Une issue favorable exige une approche juridique proactive fondée sur les preuves, qui conteste les hypothèses erronées de l’auditeur, reconstitue des dossiers financiers ambigus et établit des moyens de défense affirmatifs en droit.
Pour un examen détaillé des délais procéduraux et des cadres administratifs de défense, consultez notre guide complet de la représentation en audit de l’IRS.
Mobiliser des experts-comptables judiciaires, des experts en codage et d’autres spécialistes
La défense moderne en audit est multidisciplinaire. Lorsque des actifs importants ou des licences professionnelles sont en jeu, notre équipe juridique collabore régulièrement avec des experts spécialisés sous direction juridique directe :
- Experts-comptables judiciaires : Reconstituer les dépôts bancaires, évaluer les grands livres historiques, effectuer des analyses détaillées de traçage des fonds et contrer les méthodes indirectes de l’IRS de reconstitution des revenus (telles que l’analyse des dépôts bancaires ou la méthode de la valeur nette).
- Certified Professional Coders (CPCs) : Dans les audits de cabinets médicaux et de pharmacies, des spécialistes indépendants de la facturation réexaminent la documentation clinique pour confirmer la nécessité médicale et démontrer que les demandes de paiement étaient conformes aux Local Coverage Determinations (LCDs) et National Coverage Determinations (NCDs) publiées.
- Experts en statistique : Les auditeurs examinent régulièrement un petit échantillon de demandes de paiement ou de transactions et extrapolent mathématiquement ces erreurs sur plusieurs années de chiffre d’affaires. Les experts en statistique analysent la taille des échantillons, les intervalles de confiance et les méthodes d’échantillonnage stratifié afin d’invalider les extrapolations mathématiquement défectueuses.
Établir que votre entreprise opérait avec une « substantial authority » ou agissait sur la base d’une « good-faith reliance » sur un avis professionnel constitue un moyen de défense affirmatif contre de lourdes pénalités civiles, y compris la pénalité de 20% liée à l’exactitude et la pénalité civile pour fraude fiscale de 75% en vertu de l’Internal Revenue Code.
Contester les méthodologies de l’auditeur et former des recours contre les décisions défavorables
Les auditeurs commettent des erreurs. Ils interprètent mal des réglementations complexes, négligent des documents et appliquent des modèles statistiques inappropriés. Si un examinateur émet un rapport d’audit défavorable ou une demande de recouvrement, vous conservez des droits substantiels de recours administratif.
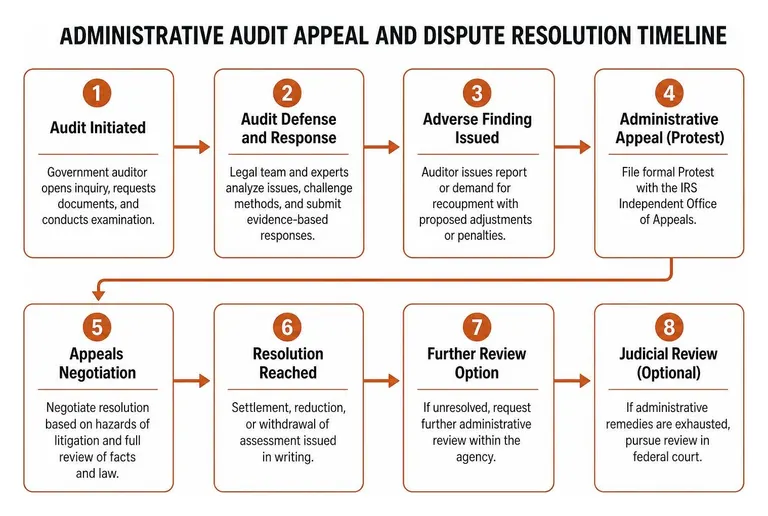
Les principales stratégies pour contester une conclusion défavorable comprennent :
- Contester les méthodologies d’extrapolation : Lorsque des prestataires ou des examinateurs fiscaux gonflent une évaluation au moyen d’une extrapolation statistique, nous contestons le plan d’échantillonnage sous-jacent. Démontrer que l’échantillon de l’auditeur n’était pas véritablement représentatif peut éliminer des évaluations extrapolées de plusieurs millions de dollars.
- Déposer des recours administratifs formels : En matière de contentieux fiscal, le dépôt d’une Protest Letter auprès de l’IRS Independent Office of Appeals permet à nos avocats de négocier des règlements sur la base des « hazards of litigation » sans entrer dans une salle d’audience.
- Contester les récupérations contractuelles : Dans les audits de PBM, nos avocats font appliquer les lois étatiques spécifiques de protection en matière d’audit, contestent les calculs de prix de référence MAC et s’opposent aux récupérations arbitraires devant des panels d’arbitrage commercial.
Travailler avec un avocat expérimenté en défense lors d’un audit de l’IRS garantit que tous les délais procéduraux sont préservés, empêchant l’administration de transformer une évaluation contestée en jugement définitif insusceptible de recours.
Plan d’action immédiat : que faire lorsque vous recevez un avis d’audit
Les premières 72 heures suivant la réception d’un avis d’audit donnent le ton de l’ensemble du contrôle. Prendre des mesures réfléchies et juridiquement solides évite les erreurs courantes qui compromettent les stratégies de protection des actifs.
Si vous exercez en Californie ou faites face à des contrôles spécifiques de la franchise tax board ou du employment development department de l’État, consultez un avocat californien expérimenté en défense lors d’un audit (Anglais) pour traiter les exigences statutaires particulières de l’État.
Quand faire appel à un avocat spécialisé dans la défense en cas de contrôle : intervention immédiate ou après décision
De nombreux contribuables et chefs d’entreprise hésitent à contacter un avocat, pensant que l’embauche d’un conseil pourrait signaler une culpabilité ou qu’ils peuvent gérer eux-mêmes les demandes préliminaires et ne faire intervenir un avocat que si la situation se détériore.
Cette approche comporte des risques importants. Dans un audit, le dossier administratif se constitue dès le premier jour. Les déclarations involontaires faites lors des premiers entretiens avec l’auditeur ne peuvent pas facilement être rétractées, et les documents produits sans contexte deviennent des preuves permanentes.
Faire appel à un avocat immédiatement après réception d’un avis d’audit permet à notre équipe juridique de :
- Analyser la portée de la lettre de contrôle : Déterminer s’il s’agit d’une vérification de routine sur pièces, d’un audit de terrain complet ou d’une enquête ciblée sur l’intégrité du programme.
- Faire respecter les délais légaux de réponse : Éviter des évaluations par défaut en obtenant les prolongations nécessaires et en formalisant toutes les productions de documents.
- Examiner les protections légales des actifs : Évaluer les exemptions applicables, les procédures de recouvrement et les contestations disponibles contre les mesures de gel ou gravements proposés. Ne cachez pas d’actifs, ne détruisez pas de dossiers et ne transférez pas de biens pour faire obstacle au recouvrement ou à une enquête.
Pour une aide immédiate dans la gestion de contrôles en cours, consultez nos ressources dédiées à la défense en audit de l’IRS .
Questions fréquemment posées sur la défense en audit
Un avocat en défense d’audit peut-il empêcher qu’un audit civil devienne pénal ?
Un avocat en défense d’audit peut aider à évaluer l’exposition pénale et à protéger les droits procéduraux, mais ne peut pas garantir qu’un audit civil restera civil. Dans les situations sensibles d’« eggshell audit », l’avocat examine les demandes d’entretien, envisage les protections du Cinquième Amendement lorsque cela est applicable et présente des réponses factuelles et juridiques exactes. Les agences d’enquête conservent le pouvoir d’effectuer un renvoi au pénal.
Quelle est la différence entre la représentation par un CPA et par un avocat spécialisé dans la défense en cas de contrôle ?
Bien que les CPA soient compétents en comptabilité et en préparation fiscale, leurs communications avec les clients ne bénéficient pas de confidentialité dans les procédures pénales ou devant un grand jury. En droit fédéral (26 U.S. Code § 7525), le privilège légal du praticien fiscal s’applique uniquement aux affaires civiles non pénales devant l’IRS et est sans effet dans les enquêtes pénales.
Le secret professionnel avocat-client et la protection des documents préparés en vue du procès comportent des exigences, exceptions et limites spécifiques. Un comptable retenu pour assister l’avocat dans la fourniture de conseils juridiques peut bénéficier de la protection de la doctrine Kovel dans des circonstances appropriées. Un accord Kovel à lui seul ne rend pas privilégiés tous les travaux comptables ou papiers de travail.
Comment les avocats de la défense contestent-ils l’extrapolation statistique dans les audits gouvernementaux ?
Les organismes d’audit examinent fréquemment un petit échantillon de transactions — par exemple 50 demandes sur 10,000 — et extrapolent le taux d’erreur calculé à l’ensemble des recettes générées pendant la période d’audit. Les avocats de la défense contestent cette méthodologie en travaillant avec des statisticiens pour examiner de près :
- Le caractère aléatoire et la taille de l’échantillon de sélection de l’audit
- Les erreurs de stratification (par exemple, traiter des demandes complexes à montant élevé comme représentatives de demandes courantes à faible montant)
- Les intervalles de confiance statistiques appliqués par l’auditeur
- Les erreurs de calcul dans le taux d’erreur de base
Une contestation réussie peut obliger l’entité d’audit à réviser son échantillon, sa méthodologie ou son évaluation. Le recours disponible dépend des règles applicables et des preuves ; une contestation de l’échantillonnage n’élimine pas nécessairement totalement l’extrapolation.
Conclusion
Un audit gouvernemental ou commercial représente une menace directe pour votre stabilité financière, votre réputation professionnelle et vos actifs personnels. Que vous fassiez face à un contrôle fiscal agressif de l’IRS, à un audit d’intégrité du programme Medicaid, à une demande de recouvrement d’un PBM ou à une enquête de comptabilité d’entreprise, une défense juridique proactive constitue votre meilleure protection.
Chez Segal, Cohen & Landis (SCL), nous apportons plus de 33 années d’expérience et un historique de réussite dans l’accompagnement de plus de 25,000 clients à travers des contentieux fiscaux fédéraux et étatiques complexes. Nos avocats savent comment fonctionnent les organismes d’audit, comment protéger les documents privilégiés et comment négocier en position de force pour préserver vos actifs et protéger votre avenir.
Si vous avez reçu un avis de contrôle ou êtes préoccupé par une exposition potentielle à un audit, contactez notre équipe dès aujourd’hui pour une représentation dédiée en audit de l’IRS. Nous prendrons immédiatement le contrôle du processus d’audit et défendrons ce que vous avez travaillé si dur à construire.
Services connexes
Articles connexes
Représentation menée par des avocats
Prêt à résoudre votre problème avec l'IRS ?
Planifiez une consultation confidentielle avec un avocat fiscaliste. Aucune pression commerciale, seulement des conseils juridiques honnêtes et une voie claire.
Consultation gratuite