
了解政府与税务审计:IRS、医疗保健和企业审查
审计抗辩律师可以在审查过程中通过审阅信息文件请求(IDR)、评估适用的特权保护,并利用财务证据质疑有争议的计算,从而帮助保护您的权利。律师还可以管理沟通,并审查机构的权限和期限。聘请律师并不会自动停止审计、资产限制、税收留置权或刑事移送。
当税务审查人员审视财务申报时,尽早获得经验丰富的 IRS 税务审计帮助 可确保在行政问询升级为正式执法行动之前,您的财务利益得到保护。如今,由美国国税局(IRS)、医疗保险和医疗补助服务中心(CMS)、私人药房福利管理机构(PBM)或公众公司会计监督委员会(PCAOB)进行的审计,高度自动化,并由旨在最大化财务追回的数据匹配算法驱动。
比较 IRS、Medicaid/Medicare 和 PBM 审计
虽然所有审计都要求严格合规,但基础法定权限、程序规则和财务风险会因主管实体不同而存在重大差异:
| 审计类别 | 主要审计实体 | 适用框架与权限 | 核心财务与运营风险 |
|---|---|---|---|
| IRS 与州税务审计 | IRS 税务稽查员、税务合规官员、州税务局 | 《国内税收法典》(IRC)、州税收与税务法典 | 补缴情税、民事欺诈罚款、法定利息、税收留置权、银行扣押、刑事税务移送 |
| Medicare 与 Medicaid 审计 | CMS、追偿审计承包商(RACs)、统一项目诚信承包商(UPICs)、Medicare 行政承包商(MACs) | 《社会保障法》、《虚假申报法》、《民事金钱罚款法》(CMPL) | 追溯追偿、预付款索赔审查、项目除名(LEIE 名单)、司法部刑事移送 |
| 药房福利管理机构(PBM)审计 | 商业 PBM 审计员、特别调查单位(SIUs) | 商业提供者合同、州药学执业法、MAC 定价规则 | 直接费用追回、库存短缺评估、价差定价调整、网络终止 |
| 公共会计与公司问询 | SEC 执法部、PCAOB 检查员、州会计委员会 | 《萨班斯-奥克斯利法案》(SOX)、《1934 年证券交易法》、GAAP/GAAS 标准 | 财务重述、民事罚金、CPA 执照丧失、SEC 行政禁令、会计师和审计师责任索赔 |
政府承包商,例如追偿审计承包商(RACs),通常通过按比例收费模式获得财务激励,以最大化追回金额。同样,商业 PBM 往往依赖对最高允许成本(MAC)定价基准和有争议库存核对的激进解释。在构建有针对性的抗辩时,理解这些区别至关重要。
常见审计触发因素与算法红旗
审计人员很少随机选择目标。如今的监管环境依赖自动化数据挖掘来识别异常模式:
- 判别信息函数(DIF)评分: IRS 会根据统计常态对纳税申报表进行评分。相对于总收入异常偏高的扣除,或数额重大的未报销业务费用,会立即提高被审计风险。
- Form 1099 与信息申报不匹配: 申报的总收入与第三方提交的自动化 1099-K、1099-NEC 或 W-2 申报之间存在差异,会触发 IRS 的自动通知。
- 医疗编码和处方异常值: CMS 和私人付款方会标记那些对特定评估和管理(E/M)代码、修饰符使用或高成本药品的计费偏离地区同行平均水平的提供者。
- 员工留任税收抵免(ERC)和疫情纾困申报: 围绕员工留任税收抵免的激进营销,已促使联邦政府对资格认定和总收入计算进行高度审查。
- 库存与文件记录差异: 在药房和医疗执业机构中,轻微的文档瑕疵或批发商采购发票与已开账单索赔之间的不匹配,可能被错误归类为故意造成的库存短缺。
不合规的真实代价:民事、财务与刑事风险
审计失败或作出缺乏协调的回应,可能导致不断累积的财务和法律后果。当审计人员发现系统性差异时,他们很少止步于个别调整。相反,他们会套用外推公式、施加强制性民事罚款,并将未解决的档案移送至行政纪律委员会或刑事执法部门。
如需了解个人税务审查如何可能扩展至多个纳税年度,请参阅我们的 IRS 审计抗辩完整指南。
严厉的财务和职业处罚
民事罚款可能很快超过争议的基础金额。在联邦和州医疗保健审查中,民事评估尤其严厉。例如,在路易斯安那州,提供者就每项虚假申报可能面临最高 $2,000 的州民事罚款,迅速将常规计费疏忽变成巨额责任。
对于持牌专业人士——包括 CPA、公司高管、律师和注册代理人——审计结果会带来严重的职业风险:
- IRS 职业责任办公室(OPR)行动: IRS OPR 会调查被指控无能力、不名誉行为、协助和教唆税务不合规,或违反 Treasury Circular 230 规定的税务专业人士。不利认定可能导致公开谴责、暂停执业,或永久取消其在 IRS 面前执业的资格。
- 州许可吊销: 医疗委员会、州会计委员会和州律师协会通常会在政府审计作出不利结论后,启动平行的纪律调查。
- 公司重述与证券制裁: 上市报告实体在财务报告调查期间,可能面临财务重述、执法程序以及民事或刑事风险。这些事项可能需要证券、会计和税务律师协同合作。
民事审计何时转变为刑事调查
最危险的审计是“蛋壳审计”——一种民事审查,其中未披露收入、未经核实的扣除或激进的计费做法会造成重大的刑事起诉风险。
审计人员经过训练,能够识别欺诈迹象,例如两套账簿、被篡改的发票、虚假陈述或未入账的现金收入。当审计人员怀疑存在故意不当行为时,他们会在不作警告的情况下暂停民事程序,并与内部刑事部门或联邦检察官协调。
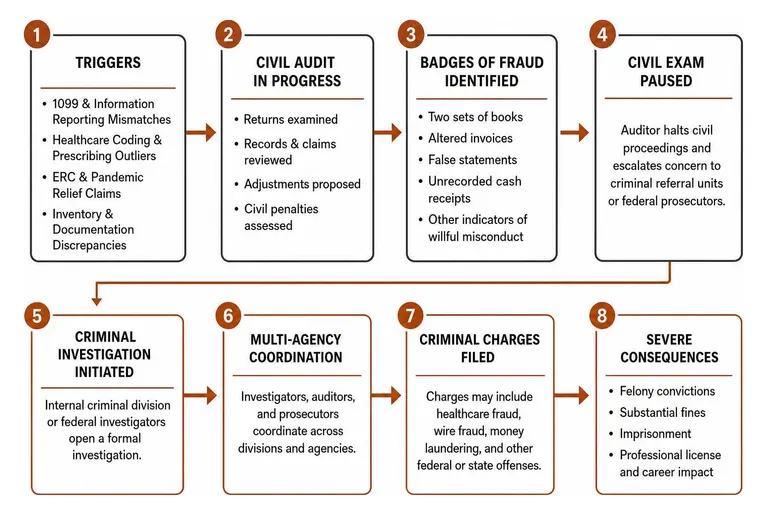
刑事风险十分严重:
- 州 Medicaid 欺诈犯罪可能伴随罚款和监禁。指控罪名、涉案金额、适用法规以及个案事实决定了潜在处罚;并不存在适用于所有 Medicaid 欺诈案件的单一量刑上限。
- 根据联邦法律,如果违法行为造成严重人身伤害,医疗保健欺诈定罪的法定最高刑期可达 20 年监禁;如果该行为导致患者死亡,则可判处终身监禁。
- 重大联邦执法行动可能涉及庞大的多机构特别工作组;联邦检察官已经起诉总额超过 $1,400,000,000 的复杂医疗保健欺诈、电汇欺诈和洗钱共谋案件。
为何聘请审计抗辩律师对于保护您的资产至关重要
当审计开始时,政府的主要目标非常明确:审计核实、调整和征收。聘请经验丰富的法律顾问,能够在您与政府调查人员之间立即建立一道保护屏障。
如果您正面临正在进行的州或联邦税务审查,获得 我附近的税务审计代理 可使我们的法律团队接管所有直接沟通,防止无意中的自认,并将审计严格限制在其合法边界之内。
审计抗辩律师如何控制审计范围与权限
审计人员是行政调查者,但其权限严格受法规、行政规则和宪法保护所限制。没有法律代理时,纳税人和企业主常常为了显得配合而错误地过度提供记录,无意中向审计人员交出证据,从而使调查扩展到先前纳税年度或关联公司实体。
审计抗辩律师通过以下几项关键介入来管理这一动态:
- 限制信息文件请求(IDR): 我们会评估每一份政府传票或 IDR,以确保请求具有相关性、不过分加重负担,并且处于法定时效期间内。
- 立即实施法律保全: 我们指导您的员工保存相关电子和纸质记录,同时防止未经授权地编写非正式、未经审查的说明性备注,以免被审计人员误解。
- 控制实体与数字场所访问: 政府承包商——例如分区项目诚信承包商(ZPICs)或 IRS 征收官——有时会尝试进行未预先通知的现场访问。法律顾问会确立明确的基本规则,规范访谈、工作场所进入和文件复制。
- 主张证据特权: 为获得法律意见而进行的保密沟通可能符合律师—客户特权。该保护受例外情形和放弃影响;先前存在的业务记录不会仅因交给律师而获得特权。26 U.S. Code § 7525 规定的有限联邦税务执业者特权不适用于刑事税务事项。
前检察官和监管内部人士的战略价值
有效的审计抗辩要求深入理解政府调查人员如何由内而外地构建案件。具有监管背景的律师——包括前联邦检察官和政府机构法律顾问——了解机构执法门槛。
这种背景提供了关键优势:
- 预判检方理论: 内部经验使律师能够识别审计人员的问题何时从事实询问转向证明故意意图。
- 起诉前谈判: 在复杂的白领犯罪、税务或医疗保健指控中,经验丰富的出庭律师可以向美国检察官办公室或州总检察长提交全面的事实陈述,证明行政合规,并促使检方不提出刑事指控。
- 谈判有依据的解决方案: 律师可以提交支持减少或解决争议索赔的证据和法律论点。结果取决于事实和适用法律;其他纳税人的和解或起诉决定并不能预测您案件的结果。
构建强有力的抗辩:专家、证据与上诉
审计无法通过被动合规取胜。成功的结果需要一种积极主动、以证据为基础的法律立场,以质疑审计人员的错误假设、重建含糊不清的财务记录,并依据法律确立积极抗辩。
如需详细了解程序时间线和行政抗辩框架,请参阅我们的 IRS 审计代理完整指南。
调动法务会计师、编码专家和专业人士
现代审计抗辩是多学科的。当重大资产或职业执照面临风险时,我们的法律团队通常会在直接法律指导下,与专业主题专家合作:
- 法务会计师: 重建银行存款、评估历史总账、进行详细的资金追踪分析,并反驳 IRS 的间接收入重建方法(例如银行存款分析或净资产法)。
- 认证专业编码员(CPCs): 在医疗和药房审计中,独立计费专家会重新审查临床文档,以确认医疗必要性,并证明索赔符合已发布的地方承保决定(LCDs)和国家承保决定(NCDs)。
- 统计专家: 审计人员通常只审查少量索赔或交易样本,然后将这些错误以数学方式外推到多年的业务收入。统计专家会分析样本量、置信区间和分层抽样方法,以推翻在数学上存在缺陷的外推。
证明您的企业是在“充分权威”基础上经营,或是基于对专业意见的“善意依赖”而行事,可构成对严厉民事罚款的积极抗辩,包括《国内税收法典》规定的 20% 准确性相关罚款和 75% 民事税务欺诈罚款。
质疑审计方法并就不利认定提出上诉
审计人员会犯错。他们会误解复杂法规、忽视文件,并适用不当的统计模型。如果审查员出具不利审计报告或追偿要求,您仍然享有实质性的行政上诉权利。
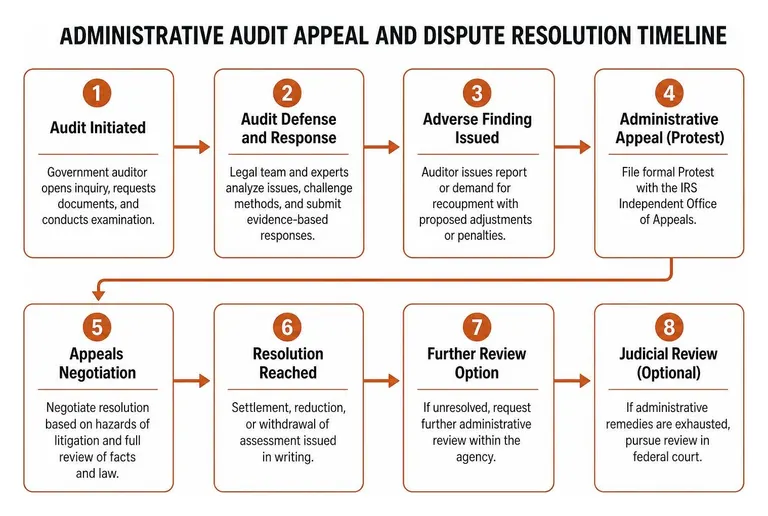
质疑不利认定的关键策略包括:
- 质疑外推方法: 当承包商或税务审查人员利用统计外推夸大评估金额时,我们会挑战其基础抽样设计。证明审计人员的样本并非真正具有代表性,可能消除数百万美元的外推评估。
- 提交正式行政上诉: 在税务争议中,向 IRS 独立上诉办公室提交正式 Protest Letter,可使我们的律师基于“诉讼风险”进行和解谈判,而无需走进法庭。
- 质疑合同性追回: 在 PBM 审计中,我们的律师会执行州特定的审计保护法规,质疑 MAC 基准定价计算,并在商业仲裁庭前对任意追回提出异议。
与经验丰富的 IRS 审计抗辩律师 合作,可确保保留所有程序时限,防止机构将有争议的评估转化为不可上诉的最终判决。
立即行动计划:收到审计通知后该怎么做
收到审计通知后的前 72 小时会为整个审查定下基调。采取审慎且法律上稳妥的步骤,可以避免损害资产保护策略的常见错误。
如果您在加利福尼亚州经营,或面临州特定的 franchise tax board 或 employment development department 审查,请咨询经验丰富的 California 审计抗辩律师 (英语) 以应对州法上的特殊要求。
何时聘请审计抗辩律师:立即介入还是认定后介入
许多纳税人和企业主迟迟不联系法律顾问,认为聘请律师可能意味着有罪,或者他们可以自行处理初步问询,等情况恶化后再请律师。
这种做法带有重大风险。在审计中,行政记录从第一天起就开始形成。在审计人员初次访谈中无意作出的陈述并不容易撤回,而脱离背景提交的文件会成为永久证据。
在收到审计通知后立即聘请律师,可使我们的法律团队:
- 分析审查函的范围: 判断该审查是常规的函件核查、全面的现场审计,还是有针对性的项目诚信调查。
- 执行法定回复期限: 通过争取必要延期并正式化所有文件提交,防止出现缺席评估。
- 审查合法的资产保护措施: 评估适用的豁免、征收程序,以及对拟议限制或留置权可提出的异议。不要隐藏资产、销毁记录,或转移财产以阻碍征收或调查。
如需立即协助处理正在进行的审查,请查看我们专门的 IRS 审计抗辩帮助 资源。
有关审计抗辩的常见问题
审计抗辩律师能否阻止民事审计转为刑事案件?
审计抗辩律师可以帮助评估刑事风险并保护程序性权利,但不能保证民事审计会一直保持为民事。在敏感的“蛋壳审计”情形中,律师会审查访谈请求,在适用时考虑第五修正案保护,并提交准确的事实和法律回应。调查机构仍保有作出刑事移送的权力。
CPA 代理与审计抗辩律师代理有什么区别?
虽然 CPA 擅长会计和税务申报准备,但其与客户之间的沟通在刑事程序或大陪审团程序中不享有保密性。根据联邦法律(26 U.S. Code § 7525),法定税务执业者特权仅适用于 IRS 面前的非刑事民事事项,并在刑事调查中无效。
律师—客户特权和工作成果保护具有具体要求、例外和限制。在适当情况下,受聘协助律师提供法律意见的会计师,可能根据 Kovel 原则获得保护。仅有 Kovel 协议并不会使所有会计工作或工作底稿当然享有特权。
辩护律师如何在政府审计中质疑统计外推?
审计机构经常只审查少量交易样本——例如从 10,000 项索赔中抽查 50 项——并将计算出的错误率外推至审计期间产生的全部收入。辩护律师会通过与统计学家合作,审查以下内容来挑战这种方法:
- 审计抽样选择的随机性和样本量
- 分层错误(例如,将高金额、复杂索赔视为低金额常规索赔的代表)
- 审计人员采用的统计置信区间
- 基础错误率中的计算错误
成功的质疑可能要求审计实体修改其样本、方法或评估。可获得的救济取决于适用规则和证据;对抽样的质疑并不一定会完全消除外推。
结论
政府或商业审计会对您的财务稳定、职业地位和个人资产构成直接威胁。无论您是在应对激进的 IRS 税务审查、Medicaid 项目诚信审计、PBM 追偿要求,还是公司会计调查,主动的法律抗辩都是您最有力的保障。
在 Segal, Cohen & Landis (SCL),我们拥有超过 33 年的经验,并有成功协助超过 25,000 名客户处理复杂联邦和州税务争议的业绩记录。我们的律师了解审计机构如何运作,知道如何保护享有特权的记录,并懂得如何以强势地位进行谈判,以保全您的资产并保护您的未来。
如果您已收到审查通知,或担心潜在的审计风险,请立即联系我们的团队,获取 专门的 IRS 审计代理。我们将立即接管审计程序,并捍卫您辛苦建立的一切。