
Cómo entender las auditorías gubernamentales y fiscales: escrutinio del IRS, de la atención médica y corporativo
Un abogado de defensa en auditorías puede ayudar a proteger sus derechos durante una revisión mediante el análisis de las Information Document Requests (IDRs), la evaluación de los privilegios aplicables y el uso de pruebas financieras para impugnar cálculos controvertidos. El abogado puede gestionar las comunicaciones y examinar la autoridad y los plazos de la agencia. Contratar a un abogado no detiene automáticamente una auditoría, la inmovilización de activos, un gravamen fiscal ni una remisión penal.
Cuando los examinadores fiscales analizan minuciosamente las declaraciones financieras, obtener ayuda con auditorías fiscales del IRS de manera temprana garantiza que sus intereses financieros permanezcan protegidos antes de que las preguntas administrativas escalen a acciones formales de cumplimiento. Hoy en día, las auditorías realizadas por el Internal Revenue Service (IRS), los Centers for Medicare & Medicaid Services (CMS), los Pharmacy Benefit Managers (PBMs) privados o el Public Company Accounting Oversight Board (PCAOB) están altamente automatizadas y dependen de algoritmos de cotejo de datos diseñados para maximizar la recuperación financiera.
Comparación entre auditorías del IRS, de Medicaid/Medicare y de PBM
Aunque todas las auditorías exigen un cumplimiento estricto, las autoridades legales subyacentes, las normas procesales y las exposiciones financieras varían sustancialmente según la entidad rectora:
| Categoría de auditoría | Entidades auditoras principales | Marco normativo y autoridades rectoras | Riesgos financieros y operativos principales |
|---|---|---|---|
| Auditorías fiscales del IRS y estatales | IRS Revenue Agents, Tax Compliance Officers, departamentos estatales de ingresos | Internal Revenue Code (IRC), códigos estatales de ingresos y tributación | Impuestos atrasados, multas civiles por fraude, intereses legales, gravámenes fiscales, embargos bancarios, remisiones penales tributarias |
| Auditorías de Medicare y Medicaid | CMS, Recovery Audit Contractors (RACs), Unified Program Integrity Contractors (UPICs), Medicare Administrative Contractors (MACs) | Social Security Act, False Claims Act, Civil Monetary Penalties Law (CMPL) | Recobros retroactivos, revisión de reclamaciones antes del pago, exclusión del programa (lista LEIE), remisiones penales al DOJ |
| Auditorías de Pharmacy Benefit Manager (PBM) | Auditores comerciales de PBM, Special Investigation Units (SIUs) | Contratos comerciales con proveedores, leyes estatales sobre la práctica farmacéutica, normas de precios MAC | Recuperaciones directas de honorarios, evaluaciones por faltantes de inventario, ajustes de spread pricing, terminación de la red |
| Investigaciones contables públicas y corporativas | SEC Enforcement Division, inspectores del PCAOB, juntas estatales de contabilidad | Sarbanes-Oxley Act (SOX), Securities Exchange Act of 1934, normas GAAP/GAAS | Reexpresiones financieras, sanciones monetarias civiles, pérdida de la licencia de CPA, prohibiciones administrativas de la SEC, reclamaciones de responsabilidad contra contadores y auditores |
Los contratistas gubernamentales, como los Recovery Audit Contractors (RACs), a menudo tienen incentivos financieros mediante modelos de honorarios contingentes para maximizar las recuperaciones. De manera similar, los PBMs comerciales con frecuencia se basan en interpretaciones agresivas de los parámetros de precios Maximum Allowable Cost (MAC) y en conciliaciones de inventario controvertidas. Comprender estas diferencias es fundamental al estructurar una defensa específica.
Desencadenantes comunes de auditoría y señales de alerta algorítmicas
Los auditores rara vez seleccionan objetivos al azar. El entorno regulatorio actual depende de la minería automatizada de datos para identificar patrones anómalos:
- Puntuaciones de Discriminant Information Function (DIF): El IRS puntúa las declaraciones de impuestos frente a normas estadísticas. Las deducciones inusualmente altas en relación con los ingresos brutos o los gastos comerciales significativos no reembolsados elevan de inmediato el riesgo de auditoría.
- Desajustes en Form 1099 y en la información reportada: Las discrepancias entre los ingresos brutos reportados y las declaraciones automatizadas 1099-K, 1099-NEC o W-2 presentadas por terceros activan avisos automatizados del IRS.
- Valores atípicos en codificación y prescripción médica: CMS y los pagadores privados señalan a los proveedores cuya facturación de códigos específicos de evaluación y manejo (E/M), uso de modificadores o productos farmacéuticos de alto costo se desvía de los promedios regionales de sus pares.
- Reclamaciones del Employee Retention Credit (ERC) y de alivio por la pandemia: La promoción agresiva de los Employee Retention Credits ha provocado un intenso escrutinio federal sobre las determinaciones de elegibilidad y los cálculos de ingresos brutos.
- Discrepancias de inventario y documentación: En farmacias y consultorios médicos, pequeñas deficiencias de documentación o discrepancias entre las facturas de compra del mayorista y las reclamaciones facturadas pueden clasificarse incorrectamente como faltantes intencionales de inventario.
El verdadero costo del incumplimiento: exposición civil, financiera y penal
No superar una auditoría o proporcionar respuestas descoordinadas puede generar consecuencias financieras y legales acumulativas. Cuando un auditor descubre discrepancias sistemáticas, rara vez se limita a ajustes individuales. En cambio, aplica fórmulas de extrapolación, impone sanciones civiles obligatorias y remite los expedientes no resueltos a juntas disciplinarias administrativas o divisiones de ejecución penal.
Para entender cómo los exámenes fiscales individuales pueden ampliarse a varios años tributarios, consulte nuestra guía completa de defensa en auditorías del IRS.
Sanciones financieras y profesionales severas
Las sanciones civiles pueden superar rápidamente el monto subyacente en disputa. En las revisiones federales y estatales de atención médica, las evaluaciones civiles son particularmente agresivas. Por ejemplo, en Louisiana, los proveedores pueden enfrentar sanciones civiles estatales de hasta $2,000 por cada reclamación falsa, convirtiendo rápidamente errores rutinarios de facturación en responsabilidades masivas.
Para los profesionales con licencia, incluidos CPAs, funcionarios corporativos, abogados y enrolled agents, el resultado de una auditoría conlleva graves riesgos ocupacionales:
- Actuaciones de la IRS Office of Professional Responsibility (OPR): La IRS OPR investiga a los profesionales tributarios acusados de incompetencia, conducta deshonrosa, ayudar e instigar el incumplimiento fiscal, o violar las regulaciones de Treasury Circular 230 . Una determinación adversa puede dar lugar a censura pública, suspensión o exclusión permanente para ejercer ante el IRS.
- Revocación de licencias estatales: Las juntas médicas, juntas estatales de contabilidad y asociaciones estatales de abogados abren de forma rutinaria investigaciones disciplinarias paralelas tras una conclusión adversa en una auditoría gubernamental.
- Reexpresiones corporativas y sanciones de valores: Las entidades que presentan informes públicos pueden enfrentar reexpresiones financieras, procedimientos de ejecución y exposición civil o penal durante investigaciones de información financiera. Estos asuntos pueden requerir que abogados de valores, contabilidad y fiscalidad trabajen conjuntamente.
Cuándo las auditorías civiles se convierten en investigaciones penales
La auditoría más peligrosa es una “eggshell audit”: un examen civil en el que ingresos no revelados, deducciones no verificadas o prácticas agresivas de facturación crean una exposición sustancial a un proceso penal.
Los auditores están capacitados para detectar indicios de fraude, como dos juegos de libros contables, facturas alteradas, declaraciones falsas o ingresos en efectivo no registrados. Cuando un auditor sospecha conducta dolosa, suspende el procedimiento civil sin previo aviso y coordina con divisiones penales internas o fiscales federales.
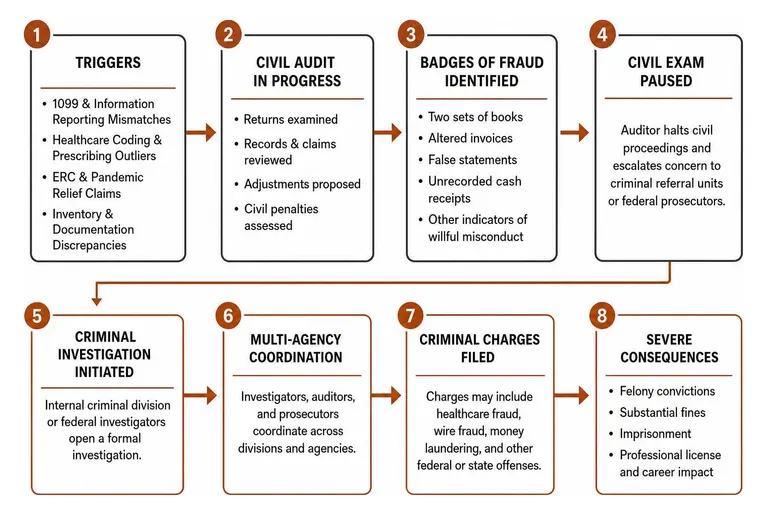
Las implicaciones penales son graves:
- Los delitos estatales de fraude a Medicaid pueden conllevar multas y prisión. El cargo, el monto involucrado, la ley aplicable y los hechos individuales determinan la posible sanción; no existe un único máximo de condena para todos los casos de fraude a Medicaid.
- Según la ley federal, las condenas por fraude en la atención médica conllevan máximos legales de hasta 20 años de prisión si la infracción provocó lesiones corporales graves, y cadena perpetua si la conducta causó la muerte de un paciente.
- Las grandes acciones federales de cumplimiento pueden involucrar enormes fuerzas de tarea de múltiples agencias; los fiscales federales han acusado conspiraciones complejas de fraude en la atención médica, fraude electrónico y lavado de dinero por un total de más de $1,400,000,000.
Por qué contratar a un abogado de defensa en auditorías es fundamental para proteger sus activos
Cuando comienza una auditoría, el objetivo principal del gobierno es claro: verificación, ajuste y cobro. Contratar asesoría legal con experiencia establece una barrera protectora inmediata entre usted y los investigadores gubernamentales.
Si enfrenta una revisión fiscal estatal o federal activa, obtener representación en auditoría fiscal cerca de mí permite que nuestro equipo legal asuma todas las comunicaciones directas, evitando admisiones inadvertidas y manteniendo la auditoría estrictamente dentro de sus límites legales.
Cómo un abogado de defensa en auditorías controla el alcance y la autoridad de la auditoría
Los auditores son investigadores administrativos, pero su autoridad está estrictamente delimitada por la ley, las normas administrativas y las protecciones constitucionales. Sin representación legal, los contribuyentes y empresarios suelen cometer el error de entregar demasiados registros en un esfuerzo por parecer cooperativos, proporcionando inadvertidamente al auditor pruebas que amplían la investigación a años tributarios anteriores o a entidades corporativas relacionadas.
Un abogado de defensa en auditorías gestiona esta dinámica mediante varias intervenciones clave:
- Limitar las Information Document Requests (IDRs): Evaluamos cada citación gubernamental o IDR para garantizar que las solicitudes sean pertinentes, no excesivamente gravosas y estén dentro del plazo legal de prescripción.
- Implementar de inmediato retenciones legales de documentos: Orientamos a su personal para preservar los registros electrónicos y físicos pertinentes, al tiempo que evitamos la creación no autorizada de notas explicativas informales y no revisadas que los auditores podrían malinterpretar.
- Controlar el acceso físico y digital al sitio: Los contratistas gubernamentales, como los Zone Program Integrity Contractors (ZPICs) o los IRS Revenue Officers, a veces intentan realizar visitas al sitio sin previo aviso. El asesor legal establece reglas claras que rigen las entrevistas, el acceso al lugar de trabajo y la copia de documentos.
- Invocar privilegios probatorios: Las comunicaciones confidenciales realizadas con el fin de obtener asesoría jurídica pueden calificar para el privilegio abogado-cliente. La protección está sujeta a excepciones y renuncia; los registros comerciales preexistentes no se vuelven privilegiados simplemente porque se entreguen a un abogado. El privilegio federal limitado del tax-practitioner conforme a 26 U.S. Code § 7525 no se aplica en asuntos penales tributarios.
El valor estratégico de exfiscales y conocedores internos del sistema regulatorio
Una defensa eficaz en auditorías exige un conocimiento íntimo de cómo los investigadores gubernamentales construyen casos desde dentro hacia fuera. Los abogados con experiencia regulatoria, incluidos exfiscales federales y asesores jurídicos de agencias gubernamentales, comprenden los umbrales institucionales de ejecución.
Esta experiencia aporta ventajas críticas:
- Anticipar teorías de la fiscalía: La experiencia interna permite al abogado reconocer cuándo las preguntas de un auditor pasan de indagaciones fácticas a establecer intención dolosa.
- Negociaciones previas a la acusación formal: En alegaciones complejas de cuello blanco, tributarias o de atención médica, abogados litigantes con experiencia pueden presentar exposiciones fácticas integrales ante las U.S. Attorney’s Offices o los Attorneys General estatales, demostrando cumplimiento administrativo y alentando a los fiscales a no presentar cargos penales.
- Negociar resoluciones respaldadas: El abogado puede presentar pruebas y argumentos legales que respalden una reducción o resolución de una reclamación controvertida. Los resultados dependen de los hechos y de la ley aplicable; el acuerdo o la decisión de formular cargos en el caso de otro contribuyente no predicen el resultado en su asunto.
Construir una defensa sólida: expertos, pruebas y apelaciones
Una auditoría no puede ganarse mediante un cumplimiento pasivo. Un resultado exitoso requiere una postura legal proactiva y basada en pruebas que cuestione supuestos erróneos del auditor, reconstruya registros financieros ambiguos y establezca defensas legales afirmativas conforme a la ley.
Para una revisión detallada de los plazos procesales y los marcos de defensa administrativa, consulte nuestra guía completa sobre representación en auditorías del IRS.
Movilización de contadores forenses, expertos en codificación y especialistas
La defensa moderna en auditorías es multidisciplinaria. Cuando están en juego activos sustanciales o licencias profesionales, nuestro equipo legal colabora habitualmente con expertos especializados en la materia bajo dirección legal directa:
- Contadores forenses: Reconstruyen depósitos bancarios, evalúan libros mayores históricos, realizan análisis detallados de rastreo de fondos y refutan los métodos indirectos del IRS para reconstruir ingresos (como los análisis de depósitos bancarios o los métodos de patrimonio neto).
- Certified Professional Coders (CPCs): En auditorías médicas y farmacéuticas, especialistas independientes en facturación vuelven a examinar la documentación clínica para confirmar la necesidad médica y demostrar que las reclamaciones se ajustaban a las Local Coverage Determinations (LCDs) y National Coverage Determinations (NCDs) publicadas.
- Expertos estadísticos: Los auditores revisan habitualmente una pequeña muestra de reclamaciones o transacciones y extrapolan matemáticamente esos errores a años de ingresos comerciales. Los expertos estadísticos analizan tamaños de muestra, intervalos de confianza y métodos de muestreo estratificado para invalidar extrapolaciones matemáticamente defectuosas.
Establecer que su empresa operó con “substantial authority” o actuó con “good-faith reliance” en asesoría profesional proporciona una defensa afirmativa contra sanciones civiles severas, incluida la multa del 20% relacionada con la exactitud y la multa civil del 75% por fraude tributario conforme al Internal Revenue Code.
Impugnar las metodologías del auditor y presentar apelaciones de determinaciones desfavorables
Los auditores cometen errores. Malinterpretan regulaciones complejas, pasan por alto documentación y aplican modelos estadísticos indebidos. Si un examinador emite un informe de auditoría adverso o una exigencia de recobro, usted conserva derechos sustantivos de apelación administrativa.
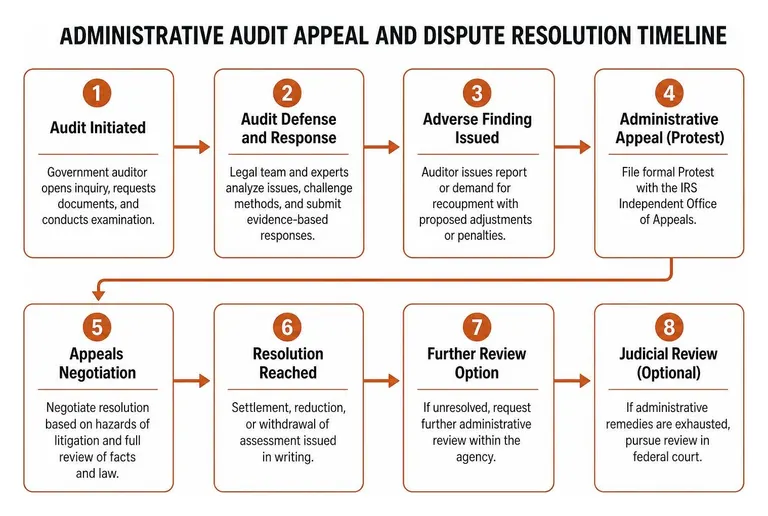
Las estrategias clave para impugnar una determinación adversa incluyen:
- Impugnar metodologías de extrapolación: Cuando los contratistas o examinadores fiscales inflan una evaluación mediante extrapolación estadística, impugnamos el diseño de muestreo subyacente. Demostrar que la muestra del auditor no era verdaderamente representativa puede eliminar millones de dólares en evaluaciones extrapoladas.
- Presentar apelaciones administrativas formales: En controversias tributarias, presentar una Protest Letter formal ante la IRS Independent Office of Appeals permite a nuestros abogados negociar acuerdos basados en los “hazards of litigation” sin entrar en una sala de tribunal.
- Impugnar recuperaciones contractuales: En auditorías de PBM, nuestros abogados hacen valer estatutos estatales específicos de protección en auditorías, impugnan cálculos de precios de referencia MAC y controvierten recuperaciones arbitrarias ante paneles de arbitraje comercial.
Trabajar con un abogado de defensa en auditorías del IRS garantiza que se conserven todos los plazos procesales, evitando que la agencia convierta una evaluación controvertida en una sentencia definitiva inapelable.
Plan de acción inmediato: qué hacer cuando recibe un aviso de auditoría
Las primeras 72 horas tras recibir un aviso de auditoría marcan el tono de toda la revisión. Tomar medidas deliberadas y jurídicamente sólidas evita errores comunes que comprometen las estrategias de protección de activos.
Si opera en California o enfrenta revisiones estatales específicas de la franchise tax board o del employment development department, consulte a un abogado de defensa en auditorías de California (Inglés) con experiencia para abordar requisitos legales estatales particulares.
Cuándo contratar a un abogado de defensa en auditorías: intervención inmediata vs. posterior a la determinación
Muchos contribuyentes y empresarios dudan en contactar asesoría legal porque creen que contratar a un abogado podría indicar culpabilidad o que pueden manejar por sí mismos las indagaciones preliminares y recurrir a un abogado solo si las cosas salen mal.
Este enfoque conlleva riesgos significativos. En una auditoría, el expediente administrativo se construye desde el primer día. Las declaraciones inadvertidas hechas durante las entrevistas iniciales con el auditor no pueden retractarse fácilmente, y los documentos producidos sin contexto se convierten en prueba permanente.
Contratar asesoría legal inmediatamente después de recibir un aviso de auditoría permite a nuestro equipo legal:
- Analizar el alcance de la carta de revisión: Determinar si la revisión es una verificación rutinaria por correspondencia, una auditoría de campo integral o una investigación dirigida de integridad del programa.
- Hacer cumplir los plazos legales de respuesta: Evitar evaluaciones por incumplimiento obteniendo las prórrogas necesarias y formalizando todas las presentaciones de documentos.
- Revisar protecciones legales de activos: Evaluar las exenciones aplicables, los procedimientos de cobro y las impugnaciones disponibles contra inmovilizaciones o gravámenes propuestos. No oculte activos, destruya registros ni transfiera bienes para obstruir el cobro o una investigación.
Para asistencia inmediata en la gestión de revisiones activas, explore nuestros recursos dedicados de ayuda de defensa en auditorías del IRS .
Preguntas frecuentes sobre la defensa en auditorías
¿Puede un abogado de defensa en auditorías impedir que una auditoría civil se vuelva penal?
Un abogado de defensa en auditorías puede ayudar a evaluar la exposición penal y proteger los derechos procesales, pero no puede garantizar que una auditoría civil siga siendo civil. En situaciones sensibles de “eggshell audit”, el abogado revisa solicitudes de entrevista, considera las protecciones de la Quinta Enmienda cuando corresponda y presenta respuestas fácticas y legales precisas. Las agencias investigadoras conservan la autoridad para hacer una remisión penal.
¿Cuál es la diferencia entre la representación de un CPA y la de un abogado de defensa en auditorías?
Aunque los CPAs son expertos en contabilidad y preparación de impuestos, sus comunicaciones con clientes no gozan de confidencialidad en procedimientos penales o ante un gran jurado. Conforme a la ley federal (26 U.S. Code § 7525), el privilegio legal del tax practitioner se aplica únicamente a asuntos civiles no penales ante el IRS y no tiene validez en investigaciones penales.
El privilegio abogado-cliente y la protección del work product tienen requisitos, excepciones y límites específicos. Un contador contratado para ayudar al abogado a prestar asesoría jurídica puede calificar para protección bajo la doctrina Kovel en circunstancias apropiadas. Un acuerdo Kovel por sí solo no convierte en privilegiado todo el trabajo contable ni todos los papeles de trabajo.
¿Cómo impugnan los abogados defensores la extrapolación estadística en las auditorías gubernamentales?
Los organismos auditores con frecuencia examinan una pequeña muestra de transacciones, como 50 reclamaciones de 10,000, y extrapolan la tasa de error calculada a todos los ingresos generados durante el período de auditoría. Los abogados defensores impugnan esta metodología trabajando con estadísticos para examinar minuciosamente:
- La aleatoriedad y el tamaño de la muestra de la selección de auditoría
- Errores de estratificación (p. ej., tratar reclamaciones complejas y de alto monto como representativas de reclamaciones rutinarias de bajo monto)
- Los intervalos de confianza estadísticos aplicados por el auditor
- Errores de cálculo en la tasa de error base
Una impugnación exitosa puede exigir que la entidad auditora revise su muestra, metodología o evaluación. El remedio disponible depende de las normas rectoras y de las pruebas; una impugnación del muestreo no necesariamente elimina por completo la extrapolación.
Conclusión
Una auditoría gubernamental o comercial representa una amenaza directa para su estabilidad financiera, su posición profesional y sus activos personales. Ya sea que esté enfrentando una revisión fiscal agresiva del IRS, una auditoría de integridad del programa Medicaid, una demanda de recobro de un PBM o una investigación de contabilidad corporativa, una defensa legal proactiva es su protección más sólida.
En Segal, Cohen & Landis (SCL), aportamos más de 33 años de experiencia y un historial de guiar con éxito a más de 25,000 clientes en controversias fiscales complejas federales y estatales. Nuestros abogados saben cómo operan las agencias auditoras, cómo proteger registros privilegiados y cómo negociar desde una posición de fuerza para preservar sus activos y proteger su futuro.
Si ha recibido un aviso de revisión o le preocupa una posible exposición a auditoría, comuníquese hoy mismo con nuestro equipo para obtener representación dedicada en auditorías del IRS. Asumiremos de inmediato el control del proceso de auditoría y defenderemos lo que usted ha trabajado tanto para construir.
Servicios relacionados
Artículos relacionados
Representación dirigida por abogados
¿Listo para resolver su problema con el IRS?
Programe una consulta confidencial con un abogado tributario. Sin presión de ventas, solo asesoría legal honesta y un camino claro.
Consulta gratuita