
政府監査と税務監査の理解: IRS、ヘルスケア、企業に対する精査
監査対応弁護士は、Information Document Requests(IDR)の確認、適用可能な秘匿特権の評価、ならびに争いのある計算に異議を唱えるための財務証拠の活用を通じて、調査中のあなたの権利保護を支援できます。弁護士は連絡対応を管理し、当局の権限や期限を精査できます。弁護士を雇っても、監査、資産拘束、税務上の先取特権、または刑事送致が自動的に停止するわけではありません。
税務調査官が財務申告書を精査する際には、経験豊富な IRS税務監査サポート を早期に確保することで、行政上の質問が正式な執行措置へと発展する前に、あなたの財務上の利益が確実に保護されます。現在、Internal Revenue Service(IRS)、Centers for Medicare & Medicaid Services(CMS)、民間のPharmacy Benefit Managers(PBM)、またはPublic Company Accounting Oversight Board(PCAOB)が実施する監査は高度に自動化されており、財務回収を最大化するために設計されたデータ照合アルゴリズムによって主導されています。
IRS、Medicaid/Medicare、およびPBM監査の比較
すべての監査で厳格なコンプライアンスが求められる一方で、その根拠となる法定権限、手続規則、および財務上のリスクは、所管主体によって大きく異なります。
| 監査のカテゴリー | 主たる監査実施主体 | 準拠枠組みおよび権限 | 中核となる財務上・運営上のリスク |
|---|---|---|---|
| IRSおよび州税監査 | IRS Revenue Agents、Tax Compliance Officers、州歳入局 | Internal Revenue Code(IRC)、州歳入・税法 | 滞納税、民事上の詐欺加算税、法定利息、税務上の先取特権、銀行口座差押え、刑事税務送致 |
| MedicareおよびMedicaid監査 | CMS、Recovery Audit Contractors(RAC)、Unified Program Integrity Contractors(UPICs)、Medicare Administrative Contractors(MACs) | Social Security Act、False Claims Act、Civil Monetary Penalties Law(CMPL) | 遡及的返還徴収、事前支払請求審査、プログラム除外(LEIEリスト)、DOJへの刑事送致 |
| Pharmacy Benefit Manager(PBM)監査 | 商業PBM監査担当者、Special Investigation Units(SIUs) | 商業プロバイダー契約、州薬局業務法、MAC価格設定規則 | 直接的な手数料返還請求、在庫不足査定、スプレッド・プライシング調整、ネットワーク契約終了 |
| 公認会計および企業調査 | SEC執行部門、PCAOB検査官、州会計委員会 | Sarbanes-Oxley Act(SOX)、Securities Exchange Act of 1934、GAAP/GAAS基準 | 財務諸表の修正再表示、民事制裁金、CPAライセンス喪失、SECによる行政上の業務禁止、会計士および監査人に対する責任追及請求 |
Recovery Audit Contractors(RAC)などの政府契約業者は、返還請求額を最大化するため、成功報酬型モデルによって金銭的な動機付けを受けていることが少なくありません。同様に、商業PBMはしばしばMaximum Allowable Cost(MAC)の価格基準や争いのある在庫照合について攻撃的な解釈に依拠します。標的を絞った防御方針を構築する際には、これらの違いを理解することが極めて重要です。
一般的な監査の契機とアルゴリズム上の危険信号
監査担当者が対象を無作為に選ぶことはまれです。今日の規制環境では、異常なパターンを特定するために自動データマイニングが用いられています。
- Discriminant Information Function(DIF)スコア: IRSは税務申告書を統計的な標準と照合して採点します。総収入に比して異常に高い控除や、相当額の未償還事業経費は、直ちに監査リスクを高めます。
- Form 1099および情報申告の不一致: 申告された総収入と、第三者が提出した自動化された1099-K、1099-NEC、またはW-2の届出との不一致は、自動化されたIRS通知の引き金となります。
- ヘルスケアのコーディングおよび処方における外れ値: CMSおよび民間支払者は、特定のevaluation and management(E/M)コード、修飾子の使用、または高額医薬品に関する請求が地域の同業者平均から逸脱しているプロバイダーにフラグを立てます。
- Employee Retention Credit(ERC)およびパンデミック救済請求: Employee Retention Creditsをめぐる積極的な宣伝により、適格性判断および総収入計算に対する連邦当局の厳しい精査が生じています。
- 在庫および記録の不一致: 薬局や医療機関では、わずかな記録不備や、卸売業者の仕入請求書と請求済みクレームとの不一致が、意図的な在庫不足として誤って分類されることがあります。
コンプライアンス違反の真のコスト: 民事上、財務上、および刑事上のリスク
監査に失敗したり、調整されていない回答をしたりすると、財務上および法的な結果が累積的に拡大する可能性があります。監査担当者が体系的な不一致を発見した場合、個別調整だけで終わることはほとんどありません。その代わりに、外挿計算式を適用し、義務的な民事制裁を科し、未解決の案件を行政上の懲戒委員会または刑事執行部門に回付します。
個別の税務調査が複数の課税年度にまたがってどのように拡大し得るかを理解するには、当社の IRS監査対応完全ガイドをご覧ください。
重大な金銭的・職業的制裁
民事ペナルティにより争われる金額が増える場合があります。適用される法律と事実関係により、課され得るペナルティが決まります。
CPA、企業役員、弁護士、enrolled agentを含む有資格専門職にとって、監査結果は深刻な職業上のリスクを伴います。
- IRS Office of Professional Responsibility(OPR)の措置: IRS OPRは、無能力、不名誉な行為、税務不遵守の教唆幇助、または Treasury Circular 230 規則違反の疑いがある税務専門家を調査します。不利益な認定は、公的譴責、資格停止、またはIRSに対する実務からの永久追放につながる可能性があります。
- 州ライセンスの取消し: 医療委員会、州会計委員会、および州弁護士会は、不利な政府監査認定の後に並行した懲戒調査を開始するのが通常です。
- 企業の修正再表示と証券上の制裁: 公開報告義務を負う法人は、財務報告に関する調査において、財務諸表の修正再表示、執行手続、および民事または刑事上のリスクに直面する可能性があります。これらの案件では、証券、会計、および税務の弁護士が連携する必要が生じることがあります。
民事監査が刑事捜査に変わるとき
最も危険な監査は「eggshell audit」、すなわち、未開示所得、裏付けのない控除、または攻撃的な請求慣行によって刑事訴追への重大なリスクが生じる民事調査です。
監査担当者は、会計帳簿の二重管理、改ざんされた請求書、虚偽陳述、または未記録の現金収入など、詐欺の兆候を見抜く訓練を受けています。監査担当者が故意の不正行為を疑うと、予告なく民事手続を中断し、内部の刑事部門または連邦検察官と連携します。
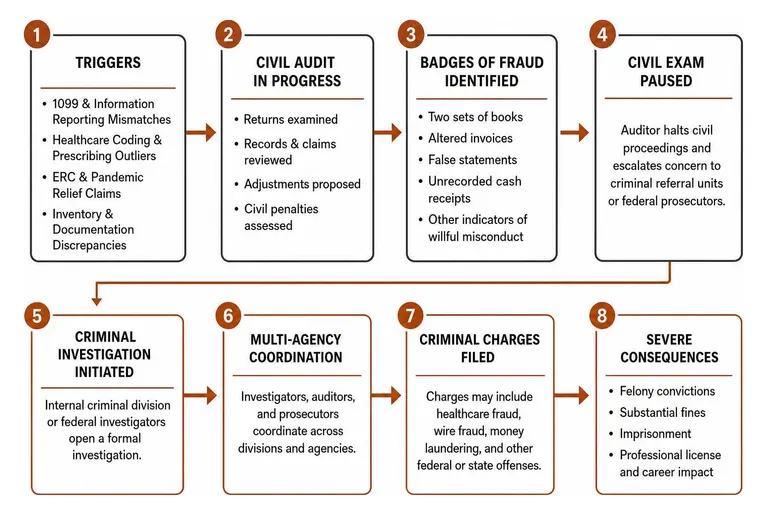
刑事上のリスクは重大です。
- 州のMedicaid詐欺犯罪には、罰金および禁錮刑が科される可能性があります。起訴内容、関与額、適用法令、および個別事情によって想定される刑罰は決まり、すべてのMedicaid詐欺事件に共通する単一の量刑上限があるわけではありません。
- 連邦法の下では、ヘルスケア詐欺の有罪判決は、違反によって重大な身体傷害が生じた場合には最長20年の禁錮刑、患者の死亡につながった場合には終身刑という法定上限を伴います。
- 大規模な連邦執行措置では、広範な複数機関合同タスクフォースが関与することがあり、連邦検察官は総額$1,400,000,000を超える複雑なヘルスケア詐欺、電信詐欺、およびマネーロンダリングの共謀事件を起訴してきました。
資産保護のために監査対応弁護士を雇うことが重要である理由
監査が開始されると、政府の第一の目的は明確です。すなわち、監査確認、修正、および徴収です。経験豊富な法的代理人を依頼することで、あなたと政府調査官との間に即時の保護的障壁が築かれます。
対応を選ぶ前に、関連する通知、申告履歴、資料および期限を確認してください。専門家による支援は、事実、適用法および合意した代理の範囲に基づいて検討してください。 関連資料: 近くの税務監査代理
監査対応弁護士が監査範囲と権限をどのように統制するか
監査担当者は行政調査官ですが、その権限は法令、行政規則、および憲法上の保護によって厳格に限定されています。法的代理がなければ、納税者や事業主は協力的に見せようとして記録を過剰に提出するという誤りを犯しがちであり、その結果、以前の課税年度や関連法人へと調査を拡大させる証拠を、知らぬ間に監査担当者へ渡してしまいます。
監査対応弁護士は、いくつかの重要な介入によってこの状況を管理します。
- 対応を選ぶ前に、関連する通知、申告履歴、資料および期限を確認してください。専門家による支援は、事実、適用法および合意した代理の範囲に基づいて検討してください。
- 対応を選ぶ前に、関連する通知、申告履歴、資料および期限を確認してください。専門家による支援は、事実、適用法および合意した代理の範囲に基づいて検討してください。
- 物理的およびデジタル上の現地アクセスの統制: Zone Program Integrity Contractors(ZPIC)やIRS Revenue Officersなどの政府契約業者は、予告なしの現地訪問を試みることがあります。法的代理人は、面談、職場への立入り、および文書の複写を規律する明確な基本ルールを設定します。
- 証拠法上の秘匿特権の主張: 法的助言のためになされた秘密通信は、attorney-client privilegeの対象となる場合があります。この保護には例外と放棄があり、既存の業務記録は、単に弁護士に渡されたというだけでは秘匿特権の対象にはなりません。26 U.S. Code § 7525に基づく限定的な連邦税務実務家秘匿特権は、刑事税務案件には適用されません。
元検察官および規制当局内部経験者の戦略的価値
効果的な監査対応には、政府調査官がどのように内側から外側へ事件を構築するかについての深い理解が求められます。元連邦検察官や政府機関の顧問弁護士を含む規制分野の経歴を持つ弁護士は、制度上の執行基準を理解しています。
この経歴は重要な利点をもたらします。
- 訴追理論の予測: 内部経験により、弁護士は監査担当者の質問が単なる事実確認から故意の立証へと移行する局面を見抜くことができます。
- 起訴前交渉: 複雑なホワイトカラー、税務、またはヘルスケアに関する疑惑では、経験豊富な訴訟弁護士が、行政上のコンプライアンスを示す包括的な事実説明をU.S. Attorney’s Officesまたは州司法長官に提示し、検察官に刑事訴追を見送るよう促すことができます。
- 根拠に基づく解決の交渉: 弁護士は、争いのある請求の減額または解決を裏付ける証拠と法的主張を提示できます。結果は事実関係と適用法によって左右され、他の納税者の和解や起訴判断は、あなたの案件の結果を予測するものではありません。
強力な防御の構築: 専門家、証拠、そして不服申立て
監査は受け身のコンプライアンスでは勝てません。成功する結果には、監査担当者の誤った前提に異議を唱え、曖昧な財務記録を再構築し、法律に基づく積極的抗弁を確立する、証拠に基づく先手の法的姿勢が必要です。
手続の時系列と行政上の防御枠組みの詳細な検討については、当社の IRS監査代理完全ガイドをご覧ください。
財務資料の検討と専門的な支援の必要性
調査に関連する証拠は争点によって異なります。具体的な案件について、記録と専門的な支援の必要性を検討してください。
- フォレンジック会計士: 銀行預金を再構築し、過去の総勘定元帳を評価し、詳細な資金追跡分析を実施し、IRSによる所得再構築の間接的手法(銀行預金分析や純資産法など)に反論します。
- 統計専門家: 監査担当者は、少数の請求または取引サンプルのみを調査し、その誤りを数年分の事業収益全体に数学的に外挿するのが通常です。統計専門家は、標本数、信頼区間、および層化抽出法を分析し、数学的に欠陥のある外挿を無効化します。
substantial authorityや正当な理由に基づく抗弁は、ペナルティと法定条件によって異なります。特定の正確性関連の問題には適用され得ますが、第6663条の民事詐欺ペナルティに対する自動的な抗弁ではありません。
監査担当者の手法への異議申立てと不利な認定に対する不服申立ての提起
監査担当者も誤りを犯します。複雑な規制を誤解し、文書を見落とし、不適切な統計モデルを適用します。調査官が不利な監査報告書または返還徴収要求を発した場合でも、あなたには実質的な行政上の不服申立権があります。
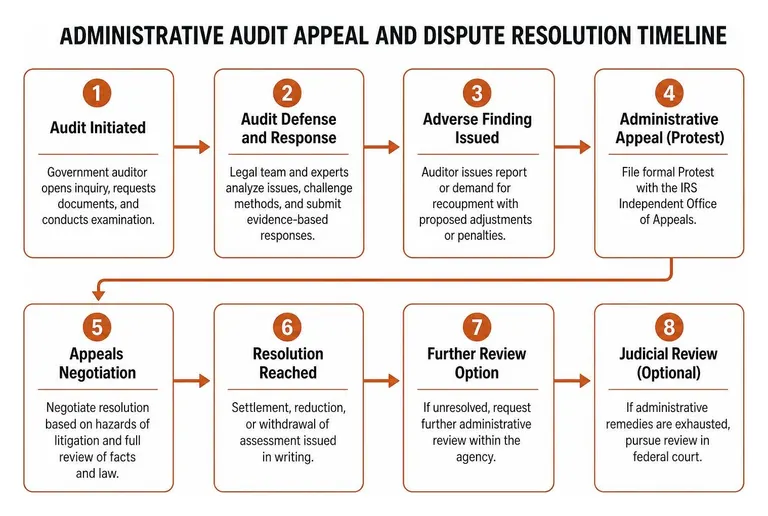
不利な認定に異議を唱えるための主要な戦略には、次のものがあります。
- 標本抽出方法の検討:推計による税額査定に対応する前に、標本抽出方法と裏付け資料を検討してください。
- 行政上の不服申立て:適用される通知と利用できる不服申立手続を確認してください。Appealsによる審査の可否と範囲は案件によって異なります。
弁護士は期限や対応の選択肢を確認する手助けができます。利用できる救済は通知、法律および事実関係によって異なり、代理人を付けてもすべての期限や救済が維持される保証はありません。 関連資料: IRS監査対応弁護士
直ちに取るべき行動計画: 監査通知を受け取ったときにすべきこと
監査通知を受領してから最初の72時間が、調査全体の流れを決定づけます。熟慮された法的に適切な措置を講じることで、資産保護戦略を損なう一般的な誤りを防ぐことができます。
カリフォルニア州で事業を行っている場合、または州固有のfranchise tax boardやemployment development departmentによる審査に直面している場合は、州特有の法定要件に対応するため、経験豊富な California監査対応弁護士 にご相談ください。
監査対応弁護士に依頼すべき時期: 即時介入か、不利認定後の介入か
多くの納税者や事業主は、弁護士を雇うことが有罪の印象を与えるのではないか、あるいは予備的な照会には自力で対応し、状況が悪化した場合にのみ弁護士を入れればよいと考え、法的代理人への連絡をためらいます。
この対応には重大なリスクがあります。監査では、行政記録は初日から作られます。監査担当者との最初の面談で不用意に行った発言は簡単には撤回できず、文脈なしに提出された文書は恒久的な証拠となります。
対応を選ぶ前に、関連する通知、申告履歴、資料および期限を確認してください。専門家による支援は、事実、適用法および合意した代理の範囲に基づいて検討してください。
- 調査通知書の範囲の分析: その審査が通常の書面照会なのか、包括的な実地監査なのか、または標的を絞ったプログラム整合性調査なのかを判断します。
- 法定回答期間の遵守確保: 必要な延長を確保し、すべての文書提出を正式化することで、デフォルト査定を防ぎます。
- 適法な資産保護の検討: 適用可能な免除、徴収手続、および提案された拘束または先取特権に対する利用可能な異議申立てを評価します。徴収や調査を妨害するために資産を隠したり、記録を破棄したり、財産を移転したりしてはなりません。
進行中の調査対応について直ちに支援が必要な場合は、当社の専用 IRS監査対応サポート リソースをご覧ください。
監査対応に関するよくある質問
監査対応弁護士は民事監査が刑事化するのを防げますか。
監査対応弁護士は、刑事上のリスク評価や手続上の権利保護を支援できますが、民事監査が民事のまま維持されることを保証することはできません。慎重な対応を要する「eggshell audit」の状況では、弁護士は面談要請を精査し、該当する場合には合衆国憲法修正第5条の保護を検討し、正確な事実および法的回答を提示します。捜査機関は刑事送致を行う権限を保持しています。
CPAによる代理と監査対応弁護士による代理の違いは何ですか。
CPAは会計および税務申告作成に熟達していますが、その顧客との通信は刑事手続または大陪審手続では秘密保持の対象になりません。連邦法(26 U.S. Code § 7525)の下では、法定の税務実務家秘匿特権は、IRSにおける非刑事の民事案件にのみ適用され、刑事捜査では無効です。
attorney-client privilegeおよびwork-product protectionには、特定の要件、例外、および限界があります。法的助言を補助するために弁護士が起用した会計士は、適切な状況ではKovel doctrineの下で保護の対象となる可能性があります。Kovel契約があるだけで、すべての会計業務またはワークペーパーが秘匿特権の対象になるわけではありません。
政府監査において、弁護人は統計的外挿にどのように異議を唱えますか。
監査機関は、50件中10,000件の請求といった少数の取引サンプルのみを調査し、計算された誤り率を監査期間中に生じた全収益に外挿することがよくあります。弁護人は、統計学者と協力して次の点を精査することで、この手法に異議を唱えます。
- 監査対象抽出の無作為性および標本数
- 層化の誤り(例: 高額で複雑な請求を、低額の日常的な請求の代表として扱うこと)
- 監査担当者が適用した統計的信頼区間
- 基礎誤り率の計算ミス
異議申立てが成功した場合、監査主体は標本、手法、または査定を修正する必要が生じることがあります。利用可能な救済は、準拠規則と証拠によって左右され、サンプリングへの異議申立てによって外挿が必ずしも完全に排除されるわけではありません。
結論
政府または商業上の監査は、あなたの財務的安定、職業上の地位、および個人資産に対する直接的な脅威です。攻撃的なIRS税務調査、Medicaidのプログラム整合性監査、PBMによる返還徴収請求、または企業会計調査のいずれに直面している場合でも、先手を打つ法的防御が最も強力な安全策です。
調査通知、期限および利用できる対応の選択肢について、Segal, Cohen & Landis (SCL)にご相談ください。
対応を選ぶ前に、関連する通知、申告履歴、資料および期限を確認してください。専門家による支援は、事実、適用法および合意した代理の範囲に基づいて検討してください。 関連資料: 専任のIRS監査代理