
Verständnis von behördlichen und steuerlichen Prüfungen: IRS-, Gesundheitswesen- und Unternehmensprüfung
Ein Anwalt für Prüfungsverteidigung kann helfen, Ihre Rechte während einer Prüfung zu schützen, indem er Information Document Requests (IDRs) prüft, anwendbare Privilegien bewertet und finanzielle Belege nutzt, um bestrittene Berechnungen anzufechten. Der Beistand kann die Kommunikation steuern und die Befugnisse sowie Fristen der Behörde prüfen. Die Beauftragung eines Anwalts stoppt nicht automatisch eine Prüfung, eine Vermögensbeschränkung, ein Steuerpfandrecht oder eine strafrechtliche Verweisung.
Wenn Steuerprüfer Finanzunterlagen genau unter die Lupe nehmen, gewährleistet die frühzeitige Sicherung erfahrener Hilfe bei IRS-Steuerprüfungen dass Ihre finanziellen Interessen geschützt bleiben, bevor verwaltungsrechtliche Fragen zu formellen Durchsetzungsmaßnahmen eskalieren. Heute sind Prüfungen, die vom Internal Revenue Service (IRS), den Centers for Medicare & Medicaid Services (CMS), privaten Pharmacy Benefit Managers (PBMs) oder dem Public Company Accounting Oversight Board (PCAOB) durchgeführt werden, stark automatisiert und werden durch Datenabgleichsalgorithmen gesteuert, die darauf ausgelegt sind, die finanzielle Rückgewinnung zu maximieren.
Vergleich von IRS-, Medicaid/Medicare- und PBM-Prüfungen
Obwohl alle Prüfungen strikte Compliance erfordern, variieren die zugrunde liegenden gesetzlichen Befugnisse, Verfahrensregeln und finanziellen Risiken je nach zuständiger Stelle erheblich:
| Prüfungskategorie | Primäre Prüfungsstellen | Maßgeblicher Rechtsrahmen und Befugnisse | Zentrale finanzielle und operative Risiken |
|---|---|---|---|
| IRS- und staatliche Steuerprüfungen | IRS Revenue Agents, Tax Compliance Officers, State Departments of Revenue | Internal Revenue Code (IRC), staatliche Revenue & Taxation Codes | Steuernachforderungen, zivilrechtliche Betrugsstrafen, gesetzliche Zinsen, Steuerpfandrechte, Kontopfändungen, strafrechtliche Steuerverweisungen |
| Medicare- und Medicaid-Prüfungen | CMS, Recovery Audit Contractors (RACs), Unified Program Integrity Contractors (UPICs), Medicare Administrative Contractors (MACs) | Social Security Act, False Claims Act, Civil Monetary Penalties Law (CMPL) | Rückwirkende Rückforderungen, Prüfung von Ansprüchen vor Auszahlung, Programmausschluss (LEIE-Liste), strafrechtliche DOJ-Verweisungen |
| Prüfungen durch Pharmacy Benefit Manager (PBM) | Kommerzielle PBM-Prüfer, Special Investigation Units (SIUs) | Kommerzielle Anbieterverträge, staatliche Pharmacy Practice Acts, MAC-Preisregeln | Direkte Gebührenrückforderungen, Feststellungen zu Inventurfehlbeständen, Anpassungen der Spread-Pricing-Kalkulation, Netzwerkkündigung |
| Prüfungen im öffentlichen Rechnungswesen und Unternehmensuntersuchungen | SEC Enforcement Division, PCAOB-Inspektoren, State Boards of Accountancy | Sarbanes-Oxley Act (SOX), Securities Exchange Act of 1934, GAAP/GAAS-Standards | Berichtigungen von Abschlüssen, zivilrechtliche Geldstrafen, Verlust der CPA-Lizenz, verwaltungsrechtliche Berufsverbote der SEC, Haftungsansprüche gegen Buchhalter und Wirtschaftsprüfer |
Staatliche Auftragnehmer wie Recovery Audit Contractors (RACs) werden häufig durch Erfolgshonorarmodelle finanziell dazu angereizt, Rückforderungen zu maximieren. Ebenso stützen sich kommerzielle PBMs häufig auf aggressive Auslegungen von Preismaßstäben für Maximum Allowable Cost (MAC) und auf umstrittene Bestandsabgleiche. Das Verständnis dieser Unterschiede ist entscheidend, wenn eine gezielte Verteidigung entwickelt wird.
Häufige Prüfungsauslöser und algorithmische Warnsignale
Prüfer wählen Ziele nur selten zufällig aus. Das heutige regulatorische Umfeld stützt sich auf automatisiertes Data Mining, um auffällige Muster zu identifizieren:
- Discriminant Information Function (DIF)-Werte: Der IRS bewertet Steuererklärungen anhand statistischer Normen. Ungewöhnlich hohe Abzüge im Verhältnis zum Bruttoumsatz oder erhebliche nicht erstattete Geschäftsausgaben erhöhen das Prüfungsrisiko unmittelbar.
- Unstimmigkeiten bei Form 1099 und Informationsmeldungen: Abweichungen zwischen gemeldeten Bruttoeinnahmen und automatisierten 1099-K-, 1099-NEC- oder W-2-Meldungen, die von Dritten eingereicht werden, lösen automatisierte IRS-Benachrichtigungen aus.
- Ausreißer bei Gesundheitskodierung und Verschreibungspraxis: CMS und private Kostenträger markieren Leistungserbringer, deren Abrechnung bestimmter Evaluation-and-Management-(E/M)-Codes, Modifier-Nutzung oder hochpreisiger Arzneimittel von regionalen Vergleichsdurchschnitten abweicht.
- Employee Retention Credit (ERC) und Pandemie-Hilfsanträge: Aggressives Marketing rund um Employee Retention Credits hat eine intensive bundesrechtliche Prüfung von Anspruchsvoraussetzungen und Bruttoeinnahmenberechnungen ausgelöst.
- Abweichungen bei Beständen und Dokumentation: In Apotheken und medizinischen Praxen können selbst geringfügige Dokumentationslücken oder Unstimmigkeiten zwischen Großhandelsrechnungen und abgerechneten Ansprüchen fälschlich als vorsätzliche Inventurfehlbestände eingestuft werden.
Die tatsächlichen Kosten fehlender Compliance: zivilrechtliche, finanzielle und strafrechtliche Risiken
Das Scheitern in einer Prüfung oder unkoordinierte Antworten können zu sich verstärkenden finanziellen und rechtlichen Folgen führen. Wenn ein Prüfer systematische Abweichungen aufdeckt, beschränkt er sich selten auf einzelne Korrekturen. Stattdessen wendet er Extrapolationsformeln an, verhängt zwingende zivilrechtliche Sanktionen und verweist ungelöste Akten an administrative Disziplinargremien oder strafrechtliche Durchsetzungsabteilungen.
Um zu verstehen, wie sich einzelne Steuerprüfungen über mehrere Steuerjahre ausweiten können, lesen Sie unseren vollständigen Leitfaden zur IRS-Prüfungsverteidigung.
Schwere finanzielle und berufsrechtliche Sanktionen
Zivilrechtliche Sanktionen können den eigentlichen Streitbetrag schnell übersteigen. Bei bundesstaatlichen und einzelstaatlichen Prüfungen im Gesundheitswesen sind zivilrechtliche Festsetzungen besonders aggressiv. In Louisiana etwa drohen Leistungserbringern zivilrechtliche Sanktionen des Bundesstaats von bis zu $2,000 pro falschem Anspruch, wodurch routinemäßige Abrechnungsversehen rasch zu enormen Verbindlichkeiten werden können.
Für zugelassene Berufsträger – einschließlich CPAs, Unternehmensleitern, Rechtsanwälten und enrolled agents – birgt das Ergebnis einer Prüfung erhebliche berufsbezogene Risiken:
- Maßnahmen des IRS Office of Professional Responsibility (OPR): Das IRS OPR untersucht Steuerfachleute, denen Inkompetenz, unehrenhaftes Verhalten, Beihilfe zur steuerlichen Nicht-Compliance oder Verstöße gegen Treasury Circular 230 Vorschriften vorgeworfen werden. Eine negative Feststellung kann zu öffentlicher Rüge, Suspendierung oder dauerhaftem Ausschluss von der Vertretung vor dem IRS führen.
- Entzug staatlicher Zulassungen: Ärztekammern, staatliche Rechnungslegungsgremien und Anwaltskammern leiten nach einer nachteiligen behördlichen Prüfungsfeststellung routinemäßig parallele Disziplinarverfahren ein.
- Berichtigungen von Unternehmensabschlüssen und wertpapierrechtliche Sanktionen: Börsennotierte Berichtseinheiten können bei Untersuchungen zur Finanzberichterstattung mit Berichtigungen von Abschlüssen, Durchsetzungsverfahren sowie zivil- oder strafrechtlichen Risiken konfrontiert werden. Diese Angelegenheiten können ein Zusammenwirken von Rechtsbeistand in den Bereichen Wertpapierrecht, Rechnungslegung und Steuerrecht erfordern.
Wenn aus zivilrechtlichen Prüfungen strafrechtliche Ermittlungen werden
Die gefährlichste Prüfung ist eine „eggshell audit“ – eine zivilrechtliche Prüfung, bei der nicht offengelegte Einkünfte, nicht verifizierte Abzüge oder aggressive Abrechnungspraktiken ein erhebliches Risiko strafrechtlicher Verfolgung schaffen.
Prüfer sind darauf geschult, Betrugsindizien zu erkennen, etwa zwei Sätze von Geschäftsbüchern, veränderte Rechnungen, falsche Angaben oder nicht erfasste Bareinnahmen. Wenn ein Prüfer vorsätzliches Fehlverhalten vermutet, setzt er das zivilrechtliche Verfahren ohne Vorwarnung aus und stimmt sich mit internen Strafabteilungen oder Bundesstaatsanwälten ab.
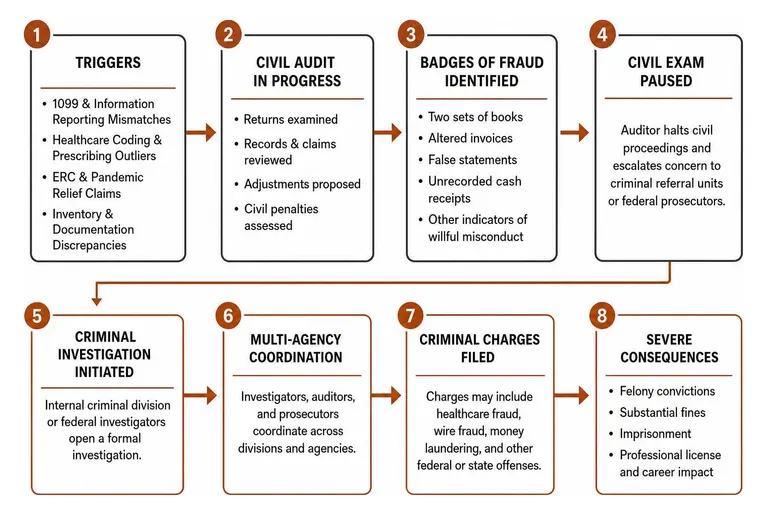
Die strafrechtlichen Risiken sind erheblich:
- Straftaten wegen Medicaid-Betrugs nach einzelstaatlichem Recht können Geldstrafen und Freiheitsstrafen nach sich ziehen. Der Vorwurf, der betroffene Betrag, die anwendbare Vorschrift und die individuellen Umstände bestimmen das mögliche Strafmaß; es gibt kein einheitliches Höchststrafmaß für jeden Medicaid-Betrugsfall.
- Nach Bundesrecht drohen bei Verurteilungen wegen Gesundheitsbetrugs gesetzliche Höchststrafen von bis zu 20 Jahren Freiheitsstrafe, wenn der Verstoß zu schwerer Körperverletzung geführt hat, und lebenslange Freiheitsstrafe, wenn das Verhalten zum Tod eines Patienten geführt hat.
- Große bundesrechtliche Durchsetzungsmaßnahmen können umfangreiche behördenübergreifende Taskforces umfassen; Bundesstaatsanwälte haben komplexe Verschwörungen wegen Gesundheitsbetrugs, Wire Fraud und Geldwäsche in einem Gesamtumfang von über $1,400,000,000 angeklagt.
Warum die Beauftragung eines Anwalts für Prüfungsverteidigung entscheidend ist, um Ihr Vermögen zu schützen
Wenn eine Prüfung beginnt, ist das Hauptziel der Behörden klar: Prüfungsbestätigung, Anpassung und Einziehung. Die Beauftragung erfahrener Rechtsberatung schafft sofort eine schützende Barriere zwischen Ihnen und den Ermittlern der Behörden.
Wenn Sie mit einer laufenden staatlichen oder bundesrechtlichen Steuerprüfung konfrontiert sind, ermöglicht die Sicherung von Steuerprüfungsvertretung in meiner Nähe unserem Rechtsteam, die gesamte direkte Kommunikation zu übernehmen, unbeabsichtigte Eingeständnisse zu verhindern und die Prüfung strikt auf ihre rechtmäßigen Grenzen zu beschränken.
Wie ein Anwalt für Prüfungsverteidigung den Prüfungsumfang und die Befugnisse kontrolliert
Prüfer sind Verwaltungsermittler, doch ihre Befugnisse sind durch Gesetze, Verwaltungsvorschriften und verfassungsrechtliche Schutzrechte streng begrenzt. Ohne rechtliche Vertretung machen Steuerpflichtige und Unternehmer häufig den Fehler, in dem Bemühen, kooperativ zu erscheinen, zu viele Unterlagen vorzulegen, und übergeben dem Prüfer damit unbeabsichtigt Beweise, die die Untersuchung auf frühere Steuerjahre oder verbundene Gesellschaften ausweiten.
Ein Anwalt für Prüfungsverteidigung steuert diese Dynamik durch mehrere zentrale Maßnahmen:
- Beschränkung von Information Document Requests (IDRs): Wir prüfen jede behördliche Vorladung oder jeden IDR, um sicherzustellen, dass die Anforderungen relevant, nicht übermäßig belastend und innerhalb der gesetzlichen Verjährungsfrist sind.
- Unverzügliche Umsetzung von Legal Holds: Wir weisen Ihre Mitarbeiter an, relevante elektronische und papiergebundene Unterlagen zu sichern und gleichzeitig die unbefugte Erstellung informeller, nicht geprüfter Erläuterungsvermerke zu verhindern, die Prüfer fehlinterpretieren könnten.
- Kontrolle des physischen und digitalen Zugangs zum Standort: Staatliche Auftragnehmer – wie Zone Program Integrity Contractors (ZPICs) oder IRS Revenue Officers – versuchen mitunter unangekündigte Vor-Ort-Besuche. Der Rechtsbeistand legt klare Spielregeln für Befragungen, den Zugang zum Arbeitsplatz und das Kopieren von Dokumenten fest.
- Geltendmachung von Beweisprivilegien: Vertrauliche Mitteilungen zum Zweck rechtlicher Beratung können unter das Anwaltsgeheimnis fallen. Dieser Schutz unterliegt Ausnahmen und kann verwirkt werden; bereits bestehende Geschäftsunterlagen werden nicht allein deshalb privilegiert, weil sie einem Anwalt übergeben werden. Das begrenzte bundesrechtliche Steuerberaterprivileg nach 26 U.S. Code § 7525 gilt nicht in strafrechtlichen Steuersachen.
Der strategische Wert ehemaliger Staatsanwälte und regulatorischer Insider
Wirksame Prüfungsverteidigung erfordert ein genaues Verständnis dafür, wie staatliche Ermittler Fälle von innen heraus aufbauen. Anwälte mit regulatorischem Hintergrund – darunter ehemalige Bundesstaatsanwälte und Juristen von Behörden – kennen die institutionellen Schwellenwerte für die Rechtsdurchsetzung.
Dieser Hintergrund bietet entscheidende Vorteile:
- Antizipation staatsanwaltschaftlicher Theorien: Insider-Erfahrung ermöglicht es dem Rechtsbeistand zu erkennen, wann sich die Fragen eines Prüfers von Tatsachenermittlungen hin zur Begründung vorsätzlichen Handelns verschieben.
- Verhandlungen vor einer Anklageerhebung: Bei komplexen Vorwürfen aus den Bereichen White-Collar-Kriminalität, Steuerrecht oder Gesundheitswesen können erfahrene Prozessanwälte den U.S. Attorney’s Offices oder den Attorneys General der Bundesstaaten umfassende tatsächliche Darstellungen vorlegen, die administrative Compliance belegen und die Staatsanwaltschaften dazu bewegen sollen, von strafrechtlichen Anklagen abzusehen.
- Verhandlung tragfähig begründeter Lösungen: Der Rechtsbeistand kann Beweise und Rechtsargumente vorlegen, die eine Reduzierung oder Beilegung eines bestrittenen Anspruchs stützen. Ergebnisse hängen von den Tatsachen und dem anwendbaren Recht ab; die Einigung oder Anklageentscheidung in einem anderen Fall sagt das Ergebnis in Ihrer Angelegenheit nicht voraus.
Aufbau einer starken Verteidigung: Experten, Beweise und Rechtsmittel
Eine Prüfung kann nicht durch bloße passive Compliance gewonnen werden. Ein erfolgreiches Ergebnis erfordert eine proaktive, beweisgestützte rechtliche Strategie, die fehlerhafte Annahmen des Prüfers angreift, mehrdeutige Finanzunterlagen rekonstruiert und affirmative rechtliche Verteidigungen nach dem Gesetz begründet.
Für eine detaillierte Übersicht über Verfahrensfristen und administrative Verteidigungsrahmen lesen Sie unseren vollständigen Leitfaden zur Vertretung bei IRS-Prüfungen.
Einsatz forensischer Buchhalter, Kodierungsexperten und Spezialisten
Moderne Prüfungsverteidigung ist multidisziplinär. Wenn erhebliche Vermögenswerte oder Berufszulassungen auf dem Spiel stehen, arbeitet unser Rechtsteam regelmäßig unter unmittelbarer rechtlicher Leitung mit spezialisierten Fachexperten zusammen:
- Forensische Buchhalter: Rekonstruieren Bankeinzahlungen, prüfen historische Hauptbücher, führen detaillierte Geldflussanalysen durch und entkräften indirekte Methoden des IRS zur Einkommensrekonstruktion (etwa Bankeinzahlungsanalysen oder Net-Worth-Methoden).
- Certified Professional Coders (CPCs): Bei Prüfungen in Arztpraxen und Apotheken prüfen unabhängige Abrechnungsspezialisten die klinische Dokumentation erneut, um die medizinische Notwendigkeit zu bestätigen und nachzuweisen, dass Ansprüche den veröffentlichten Local Coverage Determinations (LCDs) und National Coverage Determinations (NCDs) entsprachen.
- Statistische Experten: Prüfer untersuchen routinemäßig eine kleine Stichprobe von Ansprüchen oder Transaktionen und extrapolieren diese Fehler mathematisch auf Jahre von Geschäftseinnahmen. Statistische Experten analysieren Stichprobengrößen, Konfidenzintervalle und geschichtete Stichprobenverfahren, um mathematisch fehlerhafte Extrapolationen zu entkräften.
Der Nachweis, dass Ihr Unternehmen auf Grundlage einer „substantial authority“ handelte oder sich in „good-faith reliance“ auf professionellen Rat verließ, stellt eine affirmative Verteidigung gegen schwerwiegende zivilrechtliche Sanktionen dar, einschließlich der 20% accuracy-related penalty und der 75% civil tax fraud penalty nach dem Internal Revenue Code.
Anfechtung von Prüfermethoden und Einlegung von Rechtsmitteln gegen nachteilige Entscheidungen
Prüfer machen Fehler. Sie missverstehen komplexe Vorschriften, übersehen Dokumentation und wenden ungeeignete statistische Modelle an. Wenn ein Prüfer einen nachteiligen Prüfungsbericht oder eine Rückforderungsanordnung erlässt, behalten Sie inhaltliche administrative Rechtsmittel.
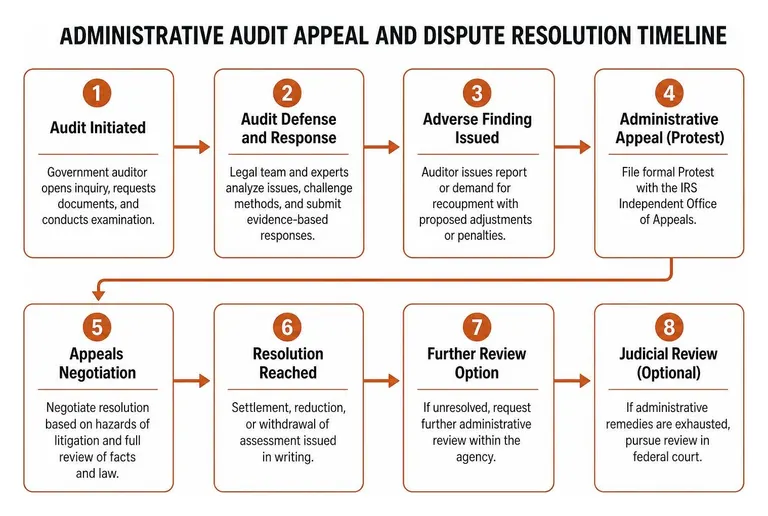
Zu den wichtigsten Strategien zur Anfechtung einer nachteiligen Feststellung gehören:
- Anfechtung von Extrapolationsmethoden: Wenn Auftragnehmer oder Steuerprüfer eine Festsetzung mithilfe statistischer Extrapolation aufblähen, greifen wir das zugrunde liegende Stichprobendesign an. Der Nachweis, dass die Stichprobe des Prüfers nicht wirklich repräsentativ war, kann Millionenbeträge an extrapolierten Festsetzungen beseitigen.
- Einlegung förmlicher administrativer Rechtsmittel: In Steuerstreitigkeiten ermöglicht die Einreichung eines förmlichen Protest Letter beim IRS Independent Office of Appeals unseren Anwälten, Vergleiche auf Grundlage der „hazards of litigation“ auszuhandeln, ohne einen Gerichtssaal zu betreten.
- Anfechtung vertraglicher Rückforderungen: Bei PBM-Prüfungen setzen unsere Anwälte bundesstaatsspezifische Prüfungsschutzgesetze durch, fechten MAC-Benchmark-Preisberechnungen an und gehen gegen willkürliche Rückforderungen vor kommerziellen Schiedsgerichten vor.
Die Zusammenarbeit mit einem erfahrenen Anwalt für IRS-Prüfungsverteidigung stellt sicher, dass alle Verfahrensfristen gewahrt werden und die Behörde eine bestrittene Festsetzung nicht in eine unanfechtbare endgültige Entscheidung umwandeln kann.
Sofortiger Maßnahmenplan: Was zu tun ist, wenn Sie eine Prüfungsmitteilung erhalten
Die ersten 72 Stunden nach Erhalt einer Prüfungsmitteilung bestimmen den Ton der gesamten Prüfung. Überlegte, rechtlich fundierte Schritte verhindern häufige Fehler, die Strategien zum Vermögensschutz beeinträchtigen.
Wenn Sie in Kalifornien tätig sind oder mit bundesstaatsspezifischen Prüfungen der Franchise Tax Board oder des Employment Development Department konfrontiert sind, wenden Sie sich an einen erfahrenen kalifornischen Anwalt für Prüfungsverteidigung (Englisch) um die besonderen gesetzlichen Anforderungen des Bundesstaats zu bewältigen.
Wann ein Anwalt für Prüfungsverteidigung eingeschaltet werden sollte: sofortige Intervention vs. Intervention nach einer Entscheidung
Viele Steuerpflichtige und Unternehmer zögern, Rechtsbeistand zu kontaktieren, weil sie glauben, die Beauftragung eines Anwalts könne Schuld signalisieren, oder weil sie meinen, erste Anfragen selbst bearbeiten und erst dann einen Anwalt hinzuziehen zu können, wenn sich die Lage verschlechtert.
Dieser Ansatz birgt erhebliche Risiken. In einer Prüfung wird der Verwaltungsakt von Beginn an aufgebaut. Unbeabsichtigte Aussagen in ersten Gesprächen mit dem Prüfer lassen sich nicht ohne Weiteres zurücknehmen, und ohne Kontext vorgelegte Dokumente werden zu dauerhaften Beweismitteln.
Die sofortige Einschaltung eines Rechtsbeistands nach Erhalt einer Prüfungsmitteilung ermöglicht es unserem Rechtsteam:
- Den Umfang des Prüfungsschreibens zu analysieren: Festzustellen, ob es sich um eine routinemäßige Korrespondenzprüfung, eine umfassende Außenprüfung oder eine gezielte Untersuchung der Programmintegrität handelt.
- Gesetzliche Antwortfristen durchzusetzen: Versäumnisfestsetzungen zu verhindern, indem notwendige Fristverlängerungen gesichert und alle Dokumenteneinreichungen formalisiert werden.
- Rechtmäßige Vermögensschutzmaßnahmen zu prüfen: Anwendbare Ausnahmen, Vollstreckungsverfahren und verfügbare Anfechtungen vorgeschlagener Beschränkungen oder Pfandrechte zu bewerten. Verbergen Sie keine Vermögenswerte, vernichten Sie keine Unterlagen und übertragen Sie kein Eigentum, um die Einziehung oder eine Untersuchung zu behindern.
Für sofortige Unterstützung bei der Steuerung laufender Prüfungen besuchen Sie unsere speziellen Ressourcen zur Hilfe bei IRS-Prüfungsverteidigung .
Häufig gestellte Fragen zur Prüfungsverteidigung
Kann ein Anwalt für Prüfungsverteidigung verhindern, dass aus einer zivilrechtlichen Prüfung eine Strafsache wird?
Ein Anwalt für Prüfungsverteidigung kann helfen, strafrechtliche Risiken zu bewerten und Verfahrensrechte zu schützen, kann jedoch nicht garantieren, dass eine zivilrechtliche Prüfung zivilrechtlich bleibt. In sensiblen „eggshell audit“-Situationen prüft der Rechtsbeistand Gesprächsanfragen, berücksichtigt gegebenenfalls Schutzrechte nach dem Fifth Amendment und gibt zutreffende tatsächliche und rechtliche Antworten. Die ermittelnden Behörden behalten die Befugnis, eine strafrechtliche Verweisung vorzunehmen.
Was ist der Unterschied zwischen einer Vertretung durch einen CPA und einen Anwalt für Prüfungsverteidigung?
Während CPAs auf Rechnungslegung und Steuererklärungserstellung spezialisiert sind, genießen ihre Mandantenkommunikationen in Strafverfahren oder Grand-Jury-Verfahren keine Vertraulichkeit. Nach Bundesrecht (26 U.S. Code § 7525) gilt das gesetzliche Steuerberaterprivileg ausschließlich für nichtstrafrechtliche Zivilsachen vor dem IRS und ist in strafrechtlichen Ermittlungen unwirksam.
Anwaltsgeheimnis und Work-Product-Schutz unterliegen spezifischen Voraussetzungen, Ausnahmen und Grenzen. Ein Buchhalter, der zur Unterstützung anwaltlicher Rechtsberatung beauftragt wird, kann unter geeigneten Umständen Schutz nach der Kovel-Doktrin genießen. Eine Kovel-Vereinbarung allein macht nicht sämtliche buchhalterischen Arbeiten oder Arbeitspapiere privilegiert.
Wie fechten Verteidigungsanwälte statistische Extrapolation in behördlichen Prüfungen an?
Prüfungsstellen untersuchen häufig eine kleine Stichprobe von Transaktionen – etwa 50 Ansprüche von 10,000 – und extrapolieren die berechnete Fehlerquote auf sämtliche während des Prüfungszeitraums erzielten Einnahmen. Verteidigungsanwälte greifen diese Methode an, indem sie mit Statistikern zusammenarbeiten, um Folgendes zu prüfen:
- Die Zufälligkeit und Stichprobengröße der Prüfungsauswahl
- Schichtungsfehler (z. B. wenn komplexe Ansprüche mit hohem Dollarwert als repräsentativ für routinemäßige Ansprüche mit niedrigem Dollarwert behandelt werden)
- Die vom Prüfer angewendeten statistischen Konfidenzintervalle
- Berechnungsfehler bei der zugrunde liegenden Fehlerquote
Eine erfolgreiche Anfechtung kann dazu führen, dass die Prüfungsstelle ihre Stichprobe, Methodik oder Festsetzung überarbeiten muss. Das verfügbare Rechtsmittel hängt von den maßgeblichen Regeln und den Beweisen ab; eine Anfechtung der Stichprobe beseitigt die Extrapolation nicht zwangsläufig vollständig.
Fazit
Eine behördliche oder kommerzielle Prüfung stellt eine unmittelbare Bedrohung für Ihre finanzielle Stabilität, Ihren beruflichen Status und Ihr persönliches Vermögen dar. Ob Sie sich mit einer aggressiven Steuerprüfung des IRS, einer Medicaid-Prüfung zur Programmintegrität, einer Rückforderungsforderung eines PBM oder einer Untersuchung der Unternehmensrechnungslegung auseinandersetzen müssen – eine proaktive rechtliche Verteidigung ist Ihr stärkster Schutz.
Bei Segal, Cohen & Landis (SCL) bringen wir mehr als 33 Jahre Erfahrung und eine Erfolgsbilanz mit, in der wir über 25,000 Mandanten erfolgreich durch komplexe bundesrechtliche und einzelstaatliche Steuerstreitigkeiten geführt haben. Unsere Anwälte wissen, wie Prüfungsbehörden arbeiten, wie privilegierte Unterlagen geschützt werden und wie aus einer Position der Stärke heraus verhandelt wird, um Ihr Vermögen zu bewahren und Ihre Zukunft zu schützen.
Wenn Sie eine Prüfungsmitteilung erhalten haben oder über ein mögliches Prüfungsrisiko besorgt sind, kontaktieren Sie unser Team noch heute für spezialisierte IRS-Prüfungsvertretung. Wir übernehmen sofort die Kontrolle über den Prüfungsprozess und verteidigen das, was Sie sich so hart erarbeitet haben.
Passende Leistungen
Verwandte Artikel
Anwaltlich geführte Vertretung
Bereit, Ihr IRS-Problem zu lösen?
Vereinbaren Sie ein vertrauliches Gespräch mit einem Steueranwalt. Kein Verkaufsdruck, nur ehrliche Rechtsberatung und ein klarer Weg.
Kostenlose Erstberatung