
AEPは2026年夏に、適格な2025年の年次申告書、2026年の四半期申告書および以後の期間を対象に開始します。適格な当初申告書の処理が完了し、過去の遵守履歴の条件を満たすと自動適用されます。適格な賦課済みペナルティに対するFTAは引き続き申請による救済です。その他のペナルティ、税金、該当する利息はなお支払う必要があります。
Form 843によるFirst Time Abatementの記入方法:知っておくべきこと
Form 843によるFirst Time Abatementの記入方法を知っているかどうかで、高額なIRSペナルティを支払うか、それを全額免除してもらうかの違いが生まれることがあります。以下に、そのプロセスの概要を簡単にご説明します。
- 過去3年または連続12四半期に同じ種類の申告書を期限内に提出したか、ペナルティ履歴とともに確認してください。予定納税のペナルティや、正当な理由またはIRSの誤りにより減免されたペナルティには例外があります。過去のFTAは別扱いであり、事業には追加条件が適用されます。
- IRS.govからForm 843をダウンロードする(電子申告はできません)
- Line 1~8を記入する — 課税期間、ペナルティ金額、税金の種類、IRC(内国歳入法典)のペナルティ条項(例:申告義務違反の場合は6651(a)(1))、および明確な説明を記入します
- フォームに署名し、IRSの通知書の写しを添付する
- 通知書またはForm 843の記入要領に記載されている正しいIRSサービスセンター宛に郵送する
行政上の救済を知らない適格な納税者もいます。申告義務違反のペナルティは一般に未納税額の25%に達することがあります。同じ月に申告義務違反と納付義務違反の両方が適用されると、前者から後者が差し引かれ、通常は合計で月5%になります。
IRSからペナルティ通知を受け取り、それが初めての違反である場合、経済的困窮を証明したり、遅延の理由を説明したりする必要なく、比較的容易に救済を受けられる道があるかもしれません。
本ガイドは、適格なIRSペナルティ軽減申請にForm 843が適切な書式である場合の記入方法を説明します。軽減の可否は適用される要件と事実関係によります。
First Time Abatementとは何か、Form 843が必要となるのはどのような場合か

First-Time Abatement(FTA、初回減免)は、IRSが提供する行政上の免除措置です。これは、IRSが「誰でも一度は間違いを犯すものだ」と言っているようなものだと考えてください。これは、継続的にコンプライアンスを遵守してきたにもかかわらず、単一の課税期間でつまずいてしまった納税者に報いるために設計されています。
FTAの利点はそのシンプルさにあります。「Reasonable Cause(正当な理由)」による減免では、自然災害や重病など、自分の力ではどうにもならない事情によって申告や納付ができなかったことを証明する必要がありますが、FTAには「正当な」理由は必要ありません。行政上の基準を満たしていれば、過去に「模範的な」納税者であったという理由だけでペナルティを免除してもらうことができます。
IRSペナルティ減免は、以下の3種類の特定のペナルティに適用できます。
- Failure to File(FTF、申告義務違反):申告書を期限までに提出しなかった場合。
- Failure to Pay(FTP、納付義務違反):申告書に記載された税額を期限までに納付しなかった場合。
- Failure to Deposit(FTD、源泉税預託義務違反):主に雇用税を期限までに預託しなかった事業者に適用されます。
適格な申請は通知書の番号に電話して処理できる場合があります。通知書や請求の指示により、書面申請またはForm 843が必要となる場合があります。事業のペナルティや納付済みペナルティの還付というだけで電話申請が不可になるわけではありません。 関連資料: About Form 843, Claim for Refund and Request for Abatement | Internal Revenue Service(Form 843について:還付請求および減免申請)
2026年におけるFirst-Time Penalty Relief(初回ペナルティ救済)の資格要件
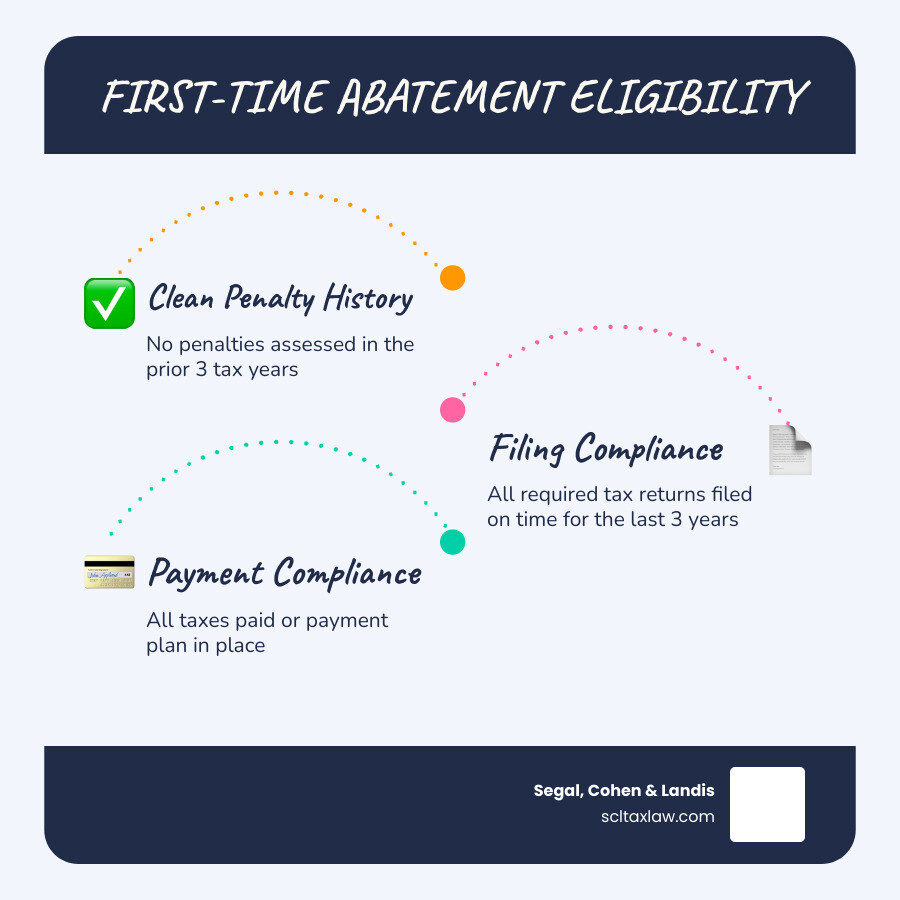
過去3年または連続12四半期に同じ種類の申告書を期限内に提出したか、ペナルティ履歴とともに確認してください。予定納税のペナルティや、正当な理由またはIRSの誤りにより減免されたペナルティには例外があります。過去のFTAは別扱いであり、事業には追加条件が適用されます。 関連資料: IRSペナルティ減免完全ガイド (英語)
過去3年間の履歴ルール
過去3年または連続12四半期に同じ種類の申告書を期限内に提出したか、ペナルティ履歴とともに確認してください。予定納税のペナルティや、正当な理由またはIRSの誤りにより減免されたペナルティには例外があります。過去のFTAは別扱いであり、事業には追加条件が適用されます。
申告および納付のコンプライアンス
資格は該当する申告書とペナルティの履歴によります。未提出の申告書と未納税額に対応し、口座ごとの条件をIRSに確認してください。
- 申告コンプライアンス:すべての年度について、必要な申告書をすべて提出している(または有効な延長申請を行っている)必要があります。2023年分をまだ提出していない場合、2025年分について救済を求めることはできません。
- 適格な納付義務違反のペナルティは、税金が未納でも減免される場合があります。納付まで追加ペナルティが発生することがあり、全額納付後に再度減免できる場合があります。未納残高だけで適格なFTAが自動的に除外されるわけではありません。
FTAとReasonable Causeのどちらを使うべきか
FTAと正当な理由による救済では条件が異なります。適用される救済と過去の減免をIRSまたは弁護士に確認し、FTAを切り札のように温存できるとは考えないでください。
| 項目 | First-Time Abatement(FTA) | Reasonable Cause(正当な理由) |
|---|---|---|
| 必要な証明 | FTA自体では困難の立証は不要ですが、該当する行政上の資格条件を示す必要があります。 | 多数必要(記録、書簡、証拠) |
| 履歴要件 | 過去3年または12四半期の履歴。適用される例外と条件があります。 | なし |
| 適用頻度 | 過去の期間に関する資格を確認してください。3年ごとに自動的にリセットされる制度ではありません。 | 理由がある限り何度でも |
| 複雑さ | 低い | 高い |
ステップバイステップガイド:Form 843によるFirst Time Abatementの記入方法

ここからが本題です。Form 843によるFirst Time Abatementの記入方法を学ぶこと自体は難しくありませんが、IRSは単純な事務的ミスを理由にフォームを却下することで有名です。
まず、Instructions for Form 843 (Rev. December 2024) – IRS(Form 843の記入要領、2024年12月改訂版)のウェブサイトから最新版のフォームをダウンロードしてください。
ヘッダー情報:
- 現行フォームが求める本人情報を使用し、IRSの住所記録を最新に保ってください。必要に応じてForm 8822を使用します。
- 現行フォームが求めるTINを記入します。該当するSSN、ITINまたはEINを使用してください。
- 電話番号:担当官が実際に連絡を取れる電話番号を記載してください。わずか2分の電話で、本来であれば60日の遅延を招くような疑問点が解消されることもあります。
行ごとの記入方法:Form 843によるFirst Time Abatementの記入方法
以下のIRS Form 843減免ガイド (英語)に沿って、各行を正確に記入してください。
- Line 1:具体的な課税期間を記入します。個人所得税の場合、通常は暦年となります(例:2025年1月1日~2025年12月31日)。
- Line 2:還付または減免を希望するペナルティの正確な金額を記入します。この金額は、IRSから送付されたCP14通知またはCP210通知に記載されています。
- Line 3:還付請求では、各納付日を記入します。
- Line 4:該当する税または手数料の種類にチェックを入れます。
- 納付義務違反(Failure to Pay)は Section 6651(a)(2) です。
- 預託義務違反(Failure to Deposit)は Section 6656 です。
Line 8には事実に基づく説明を記入します。求める救済、計算、裏付けとなる事実を正確に示してください。例文は資格の証明にも承認の保証にもなりません。
Form 843によるFirst Time Abatementの記入方法を学ぶ際によくある間違い
同じ間違いが何度も繰り返されるのを目にします。IRSペナルティの回避および却下を防ぐために、以下の点にご注意ください。
- 夫婦合算申告に関する請求では、通常、指示に従って両方の配偶者が署名します。必要な署名がないと処理できない場合があります。
- 誤ったサービスセンターへの送付:最寄りのIRSの建物に郵送するだけでは不十分です。実際に受け取ったペナルティ通知書に記載されている宛先に郵送する必要があります。
- 基礎となる申告書やペナルティが処理または賦課済みか確認し、適切な申請または口座訂正手続に従ってください。
- 適格な納付義務違反のペナルティは、税金が未納でも減免される場合があります。納付まで追加ペナルティが発生することがあり、全額納付後に再度減免できる場合があります。未納残高だけで適格なFTAが自動的に除外されるわけではありません。
申請の提出とその後のステップ
完全な控えと有効な郵送・配達証明を保管してください。Certified Mailは一つの方法であり、Registered Mailや指定された民間配送サービスも適格となる場合があります。納付済みペナルティの還付請求には、一般に申告書提出から3年または納付から2年のうち遅く満了する期限が適用されますが、制限や例外があります。
その後どうなるか
処理期間は異なります。申請を確認し、通知書の連絡指示に従ってください。申請中に徴収が停止されると決めつけないでください。 関連資料: IRS税務問題 (英語)
利息の軽減
ペナルティ減免の最大の「隠れた」利点の一つは、ペナルティがなくなると、そのペナルティに付随する利息もなくなるという点です。IRSが基礎税額に対する利息を減免することはほとんどありませんが、ペナルティ自体が減免された場合、そのペナルティに対して計算された利息は必ず取り除かれます。
Form 843に関するよくある質問
申告義務違反と納付義務違反の両方のペナルティにForm 843を使用できますか?
はい、可能です。同じ課税年度・同じ申告書(1040など)に適用される場合であれば、1枚のForm 843に両方のペナルティを記載できます。ただし、複数年度(例:2024年と2025年)にわたりペナルティがある場合は、原則として年度ごとに別々のForm 843を提出する必要があります。
IRSに電話するなど、Form 843の提出に代わる方法はありますか?
適格な申請は通知書の番号に電話して処理できる場合があります。通知書や請求の指示により、書面申請またはForm 843が必要となる場合があります。事業のペナルティや納付済みペナルティの還付というだけで電話申請が不可になるわけではありません。
First-Time Abatementによって利息も免除されますか?
ペナルティに対する利息は免除されますが、税額に対する利息は免除されません。例えば、税額$5,000を滞納しており、$500のペナルティとそのペナルティに対する$50の利息が課されていた場合、FTAによって$500と$50は免除されます。しかし、$5,000の税額と、その$5,000に対して発生した利息については引き続き納付義務があります。
まとめ
IRSの行政上の複雑な仕組みを乗り越えるのは大変なことですが、First-Time Abatement制度は、実際にルールが納税者に有利に働く数少ない分野の一つです。Form 843によるFirst Time Abatementの記入方法に関する本ガイドに従うことで、あなたは財産を守り、税務上の負債を解決するための大きな一歩を踏み出すことになります。
通知、これまでの申告状況および利用できる選択肢について、Segal, Cohen & Landis (SCL)にご相談ください。
提出書類を準備する前に、適用されるForm 843の記入要領と申請手続を確認してください。 関連資料: IRS Form 843 (英語)
IRSは別途、期限が2027年1月1日以降の当初申告書ではFTAが利用できなくなり、AEPに置き換わると説明しています。これは2026年夏の開始とは別の段階です。処理状況を確認し、適格の可能性があるのにペナルティが賦課された場合はIRSに連絡してください。