
3520 の申告遅延罰則がなぜこれほど深刻になり得るのか
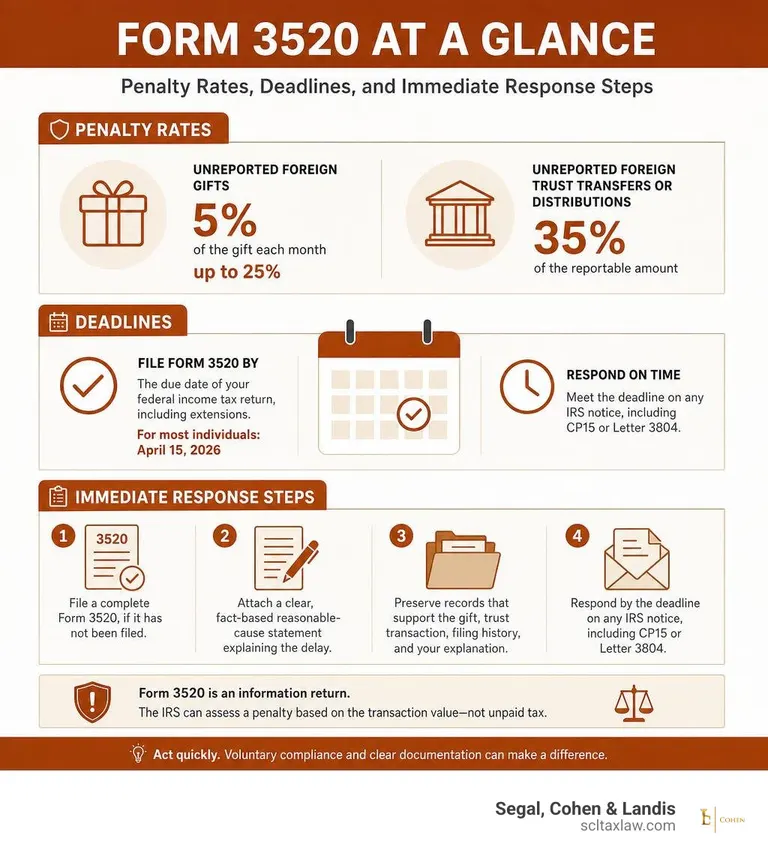
A 3520 の申告遅延罰則 は、米国の所得税を一切負担していない場合でも適用されることがあります。報告されていない外国からの贈与については、罰則は毎月贈与額の 5% に達し、上限は 25% です。報告されていない特定の外国信託への移転または分配については、報告対象額の 35% となることがあります。
申告が遅れた、またはIRSから通知を受け取った場合は、速やかに対応してください。
- まだ提出していない場合は、完全な Form 3520 を提出してください。
- 遅延の理由を説明する、明確で事実に基づく合理的理由の陳述書を添付してください。
- 贈与、信託取引、申告履歴、およびあなたの説明を裏付ける記録を保全してください。
- CP15 または Letter 3804 を含むIRS通知については、通知記載の期限までに対応してください。
外国からの贈与、相続、および信託取引は、複雑な報告義務を生じさせることがあります。Form 3520 は情報申告書であるため、その重要性は非常に高く、IRSは未納税額ではなく取引価額に基づいて罰則を賦課できるのです。
本ガイドは、Form 3520に関する一部の義務、想定されるペナルティおよび対応の選択肢を説明します。結果は適用される要件と事実関係によります。
基本 3520 の申告遅延罰則 用語集:
Form 3520 の提出要件と期限を理解する
Form 3520は一定の外国信託取引、所有関係、外国からの贈与を報告する書式です。報告義務と罰則は取引により異なります。遅延・不完全な報告には罰金の可能性がありますが、適用要件と合理的理由の規定が関係し、期限徒過だけで常に自動的な罰金が決まるわけではありません。
包括的な手続規則については、納税者は Official IRS Form 3520 Instructionsを確認すべきであり、継続的なクロスボーダー資産構造を管理する個人は、 外国信託報告について常に最新情報を把握しておく必要があります。
Form 3520は通常、課税年度終了後の第4月の15日が期限です。海外で居住し勤務する要件を満たす納税者には第6月の提出日が適用されます。延長と例外は最新の説明書で確認してください。説明書の住所へ必要な添付書類とともに別途提出してください。
誰が Form 3520 と Form 3520-A を提出しなければならないのか?
提出義務は、特定の外国金融活動を行うあらゆる「United States person」に課されます。これには、米国市民、合法的永住者(グリーンカード保有者)、および substantial presence test を満たす居住外国人が含まれます。次のいずれかに該当する場合、Form 3520 を提出する必要があります。
- 外国信託を設定する、または外国信託に金銭もしくは財産を移転する。
- 委託者信託ルール(IRC §§ 671–679)の下で外国信託資産の所有権を有する。
- 外国信託から直接または間接に分配を受ける。
- 非居住外国人または外国法人等から多額の贈与または遺贈を受ける。
次の明確な違いを理解することが極めて重要です。 Form 3520 と Form 3520-A の相違点。Form 3520 は米国の個人納税者が提出する年次情報申告書であるのに対し、Form 3520-A(Annual Information Return of Foreign Trust With a U.S. Owner)は外国信託自体が提出します。Form 3520-A の期限はより早く、信託の課税年度終了後3か月目の 15 日(暦年ベースの信託では3月 15 日)です。外国受託者が Form 3520-A を提出しない場合、米国の所有者は厳しい所有者罰則を避けるため、自らの Form 3520 に添付して代替 Form 3520-A を提出しなければなりません。
外国からの贈与および信託移転の報告基準額
Form 3520 の提出を要する基準額は、資金の出所と性質によって大きく異なります。
- 非居住外国人個人からの贈与または遺贈: 課税年度中の合計額が $100,000 を超える贈与または遺贈を報告しなければなりません。これには、関連する外国人個人からの累積移転が含まれます。たとえば、 外国人の親からの贈与 により子どもの不動産購入を支援する場合は、日常的にこの基準額を超えます。
- 外国法人等からの贈与: 外国法人またはパートナーシップからの名目上の贈与には、別の、より低い報告基準額があり、毎年調整されます。該当年度の Form 3520 の指示書を確認し、その受領額を所得として再性質決定すべきかどうかも検討してください。
- 外国からの相続: 海外の遺産から財産または現金を相続した場合も、同じ $100,000 の基準額に基づく開示が必要です。多くの受領者は、適切な 外国相続税務報告 が、その相続が米国所得税を完全に免除される場合でも義務であることに驚きます。
- 外国信託からの分配: 外国信託からの分配には最低金額基準はありません。外国信託からたとえ少額の分配を受けただけでも、直ちに Form 3520 の報告義務が生じます。
IRSが 3520 の申告遅延罰則をどのように計算するか
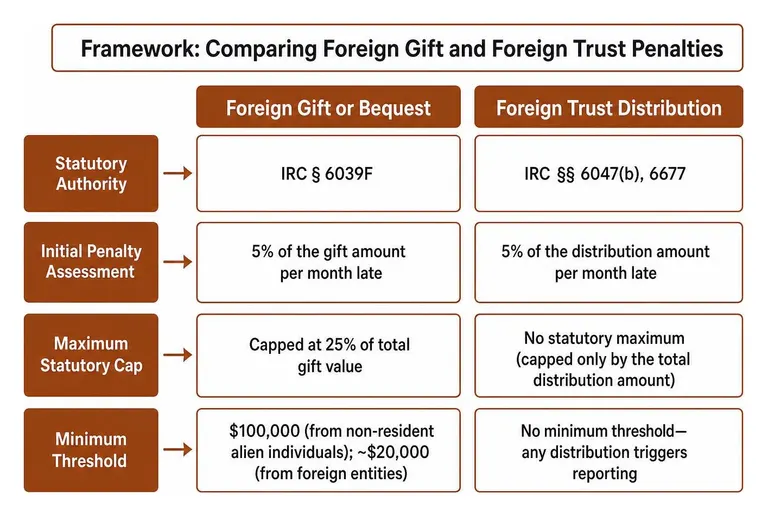
未納税額に応じて増減する標準的な国内罰則とは異なり、Form 3520 の罰則は報告対象総額の一定割合として計算されます。そのため、基礎となる税額がない納税者にとっても壊滅的な責任が生じます。IRSは審査官向け基準を次の Failure to File the Form 3520/3520-A Penalties 文書で示しています。
| 違反区分 | 法的根拠 | 初回罰則賦課額 | 法定上限 |
|---|---|---|---|
| 外国からの贈与または遺贈 | IRC § 6039F | 贈与額の 5% を月ごとに加算 | 贈与総額の 25% を上限 |
| 外国信託への移転 | IRC § 6677(a) | $10,000 または総移転額の 35% のいずれか大きい額 | 継続罰則を含め、一般に報告対象総額が上限 |
| 外国信託からの分配 | IRC § 6677(a) | $10,000 または総分配額の 35% のいずれか大きい額 | 継続罰則を含め、一般に報告対象総額が上限 |
| 外国信託の所有(3520-A) | IRC § 6677(b) | 毎年、$10,000 または信託資産の 5% のいずれか大きい額 | 報告対象総資産価額の 100% |
| 継続罰則 | IRC § 6677(a) | 90 日通知後、30 日ごとに $10,000 | 報告対象総額を上限とする |
IRC Section 6039F に基づく外国贈与罰則
IRC § 6039Fは申告対象の贈与について月5%、最高25%のペナルティを認めますが、正当な理由による救済が適用され得ます。現行の処理方針では、提出時に自動的に賦課されるという意味ではありません。
申告対象の$500,000の外国贈与では、法定ペナルティは月5%、上限25%まで発生し得ますが、正当な理由による救済の対象となり得ます。最大の法定負担は$125,000になり得ますが、IRSの現行処理方針では提出時に自動的に賦課される金額ではありません。
未報告の取引および所有に対する外国信託罰則
IRC § 6677 に基づく外国信託関連の罰則は、さらに厳格です。
- 外国信託への移転(Part I): 初回罰則は、$10,000 または移転財産総額の 35% のいずれか大きい額です。
- 外国信託からの分配(Part III): 分配の報告を怠った受益者は、$10,000 または受領した総分配額の 35% のいずれか大きい額に等しい初回罰則に直面します。$1,000,000 の信託分配により、直ちに $350,000 の制裁金が生じることがあります。
- 未報告の信託所有(Part II / Form 3520-A): 外国委託者信託の米国所有者は、Form 3520-A が欠落した各年について、$10,000 または信託総資産の 5% のいずれか大きい額の年次罰則に直面します。
第6677条に基づく外国信託報告では、IRSが通知を郵送した後90日を超えて違反が続くと追加罰金の対象となる場合があります。総額は適用規則により報告対象総額を上限とします。報告義務、通知、合理的理由の規定を確認してください。外国贈与には別の第6039F条が適用されます。 関連資料: Form 3520 罰則ガイド
IRSの救済手続と自動賦課の回避
歴史的に、IRSのサービスセンターは延滞した国際情報申告書をシステム自動化によって処理してきました。コンピュータシステムは、添付された合理的理由の説明を人が審査することなく、数千ドル規模の CP15 賦課通知を自動的に発行していました。
自動罰則賦課に関するIRSの方針転換
IRSの現行処理指針では、Part IVの外国贈与・遺贈のペナルティは提出時にシステムで自動賦課されなくなりました。外国信託の申告には別のペナルティ規則と正当な理由の審査手続があり、遅れたForms 3520および3520-Aがすべてペナルティなしになるとは考えないでください。
先回りのコンプライアンス:簡素化申告と延滞提出の比較
IRSが調査を開始する前に、期限徒過の Form 3520 提出義務に気づいた場合、いくつかの行政上の選択肢があります。
- Delinquent International Information Return Submission Procedures (DIIRSP): 延滞した連邦所得税申告書を提出する必要がなく、かつ遅延した Form 3520 について合理的理由がある納税者は、詳細な合理的理由の陳述書を添付して提出することができます。
- Streamlined Filing Compliance Procedures: 行為が故意ではなかった適格納税者は、 Streamlined Filing Compliance Proceduresを利用できる場合がありますが、国内または国外の該当する適格性ルールに従う必要があります。国内手続では通常、5% の miscellaneous offshore penalty が含まれますが、要件を満たす国外提出では通常これが課されません。税金および利息は依然として発生し得ます。すでにIRSの調査を受けている納税者は、一般に利用資格がありません。
- IRS Voluntary Disclosure Practice: 不申告等が故意であった可能性がある場合は、提出を行う前に、 IRS Voluntary Disclosure Practice について法的助言を得てください。適時に、真実かつ完全な開示を行うことは、起訴勧告に影響を与える可能性がありますが、自動的に免責が保証されるわけではありません。
ひそかな修正申告を行うことの危険性
一部の納税者は、延滞した Forms 3520 を郵送したり、既存のIRS開示プログラムに入らずに修正申告を提出したりする、いわゆる「quiet disclosure」を試み、自動検知をすり抜けることを期待します。
過去に延滞申告または修正申告を行っていたとしても、それ自体で streamlined procedures の利用資格が失われるわけではありません。IRSの指針は、以前に quiet disclosure を行った一部の納税者にも参加を明示的に認めていますが、以前に賦課された罰則は通常、それらの手続によって減免されません。利用資格、調査状況、故意性、そして適切な開示経路については、個別の検討が必要です。
IRSの賦課通知にどう対抗するか
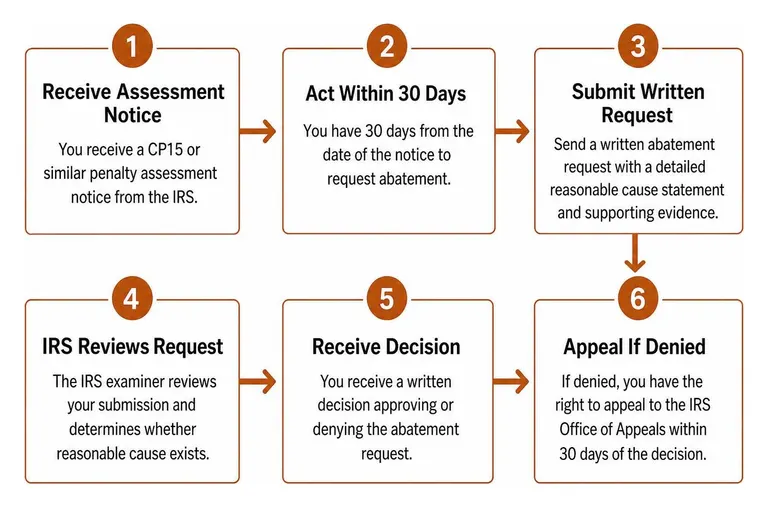
罰則賦課通知を受け取った場合は、断固として行動しなければなりません。不服申立権を維持するには、厳格な法定期限を守る必要があります。
3520 の申告遅延罰則を減免するための合理的理由の立証
IRC § 6039F(c)(1)(B) および IRC § 6677(d) のいずれにおいても、不提出が合理的理由によるものであり、かつ故意の懈怠によるものではない場合、罰則は免除されます。認容されるためには、通常の事業上の注意と慎重さを尽くしたにもかかわらず、なお遵守することができなかったことを示さなければなりません。
合理的理由として成功しやすい主張には、通常、次のようなものがあります。
- 有資格税務アドバイザーへの依拠: あなたが国際取引を有能なCPAまたは税務弁護士に完全に開示し、その専門家が誤って Form 3520 は不要であると助言した場合。
- 不注意による誤りと不慣れ: 米国の難解な報告ルールを知る理由がなかった新たに到着した移民や、偶発的に外国信託の受益者となった者。ただし、発見後直ちに申告を是正した場合に限ります。
- 重篤な疾病または自然災害: 納税者の行動能力を奪った、または重要な国際金融記録を失わせた、避けることのできない混乱。
単にそのフォームを知らなかったというだけの主張では、通常、合理的理由は立証されません。重要なのは、全体の事実関係、遵守しようとした努力、受けた助言、そして是正措置です。外国の守秘法は、必要な開示を免除しません。防御戦略については、当事務所の 罰則減免ガイド (英語)をご覧ください。
IRS Notice CP15 および Letter 3804 への対応
国際報告の問題では、目的の異なるIRSの通知や書簡が関係する場合があります。実際の文書、罰則規定、手続段階を速やかに弁護士と確認し、すべての罰金に同じ通知が当てはまると考えないでください。
これらの通知に適切に異議を申し立てるには、次の対応が必要です。
- 適用期限の確認:実際の通知と適用手続を速やかに確認し、回答・不服申立ての権利と期限を特定してください。一律30日の異議申立期間があるとは限りません。
- 正式な書面による異議申立書を提出する: 事実関係の時系列を詳述し、偽証罪の制裁の下で署名された、法定の合理的理由を立証する包括的な法律メモを作成してください。
- 還付請求手続を確認する: すでに罰則を支払っている場合は、 IRS Form 843 (英語) が適切な還付請求手続であるかを確認し、提出期限および必要な裏付け記録を確かめてください。
- 利用できる救済手段の確認:申請が拒否されたら、決定と適用される行政・司法上の救済を弁護士と検討してください。利用可能性、前提条件、期限は罰金と手続状況により異なり、すべての事件がAppealsから還付訴訟へ進む同じ経路をたどるわけではありません。
Form 3520 罰則に関するよくある質問
税額の未納がなくても、IRSは 3520 の申告遅延罰則を科すことができますか?
はい。Form 3520 は厳格に情報報告のための申告書です。IRC § 6039F および IRC § 6677 により認められる罰則は、所得税債務とは完全に独立して、国境を越える取引を開示しなかったこと自体を処罰します。$2,000,000 の非課税外国相続を受け取って報告しなかった納税者は、基礎となる税額がゼロであっても、法定上限である $500,000(25%)の罰則に直面する可能性があります。
Form 3520 罰則の時効は何年ですか?
IRC § 6501(c)(8) は、必要な外国信託情報が欠けている場合に賦課期間を延長し得ます。その適用範囲は報告義務の内容と納税者の事情によって異なり、合理的理由があれば延長は関連項目に限定されることがあります。これは、Form 3520 の不提出があるとあらゆる税務問題が永久に未確定のままになるという包括的ルールではありません。完全な報告により、他の時効制限ルールに従うことを前提として、該当する3年の期間が進行し始めることがあります。
すでに Form 3520 罰則を支払っている場合、還付を受けられますか?
Form 3520 罰則を支払った納税者には、該当する場合には合理的理由の主張を含め、還付請求の可能性があります。適切なフォーム、支払要件、請求期限、および裁判管轄は、その罰則と事実関係によって異なります。一般的な所得税の還付期限が適用されると決めつけるのではなく、速やかに助言を受けてください。適時の行政上の請求が拒否された場合、または未解決のままである場合、代理人は還付訴訟が可能かどうかを検討できます。
結論
Form 3520 の罰則通知は、基礎となる取引が課税対象でない場合であっても、多額のエクスポージャーを生じさせることがあります。賦課が必ずしも最終判断とは限りません。IRSは、遅れて提出された外国贈与申告書の初期処理と、信託申告書に添付された合理的理由の陳述書の審査について変更を公表しましたが、これらの変更は罰則自体を廃止するものではありません。文書化された対応は救済を裏付ける可能性がありますが、個別の結果は保証されません。
国際的な報告義務に関する質問やペナルティ通知について、Segal, Cohen & Landis (SCL)にご相談ください。 関連資料: Segal, Cohen & Landis 罰則救済サービス