
Por qué una multa por presentación tardía del 3520 puede ser tan grave
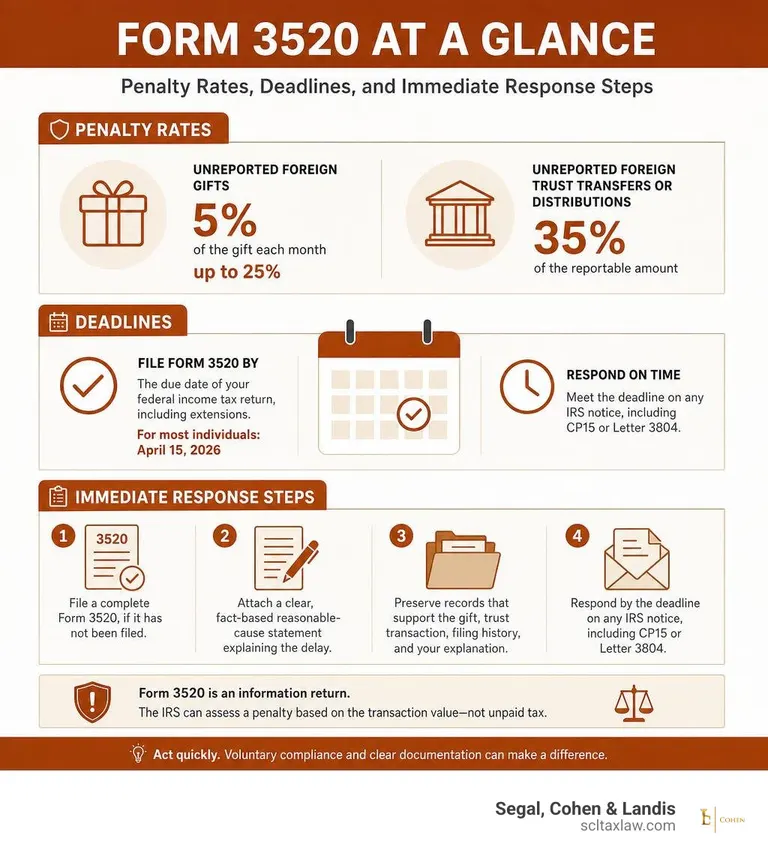
Una multa por presentación tardía del 3520 puede aplicarse incluso cuando no adeuda impuesto federal sobre la renta de EE. UU. En el caso de una donación extranjera no reportada, la multa puede ser del 5% de la donación por cada mes, hasta un 25%. Para ciertas transferencias o distribuciones no reportadas de fideicomisos extranjeros, puede ser del 35% del monto reportable.
Si presentó tarde o recibió una notificación del IRS, actúe rápidamente:
- Presente un Form 3520 completo, si no se ha presentado.
- Adjunte una declaración clara de causa razonable, basada en los hechos, que explique la demora.
- Conserve los registros que respalden la donación, la transacción del fideicomiso, el historial de presentación y su explicación.
- Responda antes de la fecha límite indicada en cualquier notificación del IRS, incluyendo la CP15 o la Letter 3804.
Las donaciones, herencias y transacciones con fideicomisos extranjeros pueden generar obligaciones complejas de información. Lo que está en juego es alto porque el Form 3520 es una declaración informativa: el IRS puede imponer una multa basada en el valor de la transacción en lugar del impuesto no pagado.
Esta guía explica determinadas obligaciones del Formulario 3520, posibles sanciones y opciones de respuesta. Los resultados dependen de los requisitos aplicables y de los hechos.
Glosario de multa por presentación tardía del 3520 :
- Multas tributarias del IRS (Inglés)
- solicitud de exención de multa del IRS
- defensor del contribuyente del IRS para multas
Comprender los requisitos y plazos de presentación del Form 3520
El Formulario 3520 informa sobre determinadas operaciones y titularidad de fideicomisos extranjeros y regalos extranjeros. Las obligaciones y sanciones varían según la operación. La información tardía o incompleta puede generar sanciones, sujetas a los requisitos aplicables y la causa razonable; incumplir un plazo no prueba una sanción automática en todos los casos.
Para reglas procesales integrales, los contribuyentes deben revisar las Instrucciones oficiales del IRS para el Form 3520, y las personas que administran estructuras patrimoniales transfronterizas continuas deben mantenerse al día sobre la información de fideicomisos extranjeros.
El Formulario 3520 vence generalmente el día 15 del cuarto mes después del cierre del ejercicio fiscal. Quienes viven y trabajan en el extranjero y cumplen los requisitos tienen fecha de presentación en el sexto mes. Revise las instrucciones vigentes sobre prórrogas y excepciones. Preséntelo por separado en la dirección indicada e incluya los anexos necesarios.
¿Quién debe presentar el Form 3520 y el Form 3520-A?
Las obligaciones de presentación recaen sobre cualquier “United States person”—lo que incluye ciudadanos de EE. UU., residentes permanentes legales (titulares de green card) y extranjeros residentes que cumplen la prueba de presencia sustancial—que participe en actividades financieras extranjeras específicas. Usted debe presentar el Form 3520 si:
- Crea un fideicomiso extranjero o transfiere dinero o bienes a un fideicomiso extranjero.
- Tiene la propiedad de activos de un fideicomiso extranjero conforme a las reglas de grantor trust (IRC §§ 671–679).
- Recibe distribuciones directas o indirectas de un fideicomiso extranjero.
- Recibe donaciones sustanciales o legados de extranjeros no residentes o de entidades extranjeras.
Es crucial comprender las distintas diferencias entre el Form 3520 y el Form 3520-A. Mientras que el Form 3520 es una declaración informativa anual presentada por el contribuyente individual de EE. UU., el Form 3520-A (Annual Information Return of Foreign Trust With a U.S. Owner) es presentado por el propio fideicomiso extranjero. El Form 3520-A vence antes—el día 15 del tercer mes siguiente al cierre del año fiscal del fideicomiso (15 de marzo para fideicomisos con año calendario). Si el fiduciario extranjero no presenta el Form 3520-A, el propietario estadounidense debe presentar un Form 3520-A sustituto adjunto a su propio Form 3520 para evitar severas multas por propiedad.
Umbrales de información para donaciones extranjeras y transferencias a fideicomisos
El umbral que activa la obligación de presentar un Form 3520 depende en gran medida de la fuente y la naturaleza de los fondos:
- Donaciones o legados de personas extranjeras no residentes: Debe reportar donaciones o legados que excedan $100,000 en total durante el año fiscal. Esto incluye transferencias acumuladas de personas extranjeras relacionadas. Por ejemplo, ayudar a los hijos a comprar una propiedad mediante donaciones de padres extranjeros rutinariamente supera este umbral.
- Donaciones de entidades extranjeras: Las supuestas donaciones de corporaciones o sociedades extranjeras tienen un umbral de información separado y más bajo que se ajusta anualmente. Revise las instrucciones del Form 3520 para el año correspondiente y considere si la recepción debe reclasificarse como ingreso.
- Herencias extranjeras: Heredar bienes o dinero de una sucesión en el extranjero requiere divulgación bajo el mismo umbral de $100,000. Muchos beneficiarios se sorprenden al enterarse de que la adecuada información tributaria sobre herencias extranjeras es obligatoria incluso cuando la herencia está completamente exenta del impuesto federal sobre la renta de EE. UU.
- Distribuciones de fideicomisos extranjeros: No existe un umbral mínimo en dólares para las distribuciones de fideicomisos extranjeros. Recibir incluso una distribución modesta de un fideicomiso extranjero crea una obligación inmediata de informar en el Form 3520.
Cómo calcula el IRS la multa por presentación tardía del 3520
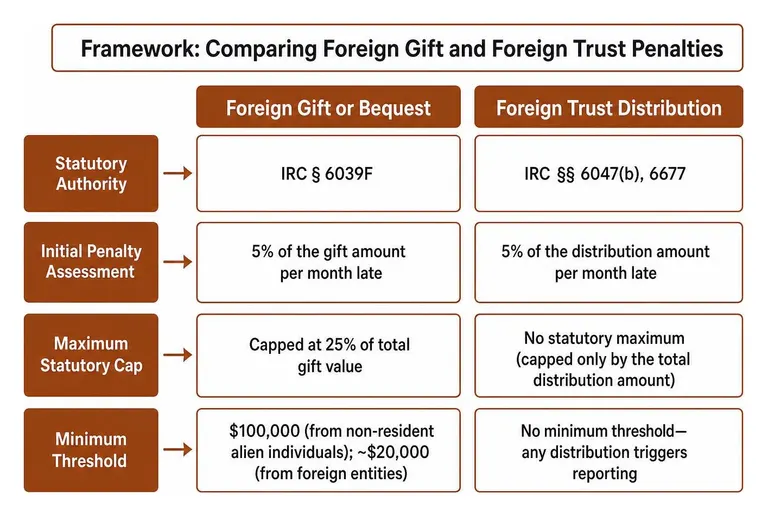
A diferencia de las multas domésticas estándar que se calculan en función de los impuestos no pagados, las multas del Form 3520 se calculan como un porcentaje del monto bruto reportable. Esto crea una responsabilidad catastrófica para contribuyentes que no adeudan impuestos subyacentes. El IRS describe los estándares para examinadores en su documentación sobre Failure to File the Form 3520/3520-A Penalties .
| Categoría de infracción | Autoridad legal | Evaluación inicial de la multa | Tope máximo legal |
|---|---|---|---|
| Donación o legado extranjero | IRC § 6039F | 5% del monto de la donación por cada mes de atraso | Limitada al 25% del valor total de la donación |
| Transferencia a fideicomiso extranjero | IRC § 6677(a) | La mayor entre $10,000 o 35% de la transferencia bruta | Generalmente limitada al monto bruto reportable, incluidas las multas continuadas |
| Distribución de fideicomiso extranjero | IRC § 6677(a) | La mayor entre $10,000 o 35% de la distribución bruta | Generalmente limitada al monto bruto reportable, incluidas las multas continuadas |
| Propiedad de fideicomiso extranjero (3520-A) | IRC § 6677(b) | La mayor entre $10,000 o 5% de los activos del fideicomiso anualmente | 100% del valor bruto reportable de los activos |
| Multas continuadas | IRC § 6677(a) | $10,000 por cada período de 30 días (después del aviso de 90 días) | Limitada al monto bruto reportable |
Multas por donaciones extranjeras conforme a la Sección 6039F del IRC
El IRC § 6039F autoriza una multa del 5% mensual sobre la donación reportable, hasta el 25%, sujeta a causa razonable. La política vigente de tramitación no implica una liquidación automática al presentar el formulario.
Para una donación extranjera reportable de $500,000, la multa legal puede acumularse al 5% mensual, hasta el 25%, sujeta a causa razonable. La exposición legal máxima podría ser de $125,000; esto no es una liquidación automática al presentar el formulario bajo la política de tramitación vigente del IRS.
Multas de fideicomisos extranjeros por transacciones y propiedad no reportadas
Las multas relacionadas con fideicomisos extranjeros conforme al IRC § 6677 son aún más agresivas:
- Transferencias a fideicomisos extranjeros (Parte I): La multa inicial es la mayor entre $10,000 o 35% del valor bruto de los bienes transferidos.
- Distribuciones de fideicomisos extranjeros (Parte III): Los beneficiarios que no reportan distribuciones enfrentan una multa inicial equivalente a la mayor entre $10,000 o 35% de la distribución bruta recibida. Una distribución de fideicomiso de $1,000,000 puede generar una multa inmediata de $350,000.
- Propiedad de fideicomiso no reportada (Parte II / Form 3520-A): Los propietarios estadounidenses de foreign grantor trusts enfrentan una multa anual equivalente a la mayor entre $10,000 o 5% del total de activos del fideicomiso por cada año en que se omita el Form 3520-A.
Para la información de fideicomisos extranjeros sujeta a la sección 6677, pueden aplicarse sanciones adicionales si el incumplimiento continúa más de 90 días después del envío de una notificación del IRS. El total queda limitado por el importe bruto declarable según las reglas aplicables. Revise la obligación, la notificación y la causa razonable; los regalos extranjeros siguen reglas separadas de la sección 6039F. Recursos relacionados: guía de multas del Form 3520
Procedimientos de alivio del IRS y cómo evitar evaluaciones automáticas
Históricamente, los centros de servicio del IRS procesaban las declaraciones informativas internacionales atrasadas mediante automatización sistémica. Los sistemas informáticos generaban automáticamente notificaciones CP15 de evaluación por miles de dólares sin revisión humana de las explicaciones de causa razonable adjuntas.
El cambio de política del IRS sobre evaluaciones automáticas de multas
Según las orientaciones vigentes de tramitación del IRS, las multas por donaciones y legados extranjeros de la Parte IV ya no se liquidan de forma sistemática al presentar el formulario. La información de fideicomisos extranjeros tiene reglas de multas y procedimientos de revisión de causa razonable separados; no suponga que todos los Formularios 3520 y 3520-A tardíos están libres de multas.
Cumplimiento proactivo: presentación simplificada frente a presentaciones tardías
Si descubre obligaciones vencidas de presentación del Form 3520 antes de que el IRS inicie un examen, existen varias vías administrativas:
- Delinquent International Information Return Submission Procedures (DIIRSP): Para los contribuyentes que no necesitan presentar declaraciones federales tardías del impuesto sobre la renta y tienen causa razonable por la presentación tardía del Form 3520, las presentaciones pueden hacerse con una declaración detallada de causa razonable adjunta.
- Streamlined Filing Compliance Procedures: Los contribuyentes elegibles cuya conducta no fue intencional pueden utilizar los Streamlined Filing Compliance Procedures, sujetos a las reglas de elegibilidad domésticas o extranjeras aplicables. Los procedimientos domésticos generalmente incluyen una multa miscelánea offshore del 5%; las presentaciones extranjeras que califican generalmente no la incluyen. Aun así, pueden adeudarse impuestos e intereses. Un contribuyente que ya está bajo examen del IRS generalmente no es elegible.
- IRS Voluntary Disclosure Practice: Si las omisiones pudieron haber sido intencionales, obtenga asesoría legal sobre la IRS Voluntary Disclosure Practice antes de hacer una presentación. Una divulgación oportuna, veraz y completa puede afectar una recomendación de enjuiciamiento, pero no garantiza automáticamente inmunidad.
Los riesgos de presentar una declaración enmendada silenciosa
Algunos contribuyentes intentan una “quiet disclosure” enviando por correo Forms 3520 atrasados o presentando declaraciones enmendadas sin ingresar a un programa establecido de divulgación del IRS, con la esperanza de que los formularios pasen desapercibidos para la detección automatizada.
Una presentación tardía o enmendada previa no elimina por sí sola la elegibilidad para los procedimientos simplificados. La guía del IRS expresamente permite que algunos contribuyentes que previamente hicieron una quiet disclosure participen, pero las multas previamente evaluadas generalmente no serán reducidas mediante esos procedimientos. La elegibilidad, el estado del examen, la intencionalidad y la ruta correcta de divulgación requieren una revisión individual.
Cómo combatir las notificaciones de evaluación del IRS
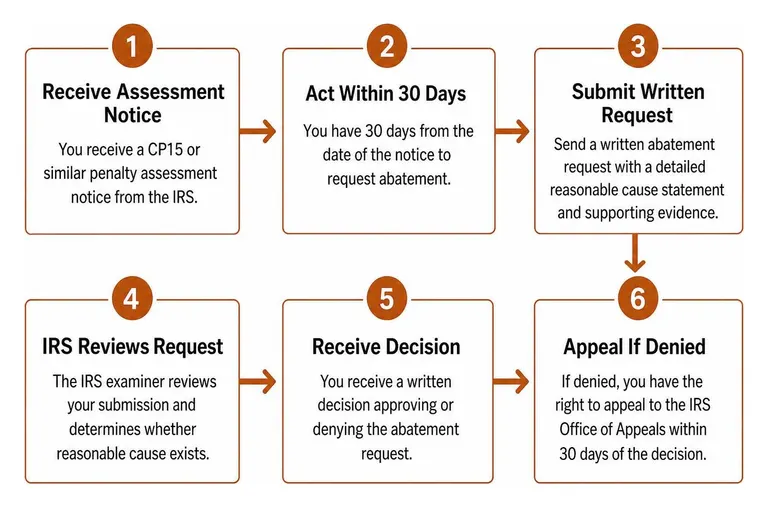
Si recibe una notificación de evaluación de multa, debe actuar con decisión. Preservar sus derechos de apelación requiere cumplir estrictos plazos legales.
Establecer causa razonable para reducir una multa por presentación tardía del 3520
Tanto conforme al IRC § 6039F(c)(1)(B) como al IRC § 6677(d), las multas se eximen si la falta de presentación se debe a causa razonable y no a negligencia intencional. Para prevalecer, debe demostrar que ejerció el cuidado y la prudencia ordinarios en sus negocios, pero que aun así no pudo cumplir.
Los argumentos exitosos de causa razonable generalmente implican:
- Confianza en un asesor tributario calificado: Usted divulgó plenamente las transacciones internacionales a un CPA o abogado fiscal competente, y el profesional aconsejó erróneamente que no se requería un Form 3520.
- Error involuntario y falta de familiaridad: Inmigrantes recién llegados o beneficiarios accidentales de fideicomisos extranjeros que no tenían motivo para conocer las arcanas reglas de información de EE. UU., siempre que corrigieran la presentación inmediatamente al descubrirlo.
- Enfermedad grave o desastres naturales: Interrupciones inevitables que incapacitaron al contribuyente o destruyeron registros financieros internacionales vitales.
Una mera afirmación de que no sabía acerca del formulario por lo general no establece causa razonable. Importan todos los hechos, los esfuerzos por cumplir, la asesoría recibida y la acción correctiva. Las leyes extranjeras de secreto no excusan la divulgación requerida. Para estrategias de defensa, explore nuestra guía de reducción de multas (Inglés).
Cómo responder a la Notice CP15 y la Letter 3804
Los asuntos de información internacional pueden implicar distintas notificaciones y cartas del IRS con diferentes fines. Revise pronto con un abogado el documento concreto, la disposición sancionadora y la fase del procedimiento; no suponga que una sola notificación se aplica a todas las sanciones.
Para impugnar con éxito estas notificaciones:
- Anote el plazo aplicable: revise de inmediato la notificación y el procedimiento, identifique los derechos de respuesta o recurso y confirme el plazo. No suponga que siempre existe un plazo de protesta de 30 días.
- Presente una protesta formal por escrito: Redacte un memorando legal integral que detalle su cronología fáctica, firmado bajo pena de perjurio, estableciendo la causa razonable legal.
- Revise los procedimientos de reclamación de reembolso: Si ya se pagó una multa, determine si IRS Form 843 (Inglés) es el procedimiento apropiado de reclamación de reembolso y confirme la fecha límite de presentación y los registros de respaldo requeridos.
- Revise los recursos disponibles: si se deniega una solicitud, examine con un abogado la decisión y las vías administrativas o judiciales aplicables. Su disponibilidad, requisitos y plazos dependen de la sanción y fase procesal; no todos los casos siguen la misma secuencia de Appeals y litigio de reembolso.
Preguntas frecuentes sobre las multas del Form 3520
¿Puede el IRS imponer una multa por presentación tardía del 3520 si no se adeuda ningún impuesto?
Sí. El Form 3520 es estrictamente una declaración de información. Las multas autorizadas bajo el IRC § 6039F y el IRC § 6677 castigan la falta de divulgar transacciones transfronterizas, completamente independiente de la obligación del impuesto sobre la renta. Un contribuyente que recibe una herencia extranjera no gravable de $2,000,000 y no la reporta puede enfrentar una multa legal máxima de $500,000 (25%), incluso con cero impuesto subyacente adeudado.
¿Cuál es el plazo de prescripción para las multas del Form 3520?
El IRC § 6501(c)(8) puede extender el período de evaluación cuando falta información requerida sobre fideicomisos extranjeros. Su alcance depende de la obligación de información y de las circunstancias del contribuyente; la causa razonable puede limitar la extensión a partidas relacionadas. No es una regla general de que cualquier incumplimiento del Form 3520 deje abiertas para siempre todas las cuestiones tributarias. Una información completa puede iniciar el período aplicable de tres años, sujeto a otras reglas de limitación.
¿Puedo obtener un reembolso si ya pagué una multa del Form 3520?
Un contribuyente que pagó una multa del Form 3520 puede tener una reclamación de reembolso, incluido un argumento de causa razonable cuando corresponda. El formulario apropiado, los requisitos de pago, la fecha límite de la reclamación y la jurisdicción judicial dependen de la multa y de los hechos. Obtenga asesoría de inmediato en lugar de asumir que se aplica un plazo general de reembolso del impuesto sobre la renta. Si una reclamación administrativa oportuna es denegada o permanece sin resolverse, un abogado puede evaluar si hay disponible litigio de reembolso.
Conclusión
Una notificación de multa del Form 3520 puede crear una exposición sustancial incluso cuando la transacción subyacente no es gravable. Una evaluación no es necesariamente la última palabra. El IRS anunció cambios en su procesamiento inicial de declaraciones tardías de donaciones extranjeras y en la revisión de declaraciones de causa razonable para declaraciones de fideicomisos; estos cambios no eliminan las multas. Una respuesta documentada puede respaldar el alivio, pero un resultado individual no está garantizado.
Contacte con Segal, Cohen & Landis (SCL) para hablar sobre cuestiones de información internacional o un aviso de sanción. Recursos relacionados: servicios de alivio de multas de Segal, Cohen & Landis
Servicios relacionados
Artículos relacionados
Representación dirigida por abogados
¿Listo para resolver su problema con el IRS?
Programe una consulta confidencial con un abogado tributario. Sin presión de ventas, solo asesoría legal honesta y un camino claro.
Consulta gratuita