
Form 3520 지연 제출 벌금이 매우 심각할 수 있는 이유
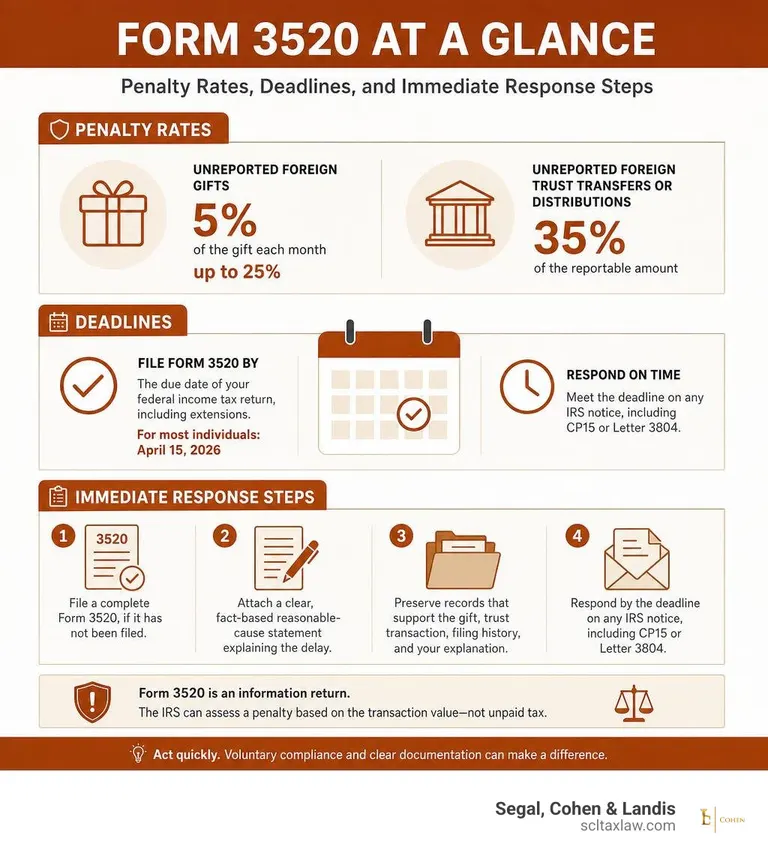
A Form 3520 지연 제출 벌금은 미국 소득세를 전혀 납부할 의무가 없는 경우에도 부과될 수 있습니다. 보고되지 않은 해외 증여의 경우, 벌금은 매월 증여액의 5%씩, 최대 25%까지 부과될 수 있습니다. 보고되지 않은 특정 해외 신탁 이전 또는 분배의 경우, 벌금은 보고 대상 금액의 35%가 될 수 있습니다.
늦게 제출했거나 IRS 통지를 받은 경우, 신속히 대응하십시오:
- 아직 제출하지 않았다면 완전한 Form 3520를 제출하십시오.
- 지연 사유를 설명하는 명확하고 사실에 근거한 합리적 사유 진술서를 첨부하십시오.
- 증여, 신탁 거래, 제출 이력, 그리고 귀하의 설명을 뒷받침하는 기록을 보존하십시오.
- CP15 또는 Letter 3804를 포함한 모든 IRS 통지에 대해 기한 내에 응답하십시오.
해외 증여, 상속, 신탁 거래는 복잡한 보고 의무를 발생시킬 수 있습니다. Form 3520는 정보 신고서이므로 위험이 큽니다. 즉, IRS는 미납 세금이 아니라 거래 금액을 기준으로 벌금을 부과할 수 있습니다.
이 안내서는 Form 3520의 일부 의무, 가능한 벌금 및 대응 방법을 설명합니다. 결과는 적용되는 요건과 사실관계에 따라 달라집니다.
기본 Form 3520 지연 제출 벌금 용어집:
Form 3520 제출 요건 및 기한 이해하기
Form 3520은 특정 외국 신탁 거래, 소유권 및 외국 증여를 보고합니다. 보고 의무와 벌금 규칙은 거래에 따라 다릅니다. 지연 또는 불완전한 보고는 적용 요건과 합리적 사유 규정에 따라 벌금 위험을 발생시킬 수 있으나, 기한 위반만으로 모든 사건에 자동 벌금이 확정되지는 않습니다.
포괄적인 절차 규정을 위해 납세자는 공식 IRS Form 3520 지침을 검토해야 하며, 지속적인 국경 간 자산 구조를 관리하는 개인은 해외 신탁 보고에 관한 최신 정보를 유지해야 합니다.
Form 3520의 기한은 일반적으로 과세연도 종료 후 네 번째 달 15일입니다. 해외에서 거주하고 근무하며 요건을 충족하는 납세자에게는 여섯 번째 달의 제출일이 적용됩니다. 연장과 예외는 최신 지침을 확인하십시오. 지침의 제출 주소로 필수 첨부 자료와 함께 별도로 제출하십시오.
누가 Form 3520와 Form 3520-A를 제출해야 합니까?
제출 의무는 특정 해외 금융 활동에 관여하는 모든 “United States person”에게 적용됩니다. 여기에는 미국 시민권자, 합법적 영주권자(그린카드 소지자), 그리고 substantial presence test를 충족하는 거주 외국인이 포함됩니다. 다음에 해당하는 경우 Form 3520를 제출해야 합니다:
- 해외 신탁을 설정하거나 해외 신탁에 금전 또는 재산을 이전하는 경우.
- grantor trust 규정(IRC §§ 671–679)에 따라 해외 신탁 자산의 소유권을 보유하는 경우.
- 해외 신탁으로부터 직접 또는 간접 분배를 받는 경우.
- 비거주 외국인 또는 외국 법인으로부터 상당한 증여 또는 유증을 받는 경우.
구별되는 Form 3520와 Form 3520-A의 차이점을 이해하는 것이 매우 중요합니다. Form 3520는 미국 개인 납세자가 제출하는 연간 정보 신고서인 반면, Form 3520-A (미국인 소유자가 있는 해외 신탁의 연간 정보 신고서)는 해외 신탁 자체가 제출합니다. Form 3520-A의 기한은 더 이르며, 신탁 과세연도 종료 후 세 번째 달의 15번째 날입니다(역년 기준 신탁의 경우 3월 15일). 해외 수탁자가 Form 3520-A를 제출하지 않으면, 미국인 소유자는 중대한 소유 벌금을 피하기 위해 자신의 Form 3520에 첨부하여 대체 Form 3520-A를 제출해야 합니다.
해외 증여 및 신탁 이전에 대한 보고 기준 금액
Form 3520 제출을 유발하는 기준은 자금의 출처와 성격에 크게 좌우됩니다:
- 비거주 외국인 개인으로부터의 증여 또는 유증: 과세연도 중 총액이 $100,000를 초과하는 증여 또는 유증을 보고해야 합니다. 여기에는 관련된 해외 개인으로부터의 누적 이전도 포함됩니다. 예를 들어, 해외 부모로부터의 증여 를 통해 자녀의 부동산 구입을 돕는 경우는 통상적으로 이 기준을 넘습니다.
- 외국 법인으로부터의 증여: 외국 법인 또는 파트너십으로부터의 명목상 증여는 별도의 더 낮은 보고 기준이 있으며, 매년 조정됩니다. 관련 연도의 Form 3520 지침을 확인하고, 해당 수령이 소득으로 재분류되어야 하는지 검토하십시오.
- 해외 상속: 해외 재산 또는 현금을 상속받는 경우 동일한 $100,000 기준에 따라 공시가 요구됩니다. 많은 수령자들은 적절한 해외 상속세 보고 가 상속 재산이 미국 소득세에서 완전히 면제되더라도 의무적이라는 사실에 놀랍니다.
- 해외 신탁 분배: 해외 신탁 분배에는 최소 금액 기준이 없습니다. 해외 신탁으로부터 소액의 분배만 받더라도 즉시 Form 3520 보고 의무가 발생합니다.
IRS가 Form 3520 지연 제출 벌금을 계산하는 방식
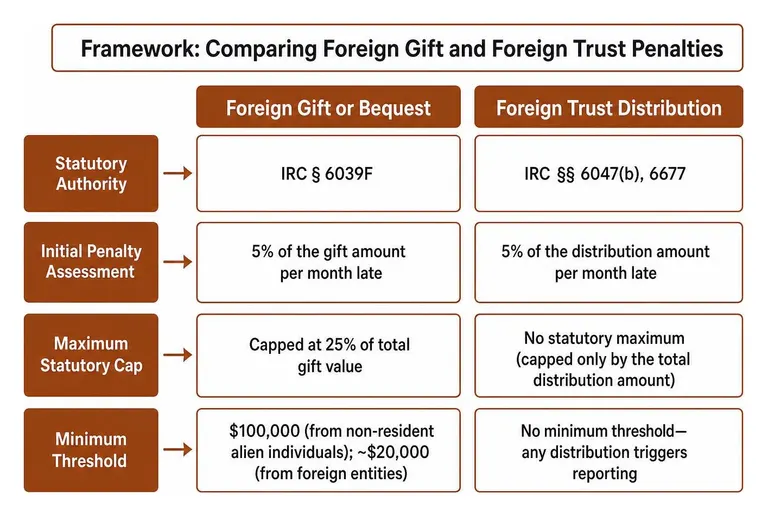
미납 세금을 기준으로 규모가 정해지는 일반적인 국내 벌금과 달리, Form 3520 벌금은 총 보고 대상 금액의 일정 비율로 계산됩니다. 이는 기초 세금이 전혀 없는 납세자에게도 치명적인 책임을 초래합니다. IRS는 심사 기준을 다음의 Form 3520/3520-A 미제출 벌금 문서에서 설명합니다.
| 위반 유형 | 법적 근거 | 최초 벌금 부과 | 법정 최대 한도 |
|---|---|---|---|
| 해외 증여 또는 유증 | IRC § 6039F | 지연 1개월당 증여액의 5% | 총 증여가액의 25%로 제한 |
| 해외 신탁 이전 | IRC § 6677(a) | $10,000 또는 총 이전액의 35% 중 더 큰 금액 | 일반적으로 계속 벌금을 포함한 총 보고 대상 금액으로 제한 |
| 해외 신탁 분배 | IRC § 6677(a) | $10,000 또는 총 분배액의 35% 중 더 큰 금액 | 일반적으로 계속 벌금을 포함한 총 보고 대상 금액으로 제한 |
| 해외 신탁 소유 (3520-A) | IRC § 6677(b) | 매년 $10,000 또는 신탁 자산의 5% 중 더 큰 금액 | 총 보고 대상 자산가액의 100% |
| 계속 벌금 | IRC § 6677(a) | (90일 통지 후) 30일 기간마다 $10,000 | 총 보고 대상 금액으로 제한 |
IRC Section 6039F에 따른 해외 증여 벌금
IRC § 6039F는 신고 대상 증여에 월 5%, 최대 25%의 벌금을 허용하지만 합리적 사유에 따른 구제가 적용될 수 있습니다. 현행 처리 정책상 제출 시 자동으로 부과된다는 뜻은 아닙니다.
신고 대상인 $500,000의 해외 증여에 대해 법정 벌금은 월 5%, 최대 25%까지 발생할 수 있으며 합리적 사유에 따른 구제의 대상이 될 수 있습니다. 법정 최대 노출액은 $125,000일 수 있지만, 현행 IRS 처리 정책상 제출 시 자동으로 부과되는 금액은 아닙니다.
보고되지 않은 거래 및 소유에 대한 해외 신탁 벌금
IRC § 6677에 따른 해외 신탁 관련 벌금은 더욱 강력합니다:
- 해외 신탁으로의 이전 (Part I): 최초 벌금은 $10,000 또는 이전된 재산 총가액의 35% 중 더 큰 금액입니다.
- 해외 신탁 분배 (Part III): 분배를 보고하지 않은 수익자는 수령한 총 분배액의 $10,000 또는 35% 중 더 큰 금액에 해당하는 최초 벌금을 부담합니다. $1,000,000의 신탁 분배는 즉시 $350,000의 벌금을 발생시킬 수 있습니다.
- 보고되지 않은 신탁 소유 (Part II / Form 3520-A): 해외 grantor trust의 미국인 소유자는 Form 3520-A가 누락된 각 연도마다 전체 신탁 자산의 $10,000 또는 5% 중 더 큰 금액의 연간 벌금에 직면합니다.
제6677조의 외국 신탁 보고에서는 IRS가 통지를 우편 발송한 후 90일을 넘겨 위반이 지속되면 추가 벌금이 적용될 수 있습니다. 총벌금은 적용 규칙에 따른 총보고대상금액으로 제한됩니다. 보고 의무, 통지 및 합리적 사유 규정을 검토하십시오. 외국 증여 벌금은 별도의 제6039F조 규칙을 따릅니다. 관련 자료: Form 3520 벌금 가이드
IRS 구제 절차와 자동 부과의 회피
역사적으로 IRS 서비스 센터는 체납된 국제 정보 신고서를 시스템 자동화를 통해 처리했습니다. 컴퓨터 시스템은 첨부된 합리적 사유 설명에 대한 사람의 검토 없이 수천 달러 규모의 CP15 부과 통지를 자동 생성했습니다.
자동 벌금 부과에 대한 IRS 정책 전환
현행 IRS 처리 지침에 따라 Part IV의 해외 증여 및 유증 벌금은 더 이상 제출 시 시스템으로 자동 부과되지 않습니다. 해외 신탁 신고에는 별도의 벌금 규칙과 합리적 사유 검토 절차가 적용됩니다. 늦게 제출한 모든 Forms 3520 및 3520-A에 벌금이 없다고 가정하지 마세요.
선제적 컴플라이언스: Streamlined Filing 대 Delinquent Submissions
IRS가 조사를 개시하기 전에 과거 미제출 Form 3520 의무를 발견한 경우, 몇 가지 행정적 경로가 있습니다:
- Delinquent International Information Return Submission Procedures (DIIRSP): 체납된 연방 소득세 신고서를 제출할 필요가 없고 Form 3520 지연 제출에 대한 합리적 사유가 있는 납세자는, 상세한 합리적 사유 진술서를 첨부하여 제출할 수 있습니다.
- Streamlined Filing Compliance Procedures: 행위가 비고의적이었던 적격 납세자는 Streamlined Filing Compliance Procedures를 이용할 수 있으며, 이는 적용되는 국내 또는 해외 자격 규정의 적용을 받습니다. 국내 절차에는 일반적으로 5%의 miscellaneous offshore penalty가 포함되며, 적격 해외 제출에는 일반적으로 포함되지 않습니다. 세금과 이자는 여전히 납부 대상일 수 있습니다. 이미 IRS 조사 중인 납세자는 일반적으로 자격이 없습니다.
- IRS Voluntary Disclosure Practice: 누락이 고의적이었을 수 있다면, 제출하기 전에 IRS Voluntary Disclosure Practice 에 관해 법률 자문을 받으십시오. 적시에 진실하고 완전한 공시를 하면 기소 권고에 영향을 줄 수 있지만, 자동으로 면책이 보장되는 것은 아닙니다.
조용한 수정신고 제출의 위험성
일부 납세자는 정해진 IRS 공시 프로그램에 들어가지 않은 채 체납된 Form 3520를 우편으로 보내거나 수정신고서를 제출하는 “quiet disclosure”를 시도하며, 해당 서식이 자동 탐지를 피하기를 기대합니다.
과거의 체납 제출이나 수정 제출이 그 자체만으로 streamlined procedures 자격을 없애는 것은 아닙니다. IRS 지침은 이전에 quiet disclosure를 했던 일부 납세자도 참여할 수 있음을 명시적으로 허용하지만, 이전의 벌금 부과는 일반적으로 그러한 절차를 통해 감면되지 않습니다. 자격, 조사 상태, 고의성, 그리고 올바른 공시 경로는 개별 검토가 필요합니다.
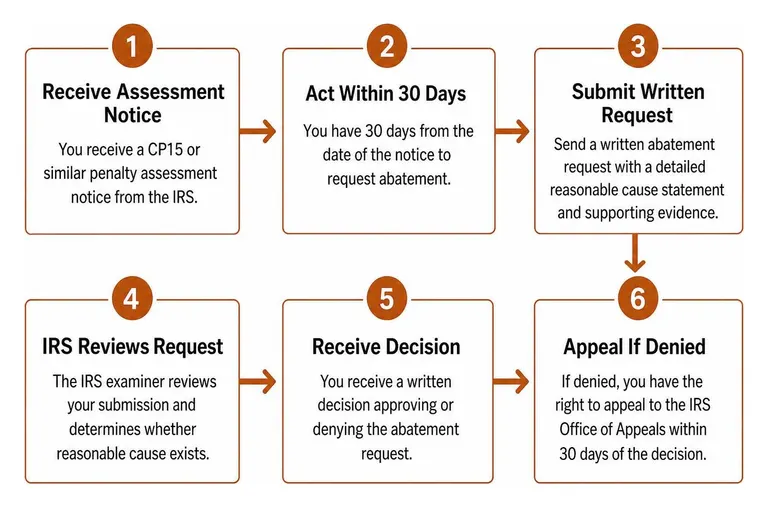
IRS 부과 통지에 대응하는 방법
벌금 부과 통지를 받았다면 단호하게 대응해야 합니다. 항소 권리를 보존하려면 엄격한 법정 기한을 준수해야 합니다.
Form 3520 지연 제출 벌금 감면을 위한 합리적 사유 입증
IRC § 6039F(c)(1)(B) 및 IRC § 6677(d) 모두에 따라, 미제출이 합리적 사유에 의한 것이고 고의적 태만이 아닌 경우 벌금은 면제됩니다. 이를 입증하려면, 통상적인 사업상 주의와 신중함을 기울였음에도 불구하고 여전히 준수할 수 없었다는 점을 보여주어야 합니다.
성공적인 합리적 사유 주장은 일반적으로 다음과 같은 경우를 포함합니다:
- 적격 세무 자문가에 대한 의존: 귀하는 국제 거래를 유능한 CPA 또는 세무 변호사에게 완전히 공개했고, 그 전문가가 Form 3520가 필요하지 않다고 잘못 자문했습니다.
- 비의도적 오류와 규정에 대한 낯섦: 미국의 난해한 보고 규정을 알 이유가 없었던 최근 이민자나 우발적인 해외 신탁 수익자이며, 발견 즉시 신고를 시정한 경우.
- 중대한 질병 또는 자연재해: 납세자를 무능력 상태로 만들었거나 핵심적인 국제 금융 기록을 파괴한 불가피한 혼란.
단순히 해당 서식을 몰랐다고 주장하는 것만으로는 보통 합리적 사유가 인정되지 않습니다. 전체 사실관계, 준수 노력, 받은 조언, 그리고 시정 조치가 중요합니다. 외국의 비밀유지법은 요구되는 공시를 면제해 주지 않습니다. 방어 전략에 대해서는 당사의 벌금 감면 가이드 (영어)를 살펴보십시오.
IRS Notice CP15 및 Letter 3804에 대응하기
국제 정보 보고에는 목적이 다른 IRS 통지와 서신이 관련될 수 있습니다. 실제 문서, 벌금 조항 및 절차 단계를 변호사와 신속히 검토하십시오. 하나의 통지 유형이 모든 벌금에 적용된다고 가정하지 마십시오.
이러한 통지에 성공적으로 이의를 제기하려면:
- 적용 기한 확인: 실제 통지와 관련 절차를 신속히 검토하여 답변 또는 불복 권리와 기한을 확인하십시오. 모든 이의 제기에 일률적인 30일 기한이 있다고 가정하지 마십시오.
- 정식 서면 이의신청을 제출하십시오: 사실관계의 시간 순서를 상세히 설명하고 위증 시 처벌 조항 하에 서명된 포괄적인 법률 메모랜덤을 작성하여 법정상의 합리적 사유를 입증하십시오.
- 환급 청구 절차를 검토하십시오: 벌금을 이미 납부했다면, IRS Form 843 (영어) 가 적절한 환급 청구 절차인지 판단하고, 제출 기한과 필요한 뒷받침 기록을 확인하십시오.
- 가능한 구제 절차 검토: 신청이 거절되면 결정과 적용 가능한 행정 또는 사법 구제를 변호사와 검토하십시오. 이용 가능성, 전제 요건 및 기한은 벌금과 절차 상태에 따라 다릅니다. 모든 사건이 Appeals 이후 환급 소송이라는 동일한 경로를 따르는 것은 아닙니다.
Form 3520 벌금에 관한 자주 묻는 질문
세금이 없는데도 IRS가 Form 3520 지연 제출 벌금을 부과할 수 있습니까?
예. Form 3520는 엄격히 정보 보고 신고서입니다. IRC § 6039F 및 IRC § 6677에 의해 허용되는 벌금은 소득세 납세의무와 완전히 별개로 국경 간 거래를 공시하지 않은 행위를 처벌합니다. $2,000,000의 비과세 해외 상속을 받고 이를 보고하지 않은 납세자는 기초 세금이 전혀 없더라도 법정 최대 벌금 $500,000(25%)에 직면할 수 있습니다.
Form 3520 벌금의 제척기간은 얼마입니까?
IRC § 6501(c)(8)는 요구되는 해외 신탁 정보가 누락된 경우 부과 기간을 연장할 수 있습니다. 그 범위는 보고 의무와 납세자의 사정에 따라 달라지며, 합리적 사유는 그 연장을 관련 항목으로 제한할 수 있습니다. 이는 모든 Form 3520 위반이 모든 세금 쟁점을 영원히 열어 둔다는 포괄적 규칙이 아닙니다. 완전한 보고는 다른 제척기간 규정의 적용을 전제로 해당 3년 기간을 개시할 수 있습니다.
이미 Form 3520 벌금을 납부했다면 환급을 받을 수 있습니까?
Form 3520 벌금을 납부한 납세자는 적용되는 경우 합리적 사유 주장을 포함하여 환급 청구권이 있을 수 있습니다. 적절한 서식, 납부 요건, 청구 기한, 법원의 관할은 벌금의 유형과 사실관계에 따라 달라집니다. 일반적인 소득세 환급 기한이 적용된다고 가정하지 말고 즉시 자문을 받으십시오. 적시에 제기한 행정 청구가 거부되거나 해결되지 않은 상태로 남아 있는 경우, 변호인은 환급 소송이 가능한지 검토할 수 있습니다.
결론
Form 3520 벌금 통지는 기초 거래가 과세 대상이 아니더라도 상당한 위험을 초래할 수 있습니다. 부과가 반드시 최종 판단은 아닙니다. IRS는 지연 제출된 해외 증여 신고서의 초기 처리와 신탁 신고서에 대한 합리적 사유 진술서 검토에 관한 변경을 발표했지만, 이러한 변경이 벌금을 폐지하는 것은 아닙니다. 문서화된 대응은 구제를 뒷받침할 수 있지만, 개별 결과가 보장되는 것은 아닙니다.
국제 신고 관련 질문이나 벌금 통지서에 관해 Segal, Cohen & Landis (SCL)에 문의하십시오. 관련 자료: Segal, Cohen & Landis 벌금 구제 서비스