
Warum eine Verspätungsstrafe bei Form 3520 so schwerwiegend sein kann
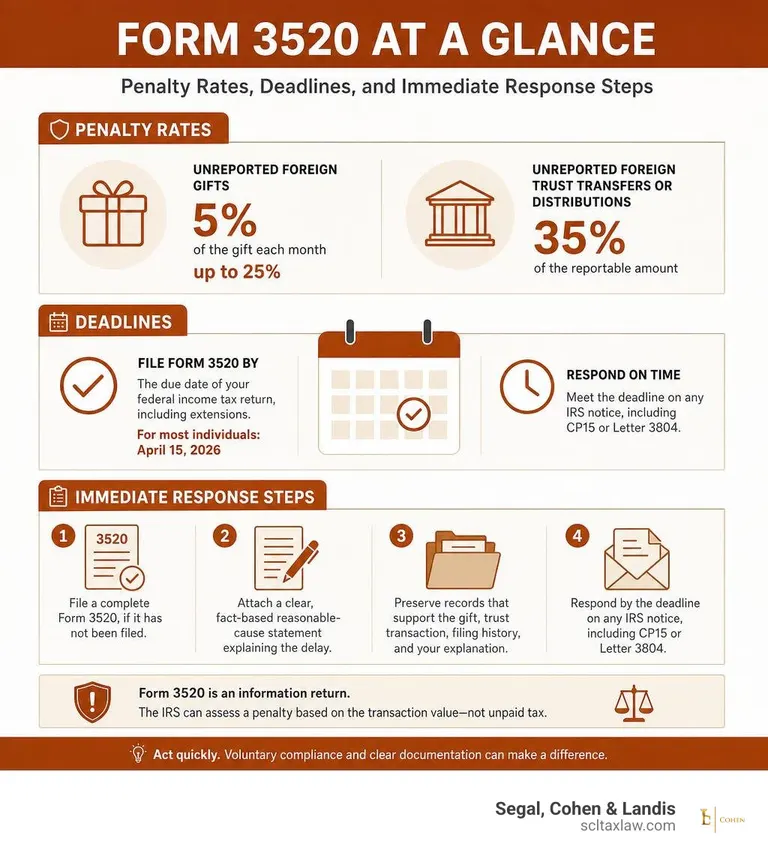
Eine Verspätungsstrafe bei Form 3520 kann selbst dann anfallen, wenn Sie keine U.S.-Einkommensteuer schulden. Bei einem nicht gemeldeten ausländischen Geschenk kann die Strafe 5% des Geschenks pro Monat betragen, bis zu 25%. Bei bestimmten nicht gemeldeten Übertragungen an ausländische Trusts oder Ausschüttungen daraus kann sie 35% des meldepflichtigen Betrags betragen.
Wenn Sie verspätet eingereicht haben oder eine Mitteilung des IRS erhalten haben, handeln Sie schnell:
- Reichen Sie ein vollständiges Form 3520 ein, falls es noch nicht eingereicht wurde.
- Fügen Sie eine klare, sachverhaltsbezogene Erklärung zu reasonable cause bei, die die Verzögerung erläutert.
- Bewahren Sie Unterlagen auf, die das Geschenk, die Trust-Transaktion, den Einreichungsverlauf und Ihre Erklärung belegen.
- Antworten Sie bis zur Frist in jeder IRS-Mitteilung, einschließlich CP15 oder Letter 3804.
Ausländische Geschenke, Erbschaften und Trust-Transaktionen können komplexe Meldepflichten auslösen. Die Tragweite ist erheblich, weil Form 3520 eine Informationserklärung ist: Der IRS kann eine Strafe auf Grundlage des Transaktionswerts und nicht der nicht gezahlten Steuer festsetzen.
Dieser Leitfaden erläutert ausgewählte Pflichten zu Formular 3520, mögliche Strafzahlungen und Antwortmöglichkeiten. Die Ergebnisse hängen von den geltenden Voraussetzungen und dem Sachverhalt ab.
Grundlegendes Verspätungsstrafe bei Form 3520 Glossar:
- IRS-Steuerstrafen (Englisch)
- Antrag auf Erlass einer IRS-Strafe
- Steuerzahlerbeistand bei IRS-Strafen
Verständnis der Einreichungspflichten und Fristen für Form 3520
Formular 3520 meldet bestimmte Transaktionen und Eigentumsverhältnisse bei ausländischen Trusts sowie ausländische Schenkungen. Pflichten und Sanktionen unterscheiden sich nach der Transaktion. Verspätete oder unvollständige Meldungen können Sanktionen auslösen, vorbehaltlich der gesetzlichen Voraussetzungen und Regeln zu einem angemessenen Entschuldigungsgrund; eine versäumte Frist bedeutet nicht in jedem Fall eine automatische Sanktion.
Für umfassende Verfahrensregeln sollten Steuerpflichtige die offiziellen IRS-Anweisungen zu Form 3520prüfen, und Personen, die laufende grenzüberschreitende Vermögensstrukturen verwalten, müssen bei der Meldung ausländischer Trustsauf dem aktuellen Stand bleiben.
Formular 3520 ist grundsätzlich am 15. Tag des vierten Monats nach Ende des Steuerjahres fällig. Steuerpflichtige, die im Ausland leben und arbeiten und die Voraussetzungen erfüllen, haben einen Termin im sechsten Monat. Prüfen Sie die aktuellen Anweisungen zu Verlängerungen und Ausnahmen. Reichen Sie das Formular gesondert an der angegebenen Adresse mit den erforderlichen Anlagen ein.
Wer muss Form 3520 und Form 3520-A einreichen?
Die Einreichungspflichten treffen jede „United States person“ – darunter U.S.-Staatsbürger, lawful permanent residents (Green-Card-Inhaber) und ansässige Ausländer, die den substantial presence test erfüllen –, die bestimmte ausländische Finanzaktivitäten ausübt. Sie müssen Form 3520 einreichen, wenn Sie:
- einen ausländischen Trust errichten oder Geld bzw. Vermögen an einen ausländischen Trust übertragen.
- Eigentum an Vermögenswerten eines ausländischen Trusts nach den grantor trust rules halten (IRC §§ 671–679).
- direkte oder indirekte Ausschüttungen aus einem ausländischen Trust erhalten.
- erhebliche Geschenke oder Vermächtnisse von non-resident aliens oder ausländischen Rechtsträgern erhalten.
Es ist entscheidend, die unterschiedlichen Unterschiede zwischen Form 3520 und Form 3520-Azu verstehen. Während Form 3520 eine jährliche Informationserklärung ist, die vom U.S.-Einzelsteuerpflichtigen eingereicht wird, wird Form 3520-A (Jährliche Informationserklärung eines ausländischen Trusts mit einem U.S.-Eigentümer) vom ausländischen Trust selbst eingereicht. Form 3520-A ist früher fällig – am 15. Tag des dritten Monats nach dem Ende des Steuerjahres des Trusts (März 15 bei kalenderjährlichen Trusts). Wenn der ausländische Trustee Form 3520-A nicht einreicht, muss der U.S.-Eigentümer ein ersetzendes Form 3520-A zusammen mit seinem eigenen Form 3520 einreichen, um schwerwiegende Strafen wegen Eigentümerschaft zu vermeiden.
Meldeschwellen für ausländische Geschenke und Trust-Übertragungen
Die Schwelle, die eine Einreichung von Form 3520 auslöst, hängt stark von der Quelle und dem Charakter der Mittel ab:
- Geschenke oder Vermächtnisse von non-resident alien individuals: Sie müssen Geschenke oder Vermächtnisse melden, die im Steuerjahr insgesamt $100,000 übersteigen. Dies umfasst kumulierte Übertragungen von verbundenen ausländischen Personen. Beispielsweise überschreitet die Unterstützung von Kindern beim Immobilienkauf durch Geschenke von ausländischen Eltern diese Schwelle regelmäßig.
- Geschenke von ausländischen Rechtsträgern: Angebliche Geschenke von ausländischen Kapitalgesellschaften oder Personengesellschaften unterliegen einer gesonderten, niedrigeren Meldeschwelle, die jährlich angepasst wird. Prüfen Sie die Anweisungen zu Form 3520 für das betreffende Jahr und berücksichtigen Sie, ob der Erhalt als Einkommen umqualifiziert werden sollte.
- Ausländische Erbschaften: Der Erwerb von Vermögen oder Bargeld aus einem Nachlass im Ausland erfordert eine Offenlegung nach derselben Schwelle von $100,000. Viele Empfänger sind überrascht zu erfahren, dass eine ordnungsgemäße steuerliche Meldung ausländischer Erbschaften verpflichtend ist, selbst wenn die Erbschaft vollständig von der U.S.-Einkommensteuer befreit ist.
- Ausschüttungen aus ausländischen Trusts: Für Ausschüttungen aus ausländischen Trusts gibt es keinen Mindestschwellenbetrag. Selbst der Erhalt einer bescheidenen Ausschüttung aus einem ausländischen Trust begründet sofort eine Meldepflicht mit Form 3520.
Wie der IRS die Verspätungsstrafe bei Form 3520 berechnet
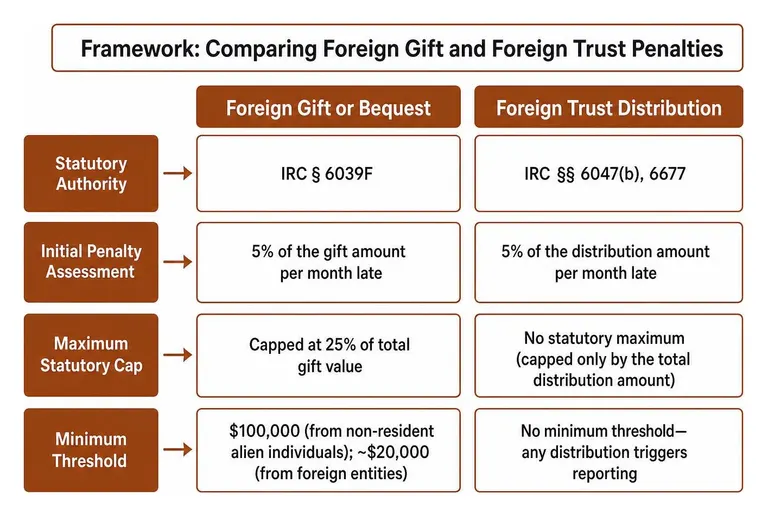
Anders als bei üblichen inländischen Strafen, die sich nach unbezahlten Steuern staffeln, werden die Strafen bei Form 3520 als Prozentsatz des Bruttobetrags der meldepflichtigen Summe berechnet. Dies führt zu katastrophaler Haftung für Steuerpflichtige, die keine zugrunde liegenden Steuern schulden. Der IRS erläutert die Prüfungsstandards in seiner Dokumentation zu Strafen wegen Nichtabgabe von Form 3520/3520-A .
| Verstoßkategorie | Gesetzliche Grundlage | Erstmalige Strafbemessung | Höchstgrenze nach Gesetz |
|---|---|---|---|
| Ausländisches Geschenk oder Vermächtnis | IRC § 6039F | 5% des Geschenkwerts pro Monat der Verspätung | Begrenzt auf 25% des gesamten Geschenkwerts |
| Übertragung an einen ausländischen Trust | IRC § 6677(a) | Der höhere Betrag aus $10,000 oder 35% der Bruttoübertragung | Im Allgemeinen auf den Bruttobetrag der meldepflichtigen Summe begrenzt, einschließlich Fortsetzungsstrafen |
| Ausschüttung aus ausländischem Trust | IRC § 6677(a) | Der höhere Betrag aus $10,000 oder 35% der Bruttoausschüttung | Im Allgemeinen auf den Bruttobetrag der meldepflichtigen Summe begrenzt, einschließlich Fortsetzungsstrafen |
| Eigentümerschaft an ausländischem Trust (3520-A) | IRC § 6677(b) | Jährlich der höhere Betrag aus $10,000 oder 5% des Trustvermögens | 100% des Bruttowerts des meldepflichtigen Vermögens |
| Fortsetzungsstrafen | IRC § 6677(a) | $10,000 pro Zeitraum von 30 Tagen (nach Mitteilung mit 90 Tagen) | Begrenzt auf den Bruttobetrag der meldepflichtigen Summe |
Strafen für ausländische Geschenke nach IRC Section 6039F
IRC § 6039F erlaubt einen monatlichen Strafzuschlag von 5 % auf die meldepflichtige Schenkung bis höchstens 25 %, vorbehaltlich eines triftigen Grundes. Die aktuelle Bearbeitungspolitik bedeutet keine automatische Festsetzung bei Einreichung.
Bei einer meldepflichtigen ausländischen Schenkung von $500,000 kann der gesetzliche Strafzuschlag monatlich 5 % bis höchstens 25 % betragen, vorbehaltlich eines triftigen Grundes. Die maximale gesetzliche Belastung könnte $125,000 betragen; nach der aktuellen IRS-Bearbeitungspolitik ist dies keine automatische Festsetzung bei Einreichung.
Strafen für ausländische Trusts bei nicht gemeldeten Transaktionen und Eigentümerschaft
Die Strafen im Zusammenhang mit ausländischen Trusts nach IRC § 6677 sind noch schärfer:
- Übertragungen an ausländische Trusts (Part I): Die anfängliche Strafe ist der höhere Betrag aus $10,000 oder 35% des Bruttowerts des übertragenen Vermögens.
- Ausschüttungen aus ausländischen Trusts (Part III): Begünstigte, die Ausschüttungen nicht melden, sehen sich einer anfänglichen Strafe in Höhe des höheren Betrags aus $10,000 oder 35% der erhaltenen Bruttoausschüttung gegenüber. Eine Trust-Ausschüttung von $1,000,000 kann sofort zu einer Geldbuße von $350,000 führen.
- Nicht gemeldete Trust-Eigentümerschaft (Part II / Form 3520-A): U.S.-Eigentümer ausländischer grantor trusts müssen für jedes Jahr, in dem Form 3520-A unterlassen wird, eine jährliche Strafe in Höhe des höheren Betrags aus $10,000 oder 5% des gesamten Trustvermögens zahlen.
Bei ausländischen Trust-Meldungen nach Section 6677 können zusätzliche Sanktionen entstehen, wenn der Verstoß mehr als 90 Tage nach Versand einer IRS-Mitteilung fortbesteht. Die Gesamtsanktionen sind nach den maßgeblichen Regeln durch den Bruttomeldebetrag begrenzt. Prüfen Sie Meldepflicht, Mitteilung und Entschuldigungsgründe; für ausländische Schenkungen gelten gesonderte Regeln nach Section 6039F. Weitere Quellen: Leitfaden zu Strafen bei Form 3520
IRS-Entlastungsverfahren und Vermeidung automatischer Festsetzungen
In der Vergangenheit bearbeiteten IRS-Service-Center verspätete internationale Informationserklärungen durch systemische Automatisierung. Die Computersysteme erzeugten automatisch CP15-Festsetzungsmitteilungen über Strafen in Höhe von mehreren tausend Dollar, ohne menschliche Prüfung beigefügter Erklärungen zu reasonable cause.
Die Richtungsänderung des IRS bei automatischen Straf-Festsetzungen
Nach den aktuellen IRS-Bearbeitungsanweisungen werden Strafzuschläge für ausländische Schenkungen und Vermächtnisse in Teil IV bei Einreichung nicht mehr systematisch festgesetzt. Für die Meldung ausländischer Trusts gelten gesonderte Strafzuschlagsregeln und Prüfverfahren für einen triftigen Grund; gehen Sie nicht davon aus, dass alle verspäteten Formulare 3520 und 3520-A von Strafzuschlägen befreit sind.
Proaktive Compliance: Streamlined Filing vs. verspätete Einreichungen
Wenn Sie überfällige Einreichungspflichten für Form 3520 entdecken, bevor der IRS eine Prüfung einleitet, bestehen mehrere verwaltungsrechtliche Wege:
- Delinquent International Information Return Submission Procedures (DIIRSP): Für Steuerpflichtige, die keine verspäteten bundesstaatlichen Einkommensteuererklärungen einreichen müssen und reasonable cause für die verspätete Form 3520 haben, können Einreichungen mit einer beigefügten ausführlichen Erklärung zu reasonable cause vorgenommen werden.
- Streamlined Filing Compliance Procedures: Berechtigte Steuerpflichtige, deren Verhalten nicht vorsätzlich war, können die Streamlined Filing Compliance Proceduresnutzen, vorbehaltlich der jeweils geltenden inländischen oder ausländischen Zulassungsvoraussetzungen. Inländische Verfahren umfassen im Allgemeinen eine miscellaneous offshore penalty von 5%; qualifizierende ausländische Einreichungen in der Regel nicht. Steuern und Zinsen können dennoch geschuldet sein. Ein Steuerpflichtiger, der sich bereits in einer IRS-Prüfung befindet, ist im Allgemeinen nicht berechtigt.
- IRS Voluntary Disclosure Practice: Wenn Unterlassungen vorsätzlich gewesen sein könnten, holen Sie rechtlichen Rat zur IRS Voluntary Disclosure Practice ein, bevor Sie eine Einreichung vornehmen. Eine rechtzeitige, wahrheitsgemäße und vollständige Offenlegung kann sich auf eine Strafverfolgungsempfehlung auswirken, garantiert aber nicht automatisch Immunität.
Die Risiken einer stillen geänderten Steuererklärung
Einige Steuerpflichtige versuchen eine „quiet disclosure“, indem sie verspätete Forms 3520 per Post versenden oder geänderte Steuererklärungen einreichen, ohne ein etabliertes Offenlegungsprogramm des IRS zu nutzen, in der Hoffnung, dass die Formulare der automatisierten Erkennung entgehen.
Eine frühere verspätete oder geänderte Einreichung beseitigt für sich genommen die Berechtigung für streamlined procedures nicht. IRS-Leitlinien erlauben bestimmten Steuerpflichtigen ausdrücklich, trotz einer früheren quiet disclosure teilzunehmen, jedoch werden frühere Straf-Festsetzungen im Allgemeinen nicht über diese Verfahren aufgehoben. Berechtigung, Prüfungsstatus, Vorsätzlichkeit und der richtige Offenlegungsweg erfordern eine individuelle Prüfung.
Wie man gegen IRS-Festsetzungsmitteilungen vorgeht
Wenn Sie eine Mitteilung über die Festsetzung einer Strafe erhalten, müssen Sie entschlossen handeln. Die Wahrung Ihrer Rechtsmittelrechte setzt die Einhaltung strenger gesetzlicher Fristen voraus.
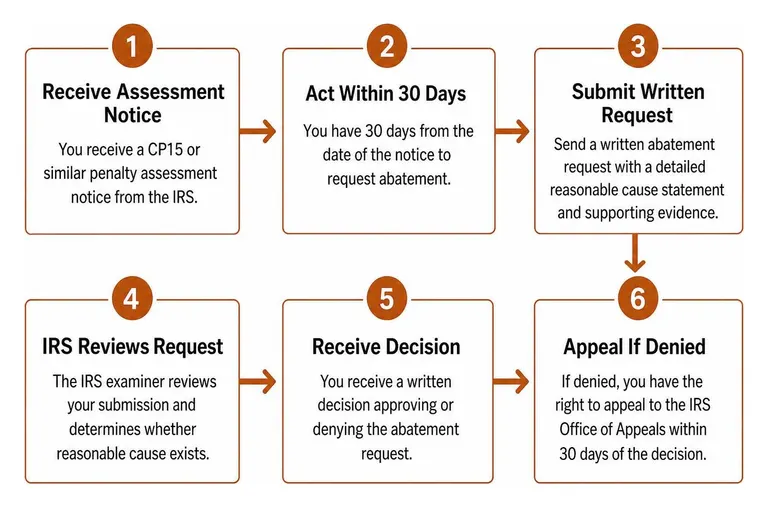
Darlegung von reasonable cause zur Aufhebung einer Verspätungsstrafe bei Form 3520
Sowohl nach IRC § 6039F(c)(1)(B) als auch nach IRC § 6677(d) werden Strafen erlassen, wenn die Nichtabgabe auf reasonable cause und nicht auf willful neglect zurückzuführen ist. Um Erfolg zu haben, müssen Sie nachweisen, dass Sie die im Geschäftsverkehr übliche Sorgfalt und Umsicht angewandt haben, gleichwohl aber nicht in der Lage waren, die Vorschriften einzuhalten.
Erfolgreiche Argumente für reasonable cause betreffen im Allgemeinen:
- Vertrauen auf einen qualifizierten Steuerberater: Sie haben die internationalen Transaktionen einem kompetenten CPA oder Steueranwalt vollständig offengelegt, und der Berater hat fälschlicherweise erklärt, dass kein Form 3520 erforderlich sei.
- Versehentlicher Fehler und Unkenntnis: Neu eingewanderte Immigranten oder unbeabsichtigte Begünstigte ausländischer Trusts, die keinen Anlass hatten, die obskuren U.S.-Meldepflichten zu kennen, vorausgesetzt, sie haben die Einreichung sofort nach Entdeckung korrigiert.
- Schwere Krankheit oder Naturkatastrophen: Unvermeidbare Störungen, die den Steuerpflichtigen handlungsunfähig machten oder wichtige internationale Finanzunterlagen zerstörten.
Die bloße Behauptung, Sie hätten von dem Formular nichts gewusst, begründet in der Regel keinen reasonable cause. Die gesamten Tatsachen, die Bemühungen zur Compliance, der erhaltene Rat und die Korrekturmaßnahmen sind entscheidend. Ausländische Geheimhaltungsgesetze entschuldigen die erforderliche Offenlegung nicht. Für Verteidigungsstrategien lesen Sie unseren Leitfaden zur Strafminderung (Englisch).
Reaktion auf IRS Notice CP15 und Letter 3804
Internationale Meldepflichten können unterschiedliche IRS-Bescheide und Schreiben mit verschiedenen Zwecken betreffen. Prüfen Sie das konkrete Dokument, die Sanktionsvorschrift und den Verfahrensstand zeitnah mit einem Anwalt. Ein einziger Bescheidtyp gilt nicht notwendigerweise für jede Sanktion.
Um diese Mitteilungen erfolgreich anzufechten:
- Maßgebliche Frist notieren: Prüfen Sie unverzüglich den Bescheid und das Verfahren, die verfügbaren Antwort- oder Rechtsbehelfsmöglichkeiten und die jeweilige Frist. Nehmen Sie keine allgemeine Einspruchsfrist von 30 Tagen an.
- Reichen Sie einen förmlichen schriftlichen Einspruch ein: Erstellen Sie ein umfassendes juristisches Memorandum, das Ihren tatsächlichen zeitlichen Ablauf darlegt, unter Strafandrohung wegen Meineids unterzeichnet ist und statutory reasonable cause belegt.
- Prüfen Sie die Verfahren für Erstattungsanträge: Wenn eine Strafe gezahlt wurde, prüfen Sie, ob IRS Form 843 (Englisch) das richtige Verfahren für den Erstattungsantrag ist, und bestätigen Sie die Einreichungsfrist sowie die erforderlichen Belegunterlagen.
- Verfügbare Rechtsbehelfe prüfen: Prüfen Sie nach einer Ablehnung die Entscheidung und die möglichen Verwaltungs- oder Gerichtsverfahren mit einem Anwalt. Verfügbarkeit, Voraussetzungen und Fristen hängen von der Sanktion und dem Verfahrensstand ab; nicht jeder Fall durchläuft dieselbe Abfolge von Appeals und Erstattungsklage.
Häufig gestellte Fragen zu Strafen bei Form 3520
Kann der IRS eine Verspätungsstrafe bei Form 3520 verhängen, wenn keine Steuer geschuldet wird?
Ja. Form 3520 ist ausschließlich eine Informationserklärung. Die nach IRC § 6039F und IRC § 6677 vorgesehenen Strafen sanktionieren das Unterlassen der Offenlegung grenzüberschreitender Transaktionen, völlig unabhängig von der Einkommensteuerpflicht. Ein Steuerpflichtiger, der eine nicht steuerpflichtige ausländische Erbschaft von $2,000,000 erhält und sie nicht meldet, kann selbst bei einer zugrunde liegenden Steuerschuld von null mit einer gesetzlichen Höchststrafe von $500,000 (25%) konfrontiert werden.
Wie lang ist die Verjährungsfrist für Strafen bei Form 3520?
IRC § 6501(c)(8) kann die Festsetzungsfrist verlängern, wenn erforderliche Informationen zu ausländischen Trusts fehlen. Sein Anwendungsbereich hängt von der Meldepflicht und den Umständen des Steuerpflichtigen ab; reasonable cause kann die Verlängerung auf zusammenhängende Positionen beschränken. Es ist keine pauschale Regel, dass jedes Versäumnis bei Form 3520 jede Steuerfrage für immer offenlässt. Vollständige Meldungen können die anwendbare Dreijahresfrist in Gang setzen, vorbehaltlich anderer Verjährungsregeln.
Kann ich eine Erstattung erhalten, wenn ich bereits eine Strafe für Form 3520 gezahlt habe?
Ein Steuerpflichtiger, der eine Strafe für Form 3520 gezahlt hat, kann einen Erstattungsanspruch haben, einschließlich eines reasonable-cause-Arguments, soweit anwendbar. Das richtige Formular, Zahlungsanforderungen, die Frist für den Antrag und die gerichtliche Zuständigkeit hängen von der Strafe und den Tatsachen ab. Holen Sie umgehend Rat ein, anstatt anzunehmen, dass eine allgemeine Frist für Einkommensteuererstattungen gilt. Wenn ein fristgerechter Verwaltungsantrag abgelehnt wird oder ungelöst bleibt, kann ein Rechtsbeistand prüfen, ob eine Erstattungsklage möglich ist.
Fazit
Eine Mitteilung über eine Strafe zu Form 3520 kann zu erheblichen Risiken führen, selbst wenn die zugrunde liegende Transaktion nicht steuerpflichtig ist. Eine Festsetzung ist nicht zwingend das letzte Wort. Der IRS hat Änderungen bei der anfänglichen Bearbeitung verspäteter Erklärungen zu ausländischen Geschenken und bei der Prüfung von Erklärungen zu reasonable cause für Trust-Erklärungen angekündigt; diese Änderungen schaffen die Strafen nicht ab. Eine dokumentierte Reaktion kann Entlastung unterstützen, aber ein individuelles Ergebnis ist nicht garantiert.
Kontaktieren Sie Segal, Cohen & Landis (SCL), um Fragen zu internationalen Meldepflichten oder einen Strafzahlungsbescheid zu besprechen. Weitere Quellen: Dienstleistungen von Segal, Cohen & Landis zur Strafentlastung
Passende Leistungen
Verwandte Artikel
Anwaltlich geführte Vertretung
Bereit, Ihr IRS-Problem zu lösen?
Vereinbaren Sie ein vertrauliches Gespräch mit einem Steueranwalt. Kein Verkaufsdruck, nur ehrliche Rechtsberatung und ein klarer Weg.
Kostenlose Erstberatung