
AEP beginnt im Sommer 2026 für berechtigte Jahreserklärungen 2025, Quartalserklärungen 2026 und spätere Zeiträume. Es greift automatisch, wenn die Bearbeitung berechtigter ursprünglicher Erklärungen abgeschlossen ist und die Anforderungen an die bisherige Pflichterfüllung erfüllt sind. FTA bleibt ein zu beantragender Erlass für berechtigte festgesetzte Strafzuschläge. Andere Strafzuschläge, Steuern und anwendbare Zinsen bleiben geschuldet.
So füllen Sie Formular 843 für die First Time Abatement aus: Was Sie wissen müssen
Zu wissen, wie man Formular 843 für die First Time Abatement ausfüllt, kann den Unterschied ausmachen zwischen der Zahlung einer kostspieligen IRS-Strafe (Bußgeld) und deren vollständigem Erlass. Hier ist ein kurzer Überblick über den Ablauf:
- Prüfen Sie die fristgerechte Abgabe derselben Erklärungsart für die vorherigen drei Jahre oder 12 Quartale und die Historie der Strafzuschläge. Für Vorauszahlungsstrafen sowie wegen eines triftigen Grundes oder IRS-Fehlers erlassene Strafzuschläge gelten Ausnahmen. Frühere FTA ist anders zu behandeln; für Unternehmen gelten zusätzliche Kriterien.
- Formular 843 herunterladen von IRS.gov (es kann nicht elektronisch eingereicht werden)
- Zeilen 1–8 ausfüllen — Geben Sie den Steuerzeitraum, den Betrag des Strafzuschlags, die Steuerart, den IRC-Strafabschnitt (z. B. 6651(a)(1) für Nichtabgabe der Erklärung) und eine klare Erläuterung an
- Das Formular unterschreiben und eine Kopie der IRS-Mitteilung beifügen
- An die zuständige IRS-Dienststelle senden, die auf Ihrer Mitteilung oder in den Anweisungen zu Formular 843 aufgeführt ist
Manche berechtigten Steuerpflichtigen kennen den administrativen Erlass möglicherweise nicht. Der Strafzuschlag wegen Nichtabgabe kann grundsätzlich 25 % der unbezahlten Steuer erreichen. Gelten Nichtabgabe- und Nichtzahlungszuschlag im selben Monat, wird der erste um den zweiten vermindert; zusammen ergibt sich grundsätzlich eine monatliche Belastung von 5 %.
Wenn Sie eine IRS-Strafmitteilung erhalten haben und dies Ihr erster Verstoß ist, haben Sie möglicherweise einen unkomplizierten Weg zur Entlastung — ohne eine Notlage nachweisen oder erklären zu müssen, warum Sie zu spät waren.
Dieser Leitfaden erläutert das Ausfüllen von Formular 843, wenn es das richtige Formular für einen zulässigen Antrag auf Erlass von IRS-Strafzahlungen ist. Der Erlass hängt von den geltenden Voraussetzungen und dem Sachverhalt ab.
Was ist First-Time Abatement und wann ist Formular 843 erforderlich?

First-Time Abatement (FTA) ist ein administrativer Verzicht, den der IRS gewährt. Man kann es sich vorstellen als die Art des IRS zu sagen: „Jeder macht einmal einen Fehler.“ Es wurde entwickelt, um Steuerzahler zu belohnen, die eine durchgängige Compliance-Historie haben, aber für einen einzelnen Steuerzeitraum gestolpert sind.
Die Schönheit der FTA liegt in ihrer Einfachheit. Anders als beim „Reasonable Cause“ (triftiger Grund), bei dem Sie nachweisen müssen, dass etwas außerhalb Ihrer Kontrolle (wie eine Naturkatastrophe oder eine schwere Krankheit) Sie an der fristgerechten Abgabe oder Zahlung gehindert hat, erfordert die FTA keine „gute“ Entschuldigung. Wenn Sie die administrativen Kriterien erfüllen, kann der Strafzuschlag allein deshalb entfernt werden, weil Sie in der Vergangenheit ein „guter“ Steuerzahler waren.
Sie können IRS Penalty Abatement (IRS-Strafzuschlagserlass) für drei bestimmte Arten von Strafzuschlägen nutzen:
- Failure to File (FTF) – Nichtabgabe der Erklärung: Wenn Sie Ihre Erklärung nicht fristgerecht einreichen.
- Failure to Pay (FTP) – Nichtzahlung: Wenn Sie die in Ihrer Erklärung ausgewiesene Steuer nicht fristgerecht zahlen.
- Failure to Deposit (FTD) – Nichteinzahlung: Vor allem bei Unternehmen, die Lohnsteuern nicht fristgerecht einzahlen.
Ein berechtigter Antrag kann telefonisch unter der Nummer auf dem Bescheid bearbeitet werden. Die Bescheid- oder Anspruchsanweisungen können einen schriftlichen Antrag oder Formular 843 verlangen. Unternehmensstrafzuschläge oder die Erstattung eines bezahlten Strafzuschlags schließen einen telefonischen Antrag nicht allein deshalb aus. Weitere Quellen: About Form 843, Claim for Refund and Request for Abatement | Internal Revenue Service
Berechtigungsvoraussetzungen für den Erstverstoß-Strafzuschlagserlass im Jahr 2026
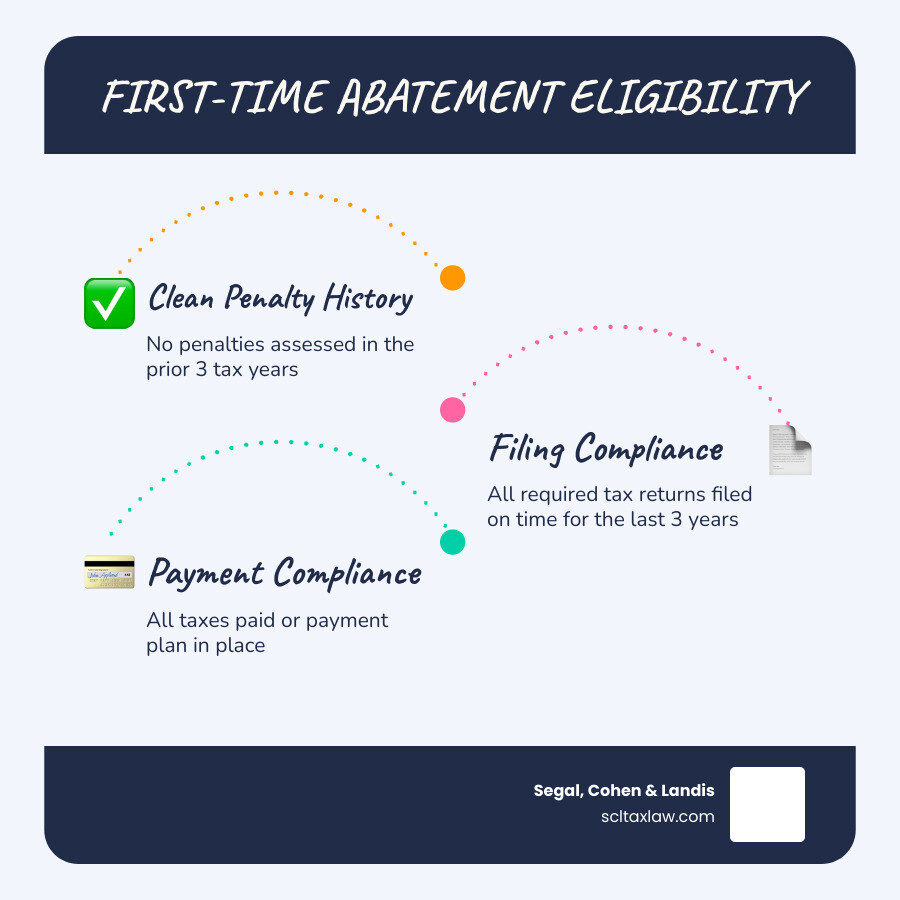
Prüfen Sie die fristgerechte Abgabe derselben Erklärungsart für die vorherigen drei Jahre oder 12 Quartale und die Historie der Strafzuschläge. Für Vorauszahlungsstrafen sowie wegen eines triftigen Grundes oder IRS-Fehlers erlassene Strafzuschläge gelten Ausnahmen. Frühere FTA ist anders zu behandeln; für Unternehmen gelten zusätzliche Kriterien. Weitere Quellen: IRS Penalty Abatement Complete Guide (Englisch)
Die 3-Jahres-Historienregel
Prüfen Sie die fristgerechte Abgabe derselben Erklärungsart für die vorherigen drei Jahre oder 12 Quartale und die Historie der Strafzuschläge. Für Vorauszahlungsstrafen sowie wegen eines triftigen Grundes oder IRS-Fehlers erlassene Strafzuschläge gelten Ausnahmen. Frühere FTA ist anders zu behandeln; für Unternehmen gelten zusätzliche Kriterien.
Compliance bei Abgabe und Zahlung
Die Berechtigung hängt von der einschlägigen Erklärungs- und Strafzuschlagshistorie ab. Kümmern Sie sich um fehlende Erklärungen und unbezahlte Steuern und lassen Sie die kontospezifischen Voraussetzungen vom IRS prüfen.
- Abgabe-Compliance: Sie müssen alle erforderlichen Steuererklärungen eingereicht (oder gültige Fristverlängerungen beantragt) haben — für alle Jahre. Sie können keinen Nachlass für 2025 verlangen, wenn Sie 2023 noch nicht eingereicht haben.
- Berechtigte Nichtzahlungszuschläge können erlassen werden, während die Steuer noch unbezahlt ist. Weitere Zuschläge können bis zur Zahlung entstehen; nach vollständiger Zahlung kann ein weiterer Erlass möglich sein. Ein unbezahlter Saldo schließt berechtigte FTA nicht automatisch aus.
FTA vs. Reasonable Cause: Welche Option sollten Sie nutzen?
FTA und ein triftiger Grund haben unterschiedliche Voraussetzungen. Prüfen Sie den Erlass und frühere Erlasse mit dem IRS oder einem Anwalt; gehen Sie nicht davon aus, dass FTA wie ein Guthaben aufgespart werden kann.
| Merkmal | First-Time Abatement (FTA) | Reasonable Cause (triftiger Grund) |
|---|---|---|
| Erforderlicher Nachweis | FTA verlangt für sich genommen keinen Härtenachweis; die anwendbare administrative Berechtigung muss jedoch belegt werden. | Umfangreich (Unterlagen, Schreiben, Nachweise) |
| Historien-Voraussetzung | Historie der vorherigen drei Jahre oder 12 Quartale, mit den anwendbaren Ausnahmen und Bedingungen. | Keine |
| Häufigkeit | Prüfen Sie die Voraussetzungen für frühere Zeiträume; es gibt keinen automatischen Neustart nach drei Jahren. | So oft, wie ein Grund vorliegt |
| Komplexität | Gering | Hoch |
Schritt-für-Schritt-Anleitung: So füllen Sie Formular 843 für die First Time Abatement aus

Nun kommen wir zum Kern der Sache. Zu lernen, wie man Formular 843 für die First Time Abatement ausfüllt, ist nicht schwierig, aber der IRS ist dafür bekannt, Formulare wegen einfacher Schreibfehler abzulehnen.
Laden Sie zunächst die aktuellste Version des Formulars von der Website Instructions for Form 843 (Rev. December 2024) – IRS herunter.
Kopfzeilen-Informationen:
- Verwenden Sie die vom aktuellen Formular verlangten Identifikationsangaben und halten Sie die IRS-Adressdaten aktuell; nutzen Sie gegebenenfalls Formular 8822.
- Geben Sie die vom aktuellen Formular verlangte TIN an: je nach Fall SSN, ITIN oder EIN.
- Telefonnummer: Geben Sie eine Nummer an, unter der ein Sachbearbeiter Sie tatsächlich erreichen kann. Manchmal kann ein zweiminütiges Telefonat eine Frage klären, die sonst eine Verzögerung von 60 Tagen verursachen würde.
Zeile-für-Zeile-Anleitung: So füllen Sie Formular 843 für die First Time Abatement aus
Folgen Sie diesem IRS Form 843 Abatement Guide (Englisch)-Ansatz, um sicherzustellen, dass jede Zeile korrekt ist:
- Zeile 1: Geben Sie den konkreten Steuerzeitraum an. Bei der Einkommensteuer natürlicher Personen ist dies in der Regel das Kalenderjahr (z. B. 01.01.2025 bis 31.12.2025).
- Zeile 2: Geben Sie den genauen Betrag des Strafzuschlags an, dessen Erstattung oder Erlass Sie beantragen. Diesen finden Sie auf der CP14- oder CP210-Mitteilung, die der IRS Ihnen zugesandt hat.
- Zeile 3: Geben Sie bei einem Erstattungsanspruch jedes Zahlungsdatum an.
- Zeile 4: Kreuzen Sie die zutreffende Steuer- oder Gebührenart an.
- Nichtzahlung ist Section 6651(a)(2).
- Nichteinzahlung ist Section 6656.
Zeile 8 enthält die sachliche Erläuterung. Beschreiben Sie den beantragten Erlass, die Berechnung und die unterstützenden Tatsachen zutreffend. Ein Mustertext belegt weder die Berechtigung noch garantiert er eine Bewilligung.
Häufige Fehler beim Ausfüllen von Formular 843 für die First Time Abatement
Wir sehen immer wieder dieselben Fehler. Um IRS-Strafen zu vermeiden (Avoid IRS Penalties) und Ablehnungen zu verhindern, achten Sie auf Folgendes:
- Bei einem Anspruch zu einer gemeinsamen Steuererklärung müssen grundsätzlich beide Ehepartner gemäß den Anweisungen unterschreiben. Fehlende vorgeschriebene Unterschriften können die Bearbeitung verhindern.
- Falsche Dienststelle: Senden Sie das Formular nicht einfach an das nächstgelegene IRS-Gebäude. Sie müssen es an die Adresse senden, die auf der jeweiligen Strafmitteilung angegeben ist, die Sie erhalten haben.
- Prüfen Sie, ob die zugrunde liegende Erklärung und der Strafzuschlag bearbeitet oder festgesetzt wurden, und folgen Sie dem passenden Antrags- oder Kontokorrekturverfahren.
- Berechtigte Nichtzahlungszuschläge können erlassen werden, während die Steuer noch unbezahlt ist. Weitere Zuschläge können bis zur Zahlung entstehen; nach vollständiger Zahlung kann ein weiterer Erlass möglich sein. Ein unbezahlter Saldo schließt berechtigte FTA nicht automatisch aus.
Einreichung Ihres Antrags und nächste Schritte
Bewahren Sie eine vollständige Kopie und gültige Versand- oder Zustellnachweise auf. Certified Mail ist eine Möglichkeit; Registered Mail und bezeichnete private Zustelldienste können ebenfalls zulässig sein. Für Erstattungsansprüche zu bezahlten Strafzuschlägen gilt grundsätzlich die später ablaufende Frist von drei Jahren ab Abgabe der Erklärung oder zwei Jahren ab Zahlung, mit Einschränkungen und Ausnahmen.
Was passiert als Nächstes?
Die Bearbeitungsdauer variiert. Verfolgen Sie den Antrag und die Kontaktanweisungen im Bescheid; gehen Sie nicht davon aus, dass die Beitreibung während des offenen Antrags ausgesetzt ist. Weitere Quellen: IRS Tax Problems (Englisch)
Reduzierung der Zinsen
Einer der besten „versteckten“ Vorteile des Strafzuschlagserlasses ist, dass mit dem Wegfall des Strafzuschlags auch die damit verbundenen Zinsen entfallen! Während der IRS nur selten Zinsen auf die Grundsteuer erlässt, muss er zwingend die Zinsen entfernen, die auf den Strafzuschlag berechnet wurden, sobald dieser selbst erlassen wird.
Häufig gestellte Fragen zu Formular 843
Kann ich Formular 843 sowohl für Strafzuschläge wegen Nichtabgabe als auch wegen Nichtzahlung verwenden?
Ja, das können Sie. Sie können beide Strafzuschläge in einem einzigen Formular 843 angeben, sofern sie sich auf dasselbe Steuerjahr und dieselbe Erklärung (z. B. Ihr Formular 1040) beziehen. Haben Sie jedoch Strafzuschläge für mehrere Jahre (z. B. 2024 und 2025), müssen Sie in der Regel für jedes Jahr ein separates Formular 843 einreichen.
Gibt es eine Alternative zur Einreichung von Formular 843, wie z. B. den IRS anzurufen?
Ein berechtigter Antrag kann telefonisch unter der Nummer auf dem Bescheid bearbeitet werden. Die Bescheid- oder Anspruchsanweisungen können einen schriftlichen Antrag oder Formular 843 verlangen. Unternehmensstrafzuschläge oder die Erstattung eines bezahlten Strafzuschlags schließen einen telefonischen Antrag nicht allein deshalb aus.
Entfernt die First-Time Abatement auch Zinsen?
Sie entfernt die Zinsen auf den Strafzuschlag, nicht jedoch die Zinsen auf die Steuer. Wenn Sie beispielsweise 5.000 $ Steuern schuldeten und mit einem Strafzuschlag von 500 $ plus 50 $ Zinsen auf diesen Strafzuschlag belastet wurden, würde die FTA die 500 $ und die 50 $ entfernen. Sie würden weiterhin die 5.000 $ zuzüglich der auf diesen Betrag angefallenen Zinsen schulden.
Fazit
Sich im administrativen Labyrinth des IRS zurechtzufinden, kann entmutigend sein, doch das First-Time-Abatement-Programm ist einer der wenigen Bereiche, in denen die Regeln tatsächlich zugunsten des Steuerzahlers stehen. Indem Sie diesem Leitfaden zum Ausfüllen von Formular 843 für die First Time Abatement folgen, unternehmen Sie einen wichtigen Schritt zum Schutz Ihrer Finanzen und zur Lösung Ihrer Steuerschulden.
Kontaktieren Sie Segal, Cohen & Landis (SCL), um Ihren Bescheid, Ihre bisherigen Steuererklärungen und die verfügbaren Möglichkeiten zu besprechen.
Prüfen Sie die einschlägigen Anweisungen zu Formular 843 und das Antragsverfahren, bevor Sie die Unterlagen vorbereiten. Weitere Quellen: IRS Form 843 (Englisch)
Der IRS erklärt gesondert, dass FTA für ursprüngliche Erklärungen mit Fälligkeit am oder nach dem 1. Januar 2027 nicht mehr verfügbar ist und durch AEP ersetzt wird. Dies unterscheidet sich vom Start im Sommer 2026. Prüfen Sie den Bearbeitungsstatus und kontaktieren Sie den IRS bei einem festgesetzten Strafzuschlag trotz möglicher Berechtigung.
Passende Leistungen
Verwandte Artikel
Anwaltlich geführte Vertretung
Bereit, Ihr IRS-Problem zu lösen?
Vereinbaren Sie ein vertrauliches Gespräch mit einem Steueranwalt. Kein Verkaufsdruck, nur ehrliche Rechtsberatung und ein klarer Weg.
Kostenlose Erstberatung