
AEP מתחיל בקיץ 2026 עבור דוחות שנתיים זכאים לשנת 2025, דוחות רבעוניים לשנת 2026 ותקופות שלאחר מכן. הוא חל אוטומטית לאחר סיום הטיפול בדוחות מקוריים זכאים וכאשר מתקיימים תנאי היסטוריית הציות. FTA נותר מסלול שיש לבקש עבור קנסות זכאים שכבר הוטלו. קנסות אחרים, המס והריבית החלה נותרים לתשלום.
כיצד למלא את טופס 843 לוויתור מקנסות לראשונה: מה שחשוב לדעת
הבנת כיצד למלא את טופס 843 לוויתור מקנסות לראשונה יכולה להוות את ההבדל בין תשלום קנס יקר מטעם ה-IRS לבין ביטולו המלא. להלן סקירה מהירה של התהליך:
- בדקו הגשה במועד של אותו סוג דוח בשלוש השנים או ב־12 הרבעונים הרצופים הקודמים ואת היסטוריית הקנסות. קיימים חריגים לקנסות על מס משוער ולקנסות שבוטלו בשל סיבה סבירה או טעות של ה־IRS. FTA קודם מטופל אחרת; לעסקים חלים תנאים נוספים.
- הורדת טופס 843 מאתר IRS.gov (לא ניתן להגיש אותו באופן אלקטרוני)
- מילוי שורות 1–8 — הזנת תקופת המס, סכום הקנס, סוג המס, סעיף הקנס לפי IRC (Internal Revenue Code) (למשל, 6651(a)(1) עבור אי-הגשת דוח), והסבר ברור
- חתימה על הטופס וצירוף עותק של ההודעה מה-IRS
- שליחת הטופס בדואר למרכז השירות הנכון של ה-IRS, כפי שמצוין בהודעה שקיבלתם או בהוראות טופס 843
ייתכן שנישומים זכאים אינם מכירים את ההקלה המנהלית. קנס אי־הגשה יכול בדרך כלל להגיע ל־25% מהמס שלא שולם. כאשר קנסות אי־הגשה ואי־תשלום חלים באותו חודש, הראשון מופחת בסכום השני, ולכן החיוב החודשי המשולב הוא בדרך כלל 5%.
אם קיבלתם הודעת קנס מה-IRS וזוהי העבירה הראשונה שלכם, ייתכן שיש לכם דרך פשוטה לקבלת הקלה — מבלי שתצטרכו להוכיח מצוקה כלכלית או להסביר מדוע איחרתם.
מדריך זה מסביר כיצד למלא את טופס 843 כאשר הוא הטופס המתאים לבקשה העומדת בתנאים להקלה בקנסות של ה־IRS. ההקלה תלויה בדרישות החלות ובעובדות.
מהו וויתור מקנסות לראשונה ומתי נדרש טופס 843?

וויתור מקנסות לראשונה (First-Time Abatement - FTA) הוא פטור מנהלי הניתן על ידי ה-IRS. ניתן לחשוב על כך כדרכו של ה-IRS לומר ״כולם טועים פעם אחת״. התוכנית נועדה לתגמל משלמי מסים בעלי היסטוריית ציות עקבית שמעדו בתקופת מס בודדת.
היופי שב-FTA הוא פשטותו. בשונה מ״סיבה סבירה״ (Reasonable Cause), המחייבת אתכם להוכיח שמשהו שאינו בשליטתכם (כמו אסון טבע או מחלה קשה) מנע מכם להגיש דוח או לשלם, FTA אינו דורש תירוץ ״טוב״. אם אתם עומדים בקריטריונים המנהליים, ניתן לבטל את הקנס פשוט משום שהייתם משלם מסים ״טוב״ בעבר.
ניתן להשתמש בוויתור מקנסות של ה-IRS (IRS Penalty Abatement) עבור שלושה סוגי קנסות ספציפיים:
- אי-הגשת דוח (Failure to File - FTF): כאשר אינכם מגישים את הדוח שלכם עד למועד ההגשה.
- אי-תשלום (Failure to Pay - FTP): כאשר אינכם משלמים את המס המוצג בדוח שלכם עד למועד התשלום.
- אי-הפקדה (Failure to Deposit - FTD): בעיקר עבור עסקים שאינם מפקידים מסי שכר במועד.
אפשר לטפל בבקשה זכאית בטלפון באמצעות המספר שבהודעה. הוראות ההודעה או התביעה עשויות לדרוש בקשה בכתב או טופס 843. קנס עסקי או החזר של קנס ששולם אינם כשלעצמם שוללים בקשה טלפונית. מקורות קשורים: About Form 843, Claim for Refund and Request for Abatement | Internal Revenue Service
דרישות הזכאות לוויתור מקנסות לראשונה בשנת 2026
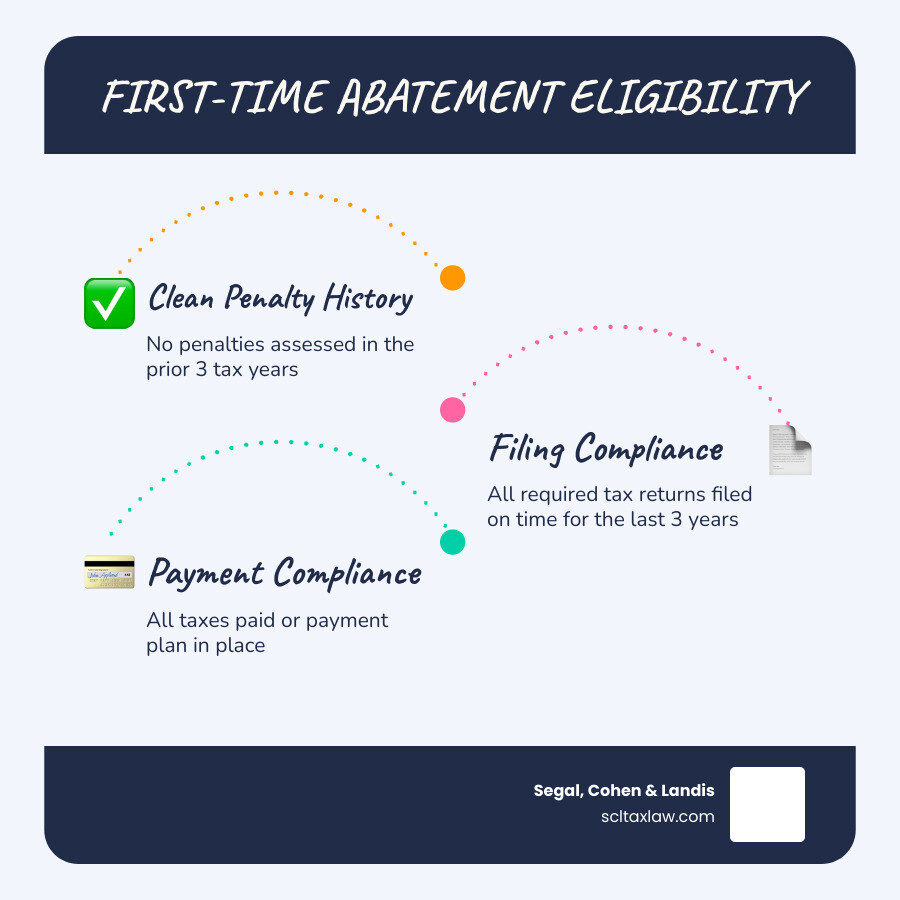
בדקו הגשה במועד של אותו סוג דוח בשלוש השנים או ב־12 הרבעונים הרצופים הקודמים ואת היסטוריית הקנסות. קיימים חריגים לקנסות על מס משוער ולקנסות שבוטלו בשל סיבה סבירה או טעות של ה־IRS. FTA קודם מטופל אחרת; לעסקים חלים תנאים נוספים. מקורות קשורים: מדריך המלא לוויתור מקנסות של ה-IRS (IRS Penalty Abatement Complete Guide) (אנגלית)
כלל ההיסטוריה בת שלוש השנים
בדקו הגשה במועד של אותו סוג דוח בשלוש השנים או ב־12 הרבעונים הרצופים הקודמים ואת היסטוריית הקנסות. קיימים חריגים לקנסות על מס משוער ולקנסות שבוטלו בשל סיבה סבירה או טעות של ה־IRS. FTA קודם מטופל אחרת; לעסקים חלים תנאים נוספים.
ציות בהגשת דוחות ובתשלום
הזכאות תלויה בהיסטוריית הדוחות והקנסות החלה. טפלו בדוחות חסרים ובמס שלא שולם ובקשו מה־IRS לבדוק את דרישות החשבון המסוים.
- ציות בהגשת דוחות: עליכם להגיש את כל הדוחות הנדרשים (או להגיש בקשות הארכה תקפות) עבור כל השנים. אינכם יכולים לבקש הקלה עבור 2025 אם טרם הגשתם את הדוח לשנת 2023.
- אפשר לבטל קנסות אי־תשלום זכאים גם כשהמס טרם שולם. קנסות נוספים עשויים להצטבר עד התשלום; לאחר תשלום מלא ייתכן ביטול נוסף. יתרה שלא שולמה אינה שוללת אוטומטית FTA זכאי.
FTA לעומת סיבה סבירה: באיזו מהן לבחור?
ל־FTA ולסיבה סבירה תנאים שונים. בדקו עם ה־IRS או עם עורך דין את ההקלה ואת הביטולים הקודמים; אל תניחו שאפשר לשמור FTA כאסימון לעתיד.
| תכונה | וויתור מקנסות לראשונה (FTA) | סיבה סבירה |
|---|---|---|
| נדרשת הוכחה | FTA כשלעצמו אינו דורש הוכחת מצוקה, אך יש להוכיח את הזכאות המנהלית החלה. | נרחבת (רשומות, מכתבים, הוכחות) |
| דרישת היסטוריה | היסטוריה של שלוש השנים או 12 הרבעונים הקודמים, עם החריגים והתנאים החלים. | אין |
| תדירות | בדקו זכאות ביחס לתקופות קודמות; אין איפוס אוטומטי בכל שלוש שנים. | בכל פעם שקיימת סיבה |
| מורכבות | נמוכה | גבוהה |
מדריך שלב אחר שלב: כיצד למלא את טופס 843 לוויתור מקנסות לראשונה

כעת נגיע ללב העניין. לימוד כיצד למלא את טופס 843 לוויתור מקנסות לראשונה אינו קשה, אך ה-IRS ידוע בדחיית טפסים בשל טעויות פקידותיות פשוטות.
התחילו בהורדת הגרסה העדכנית ביותר של הטופס מאתר Instructions for Form 843 (Rev. December 2024) – IRS.
פרטי כותרת:
- השתמשו בפרטי הזיהוי הנדרשים בטופס העדכני ושמרו את רישומי הכתובת ב־IRS מעודכנים; השתמשו בטופס 8822 כשמתאים.
- רשמו את ה־TIN הנדרש בטופס העדכני: SSN, ITIN או EIN, לפי העניין.
- מספר טלפון: ספקו מספר שבו סוכן יוכל להשיג אתכם בפועל. לעיתים שיחת טלפון של שתי דקות יכולה לפתור שאלה שאחרת הייתה גורמת לעיכוב של 60 יום.
הוראות שורה אחר שורה: כיצד למלא את טופס 843 לוויתור מקנסות לראשונה
פעלו לפי הגישה המתוארת במדריך לוויתור מקנסות באמצעות טופס 843 (IRS Form 843 Abatement Guide) (אנגלית) כדי לוודא שכל שורה מדויקת:
- שורה 1: הזינו את תקופת המס הספציפית. עבור מס הכנסה של יחידים, מדובר בדרך כלל בשנה הקלנדרית (למשל, 01/01/2025 עד 12/31/2025).
- שורה 2: הזינו את הסכום המדויק של הקנס שברצונכם לקבל בחזרה או לבטל. תוכלו למצוא סכום זה בהודעת CP14 או CP210 שה-IRS שלח לכם.
- שורה 3: בתביעת החזר, רשמו כל תאריך תשלום.
- שורה 4: סמנו את סוג המס או האגרה המתאים.
- אי-תשלום הוא סעיף 6651(a)(2).
- אי-הפקדה הוא סעיף 6656.
שורה 8 כוללת את ההסבר העובדתי. תארו במדויק את ההקלה המבוקשת, החישוב והעובדות התומכות. הצהרה לדוגמה אינה מוכיחה זכאות ואינה מבטיחה אישור.
טעויות נפוצות בלימוד כיצד למלא את טופס 843 לוויתור מקנסות לראשונה
אנו נתקלים באותן טעויות שוב ושוב. כדי להימנע מקנסות של ה-IRS (Avoid IRS Penalties) ומדחיות, שימו לב לאלה:
- בתביעה הנוגעת לדוח משותף, בדרך כלל שני בני הזוג חייבים לחתום לפי ההוראות. היעדר חתימות נדרשות עלול למנוע טיפול.
- מרכז שירות שגוי: אל תשלחו את הטופס פשוט למשרד ה-IRS הקרוב ביותר. עליכם לשלוח אותו לכתובת המצוינת בהודעת הקנס הספציפית שקיבלתם.
- בדקו אם הדוח הבסיסי והקנס טופלו או נקבעו בשומה, ופעלו לפי הליך הבקשה או תיקון החשבון המתאים.
- אפשר לבטל קנסות אי־תשלום זכאים גם כשהמס טרם שולם. קנסות נוספים עשויים להצטבר עד התשלום; לאחר תשלום מלא ייתכן ביטול נוסף. יתרה שלא שולמה אינה שוללת אוטומטית FTA זכאי.
הגשת הבקשה שלכם והצעדים הבאים
שמרו עותק מלא והוכחה תקפה למשלוח או למסירה. Certified Mail הוא אפשרות אחת; גם Registered Mail ושירותי מסירה פרטיים מוגדרים עשויים להתאים. תביעות החזר של קנסות ששולמו כפופות בדרך כלל למועד המאוחר מבין שלוש שנים מהגשת הדוח או שנתיים מהתשלום, עם מגבלות וחריגים.
מה קורה לאחר מכן?
זמן הטיפול משתנה. עקבו אחר הבקשה ופעלו לפי הוראות יצירת הקשר בהודעה; אל תניחו שהגבייה מושהית בזמן שהבקשה תלויה ועומדת. מקורות קשורים: בעיות מס מול ה-IRS (IRS Tax Problems) (אנגלית)
הפחתת ריבית
אחד היתרונות ה״נסתרים״ הטובים ביותר של ביטול קנסות הוא שכאשר הקנס מתבטל, גם הריבית הקשורה לאותו קנס מתבטלת! בעוד שה-IRS לעיתים נדירות מבטל ריבית על המס הבסיסי, הוא חייב לבטל ריבית שחושבה על הקנס לאחר שהקנס עצמו בוטל.
שאלות נפוצות אודות טופס 843
האם ניתן להשתמש בטופס 843 עבור קנסות אי-הגשת דוח ואי-תשלום גם יחד?
כן, ניתן. תוכלו לרשום את שני הקנסות בטופס 843 אחד אם הם חלים על אותה שנת מס ואותו דוח (כמו טופס 1040 שלכם). עם זאת, אם יש לכם קנסות עבור מספר שנים (למשל, 2024 ו-2025), בדרך כלל תצטרכו להגיש טופס 843 נפרד עבור כל שנה.
האם קיימת חלופה להגשת טופס 843, כמו התקשרות ל-IRS?
אפשר לטפל בבקשה זכאית בטלפון באמצעות המספר שבהודעה. הוראות ההודעה או התביעה עשויות לדרוש בקשה בכתב או טופס 843. קנס עסקי או החזר של קנס ששולם אינם כשלעצמם שוללים בקשה טלפונית.
האם וויתור מקנסות לראשונה מבטל ריבית?
הוא מבטל את הריבית על הקנס, אך לא את הריבית על המס. לדוגמה, אם חייבתם $5,000 במס וחויבתם בקנס של $500 בתוספת $50 ריבית על אותו קנס, ה-FTA יבטל את ה-$500 ואת ה-$50. עדיין תהיו חייבים את ה-$5,000 בתוספת כל ריבית שנצברה על אותם $5,000.
סיכום
התמצאות במבוך המנהלי של ה-IRS יכולה להיות מרתיעה, אך תוכנית וויתור המקנסות לראשונה היא אחד התחומים המעטים שבהם הכללים למעשה פועלים לטובת משלם המסים. על ידי מעקב אחר מדריך זה בנושא כיצד למלא את טופס 843 לוויתור מקנסות לראשונה, אתם נוקטים צעד משמעותי לקראת הגנה על כספכם ופתרון חוב המס שלכם.
פנו ל־Segal, Cohen & Landis (SCL) כדי לדון בהודעה שקיבלתם, בהיסטוריית הגשת הדוחות ובאפשרויות הזמינות.
לפני הכנת ההגשה, עיינו בהוראות החלות על טופס 843 ובנוהל הבקשה המתאים. מקורות קשורים: טופס 843 (IRS Form 843) (אנגלית)
ה־IRS קובע בנפרד כי FTA לא יהיה זמין לדוחות מקוריים שמועד הגשתם הוא 1 בינואר 2027 או לאחר מכן, ויוחלף ב־AEP. זהו שלב שונה מההשקה בקיץ 2026. בדקו את מצב הטיפול ופנו ל־IRS אם הוטל קנס למרות זכאות אפשרית.
שירותים קשורים
מאמרים קשורים
ייצוג בהובלת עורכי דין
מוכנים לפתור את הבעיה שלכם מול ה-IRS?
קבעו ייעוץ חסוי עם עורך דין למסים. ללא לחץ מכירתי, רק ייעוץ משפטי כן ודרך ברורה קדימה.
ייעוץ ראשוני ללא עלות