
L’AEP commence à l’été 2026 pour les déclarations annuelles admissibles de 2025, les déclarations trimestrielles de 2026 et les périodes suivantes. Elle s’applique automatiquement lorsque le traitement des déclarations initiales admissibles est terminé et que les conditions d’historique de conformité sont remplies. La FTA reste un allègement à demander pour les pénalités admissibles déjà établies. Les autres pénalités, l’impôt et les intérêts applicables restent dus.
Comment remplir le formulaire 843 pour une remise de première infraction : ce qu'il faut savoir
Savoir comment remplir le formulaire 843 pour une remise de première infraction peut faire la différence entre payer une pénalité coûteuse de l'IRS et la voir supprimée entièrement. Voici un aperçu rapide du processus :
- Vérifiez le dépôt dans les délais du même type de déclaration pendant les trois années ou 12 trimestres précédents et l’historique des pénalités. Des exceptions concernent les pénalités d’impôt estimé et celles remises pour cause raisonnable ou erreur de l’IRS. Une FTA antérieure est différente ; des critères supplémentaires s’appliquent aux entreprises.
- Téléchargez le formulaire 843 depuis IRS.gov (il ne peut pas être déposé par voie électronique)
- Complétez les lignes 1 à 8 — Indiquez la période fiscale, le montant de la pénalité, le type d'impôt, la section du code de pénalité de l'IRC (par exemple, 6651(a)(1) pour défaut de déclaration), et une explication claire
- Signez le formulaire et joignez une copie de l'avis de l'IRS
- Envoyez par courrier au centre de traitement de l'IRS approprié indiqué sur votre avis ou dans les instructions du formulaire 843
Certains contribuables admissibles peuvent ignorer l’existence de l’allègement administratif. La pénalité pour défaut de déclaration peut généralement atteindre 25 % de l’impôt impayé. Lorsque les pénalités pour défaut de déclaration et de paiement s’appliquent le même mois, la première est réduite de la seconde, ce qui produit généralement un taux mensuel combiné de 5 %.
Si vous avez reçu un avis de pénalité de l'IRS et qu'il s'agit de votre première infraction, vous disposez peut-être d'une voie simple vers l'allègement — sans avoir besoin de prouver une situation difficile ou d'expliquer pourquoi vous étiez en retard.
Ce guide explique comment remplir le formulaire 843 lorsqu’il convient à une demande admissible d’allègement des pénalités de l’IRS. L’allègement dépend des conditions applicables et des faits.
Qu'est-ce que la remise de première infraction (First-Time Abatement) et quand le formulaire 843 est-il requis ?

La remise de première infraction (First-Time Abatement, ou FTA) est une renonciation administrative accordée par l'IRS. Considérez-la comme la façon dont l'IRS dit « tout le monde fait une erreur une fois ». Elle a été conçue pour récompenser les contribuables qui ont un historique constant de conformité mais qui ont commis un faux pas pour une seule période fiscale.
La beauté du FTA réside dans sa simplicité. Contrairement à la « cause raisonnable » (Reasonable Cause), qui exige que vous prouviez qu'un élément hors de votre contrôle (comme une catastrophe naturelle ou une maladie grave) vous a empêché de déclarer ou de payer, le FTA ne nécessite pas de « bonne » excuse. Si vous répondez aux critères administratifs, la pénalité peut être supprimée simplement parce que vous avez été un « bon » contribuable par le passé.
Vous pouvez utiliser l'IRS Penalty Abatement (allègement de pénalité de l'IRS) pour trois types spécifiques de pénalités :
- Défaut de déclaration (Failure to File, ou FTF) : Lorsque vous ne déposez pas votre déclaration à la date d'échéance.
- Défaut de paiement (Failure to Pay, ou FTP) : Lorsque vous ne payez pas l'impôt indiqué sur votre déclaration à la date d'échéance.
- Défaut de dépôt (Failure to Deposit, ou FTD) : Principalement pour les entreprises qui ne déposent pas les charges sociales à temps.
Une demande admissible peut être traitée par téléphone au numéro indiqué sur l’avis. Les instructions de l’avis ou de la réclamation peuvent exiger une demande écrite ou le formulaire 843. Une pénalité d’entreprise ou le remboursement d’une pénalité payée ne rend pas, à lui seul, une demande téléphonique impossible. Ressources connexes : About Form 843, Claim for Refund and Request for Abatement | Internal Revenue Service
Conditions d'admissibilité à l'allègement de pénalité pour première infraction en 2026
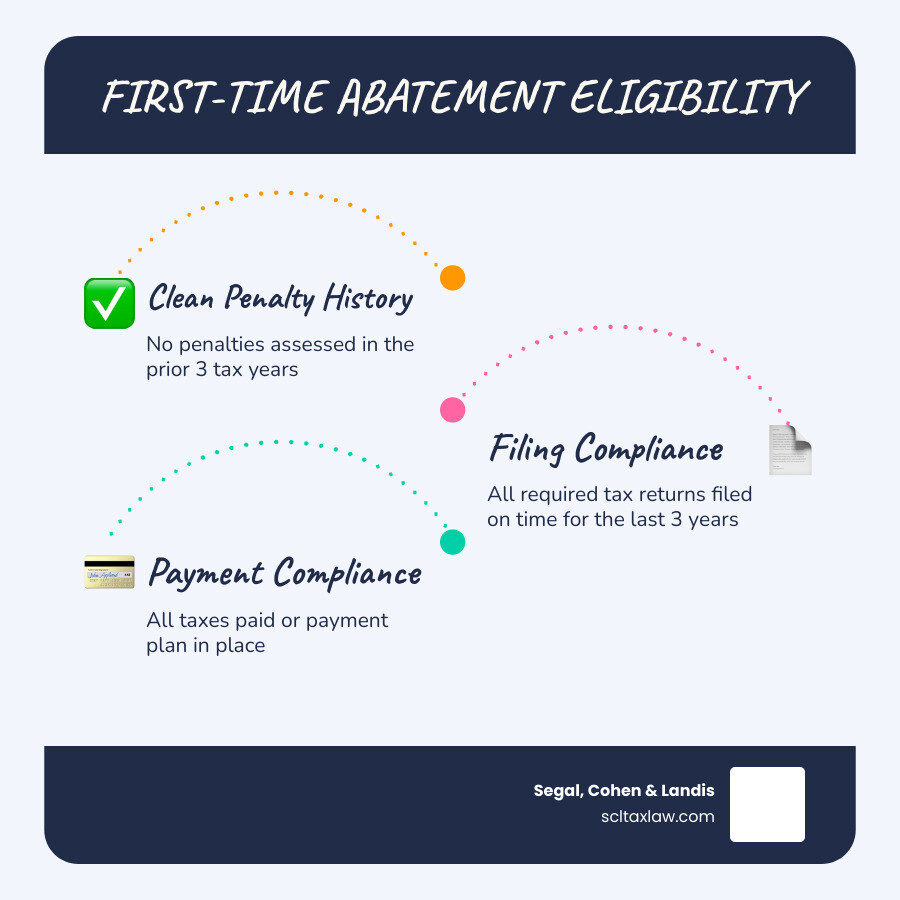
Vérifiez le dépôt dans les délais du même type de déclaration pendant les trois années ou 12 trimestres précédents et l’historique des pénalités. Des exceptions concernent les pénalités d’impôt estimé et celles remises pour cause raisonnable ou erreur de l’IRS. Une FTA antérieure est différente ; des critères supplémentaires s’appliquent aux entreprises. Ressources connexes : IRS Penalty Abatement Complete Guide (guide complet de l'allègement de pénalité de l'IRS) (Anglais)
La règle des 3 années d'historique
Vérifiez le dépôt dans les délais du même type de déclaration pendant les trois années ou 12 trimestres précédents et l’historique des pénalités. Des exceptions concernent les pénalités d’impôt estimé et celles remises pour cause raisonnable ou erreur de l’IRS. Une FTA antérieure est différente ; des critères supplémentaires s’appliquent aux entreprises.
Conformité en matière de déclaration et de paiement
L’admissibilité dépend de l’historique des déclarations et pénalités applicable. Traitez les déclarations manquantes et l’impôt impayé, puis demandez à l’IRS de vérifier les exigences propres au compte.
- Conformité de déclaration : Vous devez avoir déposé toutes les déclarations requises (ou déposé des extensions valides) pour toutes les années. Vous ne pouvez pas demander un allègement pour 2025 si vous n'avez toujours pas déposé votre déclaration de 2023.
- Les pénalités admissibles pour défaut de paiement peuvent être remises alors que l’impôt reste impayé. D’autres pénalités peuvent courir jusqu’au paiement ; une nouvelle remise peut être possible après paiement intégral. Un solde impayé n’exclut pas automatiquement une FTA admissible.
FTA contre cause raisonnable (Reasonable Cause) : lequel utiliser ?
La FTA et la cause raisonnable ont des critères différents. Vérifiez l’allègement et les remises antérieures avec l’IRS ou un avocat ; ne supposez pas que la FTA peut être conservée comme un jeton.
| Caractéristique | Remise de première infraction (FTA) | Cause raisonnable (Reasonable Cause) |
|---|---|---|
| Preuve requise | La FTA n’exige pas, à elle seule, de prouver des difficultés, mais l’admissibilité administrative applicable doit être démontrée. | Étendue (documents, lettres, preuves) |
| Exigence d'historique | Historique des trois années ou 12 trimestres précédents, avec les exceptions et conditions applicables. | Aucune |
| Fréquence | Vérifiez l’admissibilité au regard des périodes antérieures ; il n’existe pas de remise à zéro automatique tous les trois ans. | Aussi souvent qu'une cause existe |
| Complexité | Faible | Élevée |
Guide étape par étape : comment remplir le formulaire 843 pour une remise de première infraction

Nous en arrivons au cœur du sujet. Apprendre comment remplir le formulaire 843 pour une remise de première infraction n'est pas difficile, mais l'IRS est réputé pour rejeter des formulaires en raison de simples erreurs administratives.
Commencez par télécharger la version la plus récente du formulaire depuis le site Instructions for Form 843 (Rev. December 2024) – IRS.
Informations d'en-tête :
- Utilisez les renseignements d’identification requis par le formulaire actuel et tenez à jour votre adresse dans les dossiers de l’IRS ; utilisez le formulaire 8822 si nécessaire.
- Indiquez le TIN requis par le formulaire actuel : SSN, ITIN ou EIN, selon le cas.
- Numéro de téléphone : Fournissez un numéro où un agent peut réellement vous joindre. Parfois, un appel téléphonique de deux minutes peut clarifier une question qui, sinon, entraînerait un retard de 60 jours.
Instructions ligne par ligne : comment remplir le formulaire 843 pour une remise de première infraction
Suivez cette approche du IRS Form 843 Abatement Guide (guide de remise du formulaire 843 de l'IRS) (Anglais) pour vous assurer que chaque ligne est exacte :
- Ligne 1 : Indiquez la période fiscale spécifique. Pour l'impôt sur le revenu des particuliers, il s'agit généralement de l'année civile (par exemple, du 01/01/2025 au 12/31/2025).
- Ligne 2 : Indiquez le montant exact de la pénalité que vous souhaitez voir remboursée ou remise. Vous pouvez trouver ce montant sur l'avis CP14 ou CP210 que l'IRS vous a envoyé.
- Ligne 3 : Pour une demande de remboursement, indiquez chaque date de paiement.
- Ligne 4 : Cochez le type d’impôt ou de redevance applicable.
- Le défaut de paiement correspond à la section 6651(a)(2).
- Le défaut de dépôt correspond à la section 6656.
La ligne 8 contient l’explication factuelle. Décrivez exactement l’allègement demandé, le calcul et les faits à l’appui. Un modèle de déclaration ne démontre pas l’admissibilité et ne garantit pas l’approbation.
Erreurs courantes lors de l'apprentissage du remplissage du formulaire 843 pour une remise de première infraction
Nous constatons les mêmes erreurs encore et encore. Pour Avoid IRS Penalties (éviter les pénalités de l'IRS) et les rejets, méfiez-vous des éléments suivants :
- Pour une réclamation concernant une déclaration conjointe, les deux conjoints doivent généralement signer selon les instructions. L’absence de signatures requises peut empêcher le traitement.
- Mauvais centre de traitement : N'envoyez pas simplement le formulaire au bâtiment de l'IRS le plus proche. Vous devez l'envoyer à l'adresse indiquée sur l'avis de pénalité spécifique que vous avez reçu.
- Vérifiez si la déclaration sous-jacente et la pénalité ont été traitées ou établies, puis suivez la procédure de demande ou de correction du compte appropriée.
- Les pénalités admissibles pour défaut de paiement peuvent être remises alors que l’impôt reste impayé. D’autres pénalités peuvent courir jusqu’au paiement ; une nouvelle remise peut être possible après paiement intégral. Un solde impayé n’exclut pas automatiquement une FTA admissible.
Soumettre votre demande et prochaines étapes
Conservez une copie complète et une preuve valable d’envoi ou de livraison. Le courrier certifié est une option ; le courrier recommandé et les services privés de livraison désignés peuvent aussi être admissibles. Les demandes de remboursement de pénalités payées utilisent généralement le délai expirant le plus tard entre trois ans après le dépôt de la déclaration et deux ans après le paiement, sous réserve de limitations et d’exceptions.
Que se passe-t-il ensuite ?
Le délai de traitement varie. Suivez la demande et les instructions de contact de l’avis ; ne supposez pas que le recouvrement est suspendu pendant l’examen de la demande. Ressources connexes : IRS Tax Problems (problèmes fiscaux avec l'IRS) (Anglais)
Réduction des intérêts
L'un des meilleurs avantages « cachés » de la remise de pénalité est que lorsque la pénalité disparaît, les intérêts associés à cette pénalité disparaissent également ! Bien que l'IRS remette rarement les intérêts sur l'impôt de base, il doit supprimer les intérêts calculés sur la pénalité une fois que celle-ci a été remise.
Questions fréquentes sur le formulaire 843
Puis-je utiliser le formulaire 843 à la fois pour les pénalités de défaut de déclaration et de défaut de paiement ?
Oui, vous le pouvez. Vous pouvez indiquer les deux pénalités sur un seul formulaire 843 si elles s'appliquent à la même année fiscale et à la même déclaration (comme votre 1040). Cependant, si vous avez des pénalités pour plusieurs années (par exemple, 2024 et 2025), vous devez généralement déposer un formulaire 843 distinct pour chaque année.
Existe-t-il une alternative au dépôt du formulaire 843, comme appeler l'IRS ?
Une demande admissible peut être traitée par téléphone au numéro indiqué sur l’avis. Les instructions de l’avis ou de la réclamation peuvent exiger une demande écrite ou le formulaire 843. Une pénalité d’entreprise ou le remboursement d’une pénalité payée ne rend pas, à lui seul, une demande téléphonique impossible.
La remise de première infraction supprime-t-elle les intérêts ?
Elle supprime les intérêts sur la pénalité, mais pas les intérêts sur l'impôt. Par exemple, si vous deviez 5 000 $ d'impôt et que vous avez été facturé d'une pénalité de 500 $ plus 50 $ d'intérêts sur cette pénalité, le FTA supprimerait les 500 $ et les 50 $. Vous devriez toujours les 5 000 $ plus tous les intérêts accumulés sur ce montant.
Conclusion
Naviguer dans le labyrinthe administratif de l'IRS peut être intimidant, mais le programme de remise de première infraction est l'un des rares domaines où les règles sont réellement en faveur du contribuable. En suivant ce guide sur comment remplir le formulaire 843 pour une remise de première infraction, vous faites un pas important vers la protection de vos finances et la résolution de votre dette fiscale.
Contactez Segal, Cohen & Landis (SCL) pour discuter de votre avis, de votre historique de déclarations et des options disponibles.
Consultez les instructions applicables au formulaire 843 et la procédure de demande avant de préparer votre dossier. Ressources connexes : IRS Form 843 (formulaire 843 de l'IRS) (Anglais)
L’IRS précise séparément que la FTA ne sera plus disponible pour les déclarations initiales dont l’échéance est le 1er janvier 2027 ou après et sera remplacée par l’AEP. Cette étape diffère du lancement à l’été 2026. Vérifiez le traitement et contactez l’IRS si une pénalité est établie malgré une admissibilité possible.
Services connexes
Articles connexes
Représentation menée par des avocats
Prêt à résoudre votre problème avec l'IRS ?
Planifiez une consultation confidentielle avec un avocat fiscaliste. Aucune pression commerciale, seulement des conseils juridiques honnêtes et une voie claire.
Consultation gratuite