
AEP는 2026년 여름부터 적격 2025년 연간 신고서, 2026년 분기 신고서 및 이후 기간에 적용됩니다. 적격 최초 신고서의 처리가 완료되고 과거 준수 이력 요건을 충족하면 자동으로 적용됩니다. 적격 부과 가산세에 대한 FTA는 계속 신청이 필요한 구제입니다. 다른 가산세, 세금 및 해당 이자는 여전히 납부해야 합니다.
Form 843을 이용한 First-Time Abatement(최초 위반 면제) 작성 방법: 알아야 할 사항
Form 843을 이용해 First-Time Abatement(최초 위반 면제)를 신청하는 방법을 아는 것은 고액의 IRS 가산세를 그대로 납부하는 것과 이를 완전히 면제받는 것의 차이를 만들 수 있습니다. 다음은 전체 절차에 대한 간단한 개요입니다:
- 이전 3년 또는 연속 12분기 동안 같은 종류의 신고서를 기한 내에 제출했는지와 가산세 이력을 확인하세요. 예정세액 가산세와 합리적 사유 또는 IRS 오류로 감면된 가산세에는 예외가 있습니다. 이전 FTA는 다르게 취급되며, 사업체에는 추가 기준이 적용됩니다.
- IRS.gov에서 Form 843 다운로드(전자 신고는 불가능합니다)
- 1~8행 작성 — 과세 기간, 가산세 금액, 세금 종류, IRC 가산세 조항(예: 신고 불이행의 경우 6651(a)(1)), 명확한 설명을 기재합니다
- 양식에 서명하고 IRS 통지서 사본을 첨부합니다
- 올바른 IRS 서비스 센터로 우편 발송 — 통지서 또는 Form 843 지침에 명시된 주소로 보냅니다
일부 적격 납세자는 행정적 감면을 모를 수 있습니다. 신고 불이행 가산세는 일반적으로 미납 세액의 25%에 이를 수 있습니다. 같은 달에 신고 불이행과 납부 불이행 가산세가 함께 적용되면 전자에서 후자를 차감하므로, 일반적으로 합산 월 부담은 5%입니다.
IRS 가산세 통지서를 받았고 이번이 첫 위반이라면, 어려움을 증명하거나 지연 사유를 설명할 필요 없이 간단하게 구제받을 수 있는 방법이 있을 수 있습니다.
이 안내서는 자격 요건을 갖춘 IRS 벌금 감면 신청에 Form 843이 적절한 양식인 경우의 작성 방법을 설명합니다. 감면 여부는 적용되는 요건과 사실관계에 따라 달라집니다.
First-Time Abatement란 무엇이며 Form 843은 언제 필요한가요?

First-Time Abatement(최초 위반 면제, FTA)는 IRS가 제공하는 행정적 면제 제도입니다. IRS가 '누구나 한 번은 실수를 할 수 있다'고 말하는 방식이라고 생각하면 됩니다. 이는 꾸준히 세법을 준수해왔지만 단 한 번의 과세 기간에서 실수를 저지른 납세자에게 혜택을 주기 위해 마련된 제도입니다.
FTA의 장점은 그 단순함에 있습니다. 자연재해나 중대한 질병처럼 통제할 수 없는 사유로 인해 신고나 납부를 하지 못했음을 증명해야 하는 Reasonable Cause(정당한 사유)와 달리, FTA는 '타당한' 사유를 요구하지 않습니다. 행정적 요건을 충족하기만 하면, 과거에 '성실한' 납세자였다는 이유만으로 가산세가 면제될 수 있습니다.
다음 세 가지 유형의 가산세에 대해 IRS Penalty Abatement를 이용할 수 있습니다:
- Failure to File(신고 불이행, FTF): 신고 기한까지 신고서를 제출하지 않은 경우
- Failure to Pay(납부 불이행, FTP): 신고서에 기재된 세금을 납부 기한까지 납부하지 않은 경우
- Failure to Deposit(예치 불이행, FTD): 주로 고용세를 제때 예치하지 않은 기업에 해당
적격 신청은 통지서의 번호로 전화하여 처리할 수 있습니다. 통지서나 청구 지침에 따라 서면 신청 또는 Form 843이 필요할 수 있습니다. 사업체 가산세나 납부한 가산세의 환급이라는 사실만으로 전화 신청이 불가능해지는 것은 아닙니다. 관련 자료: About Form 843, Claim for Refund and Request for Abatement | Internal Revenue Service
2026년 First-Time Abatement 가산세 감면 자격 요건
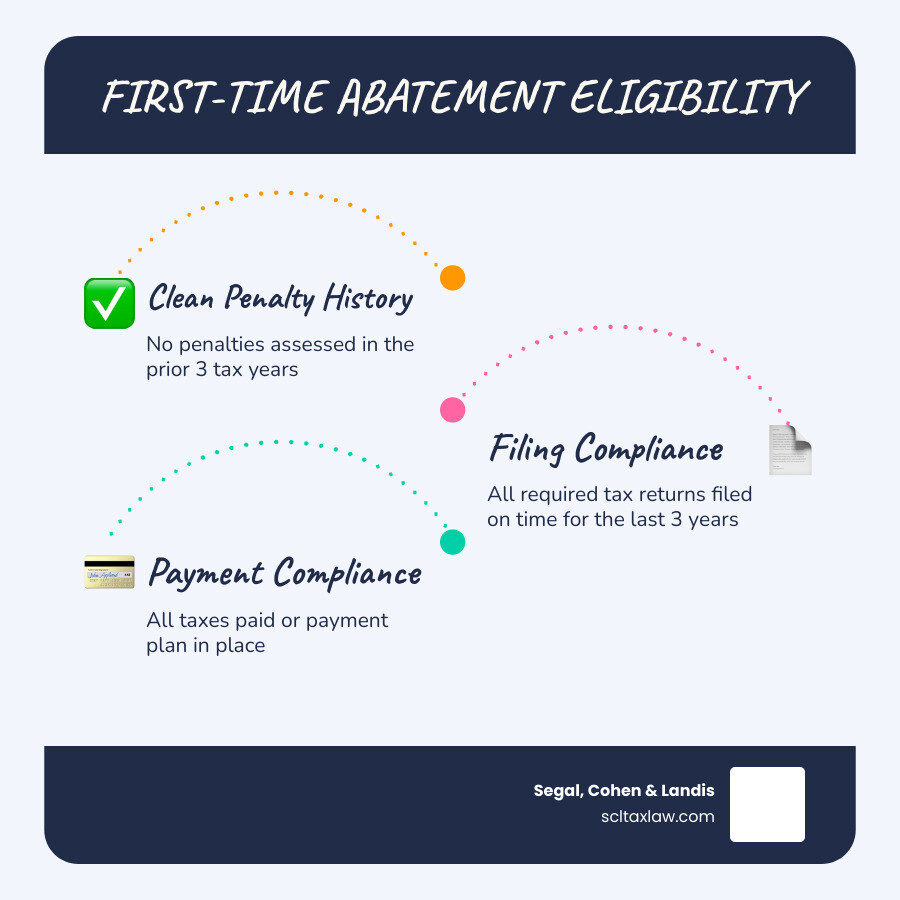
이전 3년 또는 연속 12분기 동안 같은 종류의 신고서를 기한 내에 제출했는지와 가산세 이력을 확인하세요. 예정세액 가산세와 합리적 사유 또는 IRS 오류로 감면된 가산세에는 예외가 있습니다. 이전 FTA는 다르게 취급되며, 사업체에는 추가 기준이 적용됩니다. 관련 자료: IRS Penalty Abatement Complete Guide (영어)
3년 이력 규정
이전 3년 또는 연속 12분기 동안 같은 종류의 신고서를 기한 내에 제출했는지와 가산세 이력을 확인하세요. 예정세액 가산세와 합리적 사유 또는 IRS 오류로 감면된 가산세에는 예외가 있습니다. 이전 FTA는 다르게 취급되며, 사업체에는 추가 기준이 적용됩니다.
신고 및 납부 준수
자격은 적용되는 신고서 및 가산세 이력에 따라 달라집니다. 미제출 신고서와 미납 세금을 처리하고, 계정별 요건을 IRS에 확인하세요.
- 신고 준수(Filing Compliance): 모든 연도에 대해 필요한 신고서를 제출했거나(또는 유효한 연장 신청을 했어야) 합니다. 2023년 신고서를 아직 제출하지 않았다면 2025년에 대한 감면을 요청할 수 없습니다.
- 세금이 미납 상태여도 적격 납부 불이행 가산세는 감면될 수 있습니다. 납부까지 추가 가산세가 발생할 수 있고, 전액 납부 후 추가 감면이 가능할 수 있습니다. 미납 잔액만으로 적격 FTA가 자동으로 배제되지는 않습니다.
FTA vs. Reasonable Cause: 어느 것을 사용해야 할까요?
FTA와 합리적 사유에 따른 구제는 기준이 다릅니다. 적용되는 구제와 과거 감면을 IRS 또는 변호사와 확인하고, FTA를 기회처럼 아껴 둘 수 있다고 가정하지 마세요.
| 구분 | First-Time Abatement (FTA) | Reasonable Cause(정당한 사유) |
|---|---|---|
| 필요 증빙 | FTA 자체는 어려움을 입증하도록 요구하지 않지만, 적용되는 행정적 자격은 입증해야 합니다. | 광범위함(기록, 서신, 증빙 자료) |
| 이력 요건 | 이전 3년 또는 12분기의 이력이며, 해당 예외와 조건이 적용됩니다. | 없음 |
| 이용 빈도 | 이전 기간의 자격을 확인하세요. 3년마다 자동으로 초기화되는 제도는 아닙니다. | 사유가 존재하는 한 언제든지 |
| 복잡도 | 낮음 | 높음 |
단계별 가이드: Form 843을 이용한 First-Time Abatement 신청 방법

이제 본론으로 들어가 보겠습니다. Form 843을 이용해 First-Time Abatement를 신청하는 방법을 배우는 것은 어렵지 않지만, IRS는 단순한 기재 오류만으로도 양식을 반려하기로 유명합니다.
먼저 Instructions for Form 843 (Rev. December 2024) – IRS 웹사이트에서 최신 버전의 양식을 다운로드하세요.
머리말 정보(Header Information):
- 현재 양식이 요구하는 신원 정보를 사용하고 IRS의 주소 기록을 최신 상태로 유지하세요. 필요한 경우 Form 8822를 사용합니다.
- 현재 양식이 요구하는 TIN을 기재하세요. 해당하는 SSN, ITIN 또는 EIN을 사용합니다.
- 전화번호: 담당자가 실제로 연락할 수 있는 번호를 기재하세요. 2분간의 짧은 통화만으로 60일이 지연될 수도 있는 문제를 바로 해결할 수 있는 경우도 있습니다.
항목별 작성 지침: Form 843을 이용한 First-Time Abatement 신청 방법
각 항목을 정확하게 작성하려면 다음 IRS Form 843 Abatement Guide (영어) 방식을 따르세요:
- 1행: 구체적인 과세 기간을 기재합니다. 개인 소득세의 경우 보통 역년(calendar year) 기준입니다(예: 2025년 1월 1일 ~ 2025년 12월 31일).
- 2행: 환급 또는 면제받고자 하는 가산세의 정확한 금액을 기재합니다. 이는 IRS가 보낸 CP14 또는 CP210 통지서에서 확인할 수 있습니다.
- 3행: 환급 청구 시 각 납부일을 기재합니다.
- 4행: 해당하는 세금 또는 수수료 종류를 선택합니다.
- Failure to Pay(납부 불이행)는 제6651(a)(2)조입니다.
- Failure to Deposit(예치 불이행)은 제6656조입니다.
8행에는 사실에 근거한 설명을 작성합니다. 요청하는 구제, 계산 및 뒷받침하는 사실을 정확히 기재하세요. 예문은 자격을 입증하거나 승인을 보장하지 않습니다.
Form 843을 이용한 First-Time Abatement 신청 시 흔히 저지르는 실수
저희는 동일한 실수가 반복되는 것을 자주 목격합니다. Avoid IRS Penalties를 위해, 그리고 반려를 피하기 위해 다음 사항에 유의하세요:
- 부부 공동 신고서에 관한 청구는 일반적으로 지침에 따라 양쪽 배우자가 서명해야 합니다. 필수 서명이 누락되면 처리가 불가능할 수 있습니다.
- 잘못된 서비스 센터: 가장 가까운 IRS 사무소로 그냥 우편을 보내지 마세요. 받은 가산세 통지서에 명시된 주소로 반드시 발송해야 합니다.
- 기초 신고서와 가산세가 처리되거나 부과되었는지 확인하고, 적절한 신청 또는 계정 정정 절차를 따르세요.
- 세금이 미납 상태여도 적격 납부 불이행 가산세는 감면될 수 있습니다. 납부까지 추가 가산세가 발생할 수 있고, 전액 납부 후 추가 감면이 가능할 수 있습니다. 미납 잔액만으로 적격 FTA가 자동으로 배제되지는 않습니다.
신청서 제출 및 다음 단계
완전한 사본과 유효한 우편 발송 또는 배달 증거를 보관하세요. Certified Mail은 한 가지 방법이며, Registered Mail과 지정된 민간 배송 서비스도 요건을 충족할 수 있습니다. 납부한 가산세의 환급 청구에는 일반적으로 신고서 제출 후 3년 또는 납부 후 2년 중 더 늦게 만료되는 기한이 적용되지만 제한과 예외가 있습니다.
그 다음에는 어떻게 되나요?
처리 기간은 달라집니다. 신청을 확인하고 통지서의 연락 지침을 따르세요. 신청이 계류 중이라는 이유로 징수가 중단된다고 가정하지 마세요. 관련 자료: IRS Tax Problems (영어)
이자 감소
가산세 면제의 가장 훌륭한 '숨겨진' 혜택 중 하나는 가산세가 사라지면 그 가산세에 부과된 이자도 함께 사라진다는 점입니다! IRS가 본세에 대한 이자를 면제하는 경우는 드물지만, 가산세 자체가 면제되면 해당 가산세에 대해 계산된 이자는 반드시 제거해야 합니다.
Form 843에 관한 자주 묻는 질문
신고 불이행과 납부 불이행 가산세 모두에 대해 Form 843을 사용할 수 있나요?
네, 가능합니다. 두 가산세가 동일한 과세연도 및 동일한 신고서(예: 1040)에 해당한다면, 하나의 Form 843에 두 가산세를 모두 기재할 수 있습니다. 다만 여러 연도(예: 2024년 및 2025년)에 걸쳐 가산세가 있는 경우에는 일반적으로 연도별로 별도의 Form 843을 제출해야 합니다.
IRS에 전화하는 것처럼 Form 843 제출을 대신할 다른 방법이 있나요?
적격 신청은 통지서의 번호로 전화하여 처리할 수 있습니다. 통지서나 청구 지침에 따라 서면 신청 또는 Form 843이 필요할 수 있습니다. 사업체 가산세나 납부한 가산세의 환급이라는 사실만으로 전화 신청이 불가능해지는 것은 아닙니다.
First-Time Abatement를 받으면 이자도 함께 면제되나요?
가산세에 부과된 이자는 면제되지만, 세금 자체에 부과된 이자는 면제되지 않습니다. 예를 들어 세금 $5,000를 체납했고 $500의 가산세와 그 가산세에 대한 $50의 이자가 부과된 경우, FTA를 받으면 $500과 $50가 면제됩니다. 여전히 $5,000의 세금과 그에 대해 발생한 이자는 납부해야 합니다.
결론
IRS의 복잡한 행정 절차를 헤쳐나가는 일은 부담스러울 수 있지만, First-Time Abatement 제도는 규정이 실제로 납세자에게 유리하게 작용하는 몇 안 되는 영역 중 하나입니다. Form 843을 이용해 First-Time Abatement를 신청하는 방법에 관한 이 가이드를 따름으로써, 여러분은 재정을 보호하고 세금 문제를 해결하기 위한 중요한 발걸음을 내딛는 것입니다.
통지서, 신고 이력 및 이용 가능한 방법에 관해 Segal, Cohen & Landis (SCL)에 문의하십시오.
제출 자료를 준비하기 전에 해당 Form 843 안내문과 신청 절차를 확인하십시오. 관련 자료: IRS Form 843 (영어)
IRS는 별도로 제출 기한이 2027년 1월 1일 이후인 최초 신고서에는 FTA를 사용할 수 없고 AEP로 대체된다고 설명합니다. 이는 2026년 여름 시행과 다른 단계입니다. 처리 상태를 확인하고, 자격이 있을 가능성에도 가산세가 부과되었다면 IRS에 연락하세요.