
AEP于2026年夏季开始适用于符合条件的2025年度申报表、2026年季度申报表及以后期间。符合条件的原始申报表处理完毕且满足合规历史要求时,AEP自动适用。对于符合条件且已核定的罚款,FTA仍属于需要申请的救济。其他罚款、税款及适用利息仍须缴纳。
如何填写Form 843以申请首次罚款减免:您需要了解的内容
了解如何填写Form 843以申请首次罚款减免,可能意味着支付高额IRS罚款与将其完全免除之间的差别。以下是该流程的简要概述:
- 核查过去三年或连续12个季度是否按时提交同类申报表,以及罚款记录。预估税罚款以及因合理理由或IRS错误而减免的罚款有例外。先前的FTA减免不同;企业还须满足其他条件。
- 从IRS.gov下载Form 843(该表格不能电子提交)
- 填写第1至8行——填写纳税期间、罚款金额、税种、IRC(国内税收法典)罚款条款(例如未按时申报对应6651(a)(1)条),并附上清晰的说明
- 在表格上签字,并附上IRS通知书的副本
- 邮寄至您收到的通知书或Form 843填写说明中列明的正确IRS服务中心
部分符合条件的纳税人可能不了解行政减免。未申报罚款通常最高可达未缴税款的25%。同一个月同时适用未申报和未缴税罚款时,前者须减去后者,合计月罚率通常为5%。
如果您收到了IRS罚款通知书,且这是您的首次违规,您可能拥有一条简单明了的减免途径——无需证明经济困难,也无需解释迟延原因。
本指南说明在Form 843适用于符合条件的IRS罚款减免申请时,如何填写该表格。是否获得减免取决于适用要求和事实。
什么是首次罚款减免?何时需要使用Form 843?

首次罚款减免(First-Time Abatement,简称FTA)是IRS提供的一种行政豁免。可以将其理解为IRS表达“人人都可能犯一次错”的方式。该制度旨在奖励那些长期保持合规记录、仅在某一个纳税期间出现失误的纳税人。
FTA的妙处在于其简便性。与“合理理由”(Reasonable Cause)不同——后者要求您证明某些超出您控制范围的事件(如自然灾害或重病)导致您未能申报或缴纳税款——FTA并不要求您提供“充分”的理由。只要您符合行政标准,仅凭您过去是一名“良好”的纳税人,就可以获得罚款豁免。
您可以针对以下三种特定类型的罚款申请IRS罚款减免(IRS Penalty Abatement):
- 未按时申报(Failure to File,FTF):未能在截止日期前提交纳税申报表。
- 未按时缴纳(Failure to Pay,FTP):未能在截止日期前缴纳申报表中显示的税款。
- 未按时存缴(Failure to Deposit,FTD):主要适用于未按时存缴雇佣税的企业。
符合条件的申请可以拨打通知上的号码办理。通知或申索指引可能要求书面申请或Form 843。企业罚款或退还已缴罚款本身,并不意味着不能通过电话申请。 相关资料: 关于Form 843(退税及减免申请表)| IRS官网
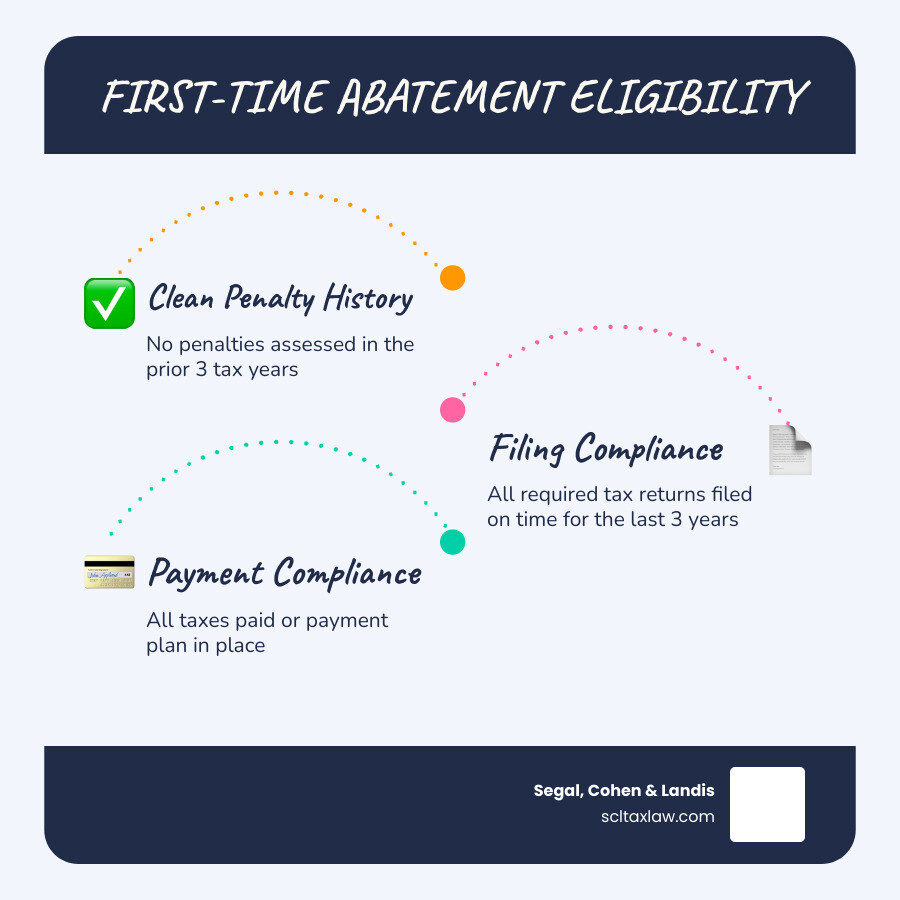
2026年首次罚款减免的资格要求
核查过去三年或连续12个季度是否按时提交同类申报表,以及罚款记录。预估税罚款以及因合理理由或IRS错误而减免的罚款有例外。先前的FTA减免不同;企业还须满足其他条件。 相关资料: IRS罚款减免完整指南(IRS Penalty Abatement Complete Guide) (英语)
三年历史记录规则
核查过去三年或连续12个季度是否按时提交同类申报表,以及罚款记录。预估税罚款以及因合理理由或IRS错误而减免的罚款有例外。先前的FTA减免不同;企业还须满足其他条件。
申报与缴纳合规
资格取决于适用的申报和罚款记录。应处理未提交的申报表和未缴税款,并请IRS核查具体账户的要求。
- 申报合规:您必须已提交所有年度应申报的纳税申报表(或已提交有效的延期申请)。如果您尚未提交2023年度的申报表,就无法为2025年度申请减免。
- 即使税款未缴清,符合条件的未缴税罚款也可能获得减免。缴清前仍可能产生新的罚款;全部缴清后可能再次申请减免。未缴余额不自动排除符合条件的FTA。
FTA与合理理由(Reasonable Cause):您应选择哪一种?
FTA与合理理由减免的条件不同。应与IRS或律师核查适用救济及先前减免;不要认为FTA可以像名额一样留待以后使用。
| 特征 | 首次罚款减免(FTA) | 合理理由(Reasonable Cause) |
|---|---|---|
| 所需证明 | FTA本身不要求证明困难,但须证明符合适用的行政资格条件。 | 大量(记录、信函、证明文件) |
| 历史记录要求 | 过去三年或12个季度的记录,并适用相关例外及条件。 | 无 |
| 适用频率 | 核查先前期间的资格;不存在每三年自动重置的规则。 | 只要理由成立即可多次适用 |
| 复杂程度 | 低 | 高 |
分步指南:如何填写Form 843以申请首次罚款减免

现在我们来谈谈核心内容。学习如何填写Form 843以申请首次罚款减免并不困难,但IRS以因简单的文书错误而驳回表格而“闻名”。
首先,请从Form 843填写说明(2024年12月修订版)| IRS网站下载该表格的最新版本。
表头信息:
- 使用现行表格要求的身份资料,并及时更新IRS地址记录;适当时使用Form 8822。
- 填写现行表格要求的TIN:视情况使用SSN、ITIN或EIN。
- 电话号码:请提供工作人员能够实际联系到您的号码。有时,一个两分钟的电话就能澄清一个原本可能导致延误60天的问题。
逐行填写说明:如何填写Form 843以申请首次罚款减免
请遵循以下IRS Form 843减免指南(IRS Form 843 Abatement Guide) (英语)的方法,确保每一行都填写准确:
- 第1行:填写具体的纳税期间。对于个人所得税,通常为日历年度(例如2025年1月1日至2025年12月31日)。
- 第2行:填写您希望退还或减免的罚款准确金额。您可以在IRS寄给您的CP14或CP210通知书上找到该金额。
- 第3行:申请退款时,填写每笔付款日期。
- 第4行:勾选适用的税种或费用类型。
- 未按时缴纳对应第6651(a)(2)条。
- 未按时存缴对应第6656条。
第8行填写事实说明。准确写明所请求的减免、计算和支持事实。示例陈述不能证明资格,也不保证批准。
学习如何填写Form 843以申请首次罚款减免时的常见错误
我们一次又一次地看到相同的错误。为了避免IRS罚款(Avoid IRS Penalties)及表格被驳回,请留意以下事项:
- 申请涉及联合申报表时,夫妻双方通常应按指引签名。缺少所要求的签名可能导致无法处理。
- 邮寄至错误的服务中心:不要仅仅邮寄到最近的IRS办公楼。您必须邮寄至您所收到的具体罚款通知书上列明的地址。
- 核查基础申报表和罚款是否已处理或核定,并遵循适当的申请或账户更正程序。
- 即使税款未缴清,符合条件的未缴税罚款也可能获得减免。缴清前仍可能产生新的罚款;全部缴清后可能再次申请减免。未缴余额不自动排除符合条件的FTA。
提交申请及后续步骤
保留完整副本及有效的邮寄或送达证明。Certified Mail是一种选择;Registered Mail和指定私人递送服务也可能符合条件。已缴罚款退款申请通常采用申报表提交后三年或付款后两年中较晚届满的期限,但有其他限制和例外。
接下来会发生什么?
处理时间因情况而异。跟进申请并遵循通知上的联系指引;不要认为申请待审期间催收会自动暂停。 相关资料: IRS税务问题(IRS Tax Problems) (英语)
利息减免
罚款减免的一大“隐藏”好处在于:当罚款被免除时,与该罚款相关的利息也会随之免除!虽然IRS很少减免基础税款的利息,但一旦罚款本身被减免,他们就必须免除基于该罚款计算的利息。
关于Form 843的常见问题
我可以用同一份Form 843同时申请未按时申报和未按时缴纳两项罚款的减免吗?
可以。如果这两项罚款适用于同一纳税年度、同一份申报表(例如您的1040表),您可以将两项罚款列在同一份Form 843上。不过,如果您有多个年度的罚款(例如2024年和2025年),您通常需要为每个年度分别提交一份独立的Form 843。
除了提交Form 843之外,是否还有其他方式,例如直接致电IRS?
符合条件的申请可以拨打通知上的号码办理。通知或申索指引可能要求书面申请或Form 843。企业罚款或退还已缴罚款本身,并不意味着不能通过电话申请。
首次罚款减免是否可以免除利息?
它可以免除罚款所产生的利息,但不能免除税款所产生的利息。例如,如果您欠缴$5,000税款,并被收取了$500罚款外加该罚款产生的$50利息,那么FTA将免除这$500罚款和$50利息。您仍需缴纳这$5,000税款,以及该$5,000税款所产生的所有利息。
结语
在IRS的行政迷宫中摸索前行可能令人望而生畏,但首次罚款减免制度恰恰是少数几个规则真正有利于纳税人的领域之一。按照本指南所述如何填写Form 843以申请首次罚款减免,您正在朝着保护自身财务和解决税务债务迈出重要的一步。
请联系Segal, Cohen & Landis (SCL),讨论您的通知、申报记录和可用方案。
准备提交材料前,请查阅适用的Form 843说明和申请程序。 相关资料: IRS Form 843 (英语)
IRS另行说明,截止日期为2027年1月1日或以后的原始申报表不再适用FTA,而由AEP取代。这与2026年夏季的启动阶段不同。请核查处理状态;若可能符合资格却收到已核定罚款,应联系IRS。