
La AEP comienza en el verano de 2026 para declaraciones anuales elegibles de 2025, declaraciones trimestrales de 2026 y períodos posteriores. Se aplica automáticamente cuando se completa la tramitación de las declaraciones originales elegibles y se cumplen los requisitos del historial de cumplimiento. La FTA sigue siendo un alivio que se solicita para multas liquidadas elegibles. Las demás multas, el impuesto y los intereses aplicables siguen adeudándose.
Cómo Completar el Formulario 843 para la Exención por Primera Vez: Lo Que Necesita Saber
Saber cómo completar el Formulario 843 para la exención por primera vez puede marcar la diferencia entre pagar una costosa multa del IRS y lograr que se elimine por completo. Aquí tiene un resumen rápido del proceso:
- Verifique la presentación oportuna del mismo tipo de declaración durante los tres años o 12 trimestres anteriores y el historial de multas. Existen excepciones para multas por impuestos estimados y multas reducidas por causa razonable o error del IRS. Una FTA previa es diferente; para empresas se aplican criterios adicionales.
- Descargue el Formulario 843 de IRS.gov (no se puede presentar electrónicamente)
- Complete las Líneas 1–8 — Ingrese el período fiscal, el monto de la multa, el tipo de impuesto, la sección del IRC (Código de Rentas Internas) correspondiente a la multa (por ejemplo, 6651(a)(1) para no presentar la declaración) y una explicación clara
- Firme el formulario y adjunte una copia del aviso del IRS
- Envíelo por correo al centro de servicio del IRS correcto indicado en su aviso o en las instrucciones del Formulario 843
Algunos contribuyentes elegibles pueden desconocer el alivio administrativo. La multa por no presentar una declaración generalmente puede alcanzar el 25% del impuesto impagado. Cuando las multas por no presentar y no pagar se aplican en el mismo mes, la primera se reduce por la segunda, lo que generalmente produce un cargo mensual combinado del 5%.
Si ha recibido un aviso de multa del IRS y esta es su primera infracción, es posible que tenga un camino sencillo hacia el alivio fiscal, sin necesidad de demostrar dificultades económicas ni explicar por qué se retrasó.
Esta guía explica cómo completar el Formulario 843 cuando es el formulario adecuado para una solicitud de alivio de sanciones del IRS que cumple los requisitos. El alivio depende de los requisitos aplicables y de los hechos.
¿Qué es la Exención por Primera Vez y Cuándo se Requiere el Formulario 843?

La Exención por Primera Vez (First-Time Abatement o FTA) es una condonación administrativa que ofrece el IRS. Piense en ella como la manera en que el IRS dice "todos cometemos un error alguna vez". Fue diseñada para premiar a los contribuyentes que tienen un historial constante de cumplimiento pero cometieron un desliz en un solo período fiscal.
La belleza de la FTA está en su simplicidad. A diferencia de la "Causa Razonable" (Reasonable Cause), que requiere que usted demuestre que algo fuera de su control (como un desastre natural o una enfermedad grave) le impidió presentar la declaración o pagar, la FTA no requiere una "buena" excusa. Si cumple con los criterios administrativos, puede lograr que se elimine la multa simplemente porque ha sido un "buen" contribuyente en el pasado.
Puede usar la Condonación de Multas del IRS (IRS Penalty Abatement) para tres tipos específicos de multas:
- No Presentar la Declaración (Failure to File o FTF): Cuando no presenta su declaración antes de la fecha límite.
- No Pagar (Failure to Pay o FTP): Cuando no paga el impuesto indicado en su declaración antes de la fecha límite.
- No Depositar (Failure to Deposit o FTD): Principalmente para empresas que no depositan los impuestos sobre la nómina a tiempo.
Una solicitud elegible puede tramitarse por teléfono usando el número del aviso. Las instrucciones del aviso o de la reclamación pueden exigir una solicitud escrita o el Formulario 843. Las multas empresariales o el reembolso de una multa pagada no impiden por sí solos una solicitud telefónica. Recursos relacionados: About Form 843, Claim for Refund and Request for Abatement | Internal Revenue Service
Requisitos de Elegibilidad para el Alivio de Multa por Primera Vez en 2026
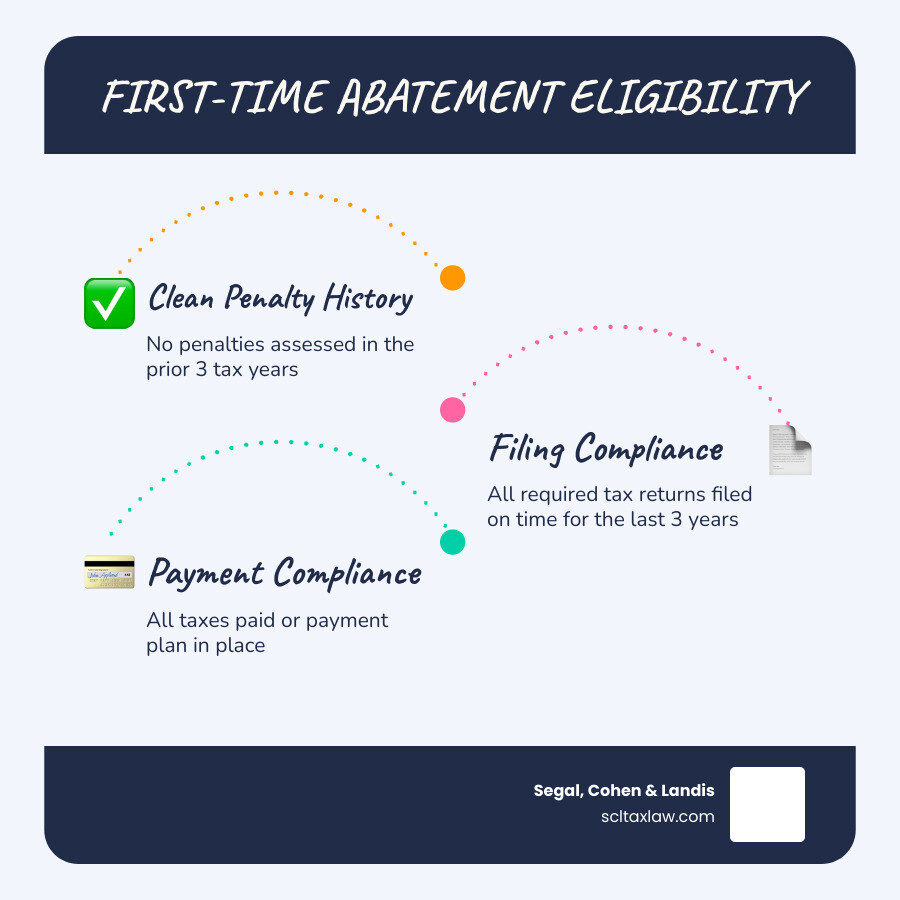
Verifique la presentación oportuna del mismo tipo de declaración durante los tres años o 12 trimestres anteriores y el historial de multas. Existen excepciones para multas por impuestos estimados y multas reducidas por causa razonable o error del IRS. Una FTA previa es diferente; para empresas se aplican criterios adicionales. Recursos relacionados: Guía Completa de Condonación de Multas del IRS (IRS Penalty Abatement Complete Guide) (Inglés)
La Regla del Historial de 3 Años
Verifique la presentación oportuna del mismo tipo de declaración durante los tres años o 12 trimestres anteriores y el historial de multas. Existen excepciones para multas por impuestos estimados y multas reducidas por causa razonable o error del IRS. Una FTA previa es diferente; para empresas se aplican criterios adicionales.
Cumplimiento en la Presentación y el Pago
La elegibilidad depende del historial de declaraciones y multas aplicable. Atienda las declaraciones faltantes y los impuestos impagados, y pida al IRS que verifique los requisitos de su cuenta.
- Cumplimiento de Presentación: Debe haber presentado todas las declaraciones requeridas (o presentado prórrogas válidas) para todos los años. No puede solicitar una excepción para 2025 si aún no ha presentado la de 2023.
- Las multas elegibles por no pagar pueden reducirse mientras el impuesto siga impagado. Pueden acumularse nuevas multas hasta el pago; después del pago íntegro puede ser posible otra reducción. Un saldo impagado no impide automáticamente una FTA elegible.
FTA vs. Causa Razonable: ¿Cuál Debería Usar?
La FTA y la causa razonable tienen criterios diferentes. Revise el alivio y las reducciones previas con el IRS o con un abogado; no suponga que la FTA puede guardarse como una ficha.
| Característica | Exención por Primera Vez (FTA) | Causa Razonable |
|---|---|---|
| Prueba Requerida | La FTA no exige por sí sola probar dificultades, pero debe acreditarse la elegibilidad administrativa aplicable. | Extensa (registros, cartas, pruebas) |
| Requisito de Historial | Historial de los tres años o 12 trimestres anteriores, con las excepciones y condiciones aplicables. | Ninguno |
| Frecuencia | Verifique la elegibilidad de los períodos anteriores; no hay un reinicio automático cada tres años. | Con la frecuencia que exista la causa |
| Complejidad | Baja | Alta |
Guía Paso a Paso: Cómo Completar el Formulario 843 para la Exención por Primera Vez

Ahora llegamos al meollo del asunto. Aprender cómo completar el Formulario 843 para la exención por primera vez no es difícil, pero el IRS es famoso por rechazar formularios debido a simples errores administrativos.
Comience descargando la versión más reciente del formulario desde el sitio web de Instructions for Form 843 (Rev. December 2024) – IRS.
Información del Encabezado:
- Use los datos de identificación exigidos por el formulario vigente y mantenga actualizados los registros de dirección del IRS; use el Formulario 8822 cuando corresponda.
- Ingrese el TIN exigido por el formulario vigente: SSN, ITIN o EIN, según corresponda.
- Número de Teléfono: Proporcione un número donde un agente pueda realmente comunicarse con usted. A veces, una llamada telefónica de dos minutos puede aclarar una pregunta que de otro modo causaría un retraso de 60 días.
Instrucciones Línea por Línea: Cómo Completar el Formulario 843 para la Exención por Primera Vez
Siga este enfoque de la Guía de Condonación del Formulario 843 del IRS (IRS Form 843 Abatement Guide) (Inglés) para asegurarse de que cada línea sea precisa:
- Línea 1: Ingrese el período fiscal específico. Para el impuesto sobre la renta individual, generalmente es el año calendario (por ejemplo, 01/01/2025 al 12/31/2025).
- Línea 2: Ingrese el monto exacto de la multa que desea que le reembolsen o condonen. Puede encontrarlo en el aviso CP14 o CP210 que le envió el IRS.
- Línea 3: Para una reclamación de reembolso, indique cada fecha de pago.
- Línea 4: Marque el tipo de impuesto o tasa aplicable.
- No Pagar es la Sección 6651(a)(2).
- No Depositar es la Sección 6656.
La línea 8 contiene la explicación de los hechos. Describa con exactitud el alivio solicitado, el cálculo y los hechos de respaldo. Una declaración modelo no acredita la elegibilidad ni garantiza la aprobación.
Errores Comunes al Aprender Cómo Completar el Formulario 843 para la Exención por Primera Vez
Vemos los mismos errores una y otra vez. Para Evitar Multas del IRS (Avoid IRS Penalties) y rechazos, tenga cuidado con lo siguiente:
- Para una reclamación relativa a una declaración conjunta, ambos cónyuges generalmente deben firmar según las instrucciones. La falta de firmas exigidas puede impedir la tramitación.
- Centro de Servicio Incorrecto: No lo envíe simplemente al edificio del IRS más cercano. Debe enviarlo por correo a la dirección indicada en el aviso de multa específico que recibió.
- Compruebe si la declaración subyacente y la multa se han procesado o liquidado, y siga el procedimiento apropiado de solicitud o corrección de cuenta.
- Las multas elegibles por no pagar pueden reducirse mientras el impuesto siga impagado. Pueden acumularse nuevas multas hasta el pago; después del pago íntegro puede ser posible otra reducción. Un saldo impagado no impide automáticamente una FTA elegible.
Presentación de Su Solicitud y Próximos Pasos
Conserve una copia completa y pruebas válidas de envío o entrega. El correo certificado es una opción; el correo registrado y los servicios privados de entrega designados también pueden cumplir los requisitos. Las reclamaciones de reembolso de multas pagadas generalmente usan el plazo que venza más tarde entre tres años desde la presentación de la declaración o dos años desde el pago, con limitaciones y excepciones.
¿Qué Sucede Después?
El tiempo de tramitación varía. Haga seguimiento de la solicitud y siga las instrucciones de contacto del aviso; no suponga que el cobro queda suspendido mientras la solicitud está pendiente. Recursos relacionados: Problemas Fiscales con el IRS (IRS Tax Problems) (Inglés)
Reducción de Intereses
Uno de los mejores beneficios "ocultos" de la condonación de multas es que, cuando la multa desaparece, ¡los intereses asociados con esa multa también desaparecen! Si bien el IRS rara vez condona los intereses sobre el impuesto base, debe eliminar los intereses que se calcularon sobre la multa una vez que la multa misma sea condonada.
Preguntas Frecuentes sobre el Formulario 843
¿Puedo usar el Formulario 843 tanto para las multas por no presentar la declaración como por no pagar?
Sí, puede. Puede indicar ambas multas en un solo Formulario 843 si corresponden al mismo año fiscal y a la misma declaración (como su Formulario 1040). Sin embargo, si tiene multas de varios años (por ejemplo, 2024 y 2025), generalmente necesita presentar un Formulario 843 por separado para cada año.
¿Existe una alternativa a presentar el Formulario 843, como llamar al IRS?
Una solicitud elegible puede tramitarse por teléfono usando el número del aviso. Las instrucciones del aviso o de la reclamación pueden exigir una solicitud escrita o el Formulario 843. Las multas empresariales o el reembolso de una multa pagada no impiden por sí solos una solicitud telefónica.
¿La exención por primera vez elimina los intereses?
Elimina los intereses sobre la multa, pero no los intereses sobre el impuesto. Por ejemplo, si debía $5,000 en impuestos y se le cobró una multa de $500 más $50 en intereses sobre esa multa, la FTA eliminaría los $500 y los $50. Usted seguiría debiendo los $5,000 más cualquier interés acumulado sobre esos $5,000.
Conclusión
Navegar el laberinto administrativo del IRS puede ser desalentador, pero el programa de Exención por Primera Vez es una de las pocas áreas donde las reglas realmente favorecen al contribuyente. Al seguir esta guía sobre cómo completar el Formulario 843 para la exención por primera vez, está dando un paso importante hacia la protección de sus finanzas y la resolución de su deuda tributaria.
Contacte con Segal, Cohen & Landis (SCL) para hablar sobre su aviso, historial de declaraciones y opciones disponibles.
Revise las instrucciones del Formulario 843 y el procedimiento de solicitud aplicables antes de preparar una presentación. Recursos relacionados: Formulario 843 del IRS (IRS Form 843) (Inglés)
El IRS establece por separado que la FTA no estará disponible para declaraciones originales con vencimiento el 1 de enero de 2027 o después y será reemplazada por la AEP. Esto difiere del inicio en el verano de 2026. Compruebe el estado de tramitación y contacte al IRS sobre una multa liquidada pese a una posible elegibilidad.
Servicios relacionados
Artículos relacionados
Representación dirigida por abogados
¿Listo para resolver su problema con el IRS?
Programe una consulta confidencial con un abogado tributario. Sin presión de ventas, solo asesoría legal honesta y un camino claro.
Consulta gratuita