
מדוע קנס בגין איחור בהגשת 3520 יכול להיות כה חמור
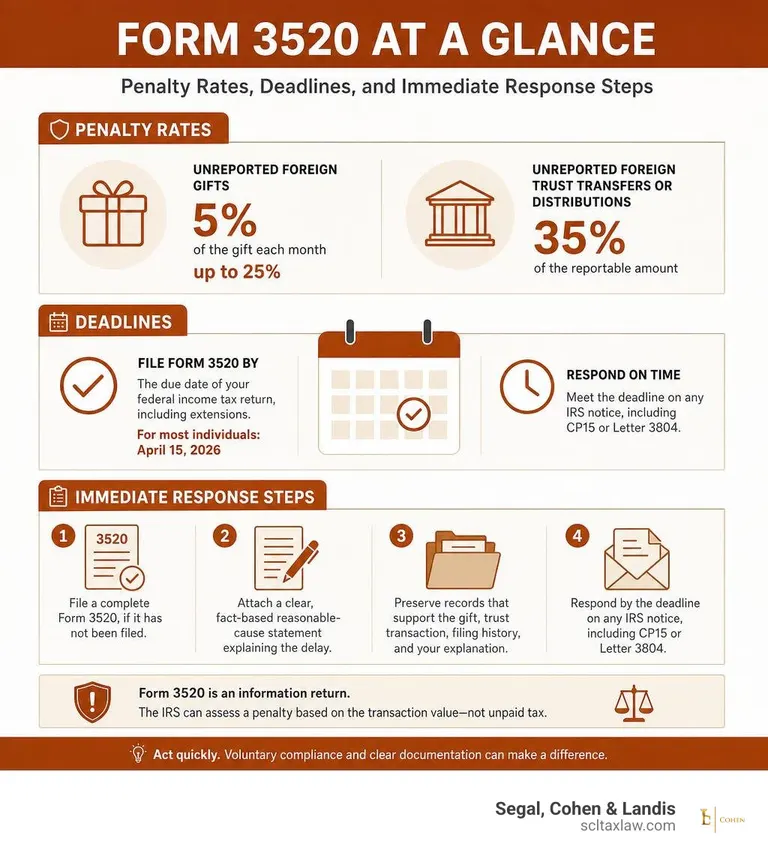
A קנס בגין איחור בהגשת 3520 עשוי לחול גם כאשר אינכם חייבים במס הכנסה אמריקאי כלל. בגין מתנה זרה שלא דווחה, הקנס עשוי להיות 5% מסכום המתנה לכל חודש, עד 25%. בגין העברות מסוימות לנאמנות זרה או חלוקות ממנה שלא דווחו, הוא עשוי להיות 35% מהסכום בר-הדיווח.
אם הגשתם באיחור או קיבלתם הודעה מה-IRS, פעלו במהירות:
- הגישו Form 3520 מלא, אם טרם הוגש.
- צרפו הצהרת עילה סבירה ברורה ומבוססת עובדות המסבירה את העיכוב.
- שמרו מסמכים התומכים במתנה, בעסקת הנאמנות, בהיסטוריית ההגשה ובהסבר שלכם.
- השיבו עד למועד האחרון הנקוב בכל הודעת IRS, לרבות CP15 או Letter 3804.
מתנות זרות, ירושות ועסקאות בנאמנויות יכולות ליצור חובות דיווח מורכבים. הסיכון גבוה משום ש-Form 3520 הוא דו"ח מידע: ה-IRS יכול להטיל קנס על בסיס שווי העסקה ולא על בסיס מס שלא שולם.
מדריך זה מסביר חובות מסוימות הנוגעות לטופס 3520, קנסות אפשריים ואפשרויות תגובה. התוצאות תלויות בדרישות החלות ובעובדות.
מילון קנס בגין איחור בהגשת 3520 :
הבנת דרישות ההגשה והמועדים של Form 3520
טופס 3520 מדווח על עסקאות ובעלות מסוימות בנאמנויות זרות ועל מתנות זרות. חובות הדיווח וכללי הקנסות משתנים לפי העסקה. דיווח מאוחר או חסר עלול ליצור חשיפה לקנסות, בכפוף לדרישות ולהוראות הסיבה הסבירה; החמצת מועד אינה קובעת קנס אוטומטי בכל מקרה.
לכללים פרוצדורליים מקיפים, על נישומים לעיין ב- הוראות ה-IRS הרשמיות ל-Form 3520, ואנשים המנהלים מבני הון חוצי גבולות מתמשכים חייבים להישאר מעודכנים בנושא דיווח על נאמנויות זרות.
טופס 3520 מוגש בדרך כלל עד היום ה-15 בחודש הרביעי לאחר סוף שנת המס. לנישומים שעומדים בתנאים ומתגוררים ועובדים בחו״ל חל מועד בחודש השישי. בדקו בהוראות העדכניות הארכות וחריגים. הגישו את הטופס בנפרד לכתובת שבהוראות, עם הנספחים הנדרשים.
מי חייב להגיש Form 3520 ו-Form 3520-A?
חובות ההגשה חלות על כל “United States person”—לרבות אזרחי ארה"ב, תושבי קבע חוקיים (מחזיקי green card), ותושבים זרים העומדים במבחן הנוכחות המהותית—המבצע פעילות פיננסית זרה מסוימת. אתם נדרשים להגיש Form 3520 אם אתם:
- יוצרים נאמנות זרה או מעבירים כסף או רכוש לנאמנות זרה.
- מחזיקים בבעלות על נכסי נאמנות זרה לפי כללי grantor trust (IRC §§ 671–679).
- מקבלים חלוקות ישירות או עקיפות מנאמנות זרה.
- מקבלים מתנות משמעותיות או עזבונות מתושבי חוץ שאינם תושבים או מישויות זרות.
חשוב מאוד להבין את ההבדלים בין Form 3520 לבין Form 3520-A. בעוד ש-Form 3520 הוא דו"ח מידע שנתי המוגש על ידי הנישום האמריקאי היחיד, Form 3520-A (דו"ח מידע שנתי של נאמנות זרה עם בעלים אמריקאי) מוגש על ידי הנאמנות הזרה עצמה. מועד ההגשה של Form 3520-A מוקדם יותר—ביום ה-15 של החודש השלישי שלאחר סיום שנת המס של הנאמנות (March 15 עבור נאמנויות ששנת המס שלהן היא שנה קלנדרית). אם הנאמן הזר אינו מגיש Form 3520-A, על הבעלים האמריקאי להגיש Form 3520-A חלופי המצורף ל-Form 3520 שלו כדי להימנע מקנסות בעלות חמורים.
ספי דיווח למתנות זרות ולהעברות לנאמנויות
הסף שמפעיל חובת הגשת Form 3520 תלוי במידה רבה במקור ובאופי הכספים:
- מתנות או עזבונות מיחידים שאינם תושבי ארה"ב: עליכם לדווח על מתנות או עזבונות העולים במצטבר על $100,000 במהלך שנת המס. הדבר כולל העברות מצטברות מיחידים זרים קשורים. לדוגמה, סיוע לילדים ברכישת נכס באמצעות מתנות מהורים זרים חוצה באופן שגרתי סף זה.
- מתנות מישויות זרות: למתנות לכאורה מתאגידים זרים או משותפויות זרות יש סף דיווח נפרד ונמוך יותר המתעדכן מדי שנה. בדקו את הוראות Form 3520 לשנה הרלוונטית ושקלו האם יש לסווג מחדש את התקבול כהכנסה.
- ירושות זרות: ירושת נכס או מזומן מעיזבון בחו"ל מחייבת גילוי לפי אותו סף של $100,000. מקבלים רבים מופתעים לגלות כי דיווח מס על ירושה זרה נדרש גם כאשר הירושה פטורה לחלוטין ממס הכנסה אמריקאי.
- חלוקות מנאמנויות זרות: אין סף מינימלי בדולרים לחלוקות מנאמנויות זרות. קבלת חלוקה אפילו צנועה מנאמנות זרה יוצרת חובת דיווח מיידית ב-Form 3520.
כיצד ה-IRS מחשב את הקנס בגין איחור בהגשת 3520
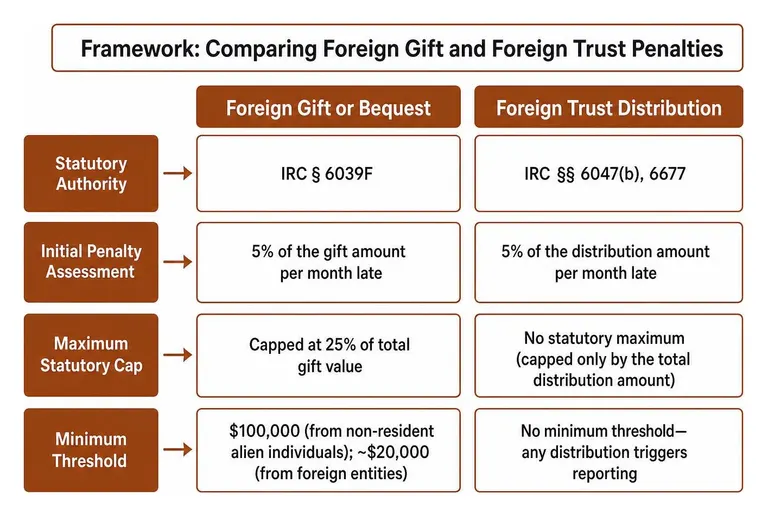
בניגוד לקנסות מקומיים רגילים שמחושבים לפי היקף המס שלא שולם, קנסות Form 3520 מחושבים כאחוז מהסכום בר-הדיווח ברוטו. הדבר יוצר חשיפה קטסטרופלית לנישומים שאינם חייבים במסי יסוד כלל. ה-IRS מפרט את אמות המידה לבודקים ב- תיעוד בנושא אי-הגשת קנסות Form 3520/3520-A .
| קטגוריית הפרה | סמכות סטטוטורית | הטלת קנס ראשונית | תקרה סטטוטורית מרבית |
|---|---|---|---|
| מתנה זרה או עזבון | IRC § 6039F | 5% מסכום המתנה לכל חודש איחור | מוגבל ל-25% משווי המתנה הכולל |
| העברה לנאמנות זרה | IRC § 6677(a) | הגבוה מבין $10,000 או 35% מההעברה ברוטו | בדרך כלל מוגבל לסכום בר-הדיווח ברוטו, לרבות קנסות המשך |
| חלוקה מנאמנות זרה | IRC § 6677(a) | הגבוה מבין $10,000 או 35% מהחלוקה ברוטו | בדרך כלל מוגבל לסכום בר-הדיווח ברוטו, לרבות קנסות המשך |
| בעלות בנאמנות זרה (3520-A) | IRC § 6677(b) | הגבוה מבין $10,000 או 5% מנכסי הנאמנות מדי שנה | 100% משווי הנכסים ברי-הדיווח ברוטו |
| קנסות המשך | IRC § 6677(a) | $10,000 לכל תקופה של 30 ימים (לאחר הודעה של 90 ימים) | מוגבל לסכום בר-הדיווח ברוטו |
קנסות בגין מתנות זרות לפי IRC Section 6039F
IRC § 6039F מאפשר קנס חודשי של 5% על מתנה חייבת בדיווח, עד 25%, בכפוף לסיבה סבירה. מדיניות הטיפול העדכנית אינה משמעה הטלת קנס אוטומטית בעת ההגשה.
עבור מתנה זרה חייבת בדיווח בסך $500,000, הקנס שבחוק עשוי להצטבר בשיעור 5% לחודש, עד 25%, בכפוף לסיבה סבירה. החשיפה המרבית שבחוק עשויה להיות $125,000; לפי מדיניות הטיפול העדכנית של ה־IRS אין זו שומה אוטומטית בעת ההגשה.
קנסות בגין נאמנויות זרות עבור עסקאות ובעלות שלא דווחו
קנסות הקשורים לנאמנויות זרות לפי IRC § 6677 הם אגרסיביים אף יותר:
- העברות לנאמנויות זרות (Part I): הקנס הראשוני הוא הגבוה מבין $10,000 או 35% מהשווי ברוטו של הרכוש שהועבר.
- חלוקות מנאמנויות זרות (Part III): נהנים שאינם מדווחים על חלוקות צפויים לקנס ראשוני השווה לגבוה מבין $10,000 או 35% מהחלוקה ברוטו שהתקבלה. חלוקה מנאמנות בסך $1,000,000 יכולה ליצור קנס מיידי של $350,000.
- בעלות על נאמנות שלא דווחה (Part II / Form 3520-A): בעלים אמריקאים של נאמנויות grantor זרות צפויים לקנס שנתי של הגבוה מבין $10,000 או 5% מסך נכסי הנאמנות עבור כל שנה שבה Form 3520-A לא הוגש.
בדיווח נאמנות זרה לפי סעיף 6677, עשויים לחול קנסות נוספים אם אי-הציות נמשך יותר מ-90 ימים לאחר ש-IRS שולח הודעה בדואר. הסכום הכולל מוגבל לפי סכום הדיווח ברוטו והכללים החלים. בדקו את חובת הדיווח, ההודעה והוראות הסיבה הסבירה; למתנות זרות חלים כללים נפרדים בסעיף 6039F. מקורות קשורים: המדריך שלנו לקנסות Form 3520
נהלי הקלה של ה-IRS והימנעות מהטלות אוטומטיות
מבחינה היסטורית, מרכזי השירות של ה-IRS עיבדו דוחות מידע בינלאומיים באיחור באמצעות אוטומציה מערכתית. מערכות המחשב יצרו אוטומטית הודעות שומה מסוג CP15 בסכומים של אלפי דולרים ללא בחינה אנושית של הסברי העילה הסבירה המצורפים.
שינוי מדיניות ה-IRS לגבי הטלות קנס אוטומטיות
לפי הנחיות הטיפול העדכניות של ה־IRS, קנסות חלק IV על מתנות ועזבונות זרים אינם מוטלים עוד באופן מערכתי בעת ההגשה. לדיווח על נאמנויות זרות יש כללי קנסות והליכי בחינת סיבה סבירה נפרדים; אל תניחו שכל Forms 3520 ו־3520-A שהוגשו באיחור פטורים מקנסות.
ציות יזום: Streamlined Filing לעומת הגשות באיחור
אם גיליתם חובות הגשה עברו-מועד של Form 3520 לפני שה-IRS פתח בבדיקה, קיימים כמה מסלולים מנהליים:
- Delinquent International Information Return Submission Procedures (DIIRSP): לנישומים שאינם צריכים להגיש דוחות מס הכנסה פדרליים באיחור ושיש להם עילה סבירה להגשת Form 3520 באיחור, ניתן להגיש בצירוף הצהרת עילה סבירה מפורטת.
- Streamlined Filing Compliance Procedures: נישומים זכאים שהתנהלותם לא הייתה מכוונת עשויים להשתמש ב- Streamlined Filing Compliance Procedures, בכפוף לכללי הזכאות המקומיים או הזרים הרלוונטיים. הנהלים המקומיים כוללים בדרך כלל קנס offshore מגוון בשיעור 5%; הגשות זרות כשירות בדרך כלל אינן כוללות זאת. עדיין עשויים לחול מס וריבית. נישום שכבר נתון לבדיקה של ה-IRS בדרך כלל אינו זכאי.
- IRS Voluntary Disclosure Practice: אם ייתכן שהמחדלים היו מכוונים, קבלו ייעוץ משפטי לגבי IRS Voluntary Disclosure Practice לפני ביצוע הגשה. גילוי במועד, אמיתי ומלא עשוי להשפיע על המלצה להעמדה לדין, אך אינו מבטיח אוטומטית חסינות.
הסיכונים שבהגשת דוח מתוקן בשקט
חלק מהנישומים מנסים “גילוי שקט” על ידי משלוח Forms 3520 באיחור או הגשת דוחות מתוקנים מבלי להיכנס לתוכנית גילוי מוכרת של ה-IRS, בתקווה שהטפסים יחמקו מגילוי אוטומטי.
הגשה קודמת באיחור או הגשה מתוקנת כשלעצמה אינן שוללות זכאות לנהלים המייעלים. הנחיות ה-IRS מתירות במפורש לחלק מהנישומים שביצעו בעבר גילוי שקט להשתתף, אך קנסות שהוטלו בעבר בדרך כלל לא יבוטלו באמצעות נהלים אלה. הזכאות, מצב הבדיקה, יסוד הכוונה ומסלול הגילוי הנכון מחייבים בחינה פרטנית.
כיצד להיאבק בהודעות שומה של ה-IRS
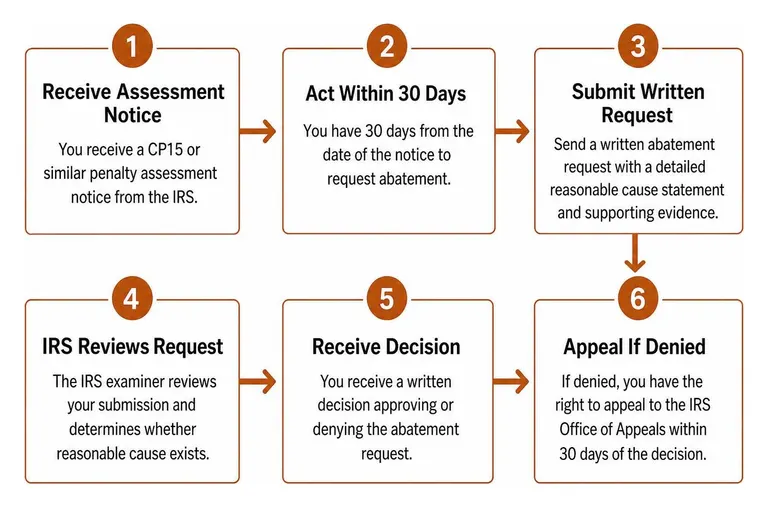
אם קיבלתם הודעת שומת קנס, עליכם לפעול בנחישות. שמירה על זכויות הערעור שלכם מחייבת עמידה במועדים סטטוטוריים נוקשים.
ביסוס עילה סבירה לביטול קנס בגין איחור בהגשת 3520
לפי IRC § 6039F(c)(1)(B) וגם לפי IRC § 6677(d), קנסות מבוטלים אם אי-ההגשה נובעת מעילה סבירה ולא מהזנחה מכוונת. כדי להצליח, עליכם להראות שפעלתם בזהירות עסקית רגילה ובשיקול דעת, אך למרות זאת לא הייתם מסוגלים לעמוד בדרישות.
טענות עילה סבירה מוצלחות כוללות בדרך כלל:
- הסתמכות על יועץ מס מוסמך: גיליתם במלואן את העסקאות הבינלאומיות ל-CPA מוסמך או לעורך דין מס, ואיש המקצוע ייעץ בטעות שאין צורך ב-Form 3520.
- טעות בלתי מכוונת וחוסר היכרות: מהגרים שהגיעו לאחרונה או נהנים מקריים מנאמנות זרה שלא הייתה להם כל סיבה לדעת על כללי הדיווח האמריקאיים הסבוכים, ובלבד שתיקנו את ההגשה מיד עם גילוי העניין.
- מחלה קשה או אסונות טבע: שיבושים בלתי נמנעים שהשביתו את הנישום או השמידו רשומות פיננסיות בינלאומיות חיוניות.
טענה כללית שלא ידעתם על הטופס בדרך כלל אינה מבססת עילה סבירה. מלוא העובדות, המאמצים לציות, הייעוץ שהתקבל והפעולה המתקנת הם הקובעים. חוקי סודיות זרים אינם פוטרים מחובת הגילוי הנדרשת. לאסטרטגיות הגנה, עיינו ב- המדריך שלנו לביטול קנסות (אנגלית).
תגובה ל-IRS Notice CP15 ו-Letter 3804
ענייני דיווח בינלאומי עשויים לכלול הודעות ומכתבים שונים של IRS למטרות שונות. בדקו בהקדם עם עורך דין את המסמך בפועל, הוראת הקנס ושלב ההליך. אין להניח שסוג הודעה אחד חל על כל קנס.
כדי לערער בהצלחה על הודעות אלה:
- רשמו את המועד החל: בדקו בהקדם את ההודעה ואת ההליך, את זכויות התגובה או הערעור ואת המועד המתאים. אין להניח שקיימת תקופת השגה אחידה של 30 ימים.
- הגישו מחאה פורמלית בכתב: נסחו מזכר משפטי מקיף המפרט את ציר הזמן העובדתי שלכם, חתום תחת אזהרת עדות שקר, ומבסס עילה סבירה סטטוטורית.
- בדקו את נהלי תביעת ההחזר: אם שולם קנס, קבעו האם IRS Form 843 (אנגלית) הוא הליך תביעת ההחזר המתאים ואשרו את מועד ההגשה ואת המסמכים התומכים הנדרשים.
- בדקו את הסעדים הזמינים: אם בקשה נדחתה, בדקו עם עורך דין את ההחלטה ואת הסעדים המינהליים או השיפוטיים החלים. זמינותם, התנאים והמועדים תלויים בקנס ובמצב ההליך; לא כל תיק עובר מסלול זהה מ-Appeals לתביעת החזר.
שאלות נפוצות על קנסות Form 3520
האם ה-IRS יכול להטיל קנס בגין איחור בהגשת 3520 אם אין חבות מס?
כן. Form 3520 הוא דו"ח דיווח מידע בלבד. הקנסות המותרים לפי IRC § 6039F ו-IRC § 6677 מענישים על אי-גילוי עסקאות חוצות גבולות, בנפרד לחלוטין מחבות מס הכנסה. נישום שמקבל ירושה זרה לא חייבת במס בסך $2,000,000 ואינו מדווח עליה עלול לעמוד בפני קנס סטטוטורי מרבי של $500,000 (25%), גם כאשר אין כלל מס יסוד לתשלום.
מהי תקופת ההתיישנות לגבי קנסות Form 3520?
IRC § 6501(c)(8) יכול להאריך את תקופת השומה כאשר חסר מידע נדרש על נאמנות זרה. היקפו תלוי בחובת הדיווח ובנסיבותיו של הנישום; עילה סבירה יכולה להגביל את ההארכה לפריטים קשורים. אין זה כלל גורף שלפיו כל כשל ב-Form 3520 משאיר כל סוגיית מס פתוחה לעד. דיווח מלא יכול להתחיל את התקופה הרלוונטית של שלוש השנים, בכפוף לכללי התיישנות אחרים.
האם אוכל לקבל החזר אם כבר שילמתי קנס Form 3520?
נישום ששילם קנס Form 3520 עשוי לעמוד לו בסיס לתביעת החזר, לרבות טענת עילה סבירה לפי העניין. הטופס המתאים, דרישות התשלום, מועד התביעה וסמכות השיפוט של בית המשפט תלויים בקנס ובעובדות. קבלו ייעוץ בהקדם במקום להניח שחל מועד כללי להחזר מס הכנסה. אם תביעה מנהלית שהוגשה במועד נדחית או נותרת ללא הכרעה, עורך דין יכול להעריך האם קיימת אפשרות להליך החזר.
סיכום
הודעת קנס של Form 3520 עלולה ליצור חשיפה משמעותית גם כאשר העסקה הבסיסית אינה חייבת במס. שומה אינה בהכרח המילה האחרונה. ה-IRS הודיע על שינויים בעיבוד הראשוני שלו של דוחות מתנות זרות שהוגשו באיחור ובבחינת הצהרות עילה סבירה עבור דוחות נאמנות; שינויים אלה אינם מבטלים את הקנסות. תגובה מתועדת עשויה לתמוך בקבלת הקלה, אך תוצאה פרטנית אינה מובטחת.
פנו ל־Segal, Cohen & Landis (SCL) כדי לדון בשאלות דיווח בינלאומי או בהודעת קנס. מקורות קשורים: שירותי ההקלה בקנסות של Segal, Cohen & Landis
שירותים קשורים
מאמרים קשורים
ייצוג בהובלת עורכי דין
מוכנים לפתור את הבעיה שלכם מול ה-IRS?
קבעו ייעוץ חסוי עם עורך דין למסים. ללא לחץ מכירתי, רק ייעוץ משפטי כן ודרך ברורה קדימה.
ייעוץ ראשוני ללא עלות