
Pourquoi une pénalité pour dépôt tardif du Form 3520 peut être si grave
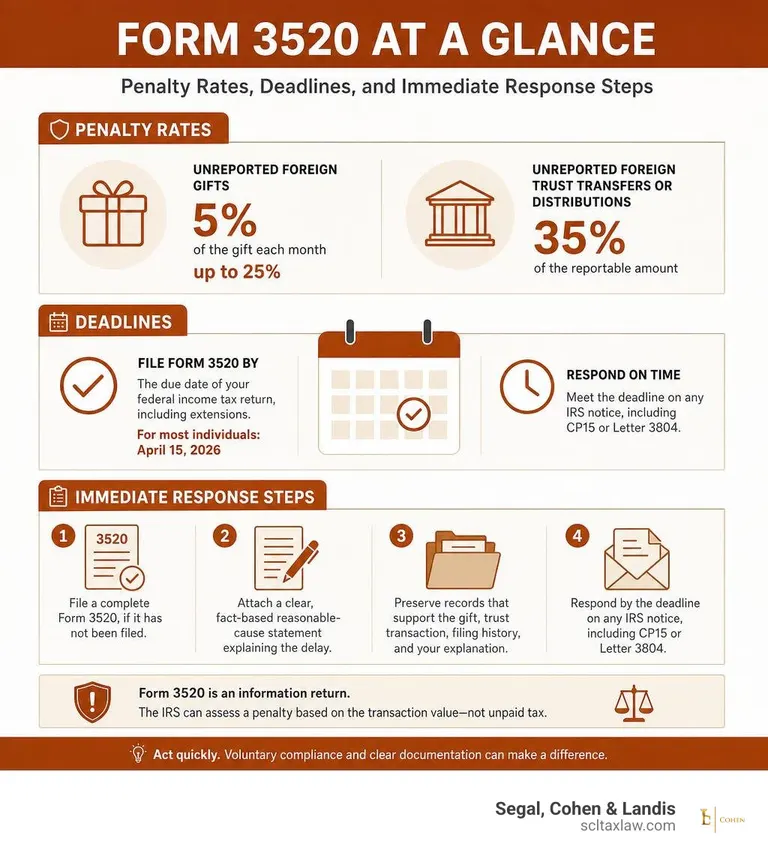
Une pénalité pour dépôt tardif du Form 3520 peut s’appliquer même si vous ne devez aucun impôt fédéral américain sur le revenu. En cas de don étranger non déclaré, la pénalité peut être de 5% du don par mois, jusqu’à 25%. Pour certains transferts ou distributions non déclarés liés à un trust étranger, elle peut atteindre 35% du montant déclarable.
Si vous avez déposé tardivement ou reçu un avis de l’IRS, agissez rapidement :
- Déposez un Form 3520 complet, s’il n’a pas encore été déposé.
- Joignez une déclaration claire et fondée sur les faits expliquant le retard au titre du motif raisonnable.
- Conservez les documents justificatifs relatifs au don, à l’opération impliquant le trust, à l’historique de dépôt et à votre explication.
- Répondez avant la date limite figurant sur tout avis de l’IRS, y compris CP15 ou Letter 3804.
Les dons étrangers, successions étrangères et opérations impliquant des trusts peuvent créer des obligations déclaratives complexes. L’enjeu est important, car le Form 3520 est une déclaration d’information : l’IRS peut imposer une pénalité fondée sur la valeur de l’opération plutôt que sur l’impôt impayé.
Ce guide explique certaines obligations liées au formulaire 3520, les pénalités possibles et les possibilités de réponse. Les résultats dépendent des conditions applicables et des faits.
Glossaire de base des pénalités pour dépôt tardif du Form 3520 :
- Pénalités fiscales de l’IRS (Anglais)
- demande de remise de pénalité auprès de l’IRS
- Taxpayer Advocate de l’IRS pour les pénalités
Comprendre les obligations de dépôt et les délais du Form 3520
Le formulaire 3520 déclare certaines opérations et participations dans des trusts étrangers ainsi que certains dons étrangers. Les obligations et pénalités varient selon l’opération. Une déclaration tardive ou incomplète peut entraîner des pénalités, sous réserve des conditions applicables et des dispositions relatives à un motif raisonnable ; un délai manqué ne signifie pas une pénalité automatique dans chaque cas.
Pour des règles procédurales complètes, les contribuables devraient consulter les instructions officielles de l’IRS pour le Form 3520, et les personnes qui gèrent des structures patrimoniales transfrontalières permanentes doivent se tenir à jour sur la déclaration des trusts étrangers.
Le formulaire 3520 est généralement dû le 15e jour du quatrième mois suivant la clôture de l’exercice fiscal. Les contribuables vivant et travaillant à l’étranger qui remplissent les conditions disposent d’une échéance au sixième mois. Vérifiez les instructions actuelles pour les prolongations et exceptions. Déposez le formulaire séparément à l’adresse indiquée, avec les pièces requises.
Qui doit déposer le Form 3520 et le Form 3520-A ?
Les obligations de dépôt incombent à toute « United States person » — ce qui comprend les citoyens américains, les résidents permanents légaux (détenteurs d’une green card) et les étrangers résidents satisfaisant au substantial presence test — qui exerce certaines activités financières étrangères. Vous devez déposer le Form 3520 si vous :
- Créez un trust étranger ou transférez de l’argent ou des biens à un trust étranger.
- Détenez la propriété d’actifs de trust étranger en vertu des règles du grantor trust (IRC §§ 671–679).
- Recevez des distributions directes ou indirectes d’un trust étranger.
- Recevez des dons ou legs importants provenant de non-resident aliens ou d’entités étrangères.
Il est essentiel de comprendre les différences distinctes entre le Form 3520 et le Form 3520-A. Alors que le Form 3520 est une déclaration annuelle d’information déposée par le contribuable américain personne physique, le Form 3520-A (Déclaration annuelle d’information d’un trust étranger avec un propriétaire américain) est déposé par le trust étranger lui-même. Le Form 3520-A est exigible plus tôt — le 15e jour du troisième mois suivant la clôture de l’année fiscale du trust (le 15 mars pour les trusts sur année civile). Si le trustee étranger ne dépose pas le Form 3520-A, le propriétaire américain doit déposer un Form 3520-A de substitution joint à son propre Form 3520 afin d’éviter de lourdes pénalités liées à la propriété.
Seuils déclaratifs pour les dons étrangers et les transferts à des trusts
Le seuil qui déclenche l’obligation de déposer un Form 3520 dépend fortement de la source et de la nature des fonds :
- Dons ou legs provenant de personnes physiques non-resident aliens : Vous devez déclarer les dons ou legs dépassant au total $100,000 au cours de l’année fiscale. Cela comprend les transferts cumulatifs provenant de personnes étrangères liées. Par exemple, aider des enfants à acheter un bien immobilier grâce à des dons de parents étrangers dépasse régulièrement ce seuil.
- Dons provenant d’entités étrangères : Les prétendus dons provenant de sociétés ou de partnerships étrangers sont soumis à un seuil déclaratif distinct, plus bas, qui est ajusté chaque année. Vérifiez les instructions du Form 3520 pour l’année concernée et examinez si la réception doit être requalifiée en revenu.
- Successions étrangères : Hériter de biens ou de liquidités d’une succession à l’étranger exige une divulgation selon le même seuil de $100,000. De nombreux bénéficiaires sont surpris d’apprendre qu’une déclaration fiscale des successions étrangères correcte est obligatoire même lorsque l’héritage est totalement exonéré de l’impôt fédéral américain sur le revenu.
- Distributions de trusts étrangers : Il n’existe aucun seuil minimal en dollars pour les distributions de trusts étrangers. Le fait de recevoir même une distribution modeste d’un trust étranger crée immédiatement une obligation de déclaration sur le Form 3520.
Comment l’IRS calcule la pénalité pour dépôt tardif du Form 3520
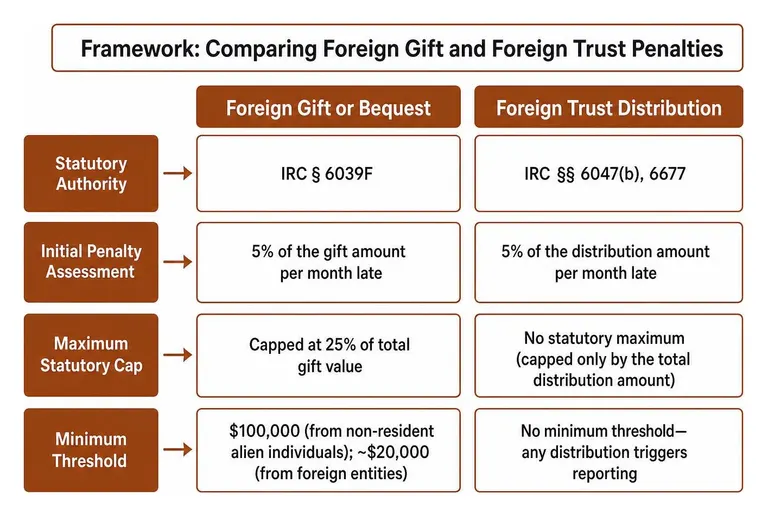
Contrairement aux pénalités domestiques standard qui augmentent en fonction des impôts impayés, les pénalités liées au Form 3520 sont calculées en pourcentage du montant brut déclarable. Cela crée une responsabilité catastrophique pour les contribuables qui ne doivent aucun impôt sous-jacent. L’IRS expose les normes applicables aux examinateurs dans sa documentation sur les pénalités pour défaut de dépôt du Form 3520/3520-A .
| Catégorie d’infraction | Base légale | Évaluation initiale de la pénalité | Plafond légal maximal |
|---|---|---|---|
| Don ou legs étranger | IRC § 6039F | 5% du montant du don par mois de retard | Plafonnée à 25% de la valeur totale du don |
| Transfert à un trust étranger | IRC § 6677(a) | Le plus élevé entre $10,000 et 35% du transfert brut | Généralement limité au montant brut déclarable, y compris les pénalités de continuation |
| Distribution d’un trust étranger | IRC § 6677(a) | Le plus élevé entre $10,000 et 35% de la distribution brute | Généralement limité au montant brut déclarable, y compris les pénalités de continuation |
| Propriété d’un trust étranger (3520-A) | IRC § 6677(b) | Le plus élevé entre $10,000 et 5% des actifs du trust chaque année | 100% de la valeur brute déclarable des actifs |
| Pénalités de continuation | IRC § 6677(a) | $10,000 par période de 30 jours (après avis de 90 jours) | Limité au montant brut déclarable |
Pénalités relatives aux dons étrangers en vertu de l’IRC Section 6039F
L’IRC § 6039F autorise une pénalité mensuelle de 5 % sur le don déclarable, jusqu’à 25 %, sous réserve d’une cause raisonnable. La politique actuelle de traitement ne signifie pas une pénalité automatiquement établie lors du dépôt.
Pour un don étranger déclarable de $500,000, la pénalité légale peut courir à 5 % par mois, jusqu’à 25 %, sous réserve d’une cause raisonnable. L’exposition légale maximale pourrait être de $125,000 ; il ne s’agit pas d’une pénalité automatiquement établie lors du dépôt selon la politique actuelle de traitement de l’IRS.
Pénalités relatives aux trusts étrangers pour opérations et propriété non déclarées
Les pénalités entourant les trusts étrangers en vertu de l’IRC § 6677 sont encore plus sévères :
- Transferts à des trusts étrangers (Part I) : La pénalité initiale est le plus élevé entre $10,000 et 35% de la valeur brute des biens transférés.
- Distributions de trusts étrangers (Part III) : Les bénéficiaires qui ne déclarent pas les distributions encourent une pénalité initiale égale au plus élevé entre $10,000 et 35% de la distribution brute reçue. Une distribution de trust de $1,000,000 peut générer immédiatement une amende de $350,000.
- Propriété de trust non déclarée (Part II / Form 3520-A) : Les propriétaires américains de foreign grantor trusts encourent une pénalité annuelle égale au plus élevé entre $10,000 et 5% de la totalité des actifs du trust pour chaque année où le Form 3520-A est omis.
Pour les déclarations de trusts étrangers relevant de la section 6677, des pénalités supplémentaires peuvent s’appliquer si le manquement persiste plus de 90 jours après l’envoi d’un avis par l’IRS. Leur total est plafonné selon le montant brut déclarable et les règles applicables. Vérifiez l’obligation, l’avis et les dispositions relatives au motif raisonnable ; les dons étrangers relèvent des règles distinctes de la section 6039F. Ressources connexes : guide des pénalités du Form 3520
Procédures d’allègement de l’IRS et prévention des évaluations automatiques
Historiquement, les centres de service de l’IRS traitaient les déclarations internationales d’information tardives via une automatisation systémique. Les systèmes informatiques généraient automatiquement des avis d’évaluation CP15 de plusieurs milliers de dollars sans examen humain des explications de motif raisonnable jointes.
Le changement de politique de l’IRS sur les évaluations automatiques de pénalités
Selon les instructions actuelles de traitement de l’IRS, les pénalités de la partie IV concernant les dons et legs étrangers ne sont plus systématiquement établies lors du dépôt. La déclaration des trusts étrangers relève de règles de pénalité et de procédures d’examen de cause raisonnable distinctes ; ne supposez pas que tous les formulaires 3520 et 3520-A tardifs sont exempts de pénalités.
Conformité proactive : procédures streamlined vs. dépôts tardifs
Si vous découvrez des obligations de dépôt du Form 3520 en retard avant que l’IRS n’ouvre un examen, plusieurs voies administratives existent :
- Delinquent International Information Return Submission Procedures (DIIRSP) : Pour les contribuables qui n’ont pas besoin de déposer des déclarations fédérales d’impôt sur le revenu en retard et qui disposent d’un motif raisonnable pour le dépôt tardif du Form 3520, des soumissions peuvent être effectuées avec une déclaration détaillée de motif raisonnable jointe.
- Streamlined Filing Compliance Procedures : Les contribuables admissibles dont la conduite n’était pas intentionnelle peuvent utiliser les Streamlined Filing Compliance Procedures, sous réserve des règles d’éligibilité nationales ou étrangères applicables. Les procédures nationales comprennent généralement une pénalité offshore diverse de 5% ; les soumissions étrangères admissibles n’en comprennent généralement pas. Des impôts et intérêts peuvent néanmoins être dus. Un contribuable déjà sous examen de l’IRS est généralement inéligible.
- IRS Voluntary Disclosure Practice : Si les omissions ont pu être intentionnelles, obtenez un avis juridique au sujet de l’ IRS Voluntary Disclosure Practice avant de faire une soumission. Une divulgation faite en temps utile, véridique et complète peut influer sur une recommandation de poursuites, mais elle ne garantit pas automatiquement l’immunité.
Les risques du dépôt discret d’une déclaration modifiée
Certains contribuables tentent une « divulgation discrète » en envoyant par courrier des Forms 3520 en retard ou en déposant des déclarations modifiées sans entrer dans un programme officiel de divulgation de l’IRS, dans l’espoir que les formulaires échappent à la détection automatisée.
Un dépôt tardif ou modifié antérieur n’élimine pas, à lui seul, l’éligibilité aux procédures streamlined. Les directives de l’IRS permettent expressément à certains contribuables ayant déjà effectué une divulgation discrète d’y participer, mais les pénalités déjà évaluées ne seront généralement pas annulées par ces procédures. L’éligibilité, le statut d’examen, le caractère intentionnel ou non et la voie de divulgation correcte nécessitent un examen individuel.
Comment contester les avis d’évaluation de l’IRS
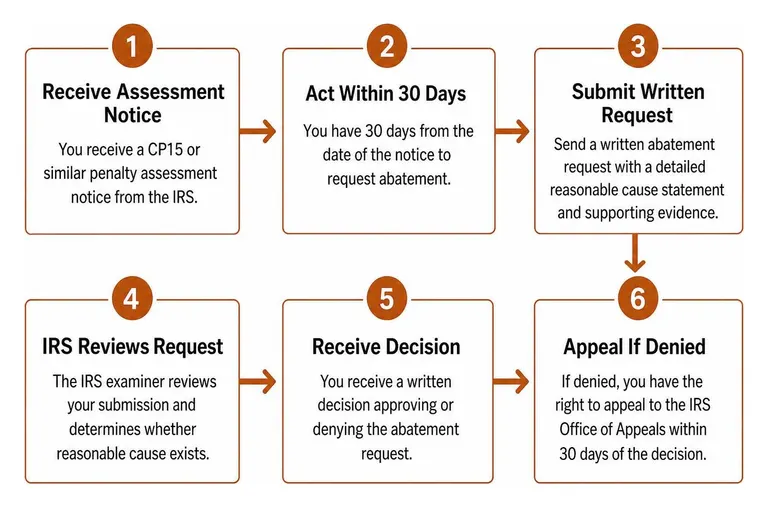
Si vous recevez un avis d’évaluation de pénalité, vous devez agir avec détermination. La préservation de vos droits de recours exige le respect de délais légaux stricts.
Établir un motif raisonnable pour faire annuler une pénalité pour dépôt tardif du Form 3520
En vertu à la fois de l’IRC § 6039F(c)(1)(B) et de l’IRC § 6677(d), les pénalités sont levées si le défaut de dépôt est dû à un motif raisonnable et non à une négligence délibérée. Pour obtenir gain de cause, vous devez démontrer que vous avez fait preuve du soin et de la prudence ordinaires en affaires, mais que vous étiez néanmoins dans l’impossibilité de vous conformer à l’obligation.
Les arguments de motif raisonnable qui réussissent concernent généralement :
- Le recours à un conseiller fiscal qualifié : Vous avez pleinement divulgué les opérations internationales à un CPA ou à un avocat fiscaliste compétent, et ce professionnel a indiqué à tort qu’aucun Form 3520 n’était requis.
- Erreur involontaire et méconnaissance : Les immigrants nouvellement arrivés ou les bénéficiaires accidentels d’un trust étranger qui n’avaient aucune raison de connaître les règles déclaratives américaines obscures, à condition qu’ils aient corrigé le dépôt immédiatement après la découverte.
- Maladie grave ou catastrophes naturelles : Des perturbations inévitables qui ont mis le contribuable dans l’incapacité d’agir ou détruit des documents financiers internationaux essentiels.
La simple affirmation selon laquelle vous ne connaissiez pas l’existence du formulaire n’établit généralement pas un motif raisonnable. Les faits complets, les efforts déployés pour se conformer, les conseils reçus et les mesures correctives comptent. Les lois étrangères sur le secret n’excusent pas la divulgation requise. Pour les stratégies de défense, consultez notre guide d’abattement des pénalités (Anglais).
Répondre à l’avis CP15 de l’IRS et à la Letter 3804
Les obligations déclaratives internationales peuvent donner lieu à différents avis et courriers de l’IRS ayant des objectifs distincts. Examinez rapidement avec un avocat le document reçu, le fondement de la pénalité et l’étape de la procédure ; aucun type d’avis ne s’applique nécessairement à toutes les pénalités.
Pour contester avec succès ces avis :
- Notez le délai applicable : vérifiez rapidement l’avis et la procédure, les possibilités de réponse ou de recours et le délai correspondant. Ne supposez pas qu’un délai de contestation de 30 jours s’applique toujours.
- Soumettez une protestation écrite formelle : Rédigez un mémoire juridique complet exposant votre chronologie factuelle, signé sous peine de parjure, établissant le motif raisonnable prévu par la loi.
- Examinez les procédures de demande de remboursement : Si une pénalité a été payée, déterminez si le Form 843 de l’IRS (Anglais) constitue la procédure appropriée de demande de remboursement et confirmez la date limite de dépôt ainsi que les pièces justificatives requises.
- Examinez les recours disponibles : après un refus, vérifiez avec un avocat la décision et les recours administratifs ou judiciaires applicables. Leur disponibilité, leurs conditions et leurs délais dépendent de la pénalité et de la situation procédurale ; tous les dossiers ne suivent pas une même succession Appeals puis procès en remboursement.
Questions fréquentes sur les pénalités liées au Form 3520
L’IRS peut-il imposer une pénalité pour dépôt tardif du Form 3520 si aucun impôt n’est dû ?
Oui. Le Form 3520 est strictement une déclaration d’information. Les pénalités autorisées en vertu de l’IRC § 6039F et de l’IRC § 6677 sanctionnent le défaut de divulguer des opérations transfrontalières, totalement indépendamment de l’obligation d’impôt sur le revenu. Un contribuable qui reçoit un héritage étranger non imposable de $2,000,000 et ne le déclare pas peut encourir une pénalité légale maximale de $500,000 (25%), même en l’absence totale d’impôt sous-jacent dû.
Quel est le délai de prescription applicable aux pénalités du Form 3520 ?
L’IRC § 6501(c)(8) peut prolonger la période d’évaluation lorsque des informations requises sur un trust étranger sont manquantes. Sa portée dépend de l’obligation déclarative et de la situation du contribuable ; le motif raisonnable peut limiter la prolongation aux éléments liés. Il ne s’agit pas d’une règle générale selon laquelle tout manquement relatif au Form 3520 laisse éternellement ouvertes toutes les questions fiscales. Une déclaration complète peut faire courir la période applicable de trois ans, sous réserve d’autres règles de limitation.
Puis-je obtenir un remboursement si j’ai déjà payé une pénalité liée au Form 3520 ?
Un contribuable qui a payé une pénalité liée au Form 3520 peut disposer d’une demande de remboursement, y compris d’un argument de motif raisonnable lorsque cela s’applique. Le formulaire approprié, les exigences de paiement, la date limite de réclamation et la compétence juridictionnelle dépendent de la pénalité et des faits. Obtenez rapidement des conseils au lieu de supposer qu’un délai général de remboursement de l’impôt sur le revenu s’applique. Si une réclamation administrative déposée en temps utile est rejetée ou reste non résolue, un conseil peut évaluer si un contentieux en remboursement est possible.
Conclusion
Un avis de pénalité lié au Form 3520 peut créer une exposition importante même lorsque l’opération sous-jacente n’est pas imposable. Une évaluation n’est pas nécessairement le dernier mot. L’IRS a annoncé des changements dans son traitement initial des déclarations tardives de dons étrangers et dans l’examen des déclarations de motif raisonnable pour les déclarations de trust ; ces changements n’abolissent pas les pénalités. Une réponse documentée peut étayer une demande d’allègement, mais un résultat individuel n’est pas garanti.
Contactez Segal, Cohen & Landis (SCL) pour discuter de questions de déclaration internationale ou d’un avis de pénalité. Ressources connexes : services d’allègement des pénalités de Segal, Cohen & Landis
Services connexes
Articles connexes
Représentation menée par des avocats
Prêt à résoudre votre problème avec l'IRS ?
Planifiez une consultation confidentielle avec un avocat fiscaliste. Aucune pression commerciale, seulement des conseils juridiques honnêtes et une voie claire.
Consultation gratuite