
为什么 Form 3520 逾期申报罚款会如此严重
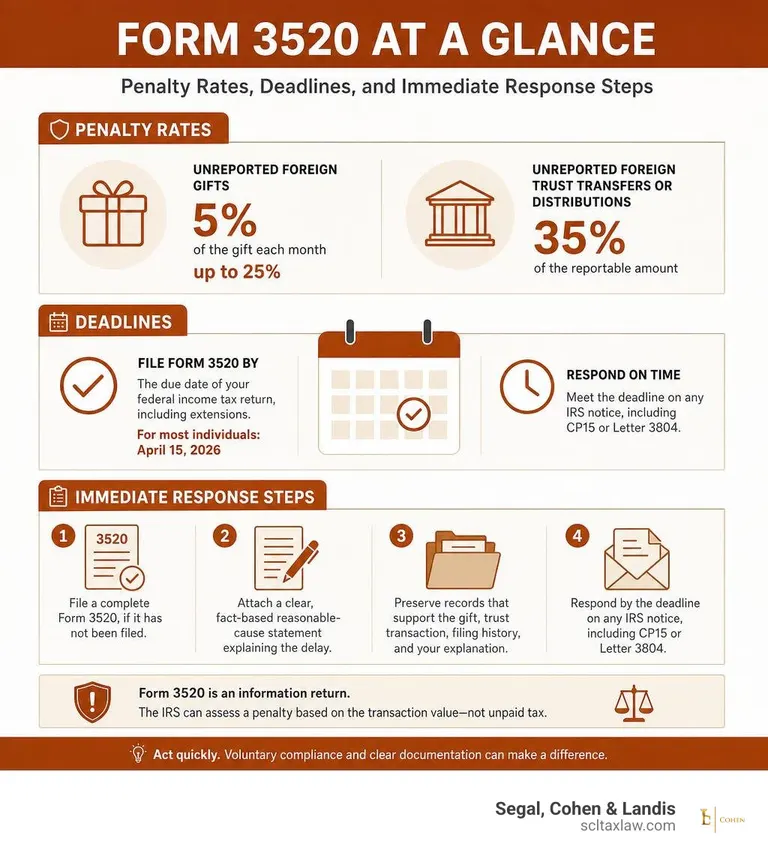
一项 Form 3520 逾期申报罚款 即使您无需缴纳美国所得税,也可能适用。对于未申报的外国赠与,罚款可能为赠与金额每月 5%,最高可达 25%。对于某些未申报的外国信托转移或分配,罚款可能为应申报金额的 35%。
如果您逾期申报或收到了 IRS 通知,请迅速采取行动:
- 如果尚未提交,请提交完整的 Form 3520。
- 附上一份清晰、基于事实的合理理由说明,解释延误原因。
- 保留能够支持该赠与、信托交易、申报历史以及您说明内容的记录。
- 在任何 IRS 通知规定的截止日期前作出回应,包括 CP15 或 Letter 3804。
外国赠与、继承和信托交易可能产生复杂的申报义务。风险很高,因为 Form 3520 是一份信息申报表:IRS 可以根据交易价值而非未缴税款来评估罚款。
本指南说明部分Form 3520义务、可能的罚款和应对方案。结果取决于适用要求和事实。
基础 Form 3520 逾期申报罚款 术语表:
了解 Form 3520 申报要求和截止日期
Form 3520用于报告特定外国信托交易、所有权及外国赠与。申报义务与罚款规则因交易而异。迟报或不完整申报可能带来罚款,但须符合适用条件并考虑合理理由规定;错过期限并不意味着所有案件都会自动受罚。
如需了解全面的程序规则,纳税人应查阅 IRS Form 3520 官方说明,而管理持续性跨境财富结构的个人必须及时掌握 外国信托申报。
Form 3520通常在纳税年度结束后第四个月的第15天到期。符合条件且在海外生活和工作的纳税人适用第六个月的申报日期。请核对现行说明中的延期和例外规定,并按指定地址单独提交Form 3520及所需附件。
谁必须提交 Form 3520 和 Form 3520-A?
申报义务适用于任何“United States person”——包括美国公民、合法永久居民(绿卡持有人)以及符合实质居留测试的居民外国人——只要其从事特定的外国金融活动。如果您符合以下情形,则必须提交 Form 3520:
- 设立外国信托,或向外国信托转移资金或财产。
- 根据委托人信托规则(IRC §§ 671–679)持有外国信托资产的所有权。
- 直接或间接收到来自外国信托的分配。
- 收到来自非居民外国人或外国实体的大额赠与或遗赠。
务必理解 Form 3520 与 Form 3520-A 的区别。Form 3520 是由美国个人纳税人提交的年度信息申报表,而 Form 3520-A(有美国所有人的外国信托年度信息申报表)则由外国信托本身提交。Form 3520-A 的截止日期更早——在信托纳税年度结束后第三个月的第 15 天(对于历年制信托,为 15 月)。如果外国受托人未提交 Form 3520-A,则美国所有人必须随其本人的 Form 3520 附上替代 Form 3520-A,以避免严重的所有权罚款。
外国赠与和信托转移的申报门槛
触发提交 Form 3520 的门槛,在很大程度上取决于资金的来源和性质:
- 来自非居民外国个人的赠与或遗赠: 您必须申报在该纳税年度内合计超过 $100,000 的赠与或遗赠。这包括来自有关联的外国个人的累计转移。例如,通过 来自外国父母的赠与 帮助子女购置房产,通常会超过这一门槛。
- 来自外国实体的赠与: 来自外国公司或合伙企业的所谓赠与,适用单独且较低的申报门槛,该门槛每年调整。请查阅相关年度的 Form 3520 说明,并考虑该收款是否应被重新定性为收入。
- 外国继承: 从国外遗产中继承财产或现金,需要按照同样的 $100,000 门槛进行披露。许多受领人惊讶地发现,即使继承完全免于美国所得税,适当的 外国继承税务申报 仍然是强制性的。
- 外国信托分配: 外国信托分配没有最低金额门槛。即使只是从外国信托收到一笔不大的分配,也会立即产生 Form 3520 申报义务。
IRS 如何计算 Form 3520 逾期申报罚款
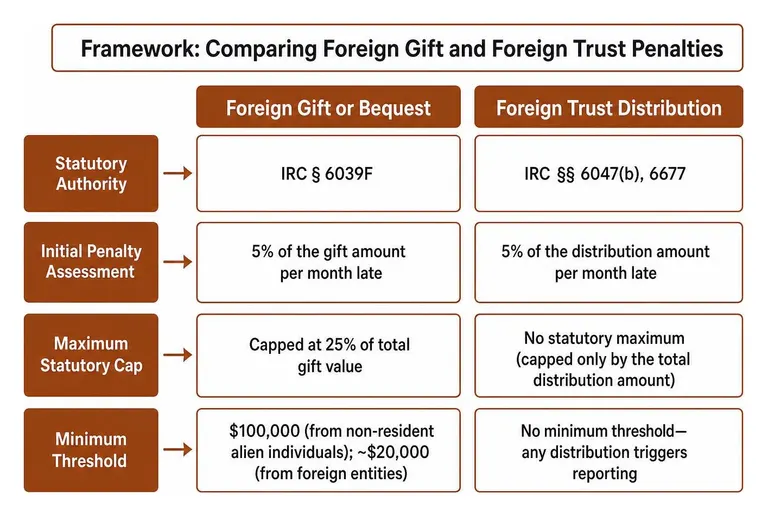
与根据未缴税款金额按比例增加的标准国内罚款不同,Form 3520 罚款是按应申报总金额的一定百分比计算的。这会让本身并无应纳税款的纳税人承担灾难性的责任。IRS 在其 未提交 Form 3520/3520-A 的罚款 文件中列明了审查人员的标准。
| 违规类别 | 法定依据 | 初始罚款评估 | 法定最高上限 |
|---|---|---|---|
| 外国赠与或遗赠 | IRC § 6039F | 每逾期一个月按赠与金额的 5% 计算 | 上限为赠与总价值的 25% |
| 向外国信托转移 | IRC § 6677(a) | $ 10,000 或总转移额的 35%,以较高者为准 | 通常以应申报总金额为限,包括持续罚款 |
| 外国信托分配 | IRC § 6677(a) | $ 10,000 或总分配额的 35%,以较高者为准 | 通常以应申报总金额为限,包括持续罚款 |
| 外国信托所有权(3520-A) | IRC § 6677(b) | 每年按 $10,000 或信托资产的 5%,以较高者为准 | 应申报资产总值的 100% |
| 持续罚款 | IRC § 6677(a) | 每个 30 天期间 $10,000(在 90 天通知之后) | 以上限为应申报总金额 |
IRC 第 6039F 条下的外国赠与罚款
IRC § 6039F授权对须申报赠与按月处以5%的罚款,最高25%,但合理理由救济可能适用。现行处理政策并不意味着提交时自动核定罚款。
对须申报的$500,000境外赠与,法定罚款可能每月累积5%,最高25%,并受合理理由救济影响。最高法定风险可能为$125,000;按IRS现行处理政策,这并非提交时自动核定的罚款。
未申报交易和所有权的外国信托罚款
IRC § 6677 下与外国信托相关的罚款更为严厉:
- 向外国信托转移(Part I): 初始罚款为 $10,000 或所转移财产总价值的 35%,以较高者为准。
- 外国信托分配(Part III): 未申报分配的受益人将面临初始罚款,金额为 $10,000 或所收总分配额的 35%,以较高者为准。一笔 $1,000,000 的信托分配可能立即产生 $350,000 的罚款。
- 未申报的信托所有权(Part II / Form 3520-A): 外国委托人信托的美国所有人,每遗漏一个年度的 Form 3520-A,将面临每年 $10,000 或信托总资产的 5% 的罚款,以较高者为准。
对于适用第6677条的外国信托申报,若违规持续超过IRS寄出通知后的90天,可能产生追加罚款。罚款总额按适用规则受到应申报总金额的限制。请审查申报义务、通知及合理理由规定;外国赠与罚款适用独立的第6039F条规则。 相关资料: Form 3520 罚款指南
IRS 救济程序与避免自动评估
从历史上看,IRS 服务中心通过系统自动化处理逾期国际信息申报表。计算机系统会自动生成数千美元的 CP15 评估通知,而不会由人工审查所附的合理理由说明。
IRS 关于自动罚款评估的政策转变
按照IRS现行处理指引,第IV部分境外赠与和遗赠罚款不再在提交时系统性自动核定。境外信托申报适用独立罚款规则及合理理由审查程序;不要认为所有迟交的Forms 3520和3520-A都免于罚款。
主动合规:简化申报与逾期补交
如果您在 IRS 启动审查之前发现自己有逾期的 Form 3520 申报义务,则存在几种行政路径:
- 逾期国际信息申报表提交程序(DIIRSP): 对于无需补交逾期联邦所得税申报表,且对逾期提交 Form 3520 具有合理理由的纳税人,可以附上一份详细的合理理由说明进行提交。
- 简化申报合规程序: 行为并非故意的合格纳税人,可以使用 简化申报合规程序,但须符合适用的国内或国外资格规则。国内程序通常包括 5% 的杂项离岸罚款;符合条件的国外提交通常不包括该罚款。税款和利息仍可能应付。通常已处于 IRS 审查中的纳税人不符合资格。
- IRS 自愿披露实践: 如果遗漏可能属于故意行为,请在提交前就 IRS 自愿披露实践 寻求法律建议。及时、真实且完整的披露可能会影响是否建议提起刑事起诉,但并不自动保证获得豁免。
悄然提交更正申报的风险
一些纳税人尝试通过邮寄逾期的 Form 3520 或提交更正申报表,而不进入既定的 IRS 披露项目,进行“悄然披露”,希望这些表格能逃过自动检测。
此前的逾期申报或更正申报,本身并不会消除适用简化程序的资格。IRS 指引明确允许某些此前已进行悄然披露的纳税人参与,但此前的罚款评估通常不会通过这些程序获得减免。资格、审查状态、是否故意以及正确的披露路径,都需要个案审查。
如何抗辩 IRS 评估通知
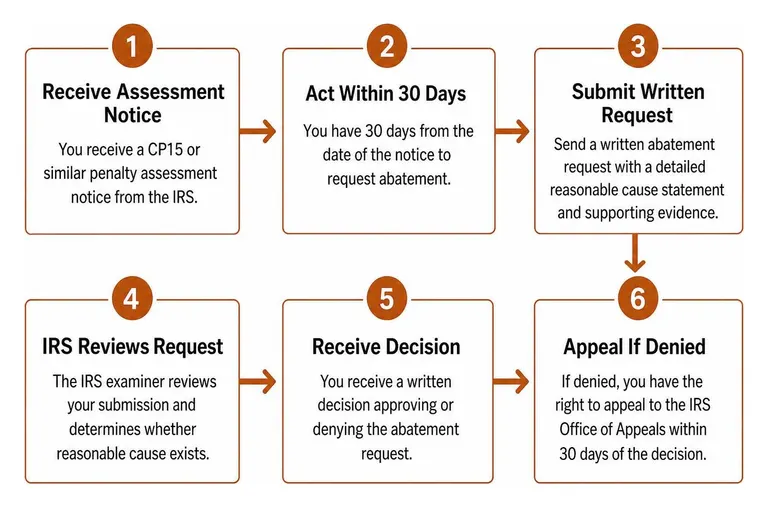
如果您收到罚款评估通知,必须果断行动。保留您的上诉权需要遵守严格的法定期限。
证明合理理由以减免 Form 3520 逾期申报罚款
根据 IRC § 6039F(c)(1)(B) 和 IRC § 6677(d),如果未申报是由于合理理由而非故意疏忽所致,则罚款可以免除。要获得支持,您必须证明自己已尽到通常的商业注意与谨慎义务,但仍然无法合规。
成功的合理理由主张通常包括:
- 依赖合格税务顾问: 您已将相关国际交易完整披露给有能力的 CPA 或税务律师,而该专业人士错误地建议无需提交 Form 3520。
- 无意失误和不熟悉规则: 新近移民,或意外成为外国信托受益人且没有理由知晓复杂的美国申报规则的人,只要其在发现后立即更正申报。
- 严重疾病或自然灾害: 使纳税人丧失行为能力或毁坏关键国际财务记录的不可避免中断。
仅仅声称您不知道这份表格的存在,通常不足以构成合理理由。完整事实、合规努力、所获建议以及纠正措施都很重要。外国保密法并不能免除法定披露义务。关于抗辩策略,请参阅我们的 罚款减免指南 (英语)。
回应 IRS Notice CP15 和 Letter 3804
国际申报事项可能涉及目的不同的IRS通知和函件。请及时与律师审查实际文件、罚款依据和程序阶段,不要假定一种通知适用于所有罚款。
要成功质疑这些通知:
- 记录适用期限:及时审查实际通知及适用程序,确认可用的答复或申诉权利及相应期限。不要假定所有异议都有统一的30天期限。
- 提交正式书面抗议: 起草一份全面的法律备忘录,详细说明您的事实时间线,在伪证处罚责任下签署,以证明法定合理理由成立。
- 审查退税申请程序: 如果罚款已经缴纳,请确定 IRS Form 843 (英语) 是否为适当的退税申请程序,并确认申报截止日期及所需支持记录。
- 审查可用救济:申请被拒后,与律师核对决定及适用的行政或司法救济。可用性、前提和期限取决于罚款及程序状态;并非所有案件都遵循同一条从Appeals到退税诉讼的路径。
关于 Form 3520 罚款的常见问题
如果没有应纳税款,IRS 还能处以 Form 3520 逾期申报罚款吗?
可以。Form 3520 严格来说是一份信息申报表。IRC § 6039F 和 IRC § 6677 授权的罚款,惩罚的是未披露跨境交易的行为,与所得税责任完全无关。收到一笔 $2,000,000 的免税外国继承却未申报的纳税人,即使基础应纳税额为零,也可能面临法定最高 $500,000(25%)的罚款。
Form 3520 罚款的时效期限是多久?
IRC § 6501(c)(8) 在缺少所要求的外国信托信息时,可以延长评估期间。其适用范围取决于申报义务和纳税人的具体情况;合理理由可以将延长期限限制在相关事项上。这并不是一项笼统规则,不意味着每一次 Form 3520 申报失败都会让所有税务问题永久处于开放状态。完整申报可能会启动适用的三年期间,但仍受其他时效规则限制。
如果我已经缴纳了 Form 3520 罚款,还能获得退款吗?
已缴纳 Form 3520 罚款的纳税人可能享有退款请求权,包括在适用情况下提出合理理由主张。适用的正确表格、付款要求、申请期限以及法院管辖权取决于具体罚款和事实情况。请及时获取建议,而不要想当然地认为适用一般所得税退款期限。如果及时提出的行政申请被拒绝或仍未解决,律师可以评估是否可以提起退税诉讼。
结论
Form 3520 罚款通知即使在基础交易无需纳税的情况下,也可能造成重大风险敞口。评估结果并不一定就是最终结论。IRS 已宣布调整其对逾期外国赠与申报表的初始处理方式以及对信托申报表合理理由说明的审查方式;这些变化并未取消罚款。一份有据可查的回应可能有助于获得救济,但不保证个案结果。
请联系Segal, Cohen & Landis (SCL),讨论国际申报问题或罚款通知。 相关资料: Segal, Cohen & Landis 罚款救济服务