Le programme Fresh Start de l’IRS : ce qu’il est et qui il peut aider
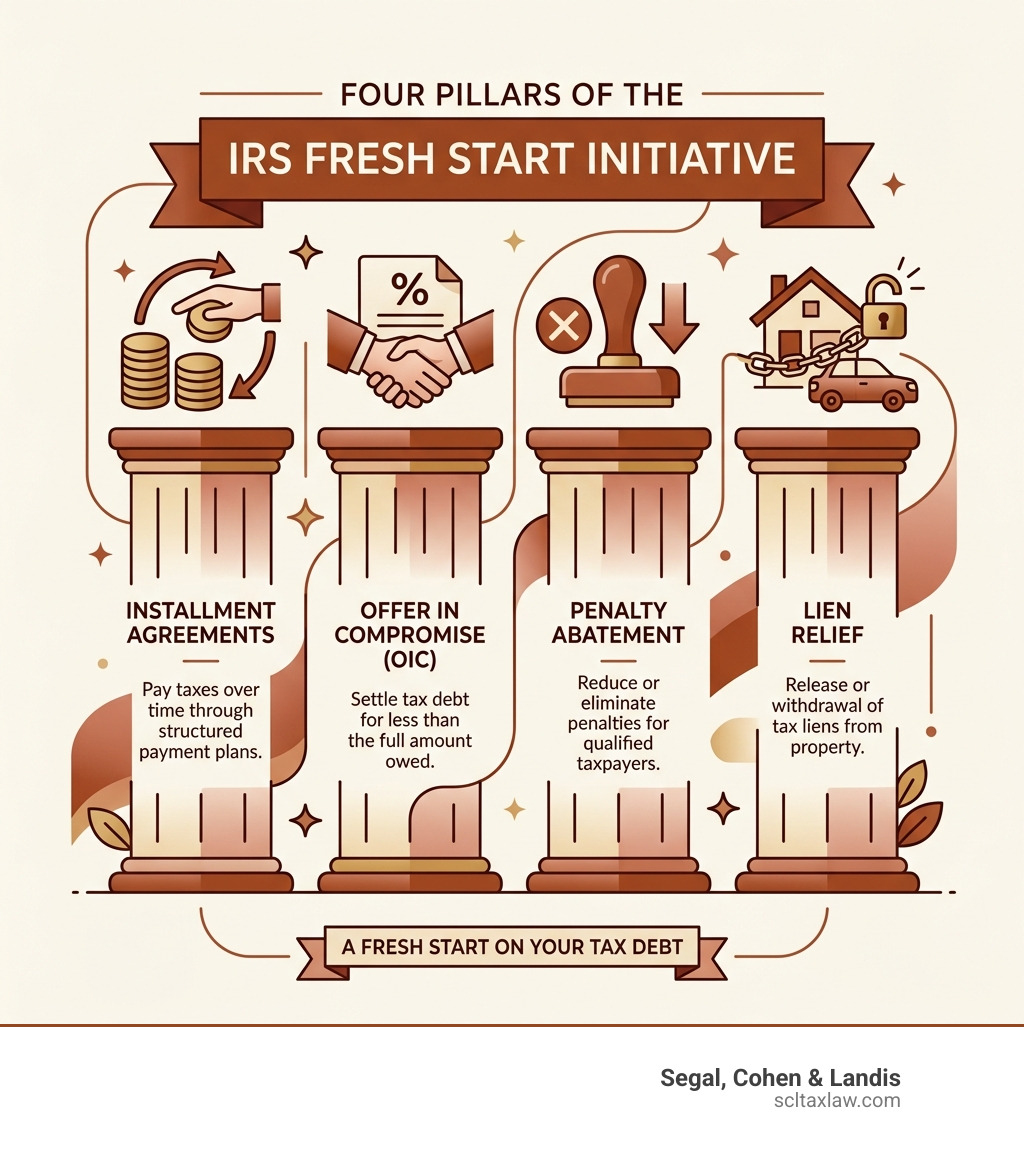
Le programme fiscal Fresh Start désigne des initiatives de l’IRS qui ont élargi des dispositifs d’allègement existants. L’admissibilité dépend de la mesure demandée et de la situation du contribuable.
Voici un aperçu rapide de ce qu’il offre réellement :
| Mesure d’allègement | Effet | Admissibilité |
|---|---|---|
| Plan de paiement | Payer un solde admissible par versements | Exigences actuelles de l’IRS et délai de recouvrement applicables |
| Offre de compromis (OIC) | Peut régler une dette admissible pour moins | Examen financier de l’IRS et autres conditions applicables |
| Allègement des pénalités | Peut réduire des pénalités admissibles | Dépend de la pénalité, de la période et des faits |
| Retrait d’un avis de privilège | Peut retirer un avis public déposé | Conditions de l’IRS ; aucune garantie sur le score de crédit |
Lancé en 2011 par l’IRS et le département du Trésor des États-Unis, le programme a élargi l’accès à des outils d’allègement de dette déjà existants ; il n’a pas créé de moyen magique d’effacer vos impôts du jour au lendemain.
Si vous croulez sous les arriérés d’impôts, les déclarations non déposées ou les avis de recouvrement de l’IRS, ce programme peut vous offrir une véritable voie de sortie. Mais l’admissibilité n’est pas automatique, et les règles sont plus précises que ne le laissent croire les publicités.
Programme fiscal Fresh Start : examinez les avis, l’historique de dépôt, les documents et les délais pertinents avant de choisir une réponse. Évaluez l’assistance professionnelle en fonction des faits, du droit applicable et du périmètre convenu de la représentation.
Qu’est-ce que le programme Fresh Start de l’IRS ?
Le programme fiscal Fresh Start décrit des modifications administratives de procédures existantes de recouvrement et d’allègement de l’IRS, plutôt qu’une loi unique d’effacement des dettes. Il ne garantit ni allègement ni protection de tous les biens.
L’IRS a introduit les mesures Fresh Start en 2011 et les a élargies en 2012. Ses recommandations historiques Fresh Start décrivent ces changements ; les demandes actuelles doivent respecter les règles en vigueur de l’IRS.
Pour approfondir l’historique, vous pouvez lire Plus d’informations sur le programme Fresh Start de l’IRS.
Le programme fiscal Fresh Start est-il réel ?
Fresh Start était une initiative de l’IRS. La publicité ne détermine pas l’admissibilité, et une promesse de règlement ne constitue pas une décision de l’IRS.
Une offre de compromis exige une évaluation individuelle. L’IRS examine la capacité de paiement, les revenus, les dépenses et la valeur nette des actifs ; l’approbation n’est pas automatique.
Chiffres propres à une année et recommandations actuelles de l’IRS
Pour l’année fiscale 2025, l’IRS indique des déductions forfaitaires de 31 500 $ pour les couples mariés déclarant conjointement et de 15 750 $ pour les célibataires. Les personnes admissibles âgées de 65 ans ou plus peuvent demander une déduction supplémentaire allant jusqu’à 6 000 $, sous réserve de plafonds de revenus et d’autres conditions. Ces chiffres concernent une année fiscale précise et ne sont pas des avantages Fresh Start. Voir les recommandations de l’IRS sur les déductions.
L’analyse du recouvrement utilise les normes financières de recouvrement de l’IRS applicables et les circonstances vérifiées. Les déductions d’impôt sur le revenu n’augmentent pas automatiquement les dépenses admises pour le recouvrement.
Principales options d’allègement du programme fiscal Fresh Start
Le programme n’est pas une solution « taille unique ». Il est divisé en plusieurs « volets » selon le montant que vous devez et votre situation financière.
Anciennes conditions simplifiées et plans de paiement actuels
Les anciennes recommandations Fresh Start décrivaient des accords simplifiés pour des dettes de particuliers admissibles allant jusqu’à 50 000 $, remboursables sur un maximum de 72 mois. Ces conditions historiques ne doivent pas être présentées comme la règle actuelle de tout plan de paiement.
Les contribuables admissibles peuvent désormais obtenir un Simple Payment Plan selon les exigences actuelles de l’IRS. L’IRM 5.14.5 autorise un remboursement sur un maximum de 10 ans ou la durée restante du délai légal de recouvrement, si elle est plus courte. L’admissibilité et le calcul du solde dépendent du mode de demande. Voir l’IRM 5.14.5 et les recommandations de l’IRS sur les plans de paiement en libre-service.
Seuils des privilèges fiscaux et mainlevée
Les anciennes recommandations Fresh Start ont relevé le seuil général de dépôt d’un avis de privilège fiscal fédéral de 5 000 $ à 10 000 $, tout en permettant un dépôt en dessous de ce montant dans certains cas. Ce seuil historique ne garantit pas l’absence de privilège fiscal.
Certains contribuables admissibles devant 25 000 $ ou moins peuvent demander le retrait d’un avis de privilège déposé dans le cadre d’un accord de paiement par prélèvement automatique, sous réserve des conditions de paiement, de conformité et des autres exigences de l’IRS. Le retrait n’efface pas la dette et ne garantit ni amélioration du score de crédit, ni approbation d’un prêt, ni facilité d’emprunt. Voir les conditions de retrait d’avis de privilège de l’IRS.
Pour plus de détails sur la protection de vos biens, consultez Plus d’informations sur l’aide en cas de privilège fiscal.
Remise de pénalités et allègement pour difficultés financières
L’allègement des pénalités dépend de la pénalité, de la période fiscale et des conditions applicables. Les recommandations de l’IRS sur l’allègement administratif actuelles décrivent la transition de First Time Abate à Automatic Exemption from Penalty ; vérifiez les règles applicables à la déclaration concernée.
L’allègement pour motif raisonnable dépend des faits et de la pénalité ; maladie, deuil ou catastrophe ne donnent pas automatiquement droit à l’allègement. Voir les recommandations de l’IRS sur le motif raisonnable et informations sur la réduction des pénalités. Il ne faut pas supposer qu’un ancien allègement lié au chômage reste disponible.
Admissibilité et conditions du programme fiscal Fresh Start
Vérifiez les obligations déclaratives et les paiements courants exigés pour la mesure précise demandée.
Conformité et situation de dépôt
Les déclarations requises pour l’allègement demandé doivent être déposées. Ne supposez pas que le dépôt des seules six dernières années suffit dans tous les cas ; confirmez les périodes requises et l’état de traitement par l’IRS.
De plus, si vous êtes travailleur indépendant, vous devez être à jour de vos acomptes d’impôt estimé. Si vous êtes salarié, vos retenues à la source doivent être correctes afin que vous ne vous retrouviez pas à devoir encore plus l’année suivante. L’IRS appelle cela « rester dans le système ». Si de vieilles déclarations prennent la poussière chez vous, nous pouvons vous aider à vous mettre à jour ; consultez Plus d’informations sur les déclarations de revenus non déposées pour des conseils.
Critères de difficultés financières
La situation financière compte, mais la difficulté économique n’est pas un critère universel de toute offre de compromis. L’IRS examine les fondements et les conditions d’admissibilité applicables. Voir les recommandations de l’IRS sur l’offre de compromis.
Une baisse de revenus ne suffit pas à établir l’admissibilité. Les documents dépendent de l’option précise et des exigences de l’IRS :
| Élément | Plan de paiement | OIC ou examen de difficultés financières |
|---|---|---|
| Admissibilité | Dépend des critères actuels du plan | Dépend de l’allègement demandé |
| Informations financières | Un état financier complet peut ne pas être requis pour un plan simple admissible | Des formulaires applicables et justificatifs peuvent être requis |
| Examen des actifs | Aucune dispense générale d’examen par l’IRS | Les actifs peuvent influer sur l’analyse |
| Vérification | Exigences de l’IRS applicables | Des justificatifs de revenus, dépenses et actifs peuvent être demandés |
Pour en savoir plus sur ces règles, consultez Respecter les conditions du programme Fresh Start.
En quoi le programme Fresh Start diffère d’une offre de compromis (OIC)
Beaucoup de gens pensent que le programme fiscal Fresh Start est une offre de compromis (Offer in Compromise). En réalité, une OIC n’est qu’un outil sous le parapluie Fresh Start.
Le processus de l’offre de compromis (OIC)
Une OIC peut régler une dette admissible pour moins que son montant total. Elle nécessite un examen financier et d’admissibilité ; les anciennes modifications des calculs de revenus ne démontrent pas qu’un contribuable donné est admissible aujourd’hui.
Selon les recommandations de l’IRS sur l’offre de compromis consultées, les frais de demande sont de 205 $, sauf exception applicable, notamment pour les particuliers à faibles revenus remplissant les conditions. Utilisez le livret actuel du Form 656 et les formulaires financiers requis. La procédure distincte de l’État de Californie est décrite dans Faire une offre sur votre dette fiscale.
Pour en savoir plus sur les différences, consultez Quelle est la différence entre le programme Fresh Start de l’IRS et une offre de compromis (Offer in Compromise) ? (Anglais)
Choisir la bonne voie
L’IRS n’accepte généralement pas d’OIC si la dette peut être payée par un accord de versements ou grâce à la valeur nette des actifs. Le délai de recouvrement applicable et les faits financiers individuels comptent ; il ne faut pas présumer qu’un nouveau délai de paiement de dix ans sera accordé.
Examinez les avis, l’historique de dépôt, les documents et les délais pertinents avant de choisir une réponse. Évaluez l’assistance professionnelle en fonction des faits, du droit applicable et du périmètre convenu de la représentation. Ressources connexes : Plus d’informations sur l’offre de compromis (Offer in Compromise).
Comment faire la demande : formulaires, étapes et pièges courants
Choisissez la demande d’allègement appropriée, consultez les instructions actuelles et respectez les délais applicables. Une demande ne garantit pas un allègement.
Formulaires de l’IRS et documents requis
Selon la voie que vous choisissez, vous aurez besoin de formulaires précis :
- Accords de paiement échelonné : formulaire 9465.
- Offre de compromis (Offer in Compromise) : formulaires 656 et 433-A (OIC).
- Difficultés financières (non recouvrable actuellement, Currently Not Collectible) : formulaire 433-F.
- Mainlevée du privilège : formulaire 12277.
Rassemblez les documents financiers requis par les instructions actuelles du formulaire et par toute demande de l’IRS. Les périodes exigées varient. Un point de départ est Obtenir de l’aide pour une dette fiscale.
Pour un guide pas à pas, consultez L’initiative Fresh Start de l’IRS – tout ce que vous devez savoir.
Évaluer l’assistance en matière d’allègement fiscal
Examinez les honoraires, le travail proposé et les fondements de toute évaluation d’admissibilité. Méfiez-vous des résultats garantis ou des affirmations concernant un programme secret de l’IRS.
Vérifiez les qualifications du professionnel et l’étendue de représentation convenue. Un résultat proposé doit être étayé par les faits et les règles actuelles. En cas de refus, consultez l’avis pour connaître les possibilités de recours auprès de l’IRS disponibles et les délais.
Questions fréquentes sur l’allègement Fresh Start
Les possibilités d’allègement Fresh Start sont-elles toujours disponibles ?
Les plans de paiement de l’IRS, les offres de compromis et d’autres mesures restent disponibles selon leurs conditions actuelles. Les chiffres historiques Fresh Start ne doivent pas servir de règles universelles d’admissibilité actuelle.
Que se passe-t-il si je ne suis pas admissible à Fresh Start ?
Si le paiement de l’impôt fédéral vous empêchait de couvrir vos dépenses de subsistance de base raisonnables, demandez à l’IRS d’examiner votre situation financière. Le statut « non recouvrable actuellement » (Currently Not Collectible) suspend la majeure partie du recouvrement ; la dette reste due, les intérêts et les pénalités applicables continuent de courir, les remboursements peuvent être compensés et l’IRS peut tout de même déposer un avis de privilège fiscal fédéral. L’admissibilité et l’examen ultérieur dépendent des faits. Conseils connexes : Plus d’informations sur le statut « non recouvrable actuellement » (Currently Not Collectible).
Quel est le meilleur moment pour demander un allègement fiscal ?
Consultez rapidement les avis et les délais de réponse. Une action précoce ne garantit pas l’approbation, et les intérêts ou pénalités applicables peuvent continuer pendant l’examen de la demande.
Conclusion
L’allègement Fresh Start exige un examen au cas par cas des règles actuelles et des documents. Segal, Cohen & Landis (SCL) peut évaluer les faits et le périmètre approprié d’une assistance professionnelle.
Examinez les avis, l’historique de dépôt, les documents et les délais pertinents avant de choisir une réponse. Évaluez l’assistance professionnelle en fonction des faits, du droit applicable et du périmètre convenu de la représentation.
Pour des informations connexes, consultez nos Services de résolution fiscale en Californie ou contactez le cabinet pour discuter des faits et de la portée de l’assistance.
Conseils connexes : Aide sur le programme Fresh Start de l’IRS.
Services connexes
Articles connexes
Représentation menée par des avocats
Prêt à résoudre votre problème avec l'IRS ?
Planifiez une consultation confidentielle avec un avocat fiscaliste. Aucune pression commerciale, seulement des conseils juridiques honnêtes et une voie claire.
Consultation gratuite