Das IRS-Fresh-Start-Programm: Was es ist und wem es helfen kann
Das Fresh-Start-Steuerprogramm bezeichnet IRS-Initiativen, die bestehende Möglichkeiten der Steuerentlastung erweitert haben. Die Berechtigung hängt von der beantragten Maßnahme und den Umständen des Steuerpflichtigen ab.
Hier ein kurzer Überblick darüber, was es tatsächlich bietet:
| Entlastungsmöglichkeit | Wirkung | Berechtigung |
|---|---|---|
| Zahlungsplan | Berechtigten Saldo in Raten zahlen | Aktuelle IRS-Anforderungen und Beitreibungsfrist gelten |
| Offer in Compromise (OIC) | Kann berechtigte Schulden für weniger regeln | IRS-Finanzprüfung und weitere Voraussetzungen gelten |
| Strafermäßigung | Kann berechtigte Sanktionen reduzieren | Hängt von Sanktion, Zeitraum und Tatsachen ab |
| Rücknahme der Pfandrechtsmitteilung | Kann eine eingereichte öffentliche Mitteilung zurücknehmen | IRS-Voraussetzungen gelten; keine Kreditbewertungsgarantie |
Das Programm wurde 2011 vom IRS und dem US-Finanzministerium gestartet und erweiterte den Zugang zu bereits bestehenden Instrumenten der Schuldenentlastung – es schuf keinen Zaubertrick, mit dem sich Ihre Steuern über Nacht in Luft auflösen.
Wenn Sie in Steuernachzahlungen, nicht eingereichten Steuererklärungen oder Mahnungen und Vollstreckungsmitteilungen des IRS versinken, kann Ihnen dieses Programm einen echten Weg nach vorn eröffnen. Aber die Qualifikation ist nicht automatisch gegeben, und die Regeln sind spezifischer, als die Werbung vermuten lässt.
Fresh-Start-Steuerprogramm: Prüfen Sie die maßgeblichen Mitteilungen, die Einreichungshistorie, die Unterlagen und die Fristen, bevor Sie eine Antwort wählen. Beurteilen Sie professionelle Unterstützung anhand der Tatsachen, des anwendbaren Rechts und des vereinbarten Umfangs der Vertretung.
Was ist das IRS-Fresh-Start-Programm?
Das Fresh-Start-Steuerprogramm beschreibt administrative Änderungen bestehender IRS-Verfahren zur Beitreibung und Entlastung, kein einzelnes Schuldenerlassgesetz. Es garantiert weder Entlastung noch den Schutz sämtlicher Vermögenswerte.
Der IRS führte Fresh-Start-Änderungen 2011 ein und erweiterte sie 2012. Seine historischen Fresh-Start-Hinweise beschreiben die damaligen Änderungen; heutige Anträge müssen den aktuellen IRS-Regeln entsprechen.
Wenn Sie sich eingehender mit der Geschichte befassen möchten, lesen Sie Weitere Informationen zum IRS-Fresh-Start-Programm.
Ist das Fresh-Start-Steuerprogramm real?
Fresh Start war eine IRS-Initiative. Werbung begründet keine Berechtigung, und ein versprochener Vergleich ist keine Entscheidung des IRS.
Ein Offer in Compromise erfordert eine individuelle Prüfung. Der IRS berücksichtigt Zahlungsfähigkeit, Einkommen, Ausgaben und Nettovermögenswerte; eine Genehmigung erfolgt nicht automatisch.
Jahresbezogene Zahlen und aktuelle IRS-Hinweise
Für das Steuerjahr 2025 nennt der IRS Standardabzüge von 31.500 $ für gemeinsam veranlagte Ehepaare und 15.750 $ für Alleinstehende. Berechtigte Personen ab 65 Jahren können einen zusätzlichen Abzug von bis zu 6.000 $ beanspruchen, vorbehaltlich Einkommensgrenzen und weiterer Voraussetzungen. Dies sind steuerjahrspezifische Zahlen, keine Fresh-Start-Leistungen. Siehe die IRS-Hinweise zu Abzügen.
Die Beitreibungsanalyse verwendet die anwendbaren IRS-Finanzstandards für die Beitreibung und geprüfte Umstände. Einkommensteuerabzüge erhöhen nicht automatisch die für die Beitreibung anerkannten Ausgaben.
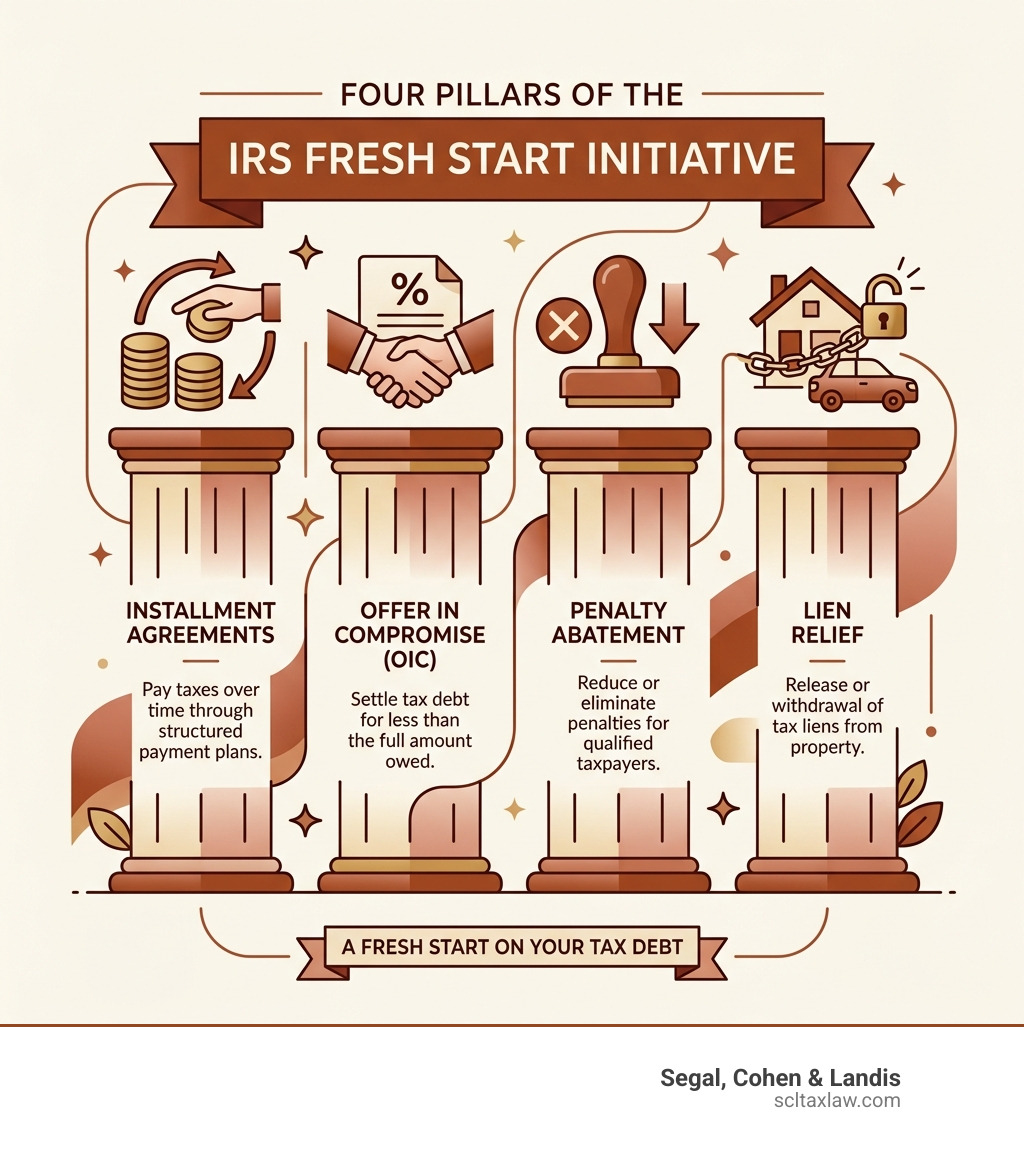
Zentrale Entlastungsoptionen im Fresh-Start-Steuerprogramm
Das Programm ist keine „Einheitslösung für alle“. Es ist in mehrere „Wege“ unterteilt, je nachdem, wie viel Sie schulden und wie es um Ihre finanzielle Lage steht.
Historische vereinfachte Bedingungen und aktuelle Zahlungspläne
Historische Fresh-Start-Hinweise beschrieben vereinfachte Vereinbarungen für berechtigte Privatpersonen mit Schulden bis 50.000 $ und einer Rückzahlung über höchstens 72 Monate. Diese historischen Bedingungen sind nicht als heutige Regel für jeden Zahlungsplan darzustellen.
Berechtigte Steuerpflichtige können heute nach den aktuellen IRS-Voraussetzungen einen Simple Payment Plan erhalten. IRM 5.14.5 erlaubt eine Rückzahlung über höchstens 10 Jahre oder die verbleibende Beitreibungsfrist, je nachdem, welcher Zeitraum früher endet. Berechtigung und Saldenberechnung hängen vom Antragsweg ab. Siehe IRM 5.14.5 und die IRS-Selbstbedienungshinweise zu Zahlungsplänen.
Schwellenwerte für Steuerpfandrechte und deren Löschung
Historische Fresh-Start-Hinweise erhöhten die allgemeine Schwelle für die Einreichung einer Mitteilung über ein Bundessteuerpfandrecht von 5.000 $ auf 10.000 $, ließen die Einreichung in bestimmten Fällen aber auch bei niedrigeren Beträgen zu. Diese historische Schwelle garantiert keinen Schutz vor einem Steuerpfandrecht.
Bestimmte berechtigte Steuerpflichtige mit Schulden von höchstens 25.000 $ können im Rahmen einer Lastschrift-Ratenzahlungsvereinbarung die Rücknahme einer eingereichten Pfandrechtsmitteilung beantragen, vorbehaltlich der Zahlungs-, Compliance- und sonstigen IRS-Voraussetzungen. Die Rücknahme beseitigt die Schuld nicht und garantiert weder eine Verbesserung der Kreditbewertung noch eine Kreditzusage oder leichtere Kreditaufnahme. Siehe die IRS-Voraussetzungen zur Rücknahme einer Pfandrechtsmitteilung.
Weitere Einzelheiten zum Schutz Ihres Eigentums finden Sie unter Weitere Informationen zur Hilfe bei Steuerpfandrechten.
Strafnachlass und Härtefallentlastung
Eine Strafermäßigung hängt von der Sanktion, dem Steuerzeitraum und den geltenden Anforderungen ab. Die aktuellen IRS-Hinweise zur administrativen Strafermäßigung beschreiben den Übergang von First Time Abate zu Automatic Exemption from Penalty; prüfen Sie, welche Regeln für die betreffende Erklärung gelten.
Eine Entlastung aus angemessenem Grund hängt von den Tatsachen und der Sanktion ab; Krankheit, ein Todesfall oder eine Katastrophe begründen keine automatische Berechtigung. Siehe die IRS-Hinweise zum angemessenen Grund und weitere Informationen zur Strafermäßigung. Historische Arbeitslosenentlastungen dürfen nicht als weiterhin verfügbar vorausgesetzt werden.
Zulassung und Voraussetzungen für das Fresh-Start-Steuerprogramm
Prüfen Sie die Erklärungs- und laufenden Zahlungspflichten der konkret beantragten Entlastung.
Regelkonformität und Einreichungsstatus
Die für die beantragte Entlastung erforderlichen Erklärungen müssen eingereicht werden. Gehen Sie nicht davon aus, dass allein die letzten sechs Jahre in jedem Fall genügen; bestätigen Sie die erforderlichen Zeiträume und den IRS-Bearbeitungsstand.
Außerdem müssen Sie als Selbstständiger Ihre Vorauszahlungen auf die geschätzte Steuer (Estimated Tax) auf dem aktuellen Stand haben. Als Angestellter muss Ihr Lohnsteuerabzug korrekt sein, damit Sie im nächsten Jahr nicht noch mehr schulden. Der IRS nennt das „im System bleiben“. Wenn bei Ihnen alte Steuererklärungen verstauben, helfen wir Ihnen, alles nachzuholen; Orientierung bietet Weitere Informationen zu nicht eingereichten Steuererklärungen.
Kriterien für eine finanzielle Notlage
Die finanzielle Situation ist wichtig, wirtschaftliche Härte ist jedoch kein allgemeiner Maßstab für jedes Offer in Compromise. Der IRS prüft die einschlägigen Gründe und Berechtigungsvoraussetzungen. Siehe die IRS-Hinweise zum Offer in Compromise.
Ein Einkommensrückgang allein begründet keine Berechtigung. Die Dokumentation hängt von der konkreten Möglichkeit und den IRS-Anforderungen ab:
| Merkmal | Zahlungsplan | OIC oder Härtefallprüfung |
|---|---|---|
| Berechtigung | Hängt von aktuellen Plankriterien ab | Hängt von beantragter Entlastung ab |
| Finanzinformationen | Bei einem berechtigten einfachen Plan kann eine vollständige Finanzaufstellung entfallen | Einschlägige Formulare und Belege können erforderlich sein |
| Vermögensprüfung | Keine pauschale Befreiung von IRS-Prüfungen | Vermögen kann die Analyse beeinflussen |
| Nachweise | IRS-Anforderungen gelten | Einkommens-, Ausgaben- und Vermögensunterlagen können verlangt werden |
Weitere Informationen zu diesen Regeln finden Sie unter Die Anforderungen des Fresh-Start-Programms erfüllen.
Wie sich das Fresh-Start-Programm von einem Vergleichsangebot (Offer in Compromise, OIC) unterscheidet
Viele Menschen glauben, das Fresh-Start-Steuerprogramm sei ein Vergleichsangebot (Offer in Compromise). In Wirklichkeit ist ein OIC nur ein Instrument unter dem Dach von Fresh Start.
Das Verfahren beim Vergleichsangebot (Offer in Compromise, OIC)
Ein OIC kann berechtigte Schulden für weniger als den vollen Betrag regeln. Es erfordert eine Finanz- und Berechtigungsprüfung; historische Änderungen der Einkommensberechnung belegen nicht, dass ein bestimmter Steuerpflichtiger heute berechtigt ist.
Nach den geprüften IRS-Hinweise zum Offer in Compromise beträgt die Antragsgebühr 205 $, sofern keine einschlägige Ausnahme gilt, etwa für entsprechend berechtigte einkommensschwache Einzelpersonen. Verwenden Sie das aktuelle Form-656-Heft und die erforderlichen Finanzformulare. Das gesonderte kalifornische Verfahren für Staatssteuern wird unter Ein Vergleichsangebot für Ihre Steuerschuld abgeben erläutert.
Um mehr über die Unterschiede zu erfahren, lesen Sie Was ist der Unterschied zwischen dem IRS-Fresh-Start-Programm und einem Vergleichsangebot (Offer in Compromise)? (Englisch)
Den richtigen Weg wählen
Der IRS akzeptiert ein OIC im Allgemeinen nicht, wenn die Schuld über eine Ratenzahlungsvereinbarung oder durch Nettovermögenswerte vollständig beglichen werden kann. Die geltende Beitreibungsfrist und die individuellen finanziellen Tatsachen sind maßgeblich; ein neuer Zahlungszeitraum von zehn Jahren darf nicht vorausgesetzt werden.
Prüfen Sie die maßgeblichen Mitteilungen, die Einreichungshistorie, die Unterlagen und die Fristen, bevor Sie eine Antwort wählen. Beurteilen Sie professionelle Unterstützung anhand der Tatsachen, des anwendbaren Rechts und des vereinbarten Umfangs der Vertretung. Weiterführende Ressourcen: Weitere Informationen zum Vergleichsangebot (Offer in Compromise).
So beantragen Sie es: Formulare, Schritte und typische Fallstricke
Wählen Sie den passenden Entlastungsantrag, prüfen Sie aktuelle Anweisungen und beachten Sie die geltenden Fristen. Ein Antrag garantiert keine Entlastung.
Erforderliche IRS-Formulare und Unterlagen
Je nach gewähltem Weg benötigen Sie bestimmte Formulare:
- Ratenzahlungsvereinbarungen: Formular 9465.
- Vergleichsangebot (Offer in Compromise): Formulare 656 und 433-A (OIC).
- Härtefall (vorübergehend nicht einziehbar, Currently Not Collectible): Formular 433-F.
- Löschung des Pfandrechts: Formular 12277.
Stellen Sie die Finanzunterlagen zusammen, die nach den aktuellen Formularanweisungen und einer konkreten IRS-Anforderung benötigt werden. Die erforderlichen Zeiträume variieren. Ein Ausgangspunkt ist Hilfe bei Steuerschulden erhalten.
Eine Schritt-für-Schritt-Anleitung finden Sie unter Die IRS-Fresh-Start-Initiative – alles, was Sie wissen müssen.
Unterstützung bei der Steuerentlastung bewerten
Prüfen Sie Gebühren, vorgeschlagene Arbeiten und die Grundlage jeder Berechtigungsbewertung. Seien Sie vorsichtig bei Ergebnisgarantien oder Behauptungen über ein geheimes IRS-Programm.
Prüfen Sie die Qualifikationen des Fachberaters und den vereinbarten Vertretungsumfang. Ein vorgeschlagenes Ergebnis sollte durch Tatsachen und aktuelle Regeln gestützt sein. Wird ein Antrag abgelehnt, prüfen Sie den Bescheid auf verfügbare IRS-Rechtsbehelfsmöglichkeiten und Fristen.
Häufig gestellte Fragen zur Fresh-Start-Entlastung
Sind Fresh-Start-Entlastungsmöglichkeiten weiterhin verfügbar?
IRS-Zahlungspläne, Offers in Compromise und andere Entlastungen stehen nach ihren aktuellen Voraussetzungen weiterhin zur Verfügung. Historische Fresh-Start-Zahlen dürfen nicht als allgemeine heutige Berechtigungsregeln verwendet werden.
Was passiert, wenn ich mich für Fresh Start nicht qualifiziere?
Wenn die Zahlung der Bundessteuer Sie daran hindern würde, Ihre grundlegenden, angemessenen Lebenshaltungskosten zu decken, beantragen Sie beim IRS eine Überprüfung Ihrer finanziellen Verhältnisse. Der Status „vorübergehend nicht einziehbar“ (Currently Not Collectible) verzögert die meisten Einziehungsmaßnahmen; die Schuld bleibt fällig, Zinsen und anwendbare Strafen laufen weiter, Erstattungen können verrechnet werden, und der IRS kann weiterhin eine Mitteilung über ein bundesweites Steuerpfandrecht eintragen. Zulassung und spätere Überprüfung hängen von den Tatsachen ab. Weiterführende Hinweise: Weitere Informationen zum Status „vorübergehend nicht einziehbar“ (Currently Not Collectible).
Wann ist der beste Zeitpunkt, Steuerentlastung zu beantragen?
Prüfen Sie Bescheide und Antwortfristen zeitnah. Früheres Handeln garantiert keine Genehmigung; während der Antragsprüfung können Zinsen oder einschlägige Sanktionen weiter anfallen.
Fazit
Fresh-Start-Entlastung erfordert eine fallbezogene Prüfung aktueller Regeln und Unterlagen. Segal, Cohen & Landis (SCL) kann die Tatsachen und den angemessenen Umfang professioneller Unterstützung bewerten.
Prüfen Sie die maßgeblichen Mitteilungen, die Einreichungshistorie, die Unterlagen und die Fristen, bevor Sie eine Antwort wählen. Beurteilen Sie professionelle Unterstützung anhand der Tatsachen, des anwendbaren Rechts und des vereinbarten Umfangs der Vertretung.
Weitere Hinweise finden Sie bei unseren Dienstleistungen zur Klärung von Steuerproblemen in Kalifornien; alternativ können Sie mit der Kanzlei die Tatsachen und den Unterstützungsumfang besprechen.
Weiterführende Hinweise: Hilfe zum IRS-Fresh-Start-Programm.
Passende Leistungen
Verwandte Artikel
Anwaltlich geführte Vertretung
Bereit, Ihr IRS-Problem zu lösen?
Vereinbaren Sie ein vertrauliches Gespräch mit einem Steueranwalt. Kein Verkaufsdruck, nur ehrliche Rechtsberatung und ein klarer Weg.
Kostenlose Erstberatung